20歳以上の学生の子の国民年金保険料を親が払った場合、子と親が「生計を一にしている」なら、払った金額の全額を親の社会保険料控除に入れられます。これは国税庁のタックスアンサーNo.1130とそのQ&Aに書かれている扱いです。別居して大学に通う子でも、仕送りをしていれば「生計を一にしている」とされるのがふつうです。
どの年の控除になるかは、「何月分の保険料か」ではなく「実際にお金を払った日」で決まります。2026年12月31日に払えば2026年分、2027年1月に払えば2027年分です。2年前納は「払った年に全額」か「各年に分ける」かを選べます。学生納付特例の追納を親が払った場合も、払った年の控除になります。
年末調整の申告書には、親の名前ではなく「保険料を負担することになっている人」として子の氏名と続柄(子)を書き、子の名前で届いた控除証明書をそのまま添えます。この記事では、日付ごとの早見表、2年前納の選び方と税金の試算、追納の金額、書き方の例、よくある失敗の直し方を順に説明します。個別の判断に迷ったときは、勤務先の担当者か税務署に確認してください。
親が払うと税金はいくら減る?メリットと目安
日本に住む人は、学生でも20歳になった時から国民年金に入り、保険料を納める義務があります(日本年金機構)。2026年度(令和8年度)の保険料は月17,920円、2027年度(令和9年度)は月18,290円と、年金機構の2年前納のページに書かれています。
20歳になると、年金機構から加入のお知らせと納付書が子の住所に届きます。学生納付特例を申請しないなら、その納付書で払うか、口座振替・クレジットカード・スマホアプリなどで払います。親が払うと決めたら、子に届いた納付書を親が受け取って払う形でもかまいません。大切なのは、だれのお金で払ったかがあとで説明できることです。
社会保険料控除には上限がなく、払った額がそのまま所得から引かれます。学生の子が自分で払っても、アルバイト収入が少なくて税金がかかっていなければ、控除しても減る税金はありません。一方、親が払って親の所得から引けば、親の所得税と翌年の住民税が減ります。これが「親が払う」いちばんのメリットです。
下の表は、1年分(毎月払いで12か月)を親が払ったと仮定した目安です。所得税の税率は人によって違うので、5%・10%・20%の3通りで計算しました。住民税の所得割は一律10%として計算し、復興特別所得税や調整控除などの細かい部分は入れていません。
| 仮定した親の所得税率 | 控除する額(月17,920円×12) | 所得税が減る目安 | 住民税が減る目安(10%) | 合計の目安 |
|---|---|---|---|---|
| 5% | 215,040円 | 約10,700円 | 約21,500円 | 約32,200円 |
| 10% | 215,040円 | 約21,500円 | 約21,500円 | 約43,000円 |
| 20% | 215,040円 | 約43,000円 | 約21,500円 | 約64,500円 |
共働きの家庭なら、父と母のどちらが払うかも選べます。控除できるのは払った人だけなので、所得税率が高いほうの親が払うと、減る税金は大きくなりやすいです。ただし、どちらが払ったかを途中で入れかえると記録がややこしくなるので、年の初めに決めておくのがおすすめです。
あくまで計算上の目安です。実際の減り方は、ほかの控除や給与の額で変わります。所得税は年末調整で、住民税は翌年6月からの住民税で反映されるのが一般的な流れです。
検索で多い「割合」については、親が全部払う・半分払うといった決まりはありません。控除できるのは、親が実際に払った額だけです。たとえば12か月のうち6か月分を親が払い、残りを子が払ったなら、親は6か月分、子は6か月分をそれぞれ自分の控除にします。同じ保険料を2人で控除することはできません。夫婦で分けて払った場合の考え方は退職後の国民年金を夫婦で分けて払ったら、年末調整で誰がいくら書く?でも説明しています。
控除できる条件と、できないケース
国税庁のタックスアンサーNo.1130では、社会保険料控除は「自己又は自己と生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合」に受けられるとしています。親が子の分を払うときは、次の2つがそろうことが条件です。
- 子と親が「生計を一にしている」こと
- 親が実際にそのお金を払ったこと
「生計を一にする」は、同じ家に住んでいることと同じ意味ではありません。国税庁の通達では、修学などの都合で別に住んでいても、休みにはいつも親もとに帰ってくる場合や、生活費や学費の送金がいつも行われている場合は、生計を一にするものとされています。一人暮らしの大学生に仕送りをしている家庭なら、多くはこれに当たります。
もう一つ大事なのが、判定のタイミングです。No.1130のQ&Aでは、生計を一にしているかどうかは「保険料を支払った時点」で判定するとしています。たとえば、生計を一にしていた子が4月から別に暮らして独立し、そのあとも親が払い続けた場合、控除できるのは1〜3月に払った分だけ、という例が示されています。
| ケース | 親の控除 | 理由・注意 |
|---|---|---|
| 同居の大学生の分を親が払った | できる | 生計を一にしている典型例 |
| 一人暮らしの大学生に仕送りし、親が払った | できる(通常) | 通達で送金があれば生計一とされる |
| 就職して自活している子の分を親が払った | できない可能性が高い | 払った時点で生計が別なら対象外 |
| 子の口座から引き落とされた | 原則は子の控除 | 払ったのは口座の名義人と考えるのが基本 |
| 学生納付特例で猶予中(払っていない) | 控除なし | 払っていないお金は控除できない |
この考え方は、卒業の年にとくに大事です。たとえば子が2027年3月に卒業して4月に就職し、会社の厚生年金に入ると、その月からは国民年金の保険料を自分で払う必要がなくなります。卒業までに親が払った分は、そのとき生計を一にしていれば親の控除です。就職後に独立した子の分を親が払っても、親の控除にはならない可能性が高いので、払う前に一度立ち止まって考えましょう。
口座振替については、国税庁Q&Aの後期高齢者医療保険料の例で「保険料を支払ったのは口座の名義人」とされています。親の控除にしたいなら、親名義の口座かクレジットカードで払うのが分かりやすい方法です。コンビニなど現金で払う場合は、誰のお金で払ったかが領収証書には残らないので、親が払った記録(メモや家計簿など)を残しておくと安心です。
親が子に現金を渡して、子が自分で払う形もよく見かけます。この形は「だれが払ったか」があいまいになりやすく、あとで聞かれたときに説明しにくくなります。親の控除にするつもりなら、親の口座・親のカードで払うか、親が自分でコンビニや銀行で払う形にしておくのが無難です。判断に迷う場合は、税務署に確認してください。
12月31日・1月払いはどの年?日付別の早見表
社会保険料控除は「その年に実際に支払った金額」が対象です(国税庁No.1130)。何月分の保険料かは関係ありません。毎月の保険料の納付期限は「翌月末」なので、12月分の保険料は1月に払う人が多く、ここで年がずれやすくなります。
| 支払いの例 | 保険料の月 | 控除になる年 |
|---|---|---|
| 2026年12月10日にコンビニで払った | 2026年11月分 | 2026年分 |
| 2026年12月31日にコンビニで払った | 2026年12月分 | 2026年分(領収証書の日付で確認) |
| 2027年1月5日にコンビニで払った | 2026年12月分 | 2027年分 |
| 口座振替(毎月)で「12月末」振替の予定 | 2026年11月分 | 実際の振替日しだい(下の説明) |
| 2026年12月に過去2年分の未納分をまとめて払った | 2024〜2026年度分 | 2026年分(全額) |
口座振替は注意が必要です。年金機構の案内では、毎月の口座振替は翌月末、早割は当月末に引き落とされ、振替日が金融機関の休業日なら翌営業日になります。12月31日は多くの金融機関が休みなので、12月末の予定の引き落としは翌年1月4日(月)にずれる可能性が高いと考えられます。そうなると、その分は2027年分の控除です。最終的には通帳の日付で判断してください。
No.1130のQ&Aには、子の過去3年分の保険料をまとめて払っても、払ったのが本年中なら本年分の控除になる、という例も載っています。未納分を年内にまとめて払えば、その年の控除がぐっと大きくなります。
年末調整との関係も押さえておきましょう。会社の年末調整の書類は11月ごろに集めることが多く、提出したあとの12月に払う分が出てきます。12月に払う予定の分を申告書に入れてよいか、提出後に払った分を追加できるかは、会社の締め切りや運用によって違います。間に合わなかった分は、翌年の確定申告で足せば控除を受けられます。提出前に「12月にも払う予定がある」と担当者に伝えておくと、話が早く進みます。
なお、コンビニで払えるのは1枚の納付書が30万円以下のものだけです(年金機構)。2年前納の現金払い(418,510円)などはコンビニでは払えないので、金融機関・郵便局・電子納付を使います。電子納付(Pay-easy)では領収証書が出ないので、年内に払ったことを控除証明書の再発行などで確認する流れになります。
2年前納を親が払ったら?全額か分割かの選び方
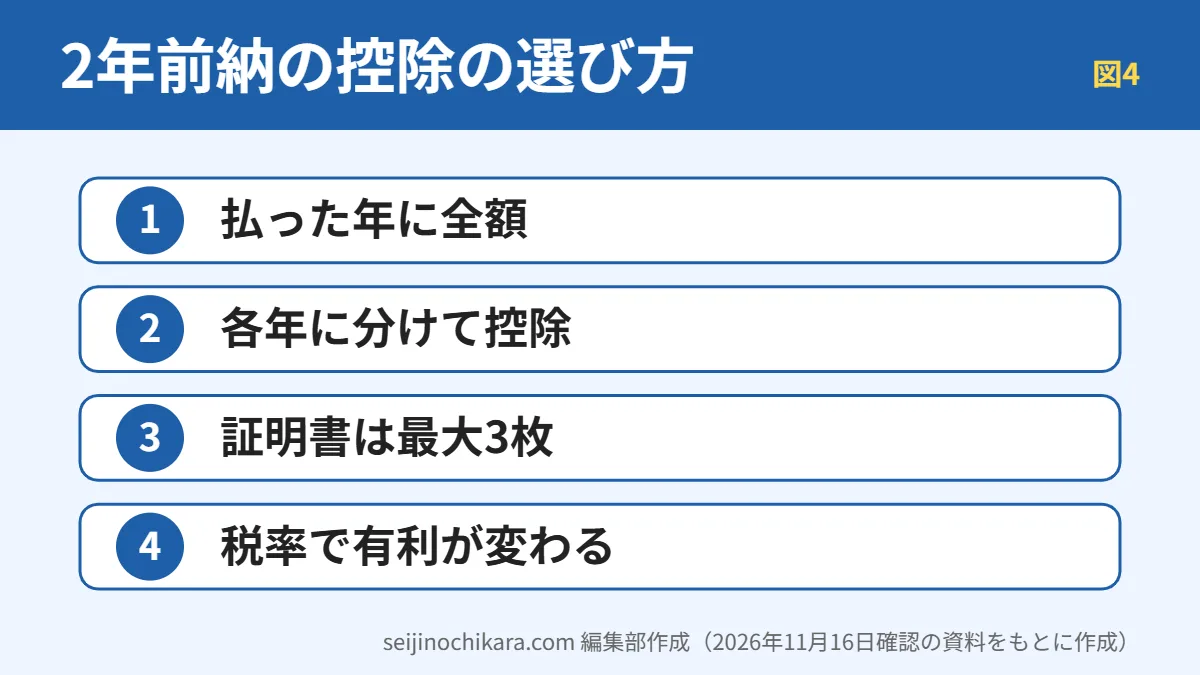
国税庁No.1130のQ&Aでは、国民年金の2年前納で払った2年分は、全額を払った年の控除にしてもよいし、各年分に分けてそれぞれの年に控除してもよい、とされています。1年以内の前納は、全額を払った年に入れるのが基本です(各年分に分ける方法も選べます)。
2026年度から始まる2年前納(2026年4月〜2028年3月分)の金額は、年金機構によると次のとおりです。
- 口座振替:417,150円(割引17,370円)
- 現金・クレジットカード:418,510円(割引16,010円)
前納には2年のほかに1年と6か月もあります。年金機構が示す2026年度の金額を並べると、次のとおりです。
| 前納の種類 | 口座振替 | 現金・クレジットカード | 控除の年(国税庁Q&Aの考え方) |
|---|---|---|---|
| 6か月前納 | 106,300円(割引1,220円) | 106,650円(割引870円) | 1年以内の前納なので払った年に全額でよい |
| 1年前納 | 210,530円(割引4,510円) | 211,220円(割引3,820円) | 払った年に全額でよい(分けることもできる) |
| 2年前納 | 417,150円(割引17,370円) | 418,510円(割引16,010円) | 全額か各年に分けるかを選ぶ |
10月末に払う6か月前納(10月〜翌年3月分)は年をまたぎますが、前納期間が1年以内なので、払った年に全額を入れられます。
2年前納の期限は4月末なので、2026年4月に2年前納した家庭は、今回の年末調整で「全額」か「分割」かを選ぶことになります。2026年4月から始まる期間は、2026年(4〜12月の9か月)・2027年(12か月)・2028年(1〜3月の3か月)の3つの年にまたがります。そのため年金機構は、各年に分けた控除証明書を最大3枚にして送っています。
| 比べること | 払った年に全額 | 各年に分けて控除 |
|---|---|---|
| 2026年の控除額(口座振替の例) | 417,150円 | 2026年分の証明額だけ(約9か月分) |
| 2027年・2028年 | この前納分の控除はなし | それぞれの年の証明額を控除 |
| 証明書の使い方 | 分かれた証明書を切り離さず全部添付 | その年の1枚を使い、残りは保管 |
| 向いている人 | 今年の所得が高い・税率が高い | 今年だけ所得が低い・来年以降に控除を残したい |
| 気をつけること | 子が途中で就職すると一部が還付されることがある | 翌年以降に証明書をなくさないこと |
各年の証明額は、年金機構が割引を反映して計算した金額が証明書に書かれます。目安として割引前の保険料で分けると、2026年分が約161,280円(17,920円×9か月)、2027年分が約218,370円(17,920円×3か月+18,290円×9か月)、2028年分が約54,870円(18,290円×3か月)です。これは割引前で計算した仮定の数字なので、申告には必ず証明書の金額を使ってください。
全額と分割で、税金はどう違う?(仮定の試算)
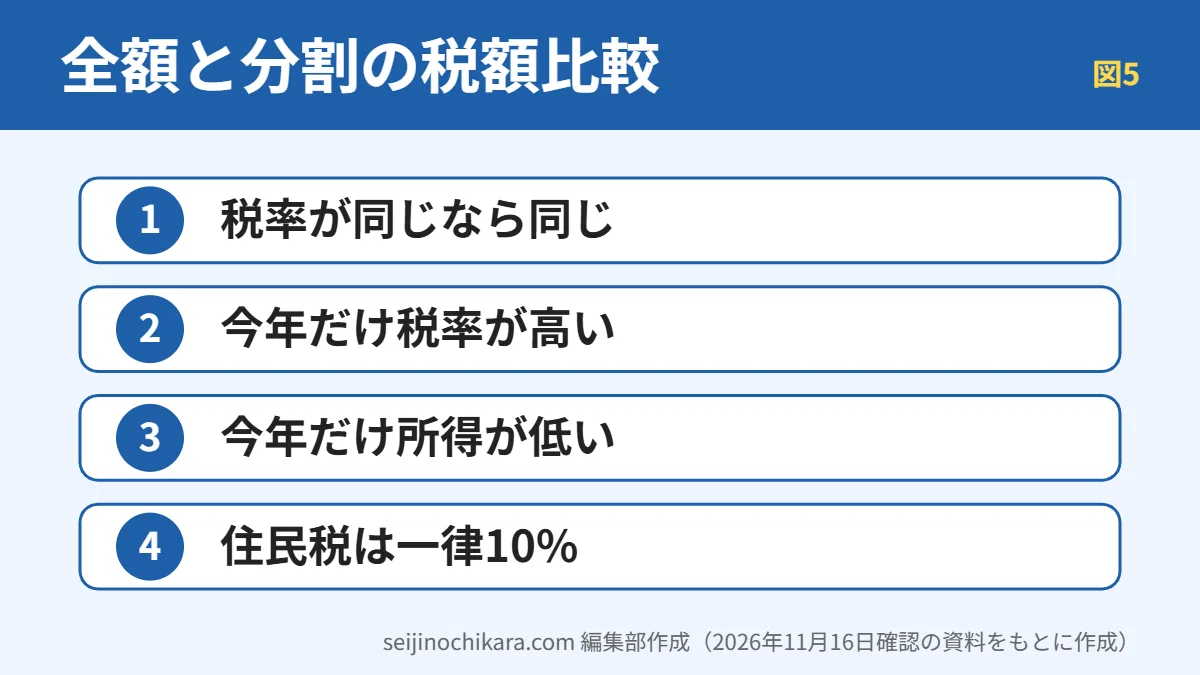
口座振替で417,150円を払い、毎年の所得税率がずっと10%と仮定します。全額を2026年に入れると、所得税が約41,700円、2027年度の住民税が約41,700円、合わせて約83,400円減る計算です。各年に分けても、合計の控除額は同じ417,150円なので、税率が毎年同じなら減る税金の合計もほぼ同じになります。違うのは「いつ減るか」だけです。
差が出るのは、年によって税率が変わるときです。たとえば2026年の税率が20%で、2027年以降は10%になると仮定すると、全額を2026年に入れたほうが所得税は約41,700円多く減ります(417,150円×10%の差)。逆に2026年の税率が5%で、2027年から10%に上がる見込みなら、分けたほうが有利になりやすいです。住民税は税率が一律10%なので、どちらを選んでも合計はほぼ変わりません。
もう一つの注意点は、子が卒業して就職し、厚生年金に入ったときです。前納した国民年金と重なった期間の保険料は、年金機構から還付の書類が届いて返ってきます。全額をすでに控除したあとで一部が戻った場合の直し方は、税務署に確認してください。去年の2年前納の証明書を今年使う方法は国民年金の2年前納、去年の証明書をまた使える?で詳しく説明しています。
次の2年前納は、2027年4月から始まる期間(2027年度・2028年度分)です。2028年度の保険料額は、この記事を書いた時点で年金機構の前納のページでは確認できなかったため、金額は書いていません。口座振替やクレジットカードなら、年度の途中からでも年度末(2年前納なら翌年度末)までをまとめて払える仕組みもあります(2024年3月以降の申込みから)。
学生納付特例の追納を親が払う場合
学生納付特例は、学生本人の前年の所得が一定以下なら保険料の納付が猶予される制度です。所得の基準は本人だけで判断し、家族の所得は関係ありません(年金機構)。猶予された期間は年金をもらう資格の期間には入りますが、年金の額には反映されません。
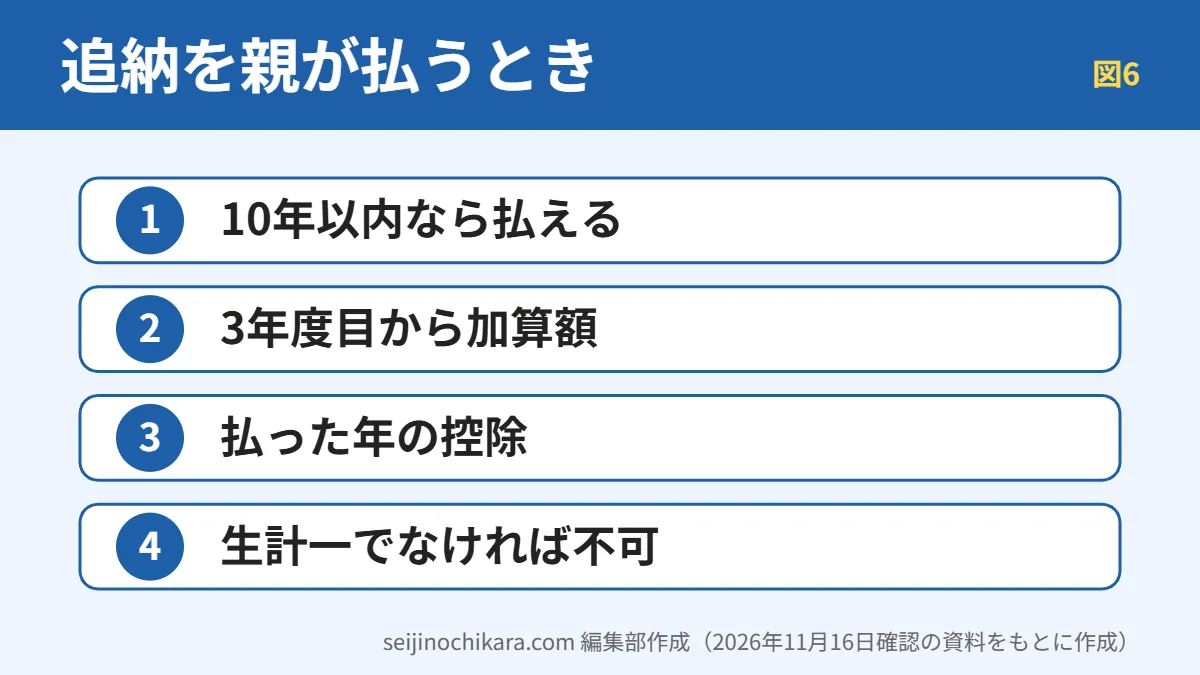
猶予された期間は、10年以内なら後から払う「追納」ができます。ただし、猶予を受けた年度の翌年度から数えて3年度目以降に追納すると、当時の保険料に加算額が上乗せされます。追納は原則として古い月から順に払います。追納した保険料も社会保険料控除の対象です(年金機構)。制度の全体は年金の追納制度とは?にまとめています。
年金機構が公表している、2026年度中に追納する場合の月額(学生納付特例の欄)は次のとおりです。
| 猶予を受けた年度 | 2026年度中に追納する月額 | 12か月分の合計(計算) | 加算額 |
|---|---|---|---|
| 2025年度(令和7年度) | 17,510円 | 210,120円 | なし |
| 2024年度(令和6年度) | 16,980円 | 203,760円 | なし |
| 2023年度(令和5年度) | 16,770円 | 201,240円 | あり |
| 2022年度(令和4年度) | 16,990円 | 203,880円 | あり |
追納を親が払った場合も、考え方は毎月の保険料と同じです。払った時点で子と生計を一にしていれば、払った年の親の控除にできます。気をつけたいのは、追納は卒業して何年もたってから考える家庭が多いことです。そのころ子が就職して自分の生活費をまかなっているなら、生計を一にしているとは言いにくく、親が払っても親の控除にはならない可能性が高いです。その場合は、子が自分で払って子の年末調整で控除するほうが、制度の形にそっています。
計算例も見てみましょう。2023年度に12か月分の学生納付特例を受けた子の分を、親が2026年12月に追納すると仮定します。月16,770円×12か月で201,240円です。この年の親の所得税率が10%なら、所得税が約20,100円、翌年度の住民税が約20,100円、合わせて約40,200円減る目安になります。ただし追納は古い月から順に払うので、もっと古い猶予期間がある場合はそちらが先です。
追納のしかたは、年金事務所に「追納申込書」を出し、届いた納付書で払います。口座振替やクレジットカードでは払えません。1枚が30万円を超える納付書はコンビニで払えないので、金融機関などを使います。12月に申し込むと納付書が年内に届かず、支払いが翌年になることもあるので、今年の控除にしたいなら早めに動きましょう。
証明書が子の名前で届いたときの書き方
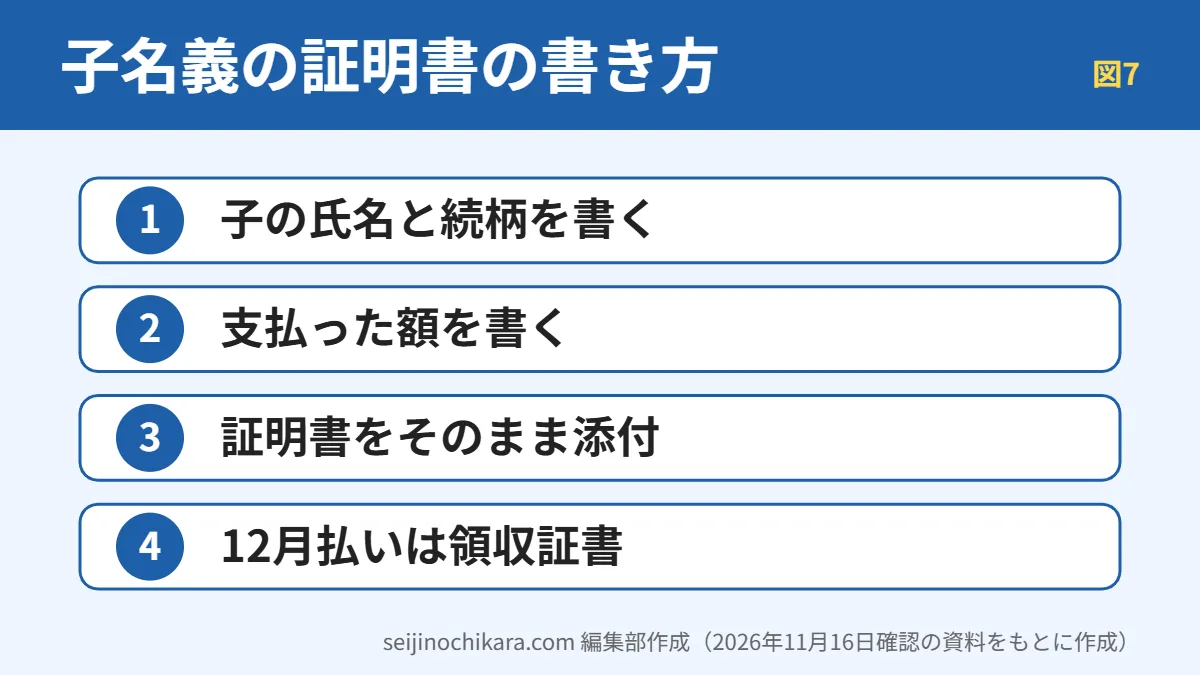
国民年金の控除証明書は、保険料を払った人ではなく、加入している本人(被保険者)あてに届きます。年金機構の証明書の見本にも「被保険者氏名」の欄があります。つまり、親が払っても証明書は子の名前です。名前を書き直したり、親あてに出し直してもらったりする必要はありません。
令和8年分の控除証明書は、2026年1〜9月に納付した人には10月下旬から11月上旬に順次送られます。10〜12月に初めて納付した人には、2027年2月上旬に送られます(年金機構)。一人暮らしの子の住所に届いていることも多いので、子に連絡して受け取りましょう。
「給与所得者の保険料控除申告書」の社会保険料控除の欄は、次の手順で書きます。全体の書き方は年末調整2026の書き方も参考にしてください。
- 社会保険の種類の欄に「国民年金」と書く。
- 保険料支払先の名称の欄に「日本年金機構」と書く。
- 保険料を負担することになっている人の欄に、子の氏名(例:山田 花子)と、あなたとの続柄「子」を書く。
- あなたが本年中に支払った保険料の金額の欄に、親が2026年中に実際に払った額を書く。
- 子の名前の控除証明書を添付する。証明書の発行より後に払った分は、その領収証書も添える。
- 2年前納を各年に分けるときは、2026年分の証明書の金額だけを書き、残りの証明書は保管する。
記入するとこうなる、という例を表にしました。2026年中に親が12回分(1年分)を払ったと仮定した例です。
| 申告書の欄 | 書く内容(例) |
|---|---|
| 社会保険の種類 | 国民年金 |
| 保険料支払先の名称 | 日本年金機構 |
| 保険料を負担することになっている人(氏名) | 山田 花子(子の氏名) |
| あなたとの続柄 | 子 |
| あなたが本年中に支払った保険料の金額 | 215,040円(親が払った分だけ) |
| 添付するもの | 子の名前の控除証明書、証明書より後に払った分の領収証書 |
たとえば、毎月払いで2026年1〜12月の12回を親がコンビニで払ったと仮定します。証明書の「納付済額」は9月までの分なので、10〜12月に払った分は「見込額」として表示されるか、領収証書で示すことになります。年金機構は、証明書の金額より後に払った保険料がある場合は、その領収証書を添付して申告するよう案内しています。見込額のまま書いてよいかは勤務先によって運用が違うので、提出前に担当者に確認しましょう。
国税庁の記載例でも、社会保険料控除の欄に書くのは「あなたが直接支払った」社会保険料で、国民年金保険料を書くときは証明書の添付などが必要だとされています。証明書がないと控除を受けられないことがあるので、なくしたときは「ねんきんネット」などで再発行を申し込みます(受付から発送まで約1週間)。
よくある失敗と直し方
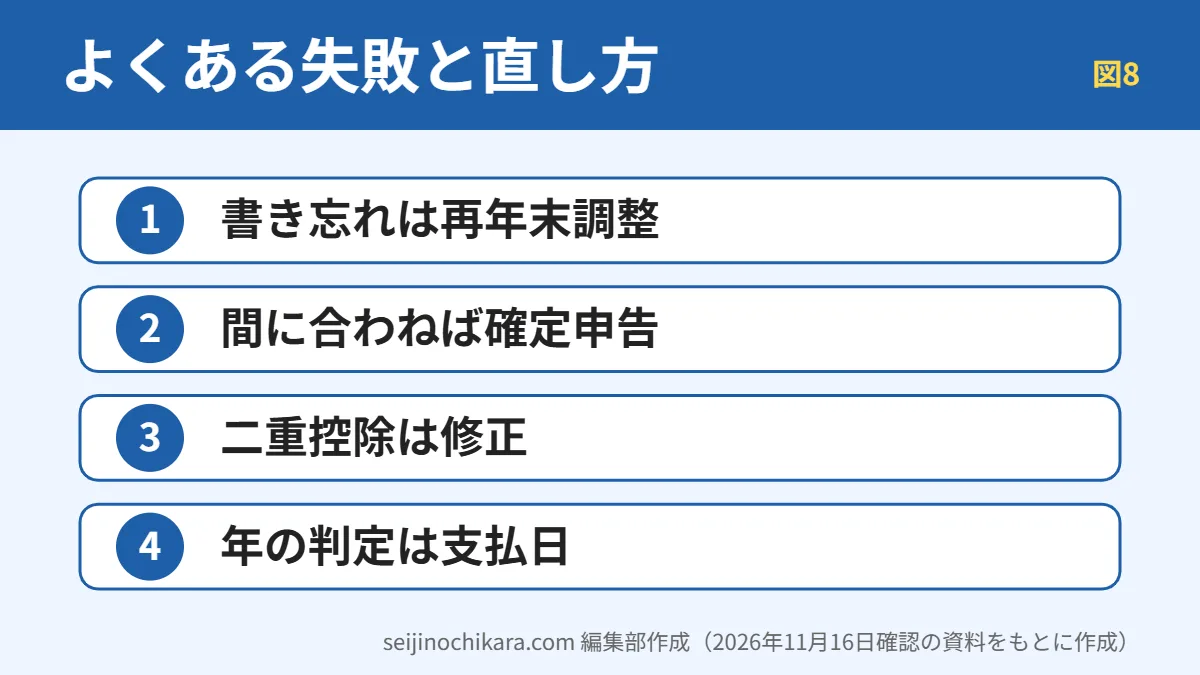
| よくある失敗 | 何が起きる | 直し方 |
|---|---|---|
| 子の国民年金を書き忘れて提出した | 控除が入らず税金が多いまま | 勤務先が年末調整をやり直せる時期なら申し出る。間に合わなければ確定申告 |
| 親と子(バイト先)の両方で同じ保険料を控除 | 二重控除になる | 実際に払った人の分だけにして、もう一方を直す |
| 1月に払った12月分を前年分に入れた | 年がずれている | 支払日の年に入れ直す。申告後なら勤務先か税務署に相談 |
| 証明書が届かず空欄で出した | 控除が入らない | 再発行して年末調整のやり直しか確定申告 |
| 2年前納を全額と分割で混ぜて書いた | 翌年に二重に入れるおそれ | どちらの方法にしたかメモして証明書と一緒に保管 |
出し忘れたときの流れは年末調整の保険料控除を出し忘れたら?で詳しく説明しています。会社での年末調整に間に合わなかった場合でも、確定申告をすれば控除を受けられます。
よくある質問
学生のうちに払うべき?学生納付特例にするべき?
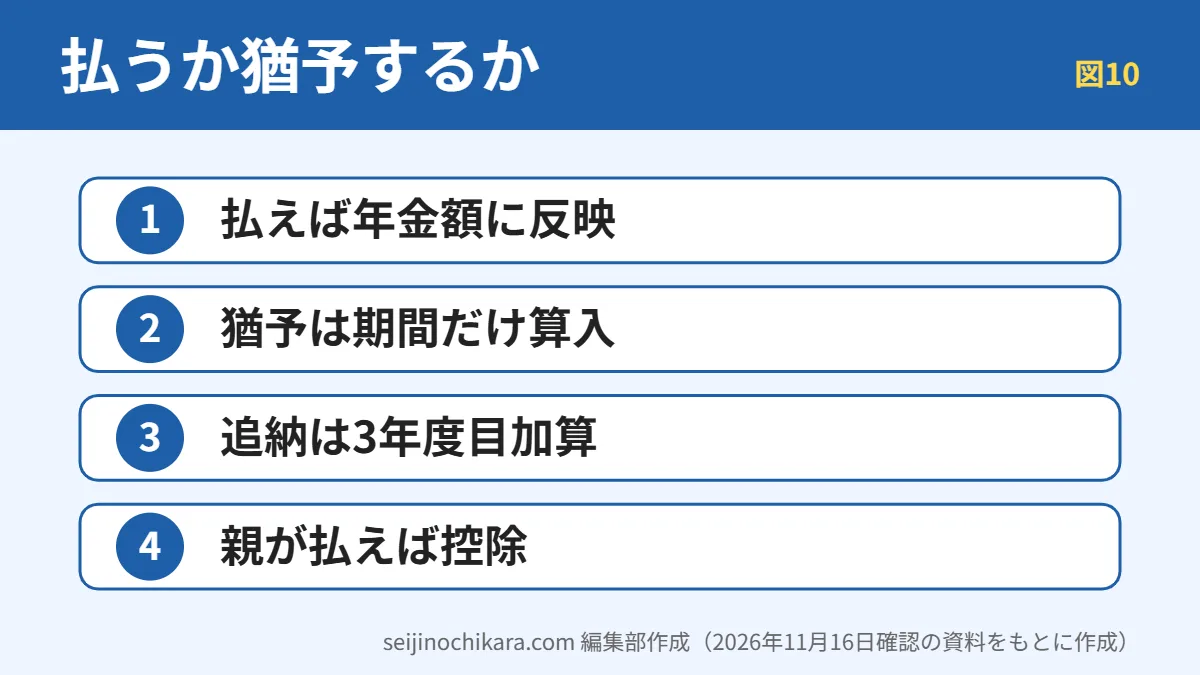
どちらが正解という決まりはありません。事実として、学生納付特例の期間は年金の額に反映されず、後から追納すると3年度目以降は加算額がつきます。年金機構も、余裕があれば早めに納めるほうが有利だと説明しています。一方で、今のうちに親が払えば親の控除になります。子が将来受け取る年金の額、親の税金が減る額、家計の余裕の3つを並べて、家族で話し合って決めるとよいでしょう。学生納付特例を申請したあとに払いたくなったときは、年金事務所に連絡してください。申請書の案内には、申請日以降に対象期間の保険料を納めた場合は、後日ほかの期間に充てるか払い戻しになると書かれています。
子がアルバイト先で年末調整をするとき、子の申告書にも書いていい?
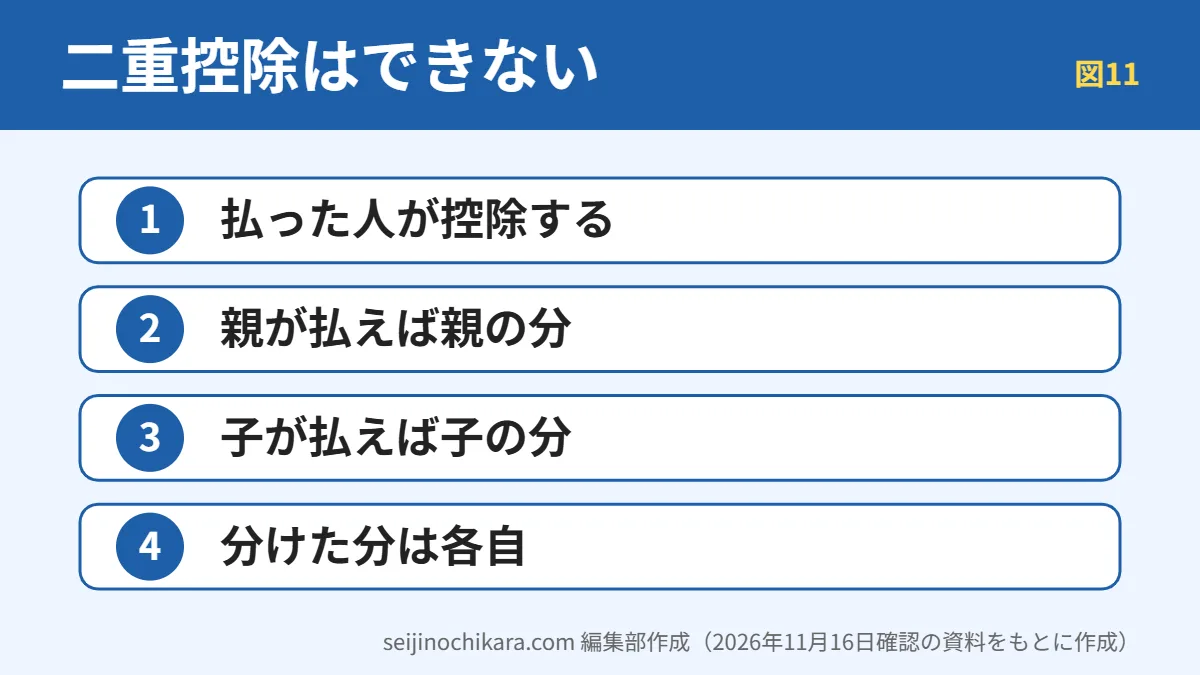
同じ保険料を親と子の両方で控除することはできません。親が払った分は親の申告書だけに書き、子の申告書には書かないようにします。子が自分のアルバイト代から払った月があれば、その月の分は子の控除です。証明書は1枚なので、どの月を誰が払ったかを家族で整理してから書きましょう。
証明書が届かない、なくしたときは?
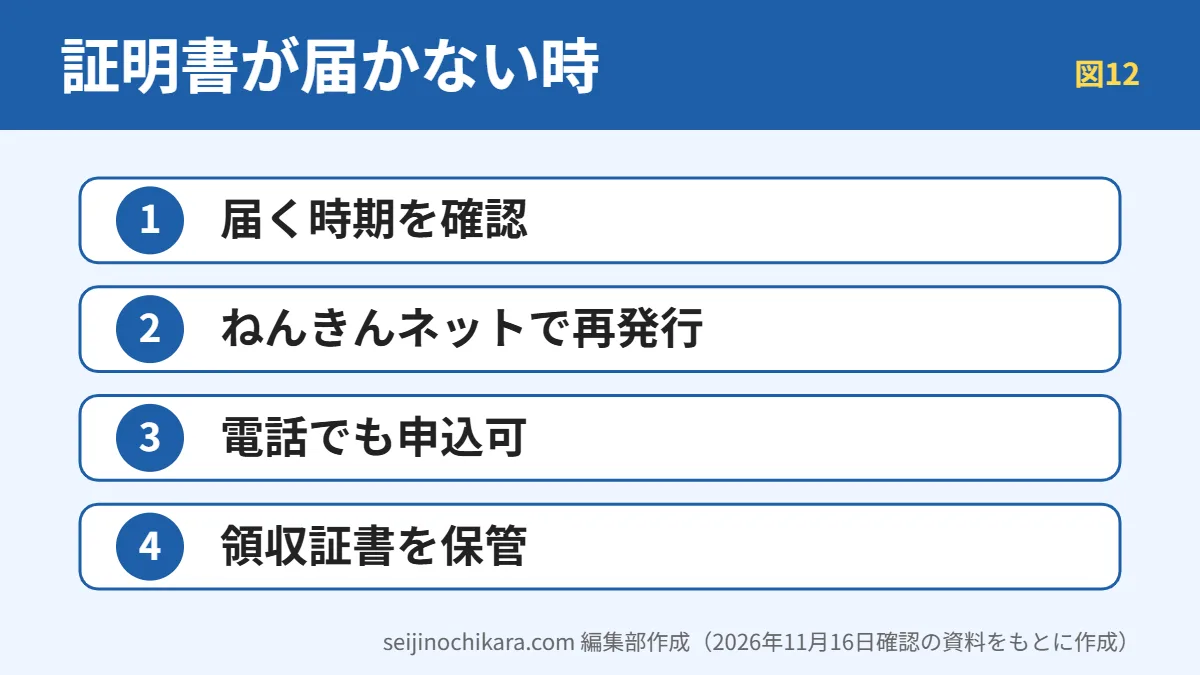
2026年10月以降に初めて払った場合、証明書は2027年2月上旬に届く予定なので、年末調整には間に合いません。その場合は領収証書を使えるか勤務先に確認し、だめなら確定申告をします。なくしたときは、ねんきんネットのほか、ねんきん加入者ダイヤルなどでも再発行を受け付けています。マイナポータルで電子データを受け取る設定にしている場合は紙の証明書は郵送されず、電子データをe-Taxの確定申告などに使います。また国税庁No.1130によると、令和8年分以後の確定申告を2027年1月1日以後に出すときは、決められた事項を書いた明細書を付ければ、証明書の添付の代わりにできるとされています(この説明は確定申告についてのもので、年末調整では証明書の添付などが必要です)。
子の年収によって、親の扶養控除はどうなる?
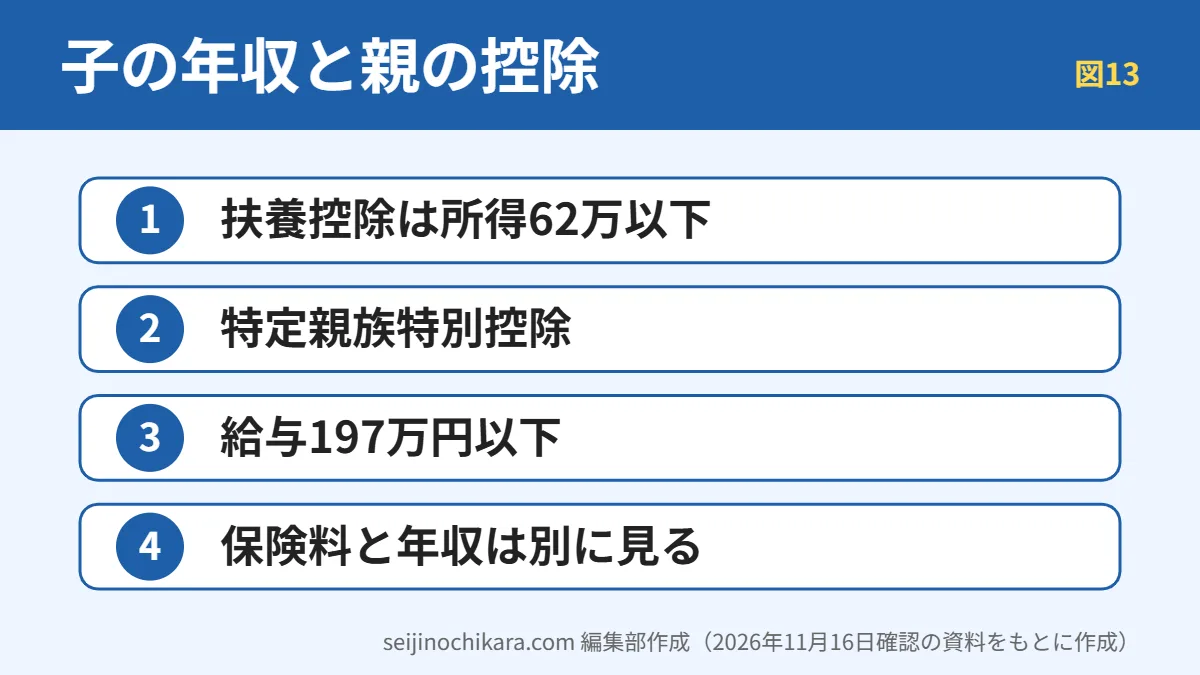
子の国民年金を親が払っても、子の所得は増えません。扶養控除や特定親族特別控除は、子の所得で決まる別の控除です。国税庁のNo.1180では令和8年分から扶養親族の合計所得金額の要件を62万円以下としています。No.1177では、19歳以上23歳未満の子で扶養控除の対象にならない場合でも、合計所得金額123万円以下(給与だけなら給与収入197万円以下)なら特定親族特別控除を受けられるとしています。もう一つ知っておきたいのは、合計所得金額は社会保険料控除などを引く前の金額だという点です。子が自分で国民年金を払っても子の合計所得金額は下がらないので、親の扶養控除の判定には影響しません。子の年収の確認は、勤務先や税務署の案内で確かめてください。
次にすること
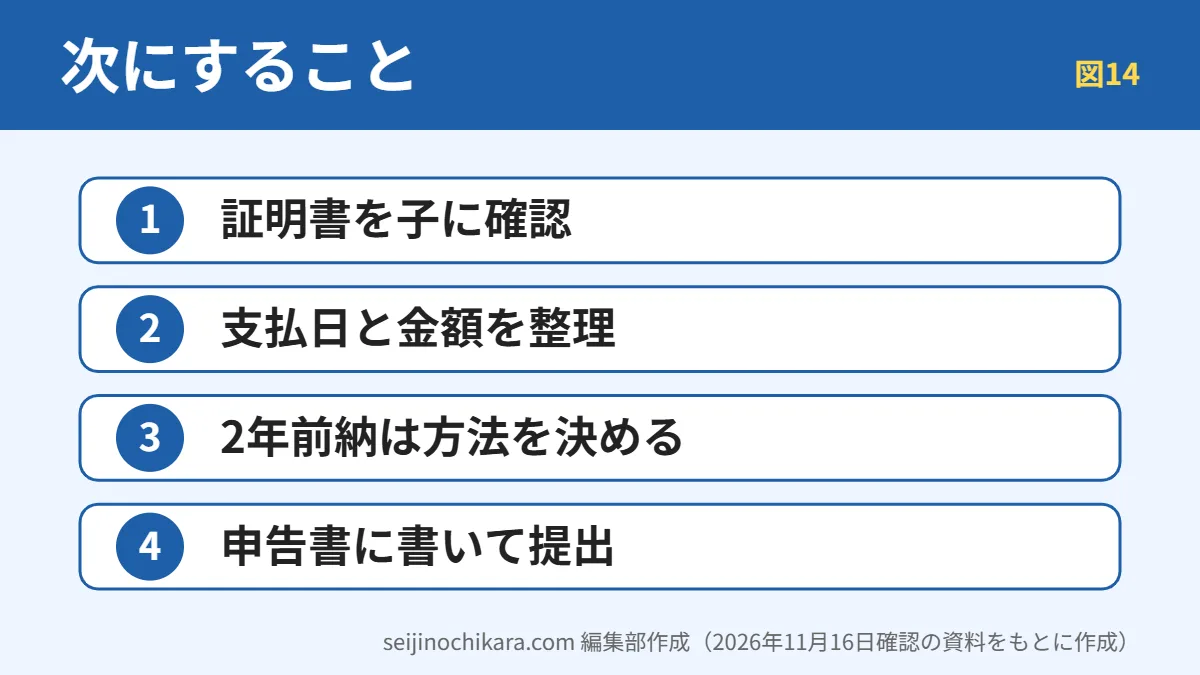
今年の年末調整に間に合わせるために、次の順で進めると迷いにくくなります。
- 子に、日本年金機構から控除証明書が届いているか確認し、手元に送ってもらう。
- 2026年中に親が払った日と金額を、領収証書や通帳で一覧にする。1月払いの分は来年に回す。
- 2年前納をしているなら、全額か分割かを決め、どちらにしたかをメモする。
- 年内にまとめて払いたい未納分や追納があれば、30万円の上限と年末年始の休みを考えて早めに払う。
- 保険料控除申告書に子の氏名・続柄・支払額を書き、証明書を添えて勤務先に出す。迷う点は勤務先の担当者か税務署に確認する。
参考にした資料
- 国税庁 タックスアンサーNo.1130 社会保険料控除(確認日:2026年11月16日)
- 国税庁 No.1130 社会保険料控除 Q&A(子の保険料、前納、2年前納、生計一の判定時点)(確認日:2026年11月16日)
- 国税庁 通達「生計を一にしているもの」の意義(確認日:2026年11月16日)
- 国税庁 令和8年分 給与所得者の保険料控除申告書の記載例(確認日:2026年11月16日)
- 国税庁 タックスアンサーNo.1177 特定親族特別控除(確認日:2026年11月16日)
- 国税庁 タックスアンサーNo.1180 扶養控除(確認日:2026年11月16日)
- 日本年金機構 国民年金保険料の2年前納(確認日:2026年11月16日)
- 日本年金機構 口座振替の前納・早割のご案内(PDF)(確認日:2026年11月16日)
- 日本年金機構 納付書でのお支払い(確認日:2026年11月16日)
- 日本年金機構 令和8年分社会保険料(国民年金保険料)控除証明書の発行(確認日:2026年11月16日)
- 日本年金機構 令和8年 控除証明書(A4)の見方(確認日:2026年11月16日)
- 日本年金機構 FAQ 領収証書が手元にない場合(後から納付した分は領収証書を添付)(確認日:2026年11月16日)
- 日本年金機構 国民年金保険料の学生納付特例制度(確認日:2026年11月16日)
- 日本年金機構 学生納付特例申請について(PDF)(確認日:2026年11月16日)
- 日本年金機構 国民年金保険料の追納制度(確認日:2026年11月16日)
- 日本年金機構 FAQ 重複して納めた保険料の還付(確認日:2026年11月16日)
- 日本年金機構 年度途中からの前納(口座振替・クレジットカード)(確認日:2026年11月16日)