年末調整で保険料の控除証明書を出し忘れたり、金額を書き間違えたりしても、取り戻す道は2つあります。会社が源泉徴収票を渡す翌年1月末までなら会社に「再年末調整(やり直しの計算)」を頼めます。それを過ぎたり会社が応じなかったりしたら、自分で確定申告(還付申告)をすれば5年間さかのぼって取り戻せます。この記事では、どちらを選ぶかの目印、手順と必要書類、2026年(令和8年分)から始まった新しい特例、いくら戻るかの試算までまとめます。
結論:「1月末」と「5年」の2つの期限で考える
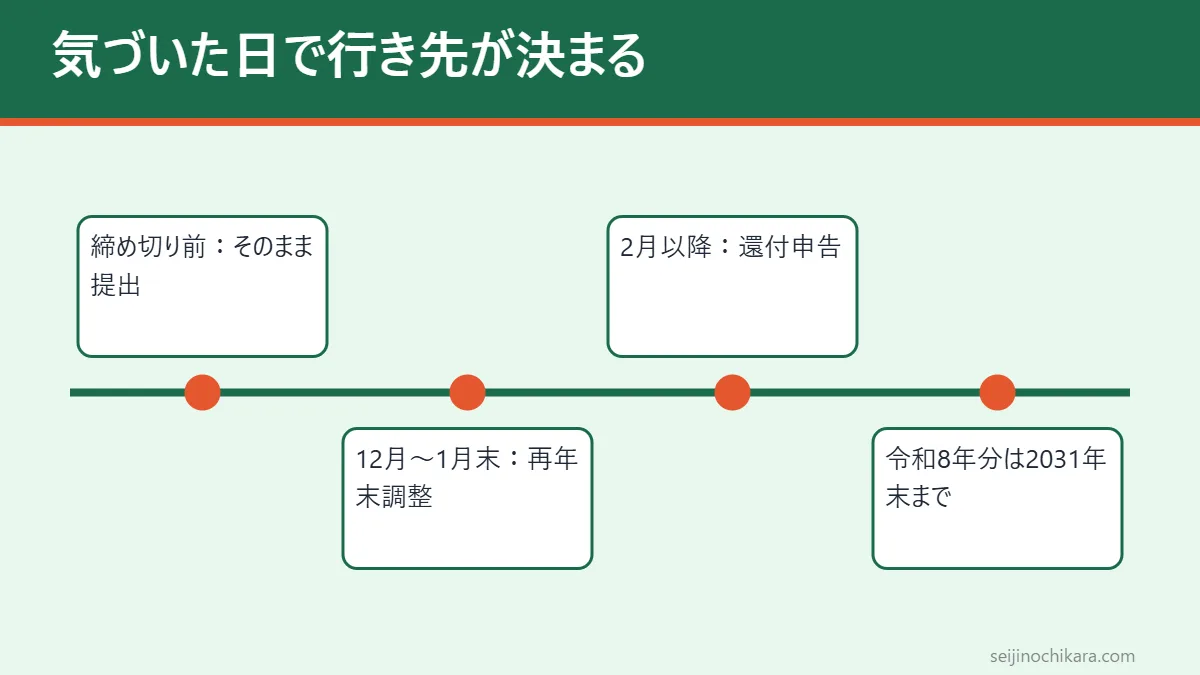
出し忘れに気づいたら、まず「今日が何月何日か」を確かめてください。行く先は日付でほぼ決まります。2026年11月16日の時点では、多くの会社で年末調整の書類の社内締め切りがまだ先か、ちょうど今ごろです。
| 気づいた時期 | やること | 相手 |
|---|---|---|
| 会社の社内締め切りの前 | 証明書をそのまま出す。出した申告書の書き直しも頼める | 会社(総務・経理) |
| 締め切り後〜12月の給与で精算される前 | 遅れて出してよいか、すぐ相談する | 会社 |
| 年末調整が終わった後〜2027年1月末 | 再年末調整を頼む(会社が応じれば、確定申告はいらない) | 会社 |
| 2027年2月以降、または会社が断ったとき | 確定申告(還付申告)をする | 税務署(e-Taxも可) |
| 2031年12月31日まで | 令和8年分の還付申告ができる最後の日 | 税務署 |
2つの道のどちらを選んでも、正しく控除されれば戻るお金は基本的に同じです。ちがうのは「手間」と「お金が戻るタイミング」です。次のチェックリストで、自分がどちら向きかを見てみましょう。
- 今は1月末より前で、会社の担当者に連絡がつく → まず会社に再年末調整を頼む
- 証明書がまだ届いていない・なくした → 再発行を待つ間に1月末を過ぎそうなら確定申告を前提にする
- 医療費控除やふるさと納税(6自治体以上など)でどうせ確定申告をする → 一緒に確定申告に入れたほうが早い
- 会社に家族の事情などを知られたくない → 確定申告を選んでもよい
- 多く書きすぎた(実際より大きい金額を書いた) → 時期に関係なく、すぐ会社に伝える
ケース別:こんな場合はどっちを選ぶ?
| 例(仮の場面) | おすすめの道 | 理由 |
|---|---|---|
| 11月下旬、地震保険の証明書を出していないと気づいた | 会社にそのまま出す | 年末調整の計算前なら、ふつうの提出と同じ扱いで済む |
| 12月の給与明細を見て、生命保険料控除が少ないと気づいた | 会社に再年末調整を頼む | 1月末まで時間があり、確定申告の手間がいらない |
| 2月に入ってから、子の国民年金を払ったことを思い出した | 確定申告(還付申告) | 源泉徴収票が渡った後なので、会社ではやり直せない |
| 医療費が多かった年に、iDeCoの証明書も出し忘れた | 確定申告にまとめる | 医療費控除は年末調整ではできないので、どうせ申告が必要 |
| 12月中に退職し、年末調整を受けていない | 確定申告(還付申告) | 年末調整の対象外なので、そもそも会社のやり直しはない |
どの場面でも、控除の対象になる保険料は「その年の1月1日から12月31日までに実際に払った額」です。12月に払う予定の保険料を見込みで書くのではなく、証明書の「申告額」や見込み額の欄をよく見て書きます。年の途中で解約した保険は、証明書の金額が実際の支払額と合っているかも確かめましょう。
会社にやり直してもらう「再年末調整」の期限と頼み方
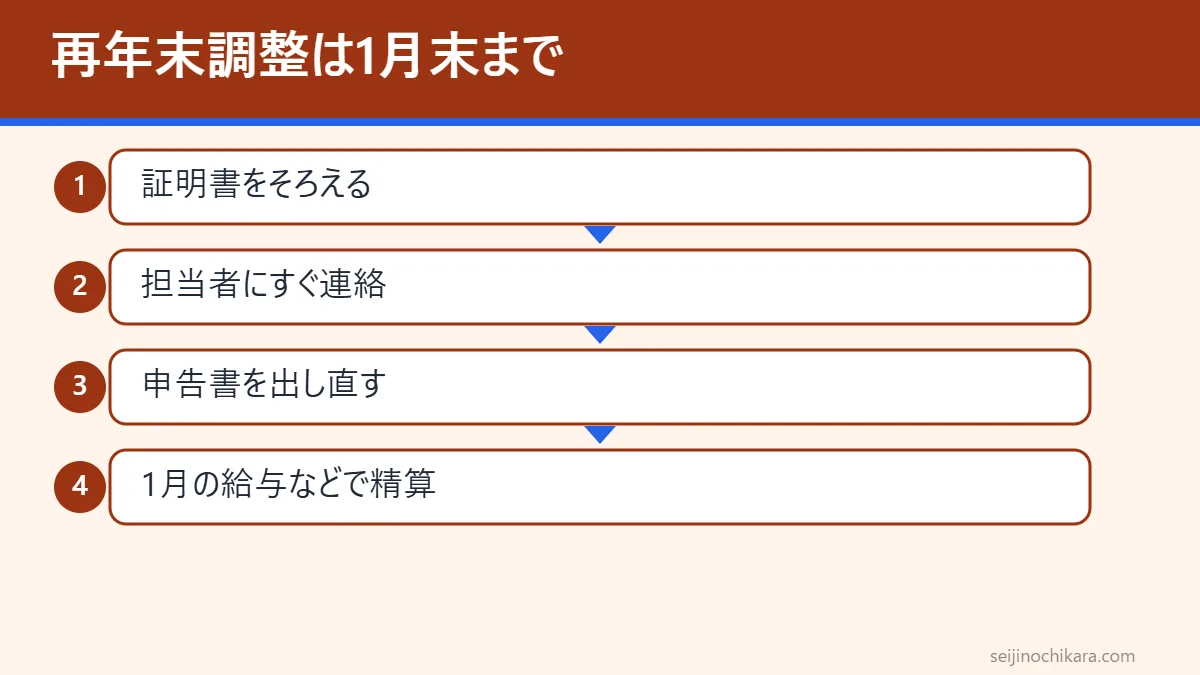
国税庁の「令和8年分 年末調整のしかた」では、年末調整の後でも、給与所得の源泉徴収票を本人に渡す翌年1月末日までなら、年末調整をやり直せる(再調整できる)と説明されています。令和8年分なら、期限は2027年1月31日です。
期限が「1月末」になる理由
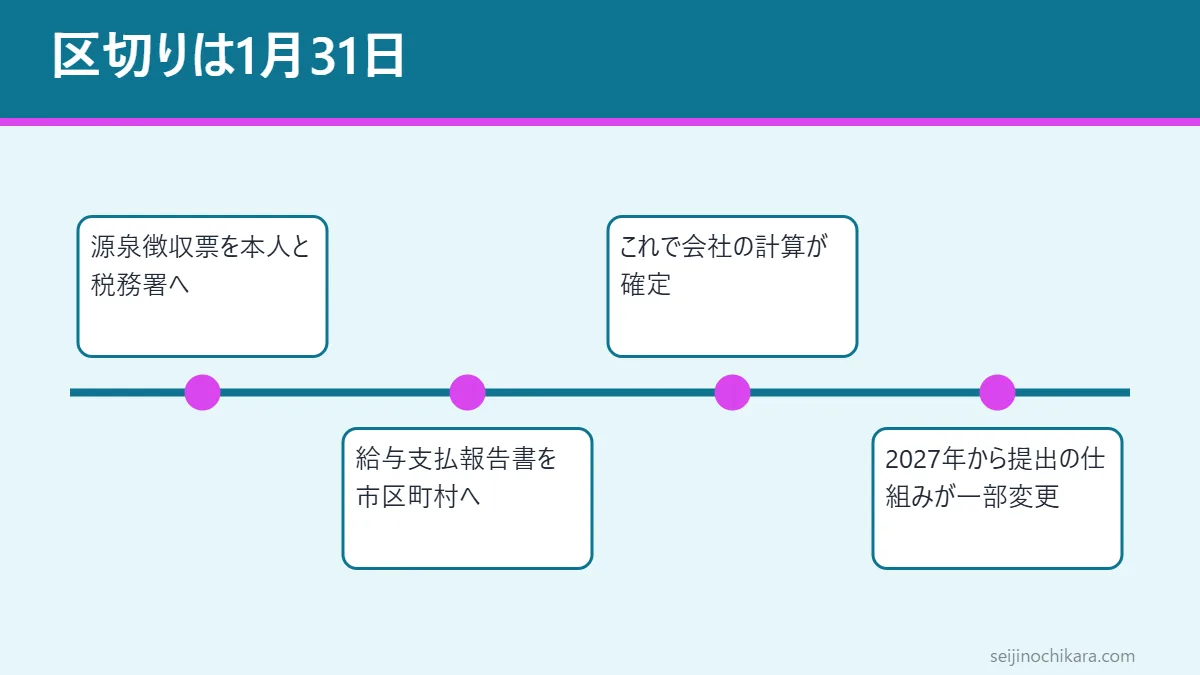
会社は、1年分の給与と税金を書いた「源泉徴収票」を、翌年1月31日までに税務署へ出し、本人にも渡します。同じころ、住民税を計算するための「給与支払報告書」も市区町村へ出します。この書類が出てしまうと、会社の計算は「確定した」形になるため、やり直せる区切りが1月末になっています。
なお国税庁によると、2027年(令和9年)1月以降は、会社が市区町村へ給与支払報告書を出せば、税務署へ源泉徴収票を出したものとみなされる仕組みに変わります。会社側の手続きの話で、本人への源泉徴収票の交付は今までどおり必要です。
保険料控除申告書を出し忘れたときの国税庁の考え方
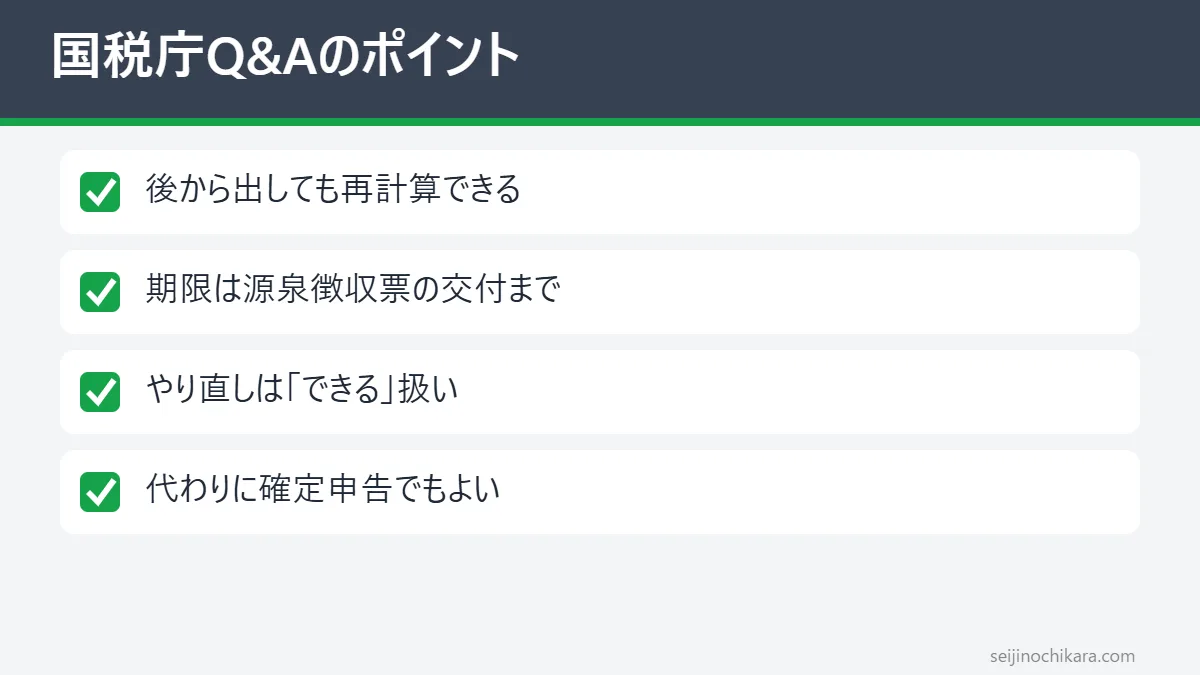
国税庁の「令和8年分 年末調整Q&A」では、配偶者控除等の申告書を出し忘れたまま年末調整が終わった場合でも、申告書を出せば翌年1月の源泉徴収票の交付のときまでに年末調整をやり直せる、とされています。そして、保険料控除申告書なども同じ扱いだと注記されています。また、やり直しに代えて確定申告で還付を受けることもできる、とも書かれています。
ここで大事なのは「やり直すことができる」という書き方です。会社の義務として必ずやり直さなければならない、とまでは書かれていません。そのため、会社の事務の都合で「もう締めたので確定申告でお願いします」と言われることもあります。
会社への頼み方(手順)
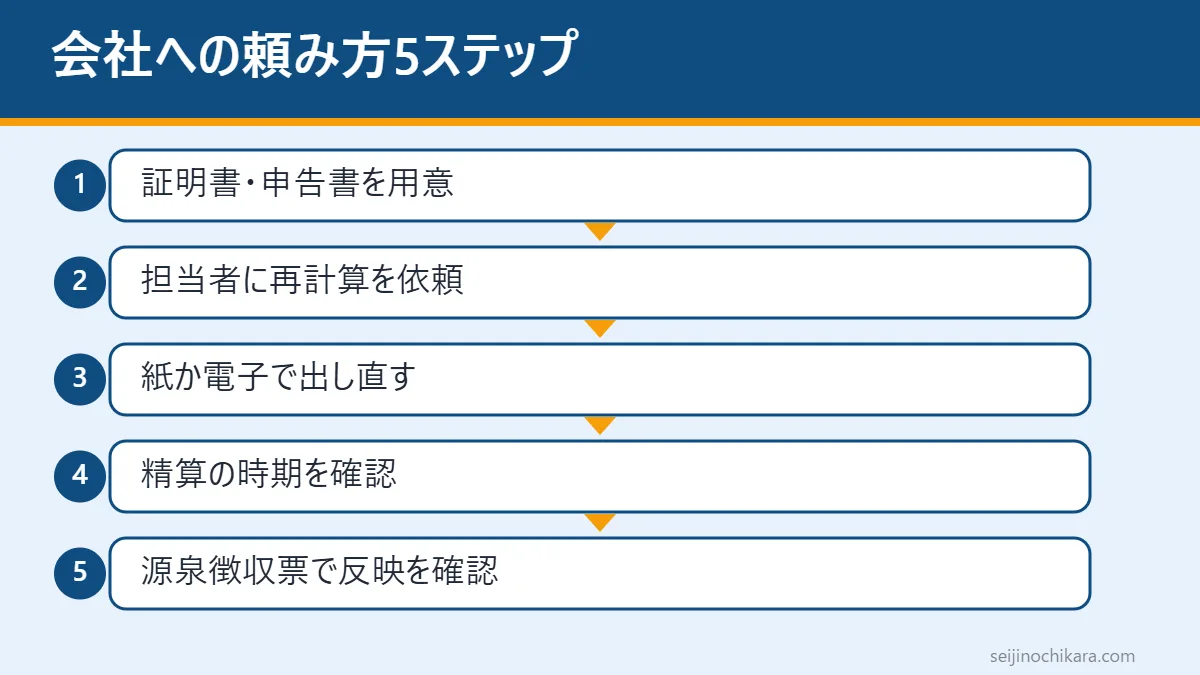
- 出し忘れた証明書(または書き直した保険料控除申告書)を手元にそろえる
- 総務・経理の担当者に「年末調整の再計算をお願いできますか」と、できるだけ早く連絡する
- 会社の指示に合わせて、紙または年末調整ソフト(電子)で申告書を出し直す
- 差額は、多くの場合1月の給与などで精算される。精算の時期は会社に確認する
- 1月に受け取る源泉徴収票の「生命保険料の控除額」などの欄に反映されているか見る
会社に断られたら、それ以上こだわる必要はありません。確定申告で同じ金額を取り戻せます。源泉徴収票は確定申告で使うので、なくさずに取っておきましょう。
会社に頼めない・頼みにくいときの考え方
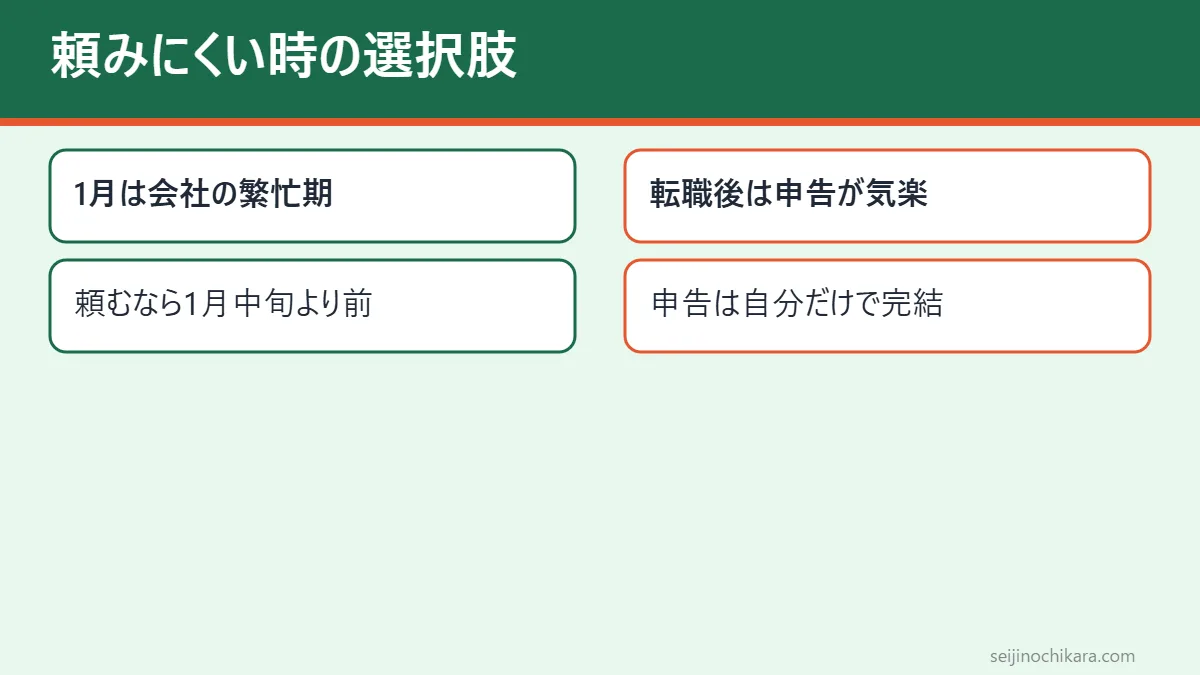
担当者が少ない会社や、年末調整を外部の事務所に任せている会社では、1月は源泉徴収票や給与支払報告書の作成でとても忙しい時期です。頼むなら、1月の中旬より前を目安に早めに連絡するのが思いやりです。転職して前の会社に連絡しにくい、すでに1月末が近いといった場合は、最初から確定申告を選んでもかまいません。確定申告は会社を通さずに自分だけで完結するので、だれかの返事を待つ必要がありません。
書き間違えたとき:少なく書いた場合と多く書いた場合
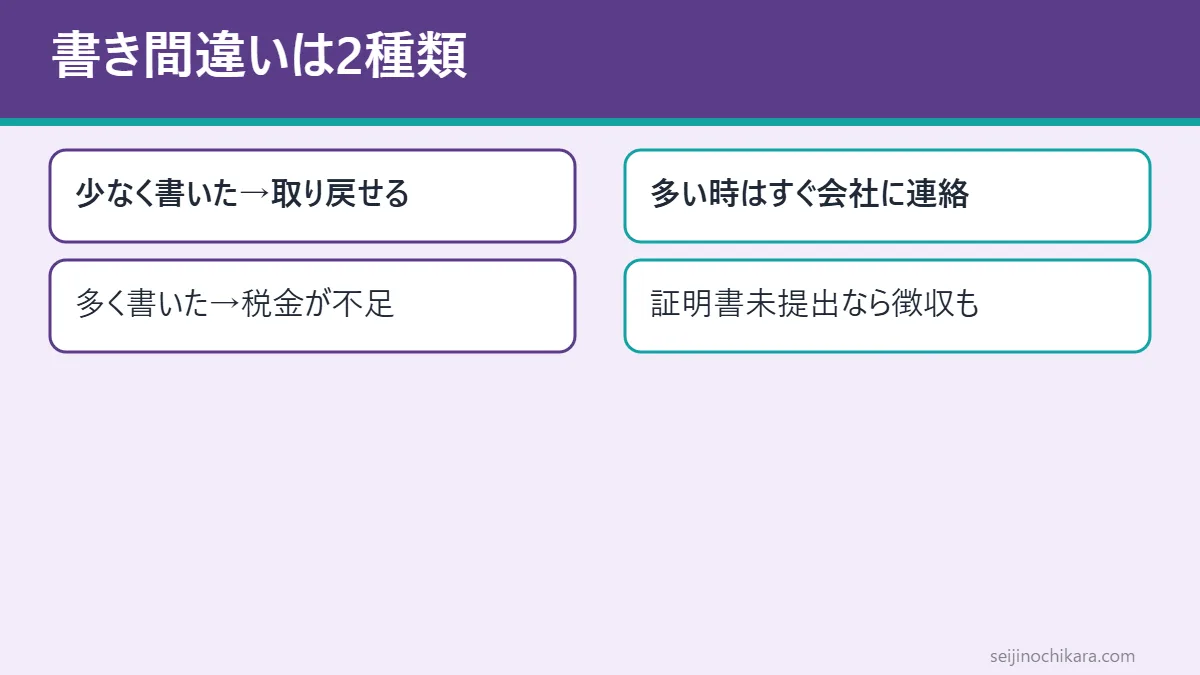
少なく書いた(控除が足りない)場合は、出し忘れと同じです。1月末までは再年末調整、その後は確定申告で取り戻します。
多く書いた(控除が多すぎる)場合は、税金が足りない状態です。国税庁Q&Aでは、申告書の記載誤りがわかったときは、会社が本人に訂正を頼み、正しい控除額で年末調整をすることになっています。また、証明書を後で出す約束で控除したのに1月末までに出なかった場合は、その保険料を除いて計算し直し、足りない税金を徴収するとされています。間違いに気づいたら、すぐ会社に伝えるのがいちばん安全です。
自分で確定申告(還付申告)する手順と必要書類
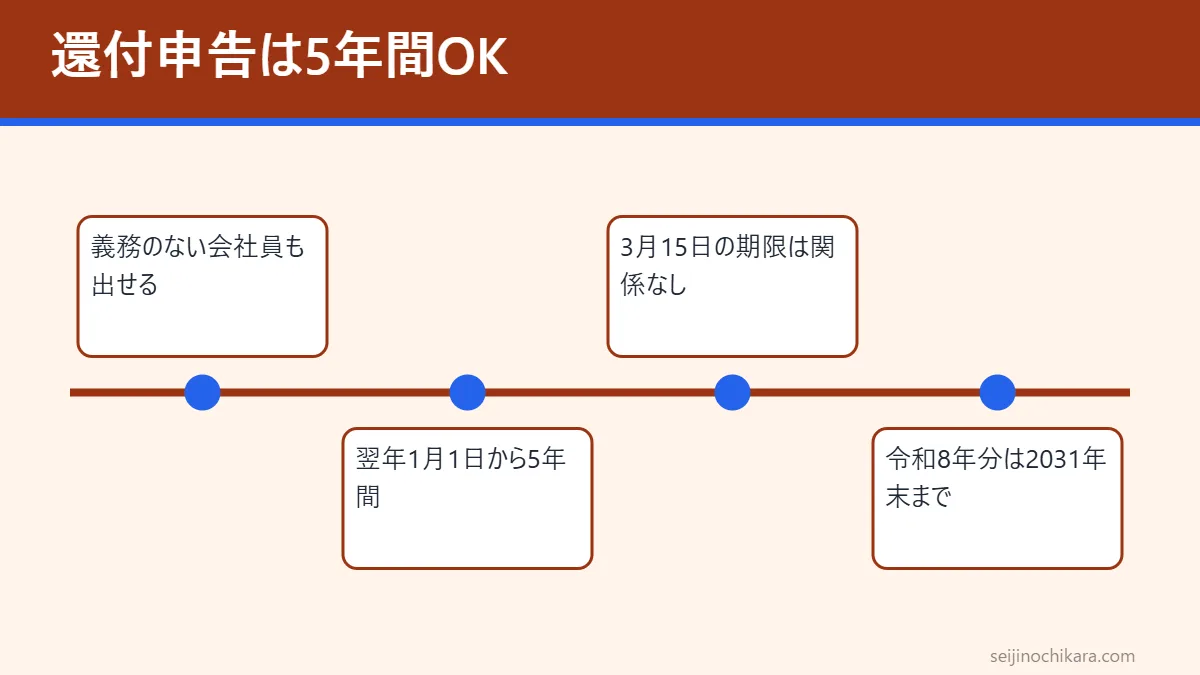
確定申告をする義務がない会社員でも、払いすぎた税金を返してもらうための「還付申告」ができます。国税庁のタックスアンサー(No.2030)によると、還付申告書はその年の翌年1月1日から5年間提出でき、3月15日までの確定申告の期間とは関係ありません。令和8年分なら、2027年1月1日から2031年12月31日までです。
確定申告の手順
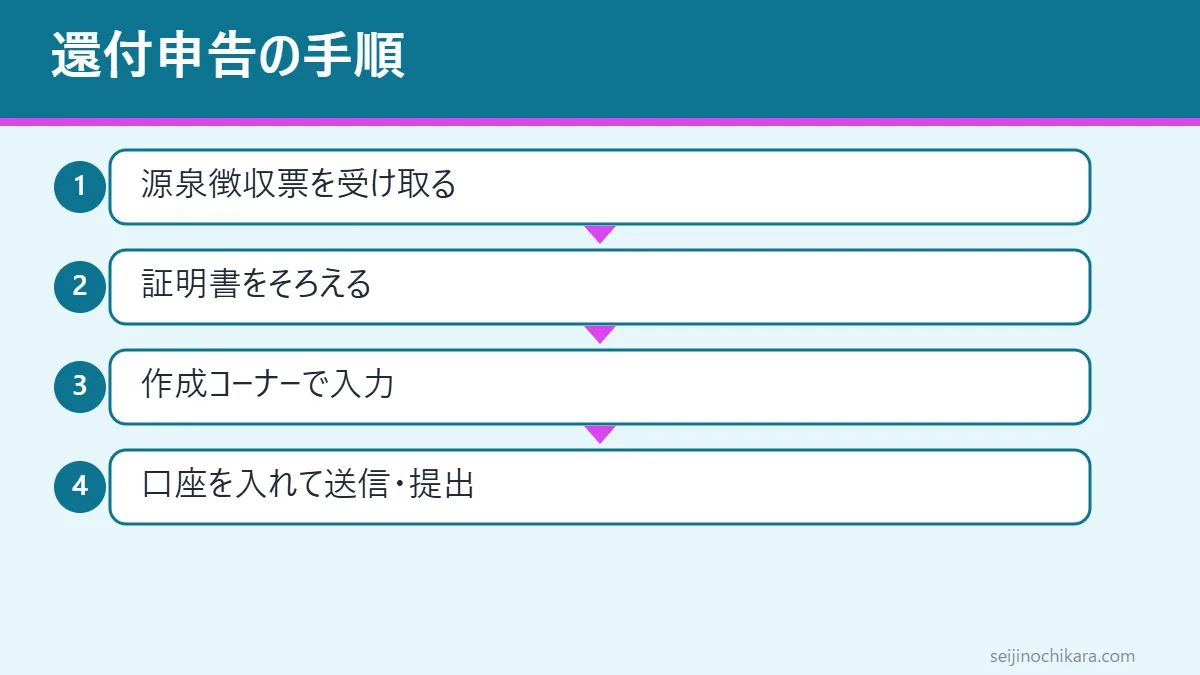
- 会社から令和8年分の源泉徴収票を受け取る(2027年1月ごろ)
- 出し忘れた控除証明書をそろえる。なくした場合は再発行を頼む
- 国税庁の「確定申告書等作成コーナー」を開き、源泉徴収票の金額を入力する
- 出し忘れた控除(生命保険料控除・地震保険料控除・社会保険料控除・小規模企業共済等掛金控除)の金額を入力する
- 還付金を受け取る本人名義の口座を入力する
- e-Taxで送信するか、印刷して税務署へ郵送・持参する
- 控えと証明書を保管する(e-Taxで証明書を出さなかった場合も保管が必要)
年末調整ですでに受けた控除(たとえば会社で控除済みの生命保険料)も、源泉徴収票の金額を入れれば申告書に反映されます。出し忘れた分だけを足すイメージです。
控除ごとの必要書類
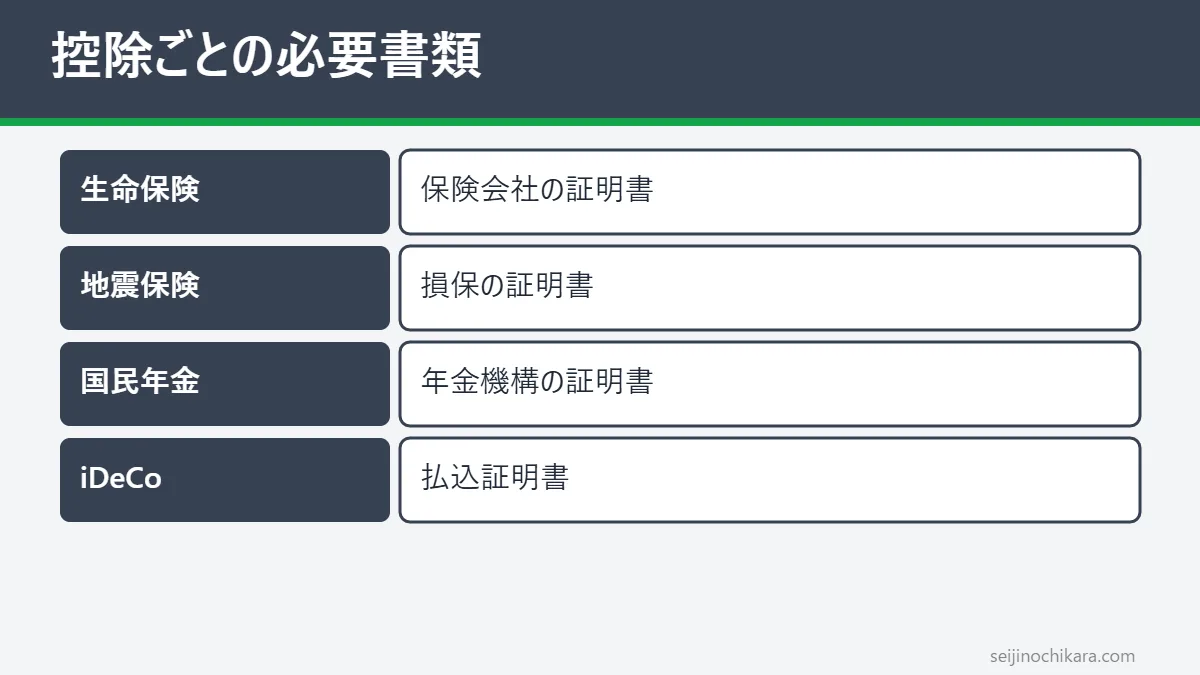
| 控除の種類 | 必要な書類 | ポイント |
|---|---|---|
| 生命保険料控除 | 保険会社の控除証明書 | 新契約は金額にかかわらず必要。旧契約は1契約で年9,000円以下なら不要 |
| 地震保険料控除 | 損害保険会社の控除証明書 | 年末調整で控除済みの分は不要 |
| 社会保険料控除(国民年金など) | 日本年金機構の控除証明書など | 給与から引かれた健康保険・厚生年金は証明書いらず。自分で払った国民年金は必要 |
| 小規模企業共済等掛金控除(iDeCo) | 国民年金基金連合会などの払込証明書 | 給与天引きの分は証明書いらず。自分の口座から払った分は必要 |
| 共通 | 源泉徴収票、本人確認書類、還付先の口座 | 源泉徴収票は申告書への添付は不要だが、金額の入力に使う |
小規模企業共済等掛金控除については、令和8年分以後の確定申告書を2027年1月1日以後に出す場合、証明書の添付・提示の代わりに、決められた項目を書いた明細書を付ける方法も認められると国税庁は案内しています。
e-Taxとマイナポータル連携を使うと楽になる
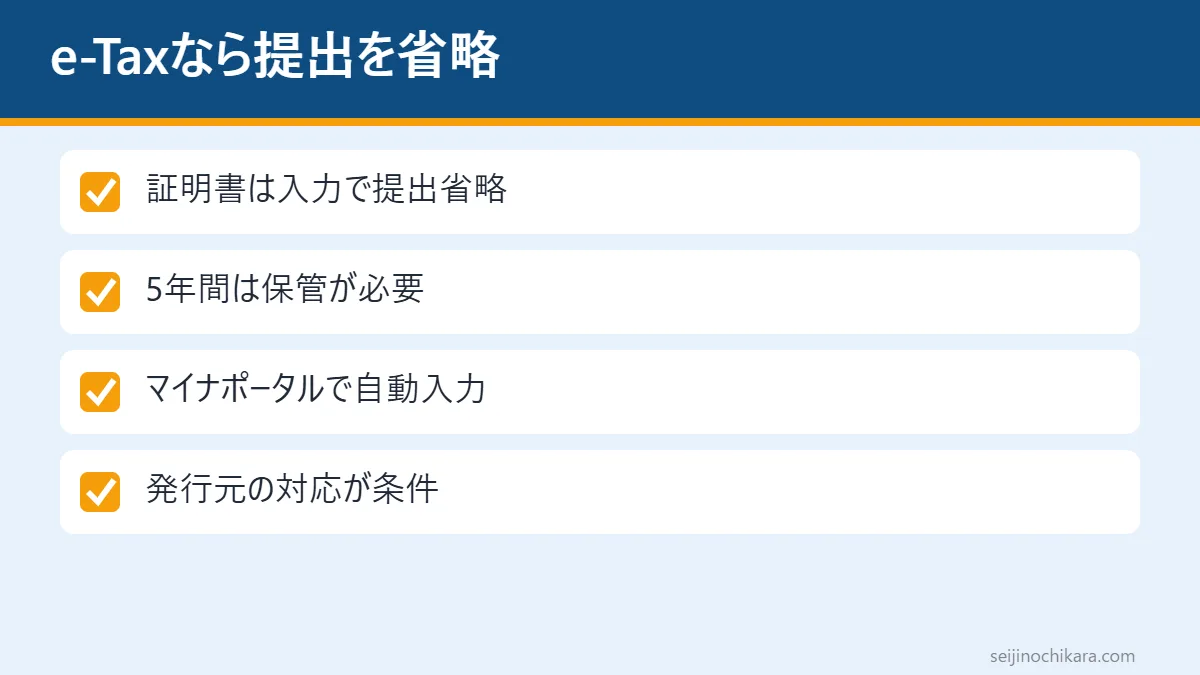
国税庁のタックスアンサー(No.1904)によると、e-Taxで申告するときは、生命保険料・地震保険料・社会保険料・小規模企業共済等掛金の証明書の内容を入力して送れば、証明書の提出や提示を省略できます。ただし、原則として法定申告期限から5年間は、税務署から見せるよう求められることがあるので、証明書は捨てずに保管します。
さらに「マイナポータル連携」を使うと、生命保険料控除証明書、地震保険料控除証明書、国民年金保険料の控除証明書、iDeCoの掛金を含む小規模企業共済等掛金控除証明書、給与所得の源泉徴収票の情報などを、まとめて取り込んで自動入力できます。ただし、保険会社などの発行元が連携に対応していることが条件です。国税庁は、2027年1月以降、源泉徴収票の連携を使える人が広がると案内しています。
住民税はどうなる?
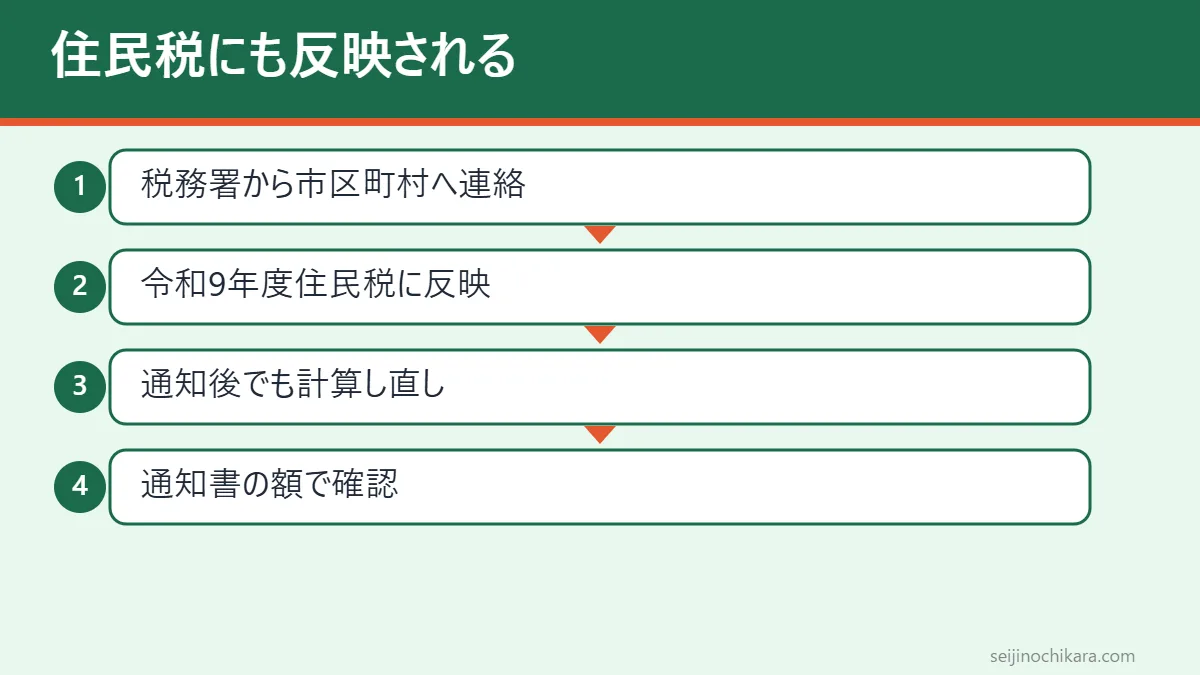
確定申告をすると、その内容は税務署から市区町村へ伝わり、翌年度の住民税にも反映されます。令和8年分の申告なら、2027年度(令和9年度)の住民税です。住民税の通知が届いた後に申告した場合でも、市区町村が計算し直し、払いすぎがあれば返したり減らしたりする扱いになります。細かい時期は住んでいる市区町村によってちがうので、通知書の額が変わったかどうかで確かめてください。
還付金が振り込まれるまでの時期や、遅いときの確かめ方は、確定申告の還付金がまだ振り込まれない?で詳しく説明しています。
控除の種類ごとの注意点と、証明書をなくしたとき
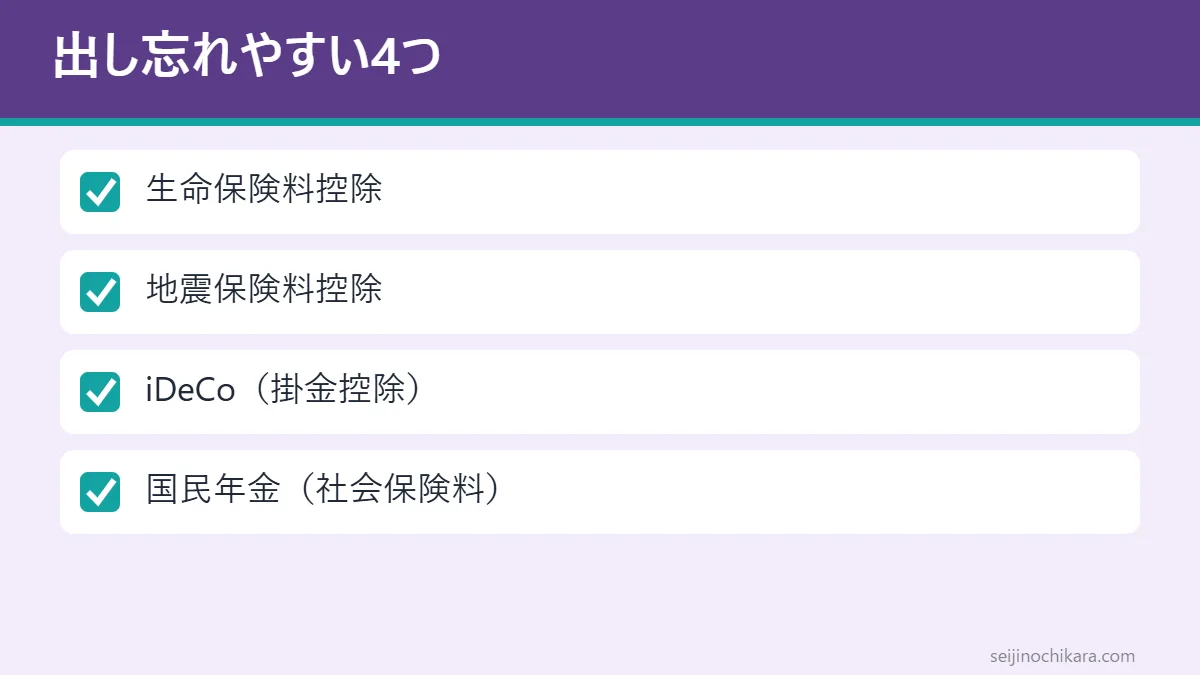
出し忘れが多いのは、生命保険・地震保険・iDeCo・国民年金の4つです。それぞれ「つまずきやすい所」がちがいます。
生命保険料控除:新旧と3つの枠をまちがえやすい
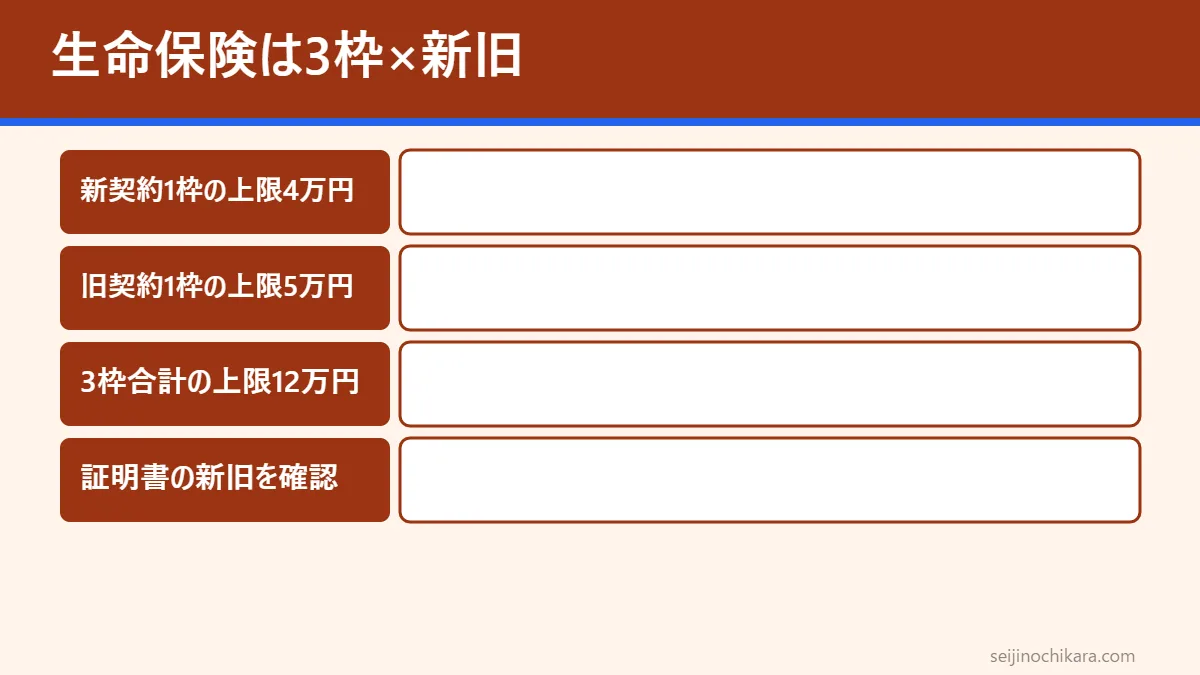
生命保険料控除は「一般」「介護医療」「個人年金」の3つの枠に分かれ、さらに2012年(平成24年)1月1日以後に結んだ「新契約」と、それより前の「旧契約」で計算式がちがいます。所得税では、新契約の1枠の上限は4万円、旧契約の1枠の上限は5万円で、3つの枠の合計の上限は12万円です。新旧の両方がある枠は、旧契約分の保険料が年6万円を超えるなら旧契約の式だけ(上限5万円)、6万円以下なら新旧を合計(上限4万円)します。証明書の「新」「旧」のしるしを見て書くのが確実です。記入の手順は年末調整2026の書き方|基礎控除・扶養・保険料申告書の記入手順でも図解しています。
地震保険料控除:旧長期損害保険との組み合わせ
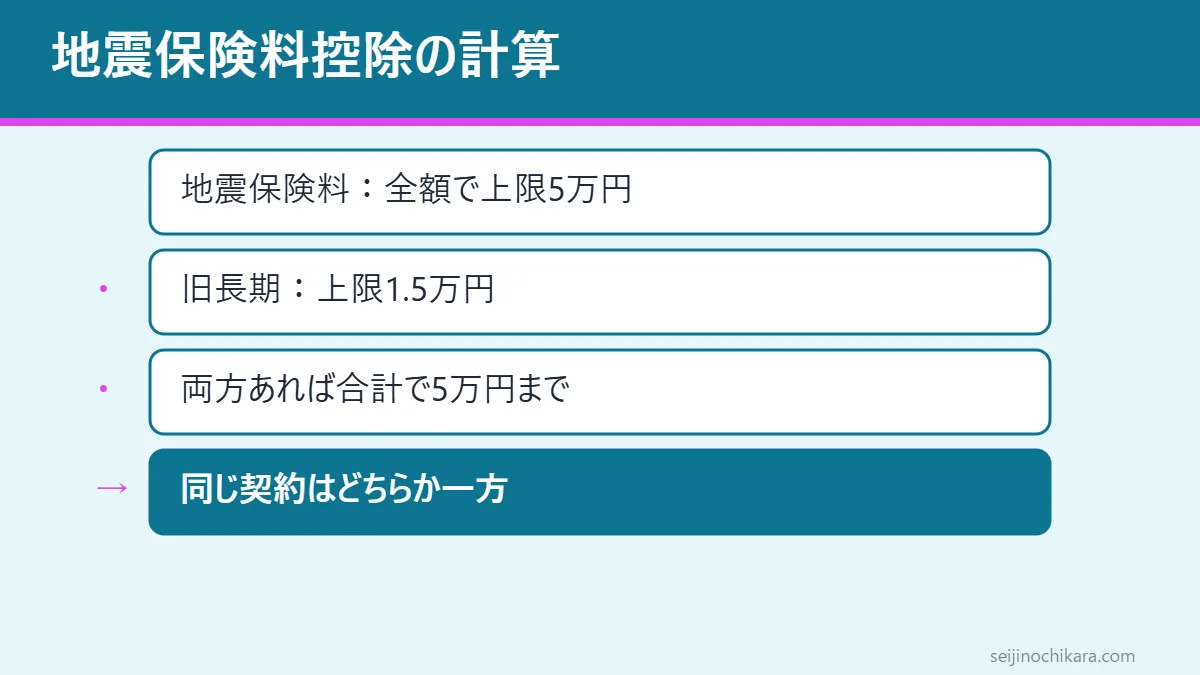
所得税の地震保険料控除は、地震保険料なら払った額の全額(上限5万円)です。2006年(平成18年)末までに結んだ長期の損害保険(旧長期損害保険料)は、1万円以下なら全額、1万円超2万円以下なら「半分+5,000円」、2万円超なら1万5,000円です。両方あれば合計して上限5万円ですが、同じ契約で両方の保険料を払っている場合は、どちらか一方を選びます。2契約あるときの選び方は地震保険が2契約あるとき、旧長期損害と地震のどちらを選ぶ?を参考にしてください。
iDeCo:12月分の証明書が年末調整に間に合わないことがある
iDeCoの掛金は、その年に実際に払った全額が控除されます。自分の口座から払っている人は証明書が必要です。証明書の届く時期や、年末調整に間に合わないときの対処はiDeCoの払込証明書が届かない|2026年の発送日と年末調整に間に合わないときの対処にまとめています。
国民年金:家族の分を払った場合も控除できる
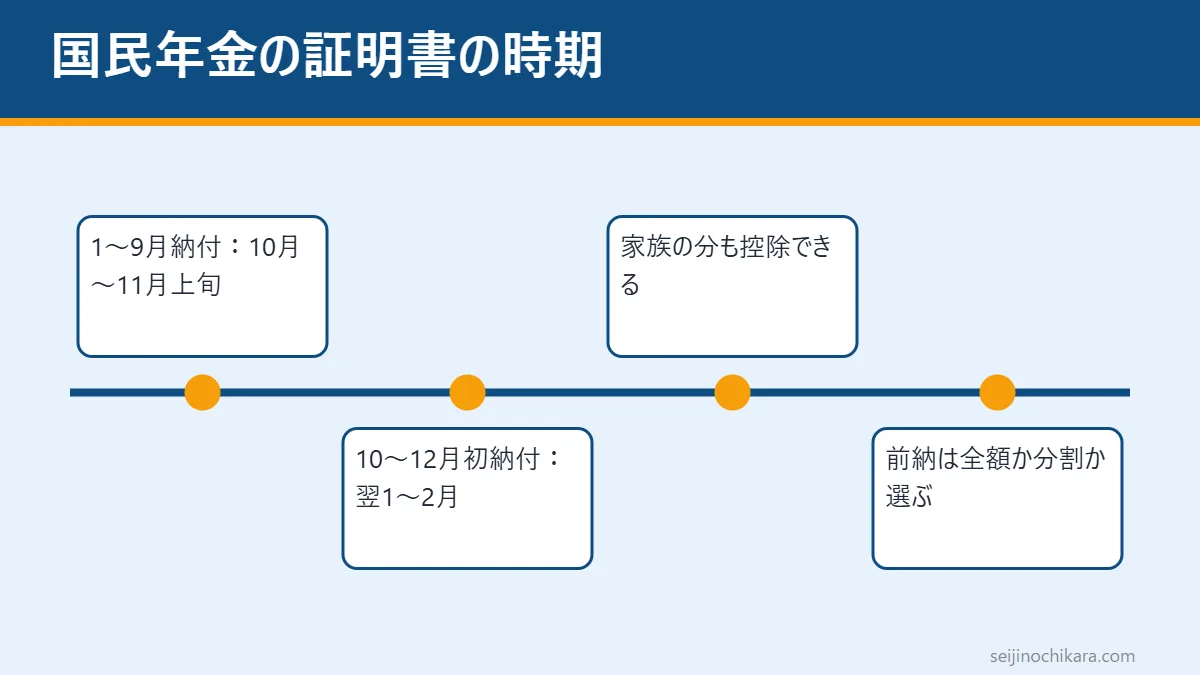
社会保険料控除は、自分や生計を一にする(生活費を一緒にしている)家族の社会保険料を自分が払った場合に受けられます。たとえば学生の子の国民年金保険料を親が払った場合などです。日本年金機構は、令和8年1月〜9月に払った人には2026年10月から11月上旬にかけて控除証明書を送り、10月〜12月に初めて払った人には2027年1月下旬から2月上旬にかけて送ると案内しています。後者は年末調整に間に合わないことが多く、確定申告で控除するのが現実的です。
国民年金保険料を前納(まとめて先払い)した場合は、払った年に全額を控除する方法と、各年に分けて控除する方法のどちらかを選べると国税庁の資料で説明されています。2年分をまとめて払った人は、どちらで申告したかを覚えておき、翌年に二重に控除しないよう気をつけましょう。
証明書をなくした・届かないとき
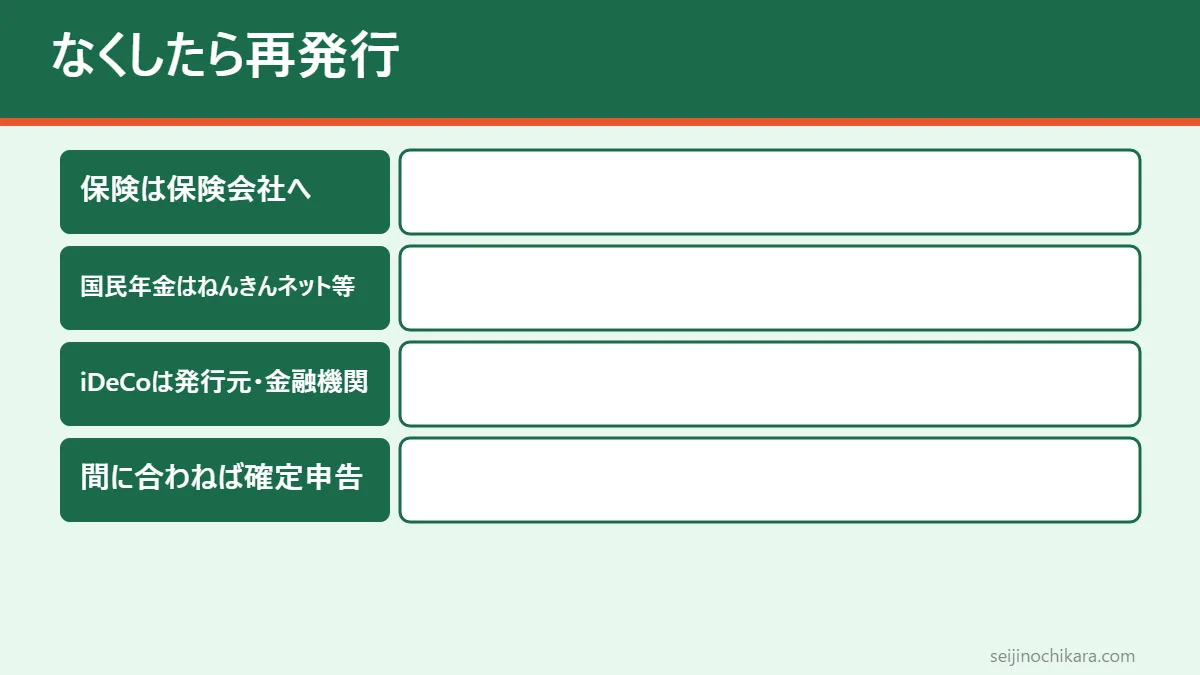
- 生命保険・地震保険:契約している保険会社に再発行を頼む(会員サイトや電話)。電子の証明書を出している会社もある
- 国民年金:ねんきんネット、ねんきん自動音声送付受付サービス、ねんきん加入者ダイヤル、年金事務所で再発行を申し込める。ねんきんネットでは受付から発送まで1週間程度。マイナンバーか基礎年金番号を用意する
- iDeCo:払込証明書の発行元(国民年金基金連合会など)や、加入している金融機関の窓口に問い合わせる
- 再発行が1月末に間に合わない見込みなら、会社には「確定申告で対応します」と伝えておくと話が早い
令和8年分の注意点:23歳未満の扶養親族がいると上限が6万円に
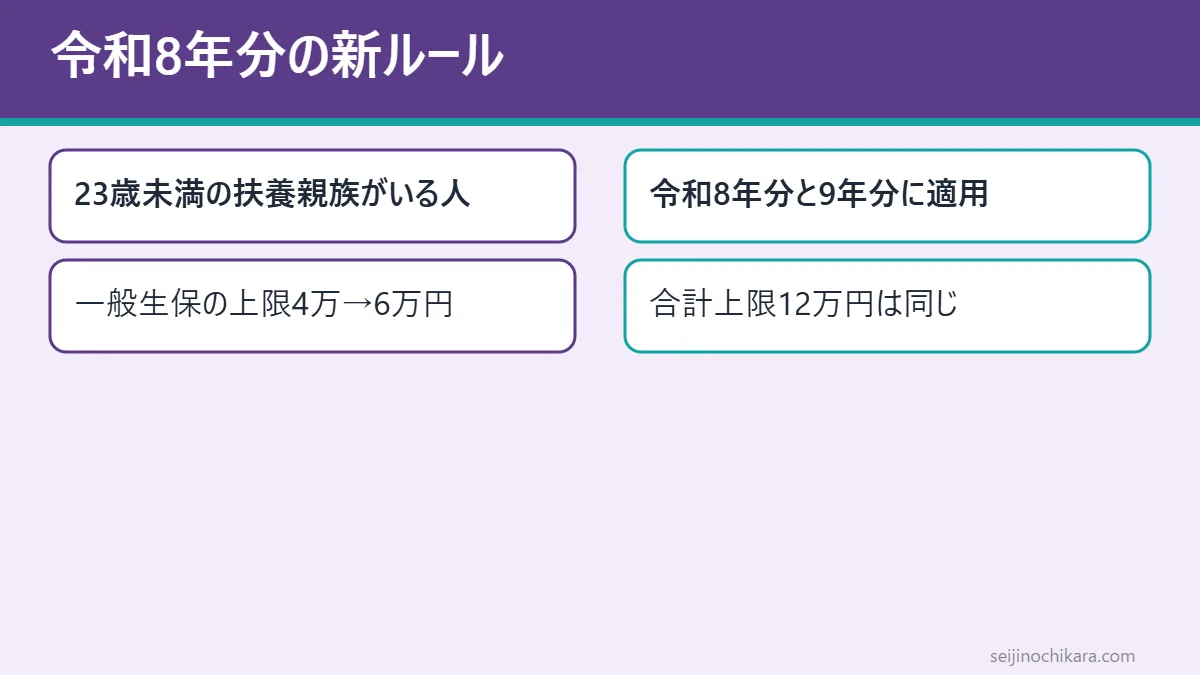
2026年(令和8年分)から、生命保険料控除に新しい特例ができました。国税庁の資料によると、年齢23歳未満の扶養親族がいる人は、新契約の一般生命保険料控除の計算式が広がり、上限が4万円から6万円に上がります。国税庁の「保険と税」のページでは、この特例は令和8年分と令和9年分に適用されると書かれています。
計算式のちがい(所得税・新契約の一般生命保険料)
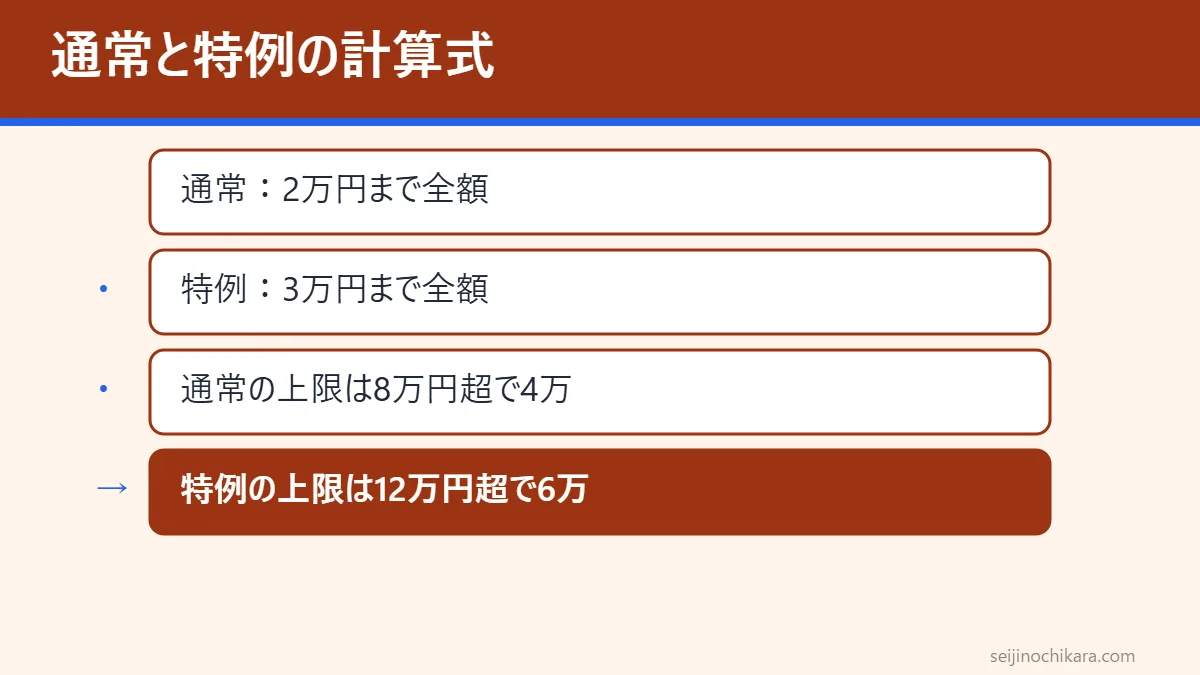
| 段階 | 通常の計算 | 23歳未満の扶養親族がいる場合 |
|---|---|---|
| 1段目 | 2万円以下:全額 | 3万円以下:全額 |
| 2段目 | 2万円超4万円以下:保険料×1/2+1万円 | 3万円超6万円以下:保険料×1/2+1万5,000円 |
| 3段目 | 4万円超8万円以下:保険料×1/4+2万円 | 6万円超12万円以下:保険料×1/4+3万円 |
| 上限 | 8万円超:4万円 | 12万円超:6万円 |
変わらない点も押さえておきましょう。まず、介護医療と個人年金の枠は今までどおりで、3つの枠の合計の上限は12万円のままです。次に、旧契約と新契約の両方がある場合も、特例の対象なら一般生命保険料控除の上限は6万円になります。そして住民税の生命保険料控除は変わらず、新契約1枠の上限2万8,000円、合計の上限7万円のままです。
この特例で出し忘れやすい人
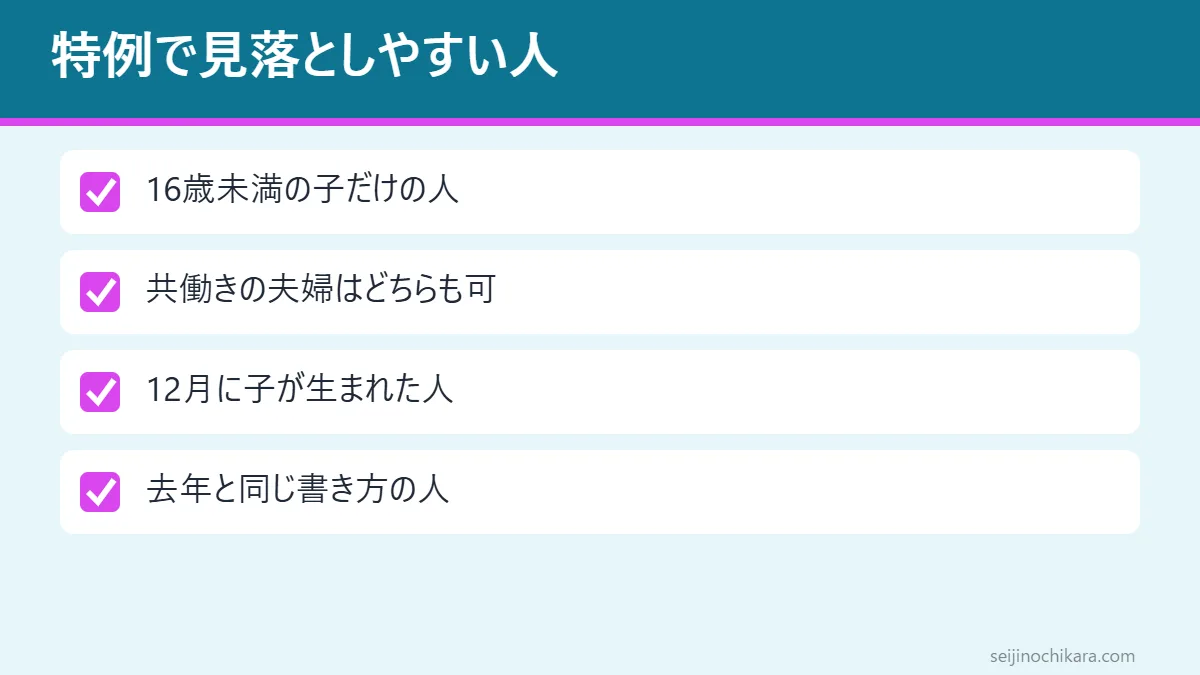
- 16歳未満の子だけがいる人:子は扶養控除の対象外でも、23歳未満の扶養親族がいる要件は満たすと国税庁Q&Aで説明されている
- 共働きの夫婦:扶養控除はどちらか一方しか受けられないが、この特例は夫婦の両方が受けられると国税庁Q&Aに書かれている
- 12月に子が生まれた人:年末調整の後でも、保険料控除申告書を出せば翌年1月の源泉徴収票の交付までに再計算できると国税庁Q&Aにある
- 保険料控除申告書の新しい欄に気づかず、去年と同じ書き方をした人
保険料が年8万円以下の人は、特例があっても控除額の差は小さめです。たとえば年6万円なら通常は3万5,000円、特例なら4万5,000円です。差が大きくなるのは、一般の生命保険料を年8万円以上払っている人です。
出し忘れでいくら戻る?所得税率別の試算
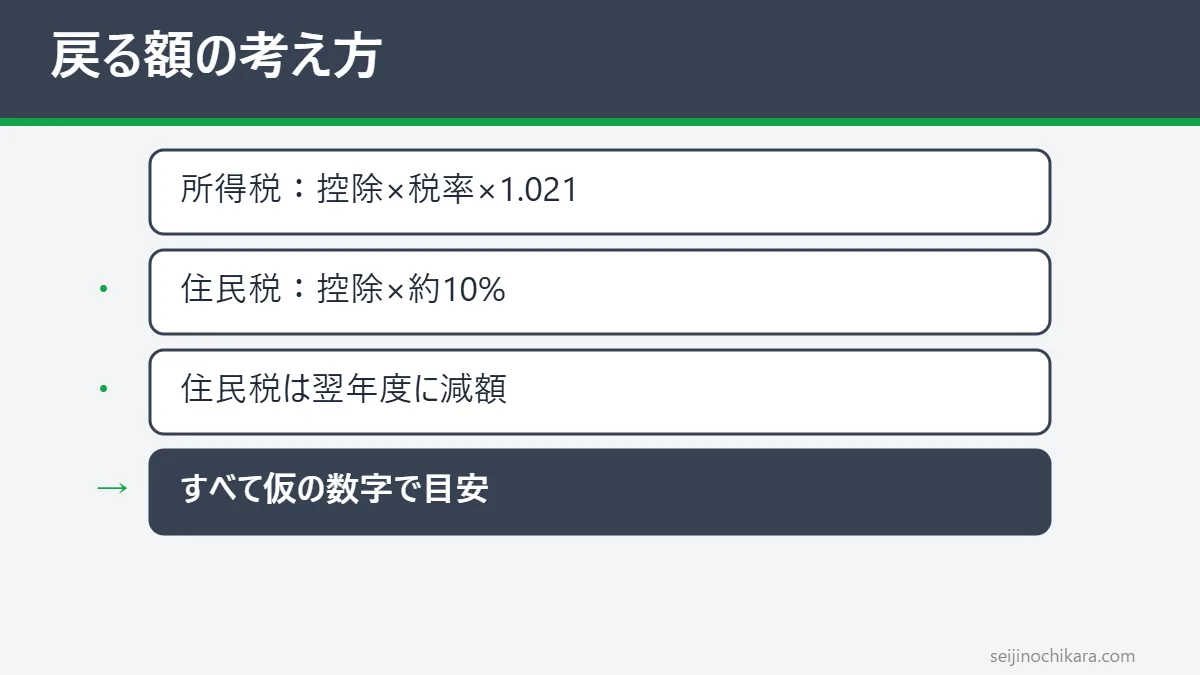
戻るお金は「増える控除の額×税率」で考えます。所得税は、控除が増えた分に、その人の所得税率と復興特別所得税(所得税の2.1%)を掛けた額です。住民税は、住民税の控除が増えた分のおよそ10%で、こちらは翌年度の住民税が安くなる形で戻ります。ここで使う数字はすべて仮の数字で、実際は1,000円未満の切り捨てなどで数百円ずれることがあります。
自分の税率の見つけ方
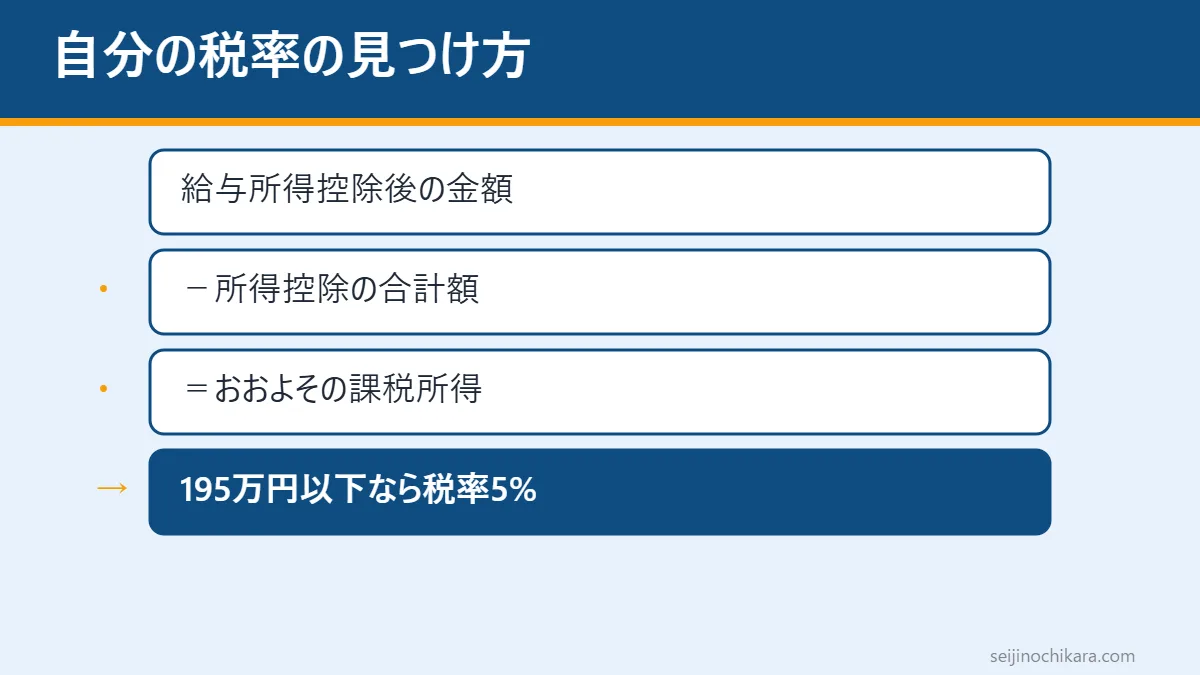
源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額が、おおよその課税所得です。所得税率は、課税所得が195万円以下なら5%、195万円超330万円以下なら10%、330万円超695万円以下なら20%、695万円超900万円以下なら23%です。年収が同じでも、家族の数や社会保険料、2026年の基礎控除の見直しによって税率は変わるので、年収だけで決めつけず、源泉徴収票で確かめてください。
試算表(仮の数字、他の同じ枠の控除はなしとした場合)
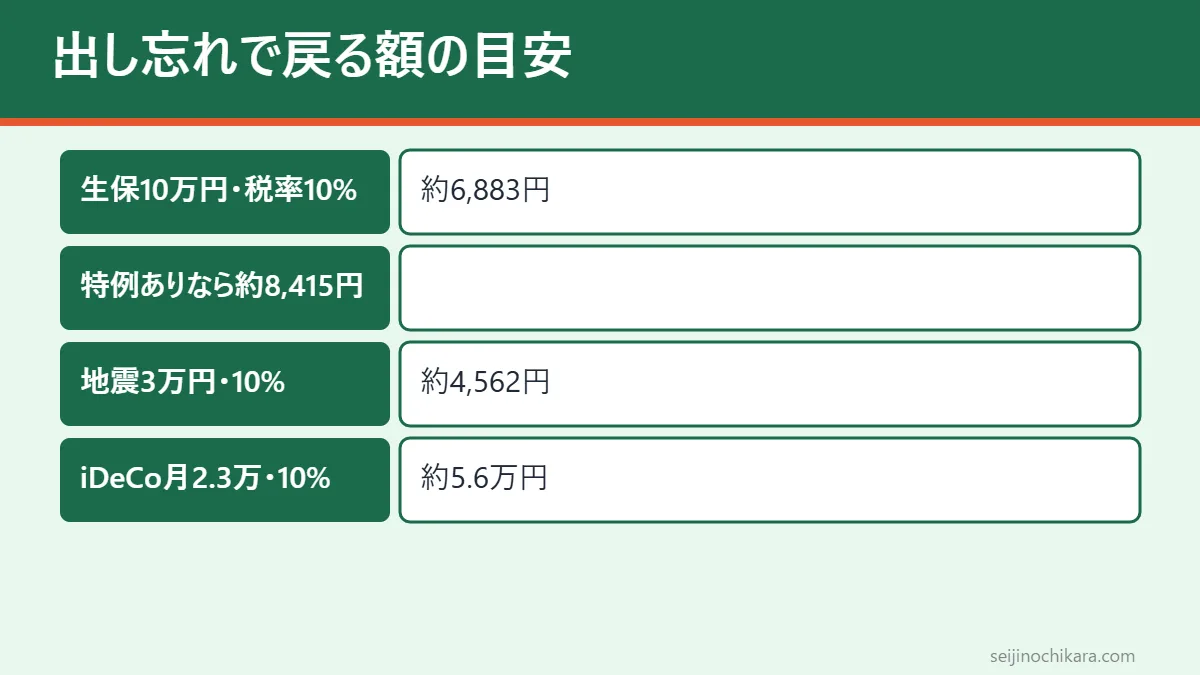
| 出し忘れたもの(仮の数字) | 所得税率5% | 所得税率10% | 所得税率20% |
|---|---|---|---|
| 新契約の一般生命保険 年10万円(通常) | 約4,841円 | 約6,883円 | 約1万967円 |
| 同じく年10万円(23歳未満の扶養親族あり) | 約5,607円 | 約8,415円 | 約1万4,030円 |
| 地震保険料 年3万円 | 約3,031円 | 約4,562円 | 約7,625円 |
| iDeCo掛金 年27万6,000円(月2万3,000円) | 約4万1,689円 | 約5万5,779円 | 約8万3,959円 |
| 家族の国民年金保険料 年21万円 | 約3万1,720円 | 約4万2,440円 | 約6万3,881円 |
表は「所得税の還付+翌年度住民税の減額」の合計です。たとえば生命保険年10万円・通常・税率10%の場合、所得税の控除は4万円なので、4万円×10%×1.021=約4,083円。住民税の控除は2万8,000円なので、2万8,000円×10%=2,800円。合わせて約6,883円です。23歳未満の扶養親族がいれば所得税の控除は5万5,000円に増え、所得税分は約5,615円になります。住民税の控除は特例がないので2,800円のままです。
注意点が3つあります。1つ目は、同じ枠にすでに上限まで控除がある場合、出し忘れた分を足しても増えないことです。2つ目は、生命保険料控除の3枠の合計がすでに12万円(住民税は7万円)に届いていれば、それ以上は増えないことです。3つ目は、源泉徴収された所得税より多くは戻らないことです。年末調整全体の還付の目安は、会社で行う年末調整の計算結果(源泉徴収票)とあわせて確かめてください。
書き間違いの例:枠を取りちがえた場合(仮の数字)
出し忘れだけでなく、枠の書き間違いでも控除は減ります。たとえば、新契約の一般生命保険料を年10万円、医療保険(介護医療保険料)を年5万円払っている人が、医療保険の5万円も「一般」の欄に入れてしまったとします。一般の枠は上限4万円なので、合わせて15万円書いても控除は4万円のままです。
正しく介護医療の枠に入れていれば、5万円×1/4+2万円=3万2,500円の控除が別に受けられました。所得税率10%なら、所得税は3万2,500円×10%×1.021=約3,318円。住民税は、介護医療の控除が5万円×1/4+1万4,000円=2万6,500円で、その10%の2,650円。合わせて約5,968円の取りこぼしです。証明書には「一般」「介護医療」「個人年金」のどれに当たるかが書かれているので、書き写すときに必ず確かめてください。この場合も、1月末までなら再年末調整、それ以降なら確定申告で取り戻せます。
よくある質問
会社の締め切りを1日過ぎました。もう会社では受け付けてもらえませんか?
社内締め切りは会社が事務のために決めた日で、法律の期限ではありません。12月の給与で精算する前なら間に合うこともあるので、まず担当者に相談してください。だめでも、1月末までの再年末調整、または確定申告という道が残っています。
確定申告は3月15日までに出さないといけませんか?
もともと確定申告の義務がない会社員の還付申告なら、3月15日の期限はありません。翌年1月1日から5年間出せます。ただし、副業などで確定申告の義務がある人は、3月15日(2027年は3月15日が月曜日)までに出す必要があります。
何年も前の出し忘れも取り戻せますか?
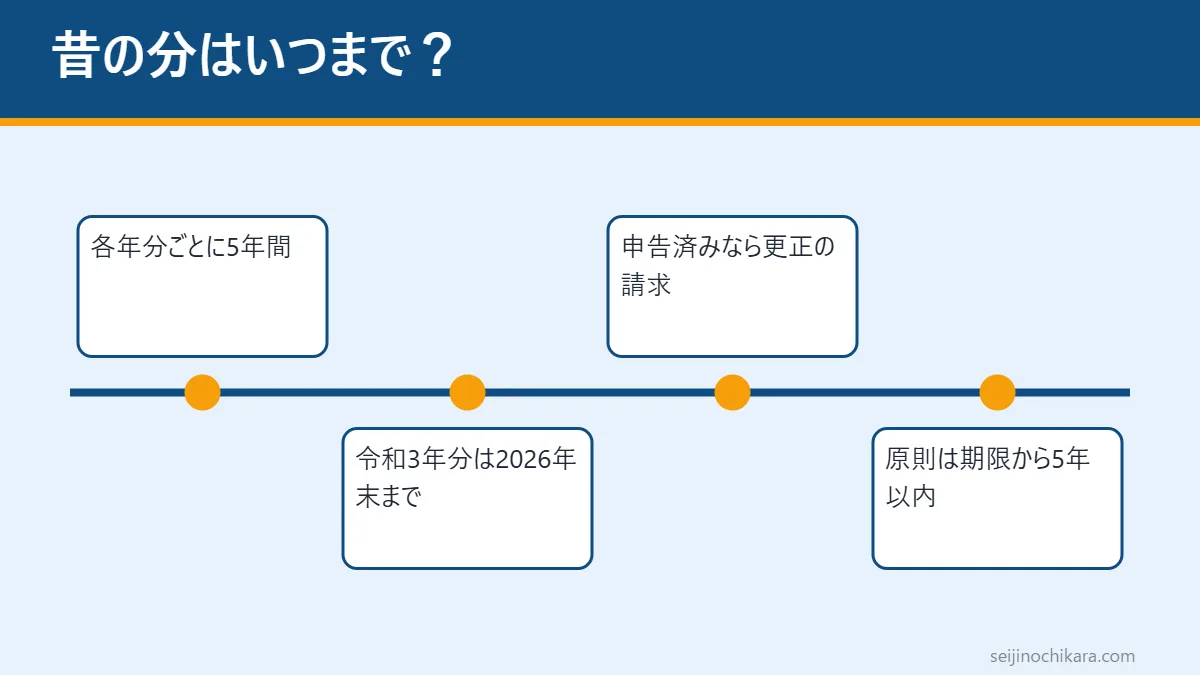
還付申告は各年分ごとに5年間出せます。たとえば令和3年分(2021年分)の期限は2026年12月31日なので、今年中なら間に合います。すでにその年の確定申告をしている人は「更正の請求」という別の手続きになり、原則として法定申告期限から5年以内です。
確定申告をするとふるさと納税のワンストップ特例はどうなりますか?
確定申告をすると、ワンストップ特例の申請は使われなくなります。ふるさと納税の寄附も申告書に必ず入れてください。入れ忘れると、住民税の控除が受けられなくなるおそれがあります。
23歳未満の扶養親族の特例は住民税にもありますか?
この特例は所得税だけです。住民税の生命保険料控除は、新契約の1枠の上限2万8,000円、合計の上限7万円のまま変わりません。
年末調整が終わった後の12月に、新しく保険料を払いました。控除できますか?
できます。国税庁の「令和8年分 年末調整のしかた」では、年末調整の後に保険料を払った場合も、保険料控除申告書を出してもらって控除額を計算し直し、再調整できると説明されています。1月末までなら会社に、それを過ぎたら確定申告で控除します。
確定申告に使う源泉徴収票をなくしました。
源泉徴収票は会社が発行する書類なので、勤めている(勤めていた)会社に再発行を頼みます。マイナポータル連携で給与の情報を取り込める場合は、その情報を使って入力することもできます。
次にやること
- 今日:手元の控除証明書(生命保険・地震保険・国民年金・iDeCo)を全部並べ、年末調整に出したかどうかを確認する
- 23歳未満の扶養親族(16歳未満の子も含む)がいる人は、一般生命保険料の欄を新しい計算で書いたか見直す
- 出し忘れがあれば、会社の社内締め切り前ならすぐ出す。過ぎていれば担当者に相談する
- 証明書がない人は、今週中に保険会社・ねんきんネットなどに再発行を申し込む
- 2027年1月:源泉徴収票の控除額の欄を確かめる。反映されていなければ確定申告の準備をする
- 確定申告をした人は、2027年度の住民税の通知で控除が反映されたかを確かめる
ここで紹介した期限・計算式は、2026年11月16日時点で国税庁などの公表資料で確かめたものです。個別の事情(副業がある、旧契約が複数あるなど)で迷うときは、税務署や会社の担当者に確認してください。
参考にした資料
- 国税庁 令和8年分 年末調整のしかた(年末調整後の再調整) https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/112.pdf
- 国税庁 令和8年分 年末調整のしかた(保険料控除申告書の受理) https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/107.pdf
- 国税庁 令和8年分 年末調整のしかた(昨年と比べて変わった点) https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf
- 国税庁 令和8年分 年末調整Q&A https://www.nta.go.jp/publication/pamph/gensen/nencho2026/qa.htm
- 国税庁 保険と税 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/04_2.htm
- 国税庁 タックスアンサーNo.1140 生命保険料控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 国税庁 タックスアンサーNo.1145 地震保険料控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1145.htm
- 国税庁 タックスアンサーNo.1135 小規模企業共済等掛金控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 国税庁 タックスアンサーNo.2030 還付申告 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 タックスアンサーNo.1904 e-Taxで提出を省略できる書類 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1904.htm
- 国税庁 F1-1 給与所得の源泉徴収票 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/23100051.htm
- 国税庁 マイナポータルと連携した所得税確定申告手続 https://www.nta.go.jp/taxes/tetsuzuki/mynumberinfo/mnp_junbi/kakutei.htm
- 国税庁 令和8年分の確定申告はスマホとマイナポータル連携でもっと便利に https://www.nta.go.jp/taxes/shiraberu/shinkoku/r8_smart_shinkoku/index.htm
- 日本年金機構 令和8年分社会保険料(国民年金保険料)控除証明書の発行について https://www.nenkin.go.jp/service/kokunen/hokenryo/koujo/R8koujo/soufu.html
- 日本年金機構 控除証明書を紛失してしまったのですが再発行できますか https://www.nenkin.go.jp/section/faq/kokunen/seido/kojoshomei/20150317-01.html
- 神戸市 市県民税の所得控除 https://www.city.kobe.lg.jp/a83576/kurashi/tax/shikenminze/syotoku/index.html