退職後の国民年金を夫婦が別々に負担した場合、同じ加入者の保険料でも、原則としてその年に実際に払った人が自分の負担分を社会保険料控除に入れます。配偶者の分を払った場合は、支払い時点で生計を一にしていたことも確認します。
令和8年分の例で、控除証明書と領収書をどう照合し、どの勤務先に伝えるかを整理します。資料確認日 2026年11月9日。
控除証明書の氏名と、実際に払った人を分ける
国税庁は、自分や生計を一にする親族が負担すべき社会保険料を支払った人について、実際に支払った額を控除の対象としています。加入者名だけで誰の控除かは決まりません。国税庁の事例では、生計を一にするかは国民年金保険料の支払時点で判定して差し支えないと案内しています。 国税庁・社会保険料控除、国税庁・親族の国民年金を負担した事例
家族のカードや口座を一時的に使い、後で返金したときは、その名義だけで最終負担を決めつけないでください。支払記録と精算記録を残し、勤務先や税務署に事情を伝えます。
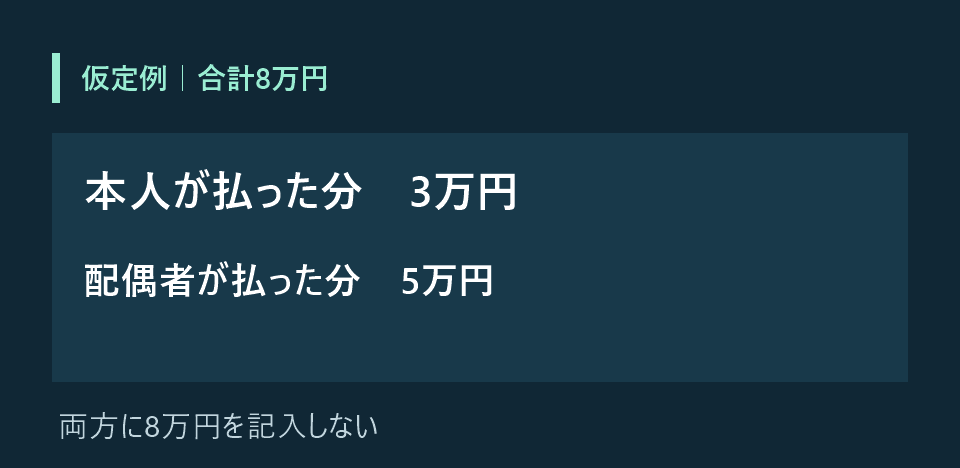
合計8万円でも、本人3万円・配偶者5万円なら申告額は別
| 支払日 | 対象者と実支払者 | 金額と証拠 |
|---|---|---|
| 10月5日 | Aさん分・Aさんが負担 | 3万円・領収証書とAさんの支払記録 |
| 11月5日 | Aさん分・Bさんが負担 | 5万円・領収証書とBさんの決済記録 |
この2件を実支払者ごとに集計すると、Aさんは3万円、Bさんは5万円です。二人分の合計8万円を、同じ対象期間の控除証明書と照合します。証明書の金額を各人に転記する前に、同じ支払いが二人の集計に入っていないか確かめてください。
退職したAさんが年内に3万円、生計を一にする配偶者BさんがAさんの保険料を年内に5万円負担したと仮定します。証明書に同じ加入者の支払いがまとめて記載されていても、Aさんの控除は3万円、Bさんの控除は5万円を確認する例です。両方の申告書に8万円を書くと重複します。
保険料が何月分かとは別に、実際に支払った年を確認します。年明けに支払った分は、原則として支払った年の控除を確認します。
支払いごとの一覧を作り、証明書の出し方を確認する
日付、金額、誰の保険料か、実際に払った人を一行ずつ記録します。控除証明書や領収証書を用意し、配偶者の分も含む場合や二人の勤務先に資料が必要な場合は、証明書の提示・電子データの扱いを各勤務先に確認します。 日本年金機構・令和8年分の控除証明書
退職後にAさんが年末調整を受けない場合、Aさんが払った分をBさんの申告へ移すのではなく、Aさん本人が確定申告で反映するかを確認します。 退職・休職した年の申告の確認順