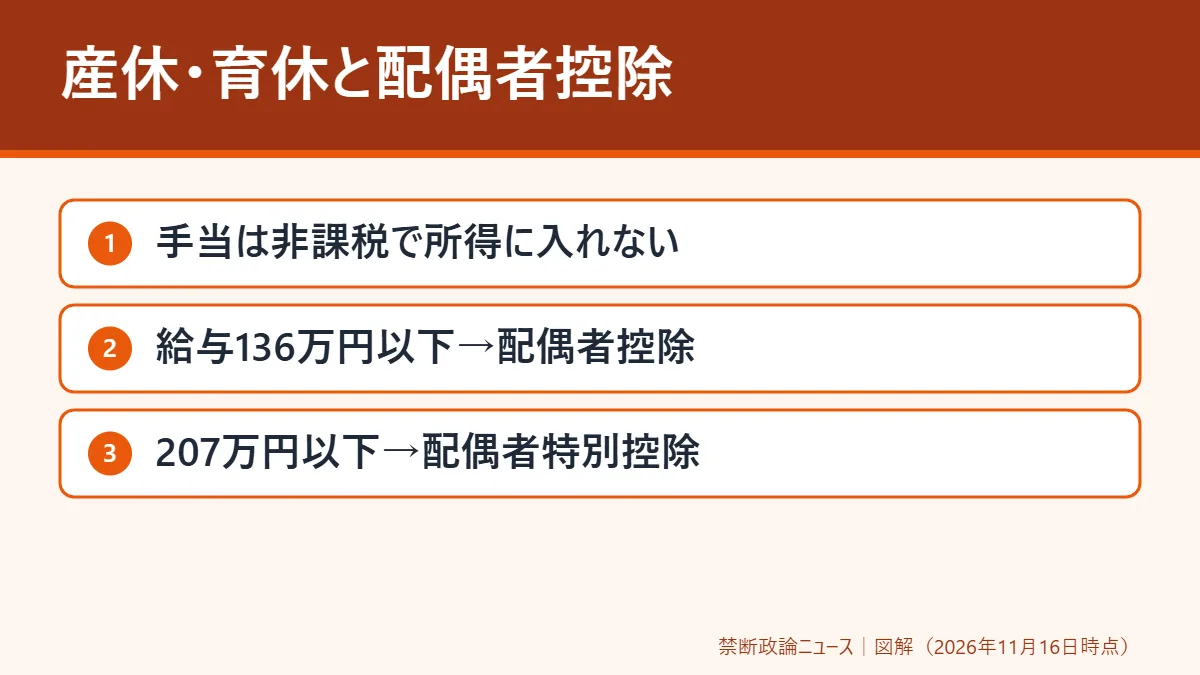
妻が産休や育休に入った年、夫の年末調整で配偶者控除を受けられるのか。結論から言うと、受けられることが多いです。出産手当金・出産育児一時金・育児休業給付金は税金がかからないお金なので、配偶者の所得には入れません。見るのは、その年の1月から12月に受け取った給与(ボーナスを含む)だけです。
2026年分(令和8年分)からは境目の金額が上がり、配偶者の給与収入が136万円以下なら配偶者控除、136万円を超えて207万円以下なら配偶者特別控除の対象になります。ただし、産休に入る前に受け取った給与やボーナスが多いと、この線を越えることがあります。
この記事では、何月から産休に入ったか、何月に職場へ戻ったかという「時期」ごとに、給与収入から控除額までを順番に計算します。夫婦のどちらが育休を取っても考え方は同じなので、「妻」「夫」は入れ替えて読んでください。
先に答え:産休・育休の年は「給与だけ」で判定する
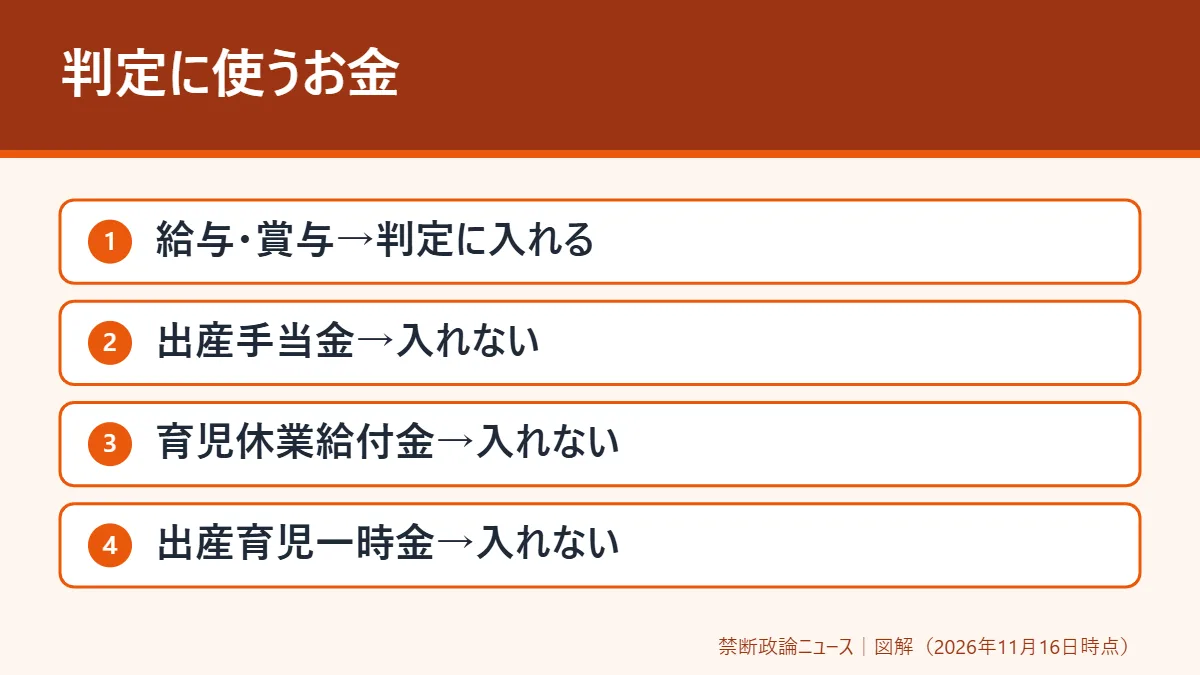
配偶者控除や配偶者特別控除を受けられるかどうかは、配偶者の「合計所得金額」で決まります。産休・育休の年に配偶者が受け取るお金は、次のように分けて考えます。
| 受け取るお金 | どこから出るか | 配偶者の所得に入れるか |
|---|---|---|
| 給与・ボーナス(賞与) | 勤め先 | 入れる |
| 出産手当金 | 健康保険 | 入れない(非課税) |
| 出産育児一時金 | 健康保険 | 入れない(非課税) |
| 育児休業給付金 | 雇用保険 | 入れない(非課税) |
つまり、手当や給付金がいくら多くても、それだけで配偶者控除が受けられなくなることはありません。気をつけるのは「休みに入る前」や「職場に戻った後」に受け取った給与とボーナスの合計です。
出産手当金を所得の見積もりに入れるかどうかで迷った人は、年末調整の所得見積もりに傷病手当金・出産手当金を含める?も合わせて読むと整理しやすくなります。
判定の考え方は3ステップ
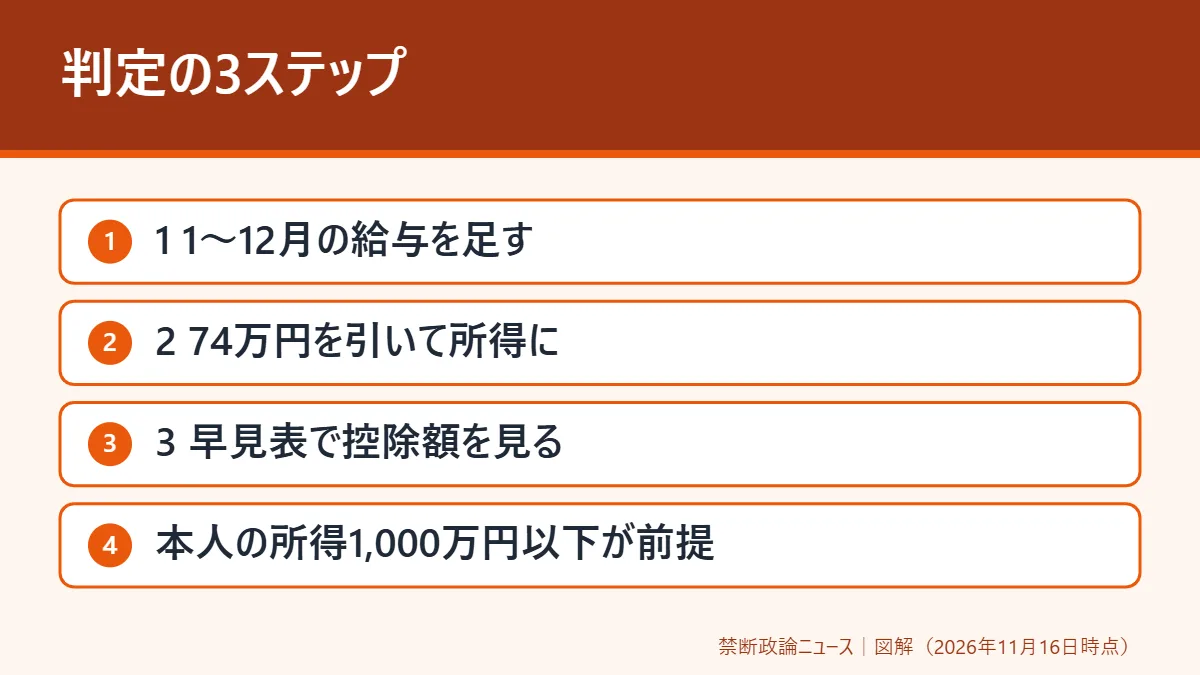
計算は難しく見えますが、やることは3つだけです。
- 配偶者の給与収入を足す:その年の1月から12月までに「支払いを受けた」給与とボーナスを全部足します。働いた月ではなく、受け取った日で数えます。たとえば前の年の12月分の給与が1月に支払われたなら、その額は今年の分に入ります。
- 給与所得(合計所得)に直す:2026年分は、給与収入がおよそ220万円未満なら「給与収入−74万円」が目安です。74万円は、給与所得控除の最低保障額(本来の69万円に、2026年分と2027年分だけの特例5万円を足した額)です。年末調整の本番では、国税庁の表を使って千円単位で正確に求めます。給与のほかに所得がなければ、これが合計所得になります。
- 早見表で控除額を見る:配偶者の合計所得と、控除を受ける本人(年末調整をする人)の合計所得の2つを表に当てはめます。本人の合計所得が1,000万円を超えると、どちらの控除も受けられません。
ステップ2の小さな例を挙げます。給与収入が100万円なら、所得の目安は100万円−74万円=26万円です。給与収入が74万円以下なら、引き算の答えがマイナスになるので、所得は0円と考えます。所得が62万円以下なら配偶者控除、62万円を超えて133万円以下なら配偶者特別控除、133万円を超えればどちらも受けられません。
このあと出てくる計算例は、すべてこの3ステップに沿っています。
2026年分から境目が変わった:136万円と207万円
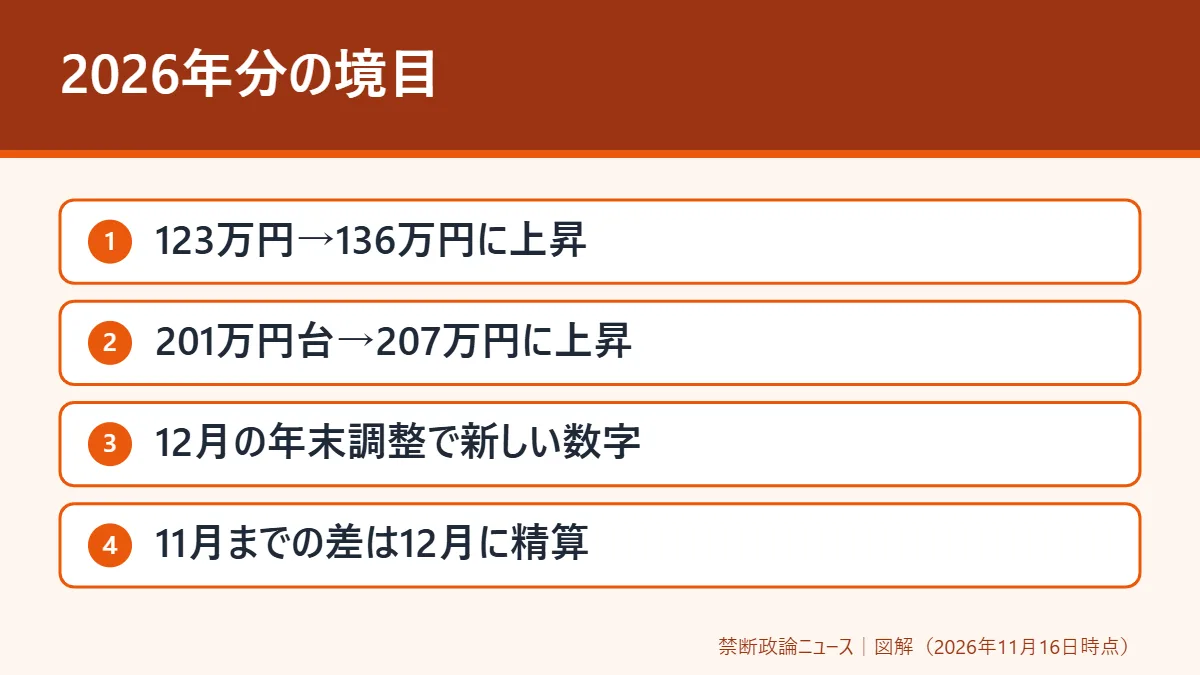
令和8年度の税制改正で、配偶者控除と配偶者特別控除の境目が上がりました。国税庁の「令和8年分 年末調整のしかた」とタックスアンサーNo.1195によると、改正は令和8年12月1日に施行され、令和8年分(2026年分)から使われます。
| 区分 | 改正前 | 2026年分から |
|---|---|---|
| 配偶者控除(配偶者の合計所得) | 58万円以下 | 62万円以下 |
| 配偶者控除(給与だけの場合の給与収入) | 123万円以下 | 136万円以下 |
| 配偶者特別控除(配偶者の合計所得) | 58万円超133万円以下 | 62万円超133万円以下 |
| 配偶者特別控除(給与だけの場合の給与収入) | 123万円超201万5,999円以下 | 136万円超207万円以下 |
12月の年末調整では、新しい数字で1年分の税金を計算し直し、11月までに給与から引かれていた所得税との差を精算します。つまり、2026年の1月から産休に入っていた場合でも、新しい136万円・207万円の線で判定されます。
なお、住民税の配偶者控除は、所得税と基準や使われ始める年が同じとは限りません。住民税については、お住まいの市区町村の案内で確認してください。
給与収入から控除額がわかる早見表
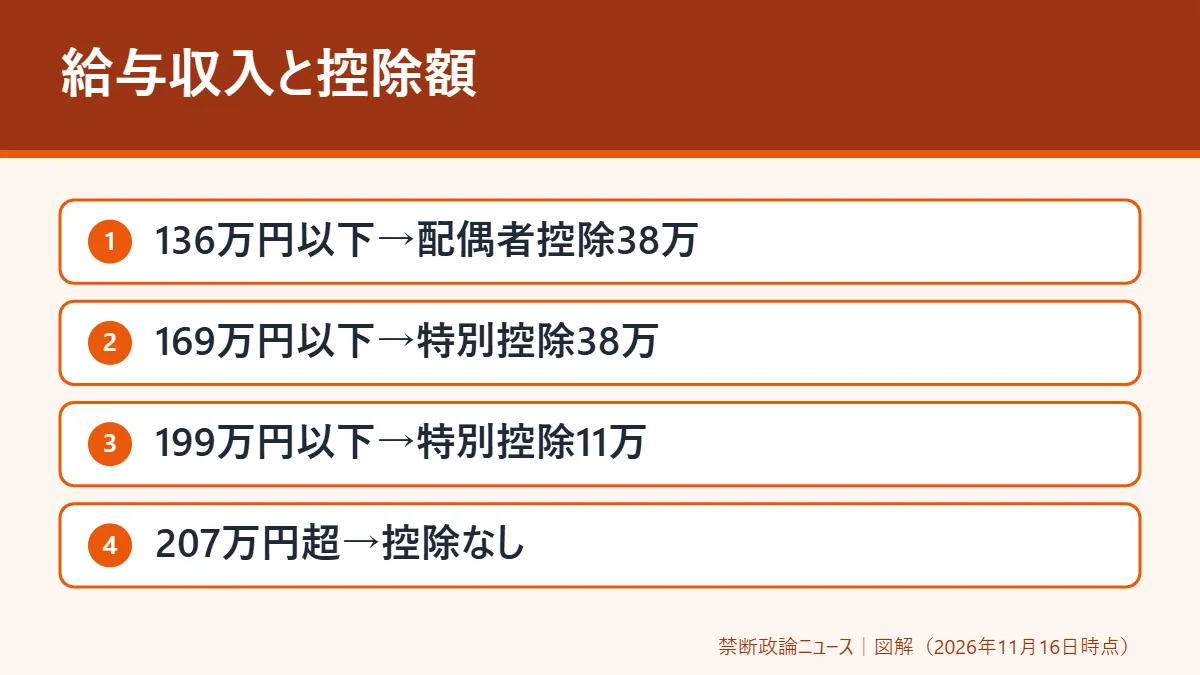
配偶者の収入が給与だけの場合の早見表です。給与所得は「給与収入−74万円」の目安で出しているので、境目ちょうど付近の人は、勤め先や国税庁の表で正確な額を確かめてください。控除額の列は、控除を受ける本人の合計所得で分かれています。
| 配偶者の給与収入 | 配偶者の合計所得 | 種類 | 本人900万円以下 | 900万円超950万円以下 | 950万円超1,000万円以下 |
|---|---|---|---|---|---|
| 136万円以下 | 62万円以下 | 配偶者控除 | 38万円 | 26万円 | 13万円 |
| 136万円超169万円以下 | 62万円超95万円以下 | 配偶者特別控除 | 38万円 | 26万円 | 13万円 |
| 169万円超174万円以下 | 95万円超100万円以下 | 配偶者特別控除 | 36万円 | 24万円 | 12万円 |
| 174万円超179万円以下 | 100万円超105万円以下 | 配偶者特別控除 | 31万円 | 21万円 | 11万円 |
| 179万円超184万円以下 | 105万円超110万円以下 | 配偶者特別控除 | 26万円 | 18万円 | 9万円 |
| 184万円超189万円以下 | 110万円超115万円以下 | 配偶者特別控除 | 21万円 | 14万円 | 7万円 |
| 189万円超194万円以下 | 115万円超120万円以下 | 配偶者特別控除 | 16万円 | 11万円 | 6万円 |
| 194万円超199万円以下 | 120万円超125万円以下 | 配偶者特別控除 | 11万円 | 8万円 | 4万円 |
| 199万円超204万円以下 | 125万円超130万円以下 | 配偶者特別控除 | 6万円 | 4万円 | 2万円 |
| 204万円超207万円以下 | 130万円超133万円以下 | 配偶者特別控除 | 3万円 | 2万円 | 1万円 |
| 207万円超 | 133万円超 | どちらもなし | 0円 | 0円 | 0円 |
配偶者が70歳以上(老人控除対象配偶者)の場合、配偶者控除の額は48万円・32万円・16万円になりますが、産休・育休の家庭ではほとんど当てはまらないでしょう。
表を見るとわかるとおり、配偶者の給与収入が169万円までなら、配偶者控除でも配偶者特別控除でも、本人が900万円以下なら控除額は同じ38万円です。「136万円を1円でも超えたら損」というわけではなく、169万円を超えたあたりから少しずつ減っていく仕組みです。
時期別5ケースで計算してみる
ここからは、産休・育休の時期ごとに計算します。月給やボーナスの金額は、説明のための仮の数字です。給与は働いた月にそのまま支払われる(当月払い)と仮定し、控除を受ける本人の合計所得は900万円以下とします。実際には、ご自身の給与明細や源泉徴収票の数字に置きかえてください。
ケース1:1月から産休に入り、年内ずっと休業
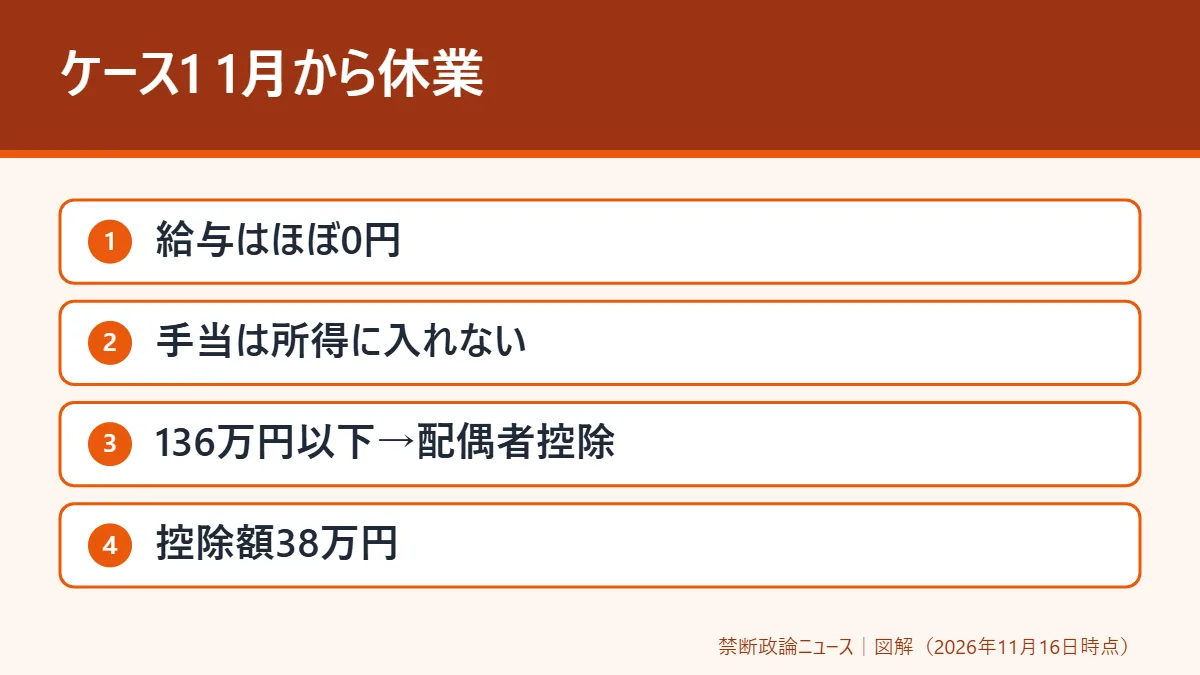
前の年の秋に出産予定で、1月から産休、そのまま育休に入って12月まで休んでいるケースです。この年に勤め先から受け取る給与はほとんどありません。
ただし、前の年の12月分の給与が1月に支払われる会社では、その額が今年の給与収入になります。例えば月給22万円の人で、1月に22万円を受け取っただけなら、計算は次のとおりです。
- 給与収入:22万円
- 合計所得:22万円−74万円=マイナスになるので0円
- 判定:62万円以下なので配偶者控除
- 控除額:38万円(本人900万円以下の場合)
出産手当金や育児休業給付金をたくさん受け取っていても、所得には入りません。このケースは、ほぼ確実に配偶者控除の対象になります。
ケース2:6月から産休(1〜5月の給与+夏のボーナス)
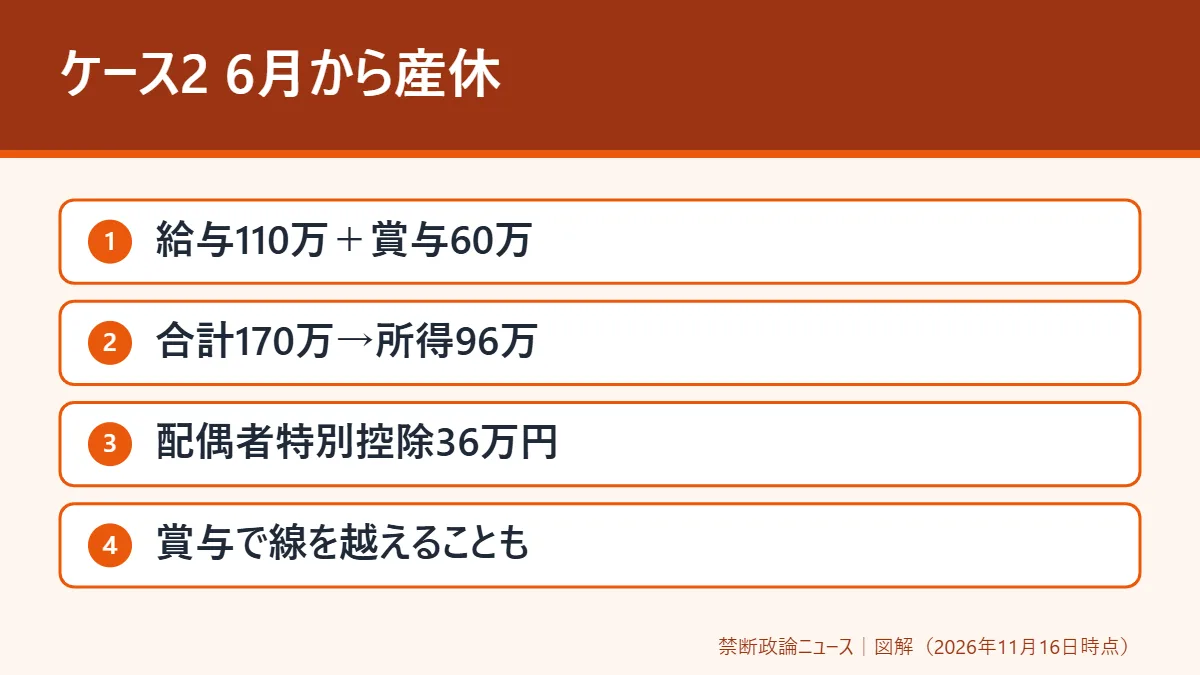
7月に出産予定で、6月から産休に入るケースです。例えば月給22万円の人が1〜5月に働き、産休中の6月に夏のボーナス60万円が支払われたとします。ボーナスは、休みに入ったあとに受け取っても給与収入に入ります。
- 給与:22万円×5か月=110万円
- ボーナス:60万円
- 給与収入の合計:170万円
- 合計所得:170万円−74万円=96万円
- 判定:95万円超100万円以下なので配偶者特別控除
- 控除額:36万円(本人900万円以下の場合)
もしボーナスがなければ給与収入は110万円で、136万円以下なので配偶者控除38万円です。ボーナスがあるかないかで、控除の種類と金額が変わるのがこのケースのポイントです。ボーナスの額や支給日は会社によって違うので、夏のボーナスが「いつ」「いくら」入ったかを明細で確かめましょう。
ケース3:前年から育休で、今年8月に職場へ復帰
前の年に出産し、育休を取って、今年の8月に職場へ戻ったケースです。1〜7月は育児休業給付金だけで、給与はありません。判定に使うのは、復帰後に受け取った給与とボーナスだけです。
例えば月給22万円の人が8月に復帰し、12月に冬のボーナス20万円を受け取ったとします。復帰して間もないと、ボーナスの計算期間に休業期間が含まれて少なめになることがあるため、ここでは小さめの仮の数字にしています。
- 給与:22万円×5か月(8〜12月)=110万円
- ボーナス:20万円
- 給与収入の合計:130万円
- 合計所得:130万円−74万円=56万円
- 判定:62万円以下なので配偶者控除
- 控除額:38万円(本人900万円以下の場合)
同じ8月復帰でも、例えば月給30万円の人なら、給与は150万円、ボーナス20万円を足すと170万円です。所得は96万円で、配偶者特別控除36万円になります。復帰の月が早いほど、また月給が高いほど、控除額は減りやすくなります。
育休明けの年は、時短勤務で月給が下がることもあります。見積もりは「休む前の月給」ではなく「復帰後に実際に受け取る額」で立てるのが大切です。
ケース4:10月に出産し、12月時点ではまだ産休中
10月に出産予定で、9月から産前休業に入り、12月31日の時点でもまだ産休中というケースです。1〜8月の給与と夏のボーナスで判定します。
例えば月給22万円で、夏のボーナスが40万円の人なら、次のとおりです。
- 給与:22万円×8か月=176万円
- ボーナス:40万円
- 給与収入の合計:216万円
- 合計所得:216万円−74万円=142万円
- 判定:133万円を超えるので、配偶者控除も配偶者特別控除もなし
一方、例えば月給18万円で夏のボーナスが30万円の人なら、給与144万円とボーナス30万円で174万円です。所得は100万円で、95万円超100万円以下に入るため、配偶者特別控除36万円になります。
このように、年の後半に出産する場合は、産休に入る前の給与が積み上がっているので、控除がないか、少なめになることがあります。「産休中だから控除が受けられるはず」と思い込まず、1〜8月の合計を確認しましょう。
なお、10月に生まれた子どもについては、扶養控除等申告書への書き方があります。あとの「生まれた子どもの書き方」で説明します。
ケース5:12月に出産予定で、年末調整の時点ではまだ働いている
12月に出産予定で、11月の途中から産前休業に入るケースです。年末調整の書類を出す11月ごろには、12月の給与がまだ決まっていません。このときは「1〜11月の実績+12月の見込み」で見積もります。
例えば月給16万円の人が1〜10月は普通に働き、11月は半月だけ働いて8万円、12月は休業で給与なし、夏のボーナスが20万円だったとします。
- 給与:16万円×10か月+8万円=168万円
- ボーナス:20万円
- 給与収入の見積もり:188万円
- 合計所得の見積もり:188万円−74万円=114万円
- 判定:110万円超115万円以下なので配偶者特別控除
- 控除額:21万円(本人900万円以下の場合)
ここで、12月に冬のボーナス10万円が支払われると、給与収入は198万円、所得は124万円になり、控除額は11万円に下がります。休業中でもボーナスが出るかどうかは会社によって違うので、配偶者の勤め先の人事や総務に聞いておくと安心です。
見積もりと実際の額が違ってしまったときの直し方は、このあとの「見積もりの書き方と、ずれた時の直し方」で説明します。
5ケースのまとめ
ここまでの計算を表にまとめます。どれも仮の数字での結果で、本人の合計所得は900万円以下としています。
| ケース | 給与収入 | 合計所得の目安 | 結果 |
|---|---|---|---|
| 1 1月から産休 | 22万円 | 0円 | 配偶者控除38万円 |
| 2 6月から産休(賞与あり) | 170万円 | 96万円 | 配偶者特別控除36万円 |
| 3 8月に復帰(月給22万円) | 130万円 | 56万円 | 配偶者控除38万円 |
| 4 10月出産(月給22万円) | 216万円 | 142万円 | 控除なし |
| 4 10月出産(月給18万円) | 174万円 | 100万円 | 配偶者特別控除36万円 |
| 5 12月出産予定 | 188万円 | 114万円 | 配偶者特別控除21万円 |
大まかな傾向として、年の早い時期に休みに入った人ほど給与が少なく、控除が残りやすくなります。反対に、年の後半に出産する人や、年の前半に職場へ戻った人は、給与が積み上がって控除が小さくなりやすいと言えます。ただし、月給やボーナスの額で結果は大きく変わるので、傾向だけで決めつけず、必ず自分の数字で計算してください。
また、控除を受ける本人の合計所得が900万円を超えている場合は、同じ配偶者の収入でも控除額が小さくなります。例えばケース1で本人の合計所得が950万円を超え1,000万円以下なら、配偶者控除の額は13万円です。
境目を越えそうな時に確かめる5つのこと
配偶者の給与収入が136万円や169万円、207万円の近くになりそうな人は、次の5つを確かめると見積もりのずれを減らせます。
- ボーナスの支給日:12月に支払われるか、翌年1月に支払われるかで、どちらの年の収入になるかが変わります。判定は受け取った日で行います。
- 給与の締め日と支払日:「月末締め・翌月払い」の会社では、休みに入った翌月にも給与が出ます。反対に、職場へ戻った月には給与が出ないこともあります。月の数え方を明細で確かめましょう。
- 復帰後の月給:時短勤務を選んだ場合は、休む前と同じ月給にはなりません。復帰後の最初の明細を見てから見積もると正確になります。
- 給与以外の所得:この記事の早見表は、収入が給与だけの場合の目安です。給与以外に課税される所得がある場合は、それも合計所得に入ります。
- 正確な給与所得:「給与収入−74万円」はあくまで目安です。境目ちょうど付近の人は、国税庁の「令和8年分 年末調整のしかた」の表で千円単位の額を確かめてください。
境目を少し越えても、配偶者特別控除は段階的に減る仕組みなので、控除が急にゼロになるわけではありません。焦らず、表の一段ずつで考えれば大丈夫です。
産休・育休が年をまたぐ時は「1年ごと」に判定する
産休・育休は、2年や3年にまたがることがよくあります。配偶者控除や配偶者特別控除は、1月から12月までの1年ごとに判定するので、年が変わるたびに考え直す必要があります。
例えば、ある年の9月から産休に入り、翌年いっぱい育休を取り、その次の年の4月に職場へ戻った場合は、次のように3つの年で判定が分かれます。
| 年 | 判定に使う給与 | 結果の傾向 |
|---|---|---|
| 休みに入った年 | 1〜8月の給与と夏のボーナス | 給与が多いと控除なしや少なめ |
| まるごと休んだ年 | ほぼなし | 配偶者控除になりやすい |
| 育休明けの年 | 4〜12月の給与と冬のボーナス | 月給しだいで特別控除か控除なし |
このように、休みに入った年には控除がなかったのに、翌年には配偶者控除が受けられる、ということも起こります。前の年に控除がなかったからといって、今年もないとは限りません。毎年の年末調整で、その年の見積額を新しく書き直しましょう。
育休明けの年には、もう1つ気をつけたい点があります。職場へ戻った月によっては、復帰した年の給与が少なく配偶者控除を受けられても、その翌年は1年分の給与がそろって控除がなくなることがあります。翌年の年末調整で、前の年と同じつもりで申告書を出さないように注意してください。
共働き夫婦はどちらが受ける?
共働きの夫婦で、片方が育休を取った年は、もう片方が配偶者控除や配偶者特別控除を受けられる可能性があります。ここで大事なルールが1つあります。
国税庁のタックスアンサーNo.1195のとおり、配偶者控除・配偶者特別控除は、夫婦がお互いに受けることはできません。夫が妻の分を、妻が夫の分を、同時に申告することはできないということです。
実際には、所得が少なくなった方(育休を取った方)が「控除される配偶者」になり、働き続けた方が年末調整で控除を受ける、という形が多くなります。例えば夫が育休を取り、妻が働き続けた年なら、妻の年末調整で夫について配偶者控除を受けることになります。
夫が育休を取る例も計算してみます。例えば月給30万円の夫が4月から年末まで育休を取り、1〜3月の給与90万円だけを受け取り、ボーナスはなかったとします。給与収入90万円から74万円を引くと所得は16万円で、62万円以下です。この場合、働き続けた妻の年末調整で、夫について配偶者控除38万円(妻の合計所得が900万円以下の場合)を受けられます。
次の点も確かめておきましょう。
- 控除を受ける本人の合計所得が1,000万円を超えると、どちらの控除も受けられません。
- 本人の合計所得が900万円を超えると、控除額が段階的に減ります(早見表の右側の列)。
- 夫婦とも年の途中まで働いて同じくらいの収入がある場合、どちらも「配偶者の所得が133万円以下」に当てはまらないこともあります。
見積もりの書き方と、ずれた時の直し方
年末調整で配偶者控除や配偶者特別控除を受けるには、勤め先に「給与所得者の配偶者控除等申告書」を出します。この書類には、配偶者のその年の給与収入と所得の見積額を書きます。
見積もりの立て方は次のとおりです。
- 配偶者の給与明細で、1月から今月までに受け取った給与とボーナスを足す。
- 12月までに受け取る予定の給与とボーナスを足す(休業中で0円の月は0円)。
- 出産手当金・出産育児一時金・育児休業給付金は足さない。
- 合計から74万円を引いて、所得の目安を出す(正確な額は国税庁の表で求める)。
見積もりと実際の額が違ってしまった場合は、次の方法で直します。
- 年末調整のやり直し:翌年1月に源泉徴収票が交付されるまでなら、勤め先に申し出て年末調整をやり直してもらえることがあります。
- 確定申告:やり直しが間に合わなかった場合は、自分で確定申告をして直します。
書類を出し忘れた場合も、同じ考え方で直せます。手順は年末調整の出し忘れ・再調整の記事でくわしく説明しています。
生まれた子どもの書き方
その年に生まれた子どもは、16歳未満なので所得税の扶養控除の対象にはなりません。だからといって、何も書かなくてよいわけではありません。
「給与所得者の扶養控除等申告書」の下のほうにある「住民税に関する事項(16歳未満の扶養親族)」の欄に、子どもの名前や生年月日などを書きます。この情報は、住民税の非課税の判定などに使われます。
判定は、その年の12月31日の時点の状況で行います。ケース4(10月出産)やケース5(12月出産)のように、年末調整の書類を出したあとに生まれた場合も、12月31日までに生まれていれば対象です。書類を出したあとに生まれたときは、勤め先に連絡して追加の記入をしましょう。出産予定日が年をまたぎそうなときは、実際に生まれた日で判断します。
出産にかかった費用について医療費控除を考えている場合、出産育児一時金は医療費から差し引きます。夫婦のどちらで申告するかの考え方は、医療費控除は夫婦どちらで申告する?で整理しています。
社会保険の扶養とは別の話
「扶養」という言葉は、税金と社会保険の2つで使われるので、混ざりやすいところです。
| 比べるところ | 税(配偶者控除・配偶者特別控除) | 社会保険の扶養 |
|---|---|---|
| 目安になる金額 | 給与収入136万円・207万円(2026年分) | 年収130万円の基準 |
| 手続きの場所 | 年末調整の申告書 | 勤め先の健康保険の手続き |
| 育休中の扱い | その年の給与で判定 | 本人の健康保険・厚生年金が続く |
会社員が育休を取っている間も、本人の健康保険と厚生年金はそのまま続きます。保険料は、申し出をすれば免除されます。このため、育休中だからといって、配偶者の社会保険の扶養に入るとは限りません。税の配偶者控除を受けることと、社会保険の扶養に入ることは、別々に考えましょう。
よくある質問
Q1. 育児休業給付金が年間150万円ありました。配偶者控除は受けられませんか?
育児休業給付金は非課税なので、いくら受け取っても配偶者の所得には入りません。判定は給与とボーナスだけで行います。その年の給与がなければ、配偶者控除の対象になります。
Q2. 産休に入ってから受け取ったボーナスも入りますか?
入ります。判定は、その年の1月から12月に支払いを受けた給与で行うので、産休中に支払われたボーナスも給与収入に入ります。ケース2のように、ボーナスで控除の種類や金額が変わることがあります。
Q3. 夫が育休を取った場合も同じですか?
同じです。夫が育休を取り、夫の給与が少なくなった年は、妻の年末調整で夫について配偶者控除や配偶者特別控除を受けられる場合があります。ただし、夫婦がお互いに受けることはできません。
Q4. 2026年の1月から産休でした。古い基準(123万円)で判定されますか?
いいえ。改正は2026年分(令和8年分)から使われるので、1年分を136万円・207万円の新しい基準で判定します。12月の年末調整で新しい数字で計算し直し、11月までの源泉徴収との差を精算します。
Q5. 配偶者控除等申告書を出し忘れました。どうすればいいですか?
翌年1月に源泉徴収票が交付されるまでなら、勤め先に年末調整のやり直しを頼めることがあります。間に合わなかった場合は、確定申告で控除を受けます。
Q6. 住民税の配偶者控除も同じ基準ですか?
住民税の配偶者控除は、基準の金額や使われ始める年が所得税と同じとは限りません。お住まいの市区町村の案内で確認してください。
Q7. 見積額に出産手当金を入れて出してしまいました。
出産手当金は非課税なので、見積額に入れる必要はありません。入れたことで控除額が少なくなっていた場合は、翌年1月の源泉徴収票の交付までなら年末調整のやり直しを勤め先に頼み、間に合わなければ確定申告で直します。
次にやることチェックリスト
- 配偶者の給与明細で、1月から12月までに受け取る給与とボーナスを合計した
- 出産手当金・出産育児一時金・育児休業給付金を、合計から外した
- 前の年の12月分の給与が1月に払われていないか確かめた
- 休業中や復帰後のボーナスが出るか、配偶者の勤め先に確かめた
- 合計から74万円を引いて、早見表で控除の種類と金額を見た
- 控除を受ける本人の合計所得が1,000万円以下か確かめた
- 夫婦のどちらが控除を受けるか決め、お互いに申告していないか確かめた
- 配偶者控除等申告書に配偶者の見積額を書いた
- 12月31日までに生まれた子どもを、扶養控除等申告書の住民税の欄に書いた
- 見積もりがずれたら、年末調整のやり直しか確定申告で直すと決めた
- 住民税の扱いを市区町村の案内で確かめた
この記事の内容は、2026年11月16日時点で国税庁が公表している資料にもとづいています。計算例の金額はすべて仮の数字なので、実際の判定は給与明細や源泉徴収票の数字で行ってください。
参考にした資料
- 国税庁「令和8年分 年末調整のしかた」(2026年11月16日確認)
- 国税庁 タックスアンサーNo.1195 配偶者特別控除(2026年11月16日確認)
- 国税庁 タックスアンサーNo.1191 配偶者控除(2026年11月16日確認)
- 国税庁 タックスアンサーNo.2672(2026年11月16日確認)
- 国税庁「令和8年分の年末調整の変更点」(2026年11月16日確認)