共働き夫婦の医療費は、家族の分をまとめて申告できますが、まとめられるのは「実際に支払った人」の名前で申告する分です。どちらの名前にするかは、基本は所得税の税率が高い方、ただし所得が200万円未満の人や所得税が0円の人がいるときは結論が変わります。医療費控除とセルフメディケーション税制はどちらか一方しか選べず、セルフメディケーション税制は「申告する本人」が健康診断などを受けていることが条件です。この記事では、12月に病院代を払ったり市販薬を買ったりする前に、だれが・どちらの制度で申告するかを仮の数字で試算しながら決める手順をまとめます。
結論と2つの制度のちがい
まず結論の早見と、2つの制度のちがいを並べます。細かい根拠はこのあとの節で説明します。
だれの名前で、どちらの制度にするかの早見
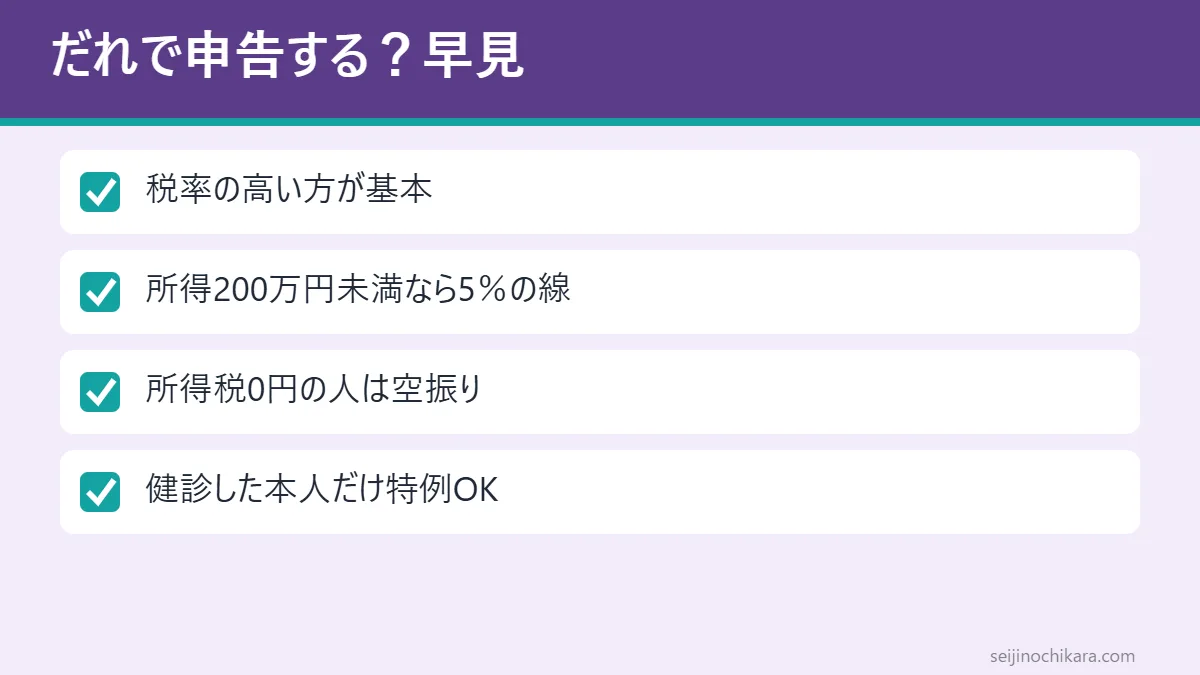
先に結論を整理します。ここでの「得」は、所得税の還付(払いすぎた税金が戻ること)と、翌年度の住民税が減る分を足した金額で考えます。
- 夫婦とも所得税がかかっていて、所得が200万円以上なら、税率の高い方の名前で申告すると戻る金額が多くなりやすいです。
- どちらかの所得が200万円未満なら、その人は「10万円」ではなく「所得の5%」を超えた分から控除できるので、税率が低くてもその人の方が得になることがあります。
- 育休中・パート・住宅ローン控除などで所得税がもともと0円の人の名前で申告しても、所得税は戻りません。
- 家族の医療費(保険で戻る分を引いた後)が年10万円に届かず、対象の市販薬を年1万2千円より多く買っているなら、セルフメディケーション税制の方が有利になりやすいです。ただし申告する本人が健康診断などを受けていることが条件です。
- 名前は好きに付け替えられるわけではありません。12月の支払いは、申告する予定の人が支払うようにそろえておくと、あとで迷いません。
以下で、根拠となるルールと、年収パターン別の仮の試算を順に見ていきます。
医療費控除とセルフメディケーション税制のちがい
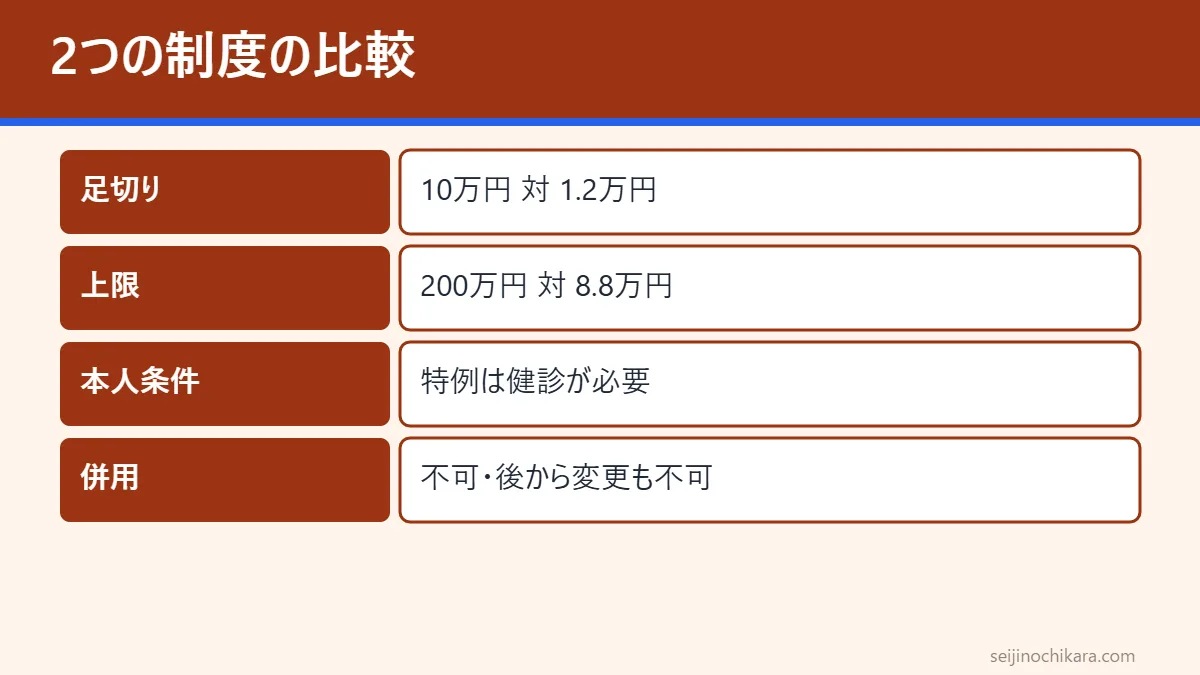
どちらも「所得控除」です。所得控除とは、税金を計算するもとになる所得から差し引く金額のことで、税金そのものが同じ額だけ減るわけではありません。減る税金は「控除額×税率」です。国税庁のタックスアンサーで確認できる主なちがいは次のとおりです。
| 項目 | 医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 対象になる支出 | 病院・歯科・薬局の支払い、治療のための市販薬など | 対象の市販薬(スイッチOTC医薬品など)の購入費だけ |
| 差し引く金額(足切り) | 10万円(総所得金額等が200万円未満の人はその5%) | 1万2千円 |
| 控除の上限 | 200万円 | 8万8千円 |
| 家族の分 | 生計を一にする配偶者・親族の分を含められる | 生計を一にする配偶者・親族の分を含められる |
| 本人の条件 | 特になし | 申告する本人がその年に健康診断や予防接種などの取組をしている |
| 併用 | セルフメディケーション税制との併用はできない | 医療費控除との併用はできない。選んだ後に更正の請求や修正申告で変えることもできない |
大事なのは最後の行です。申告してから「やっぱり反対の制度にしたい」と思っても変えられません。だからこそ、申告書を出す前に両方で計算して比べておく必要があります。
なお、風邪薬のように治療のために買った市販薬は、通常の医療費控除にも入ります。ビタミン剤のように病気の予防や健康づくりのための薬は、医療費控除には入りません(国税庁No.1122)。つまり対象の市販薬は、どちらの制度を選んでも計算に入る可能性がある、ということです。
家族の分をまとめられる条件
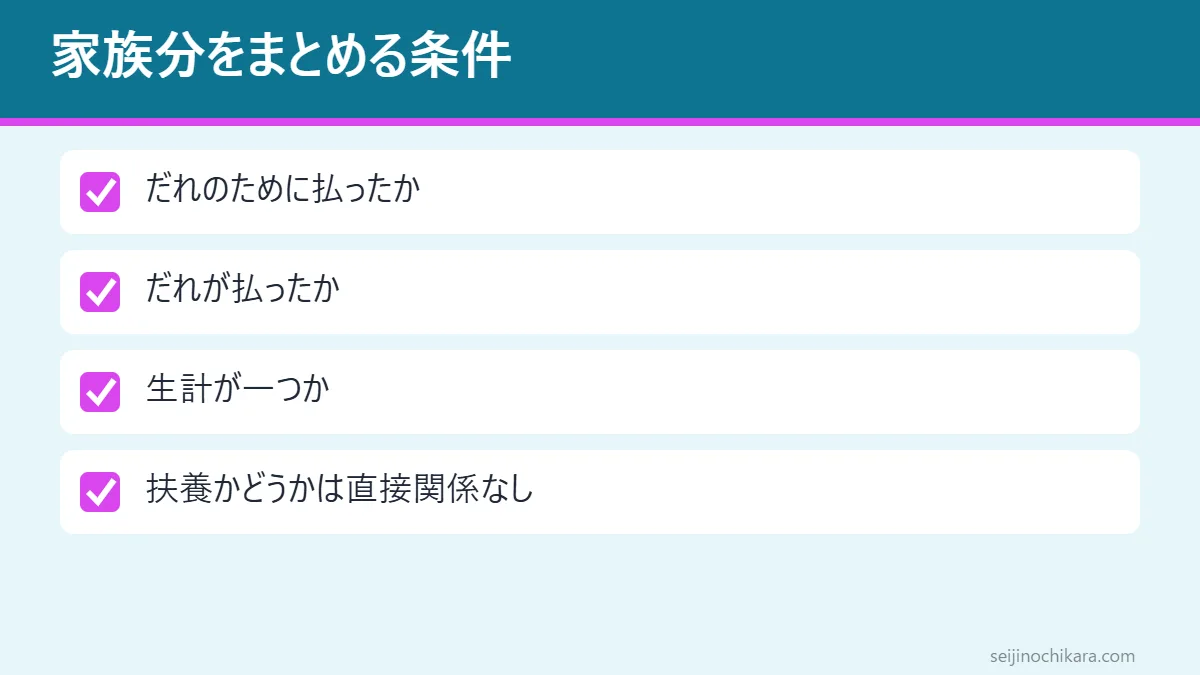
夫婦や子ども、親の医療費をまとめられるかどうかは、「だれのために払ったか」「だれが払ったか」「生計が一つか」の3点で決まります。健康保険の扶養に入っているかどうかや、税金の扶養控除を受けているかどうかは、直接の条件ではありません。
「生計を一にする」とは
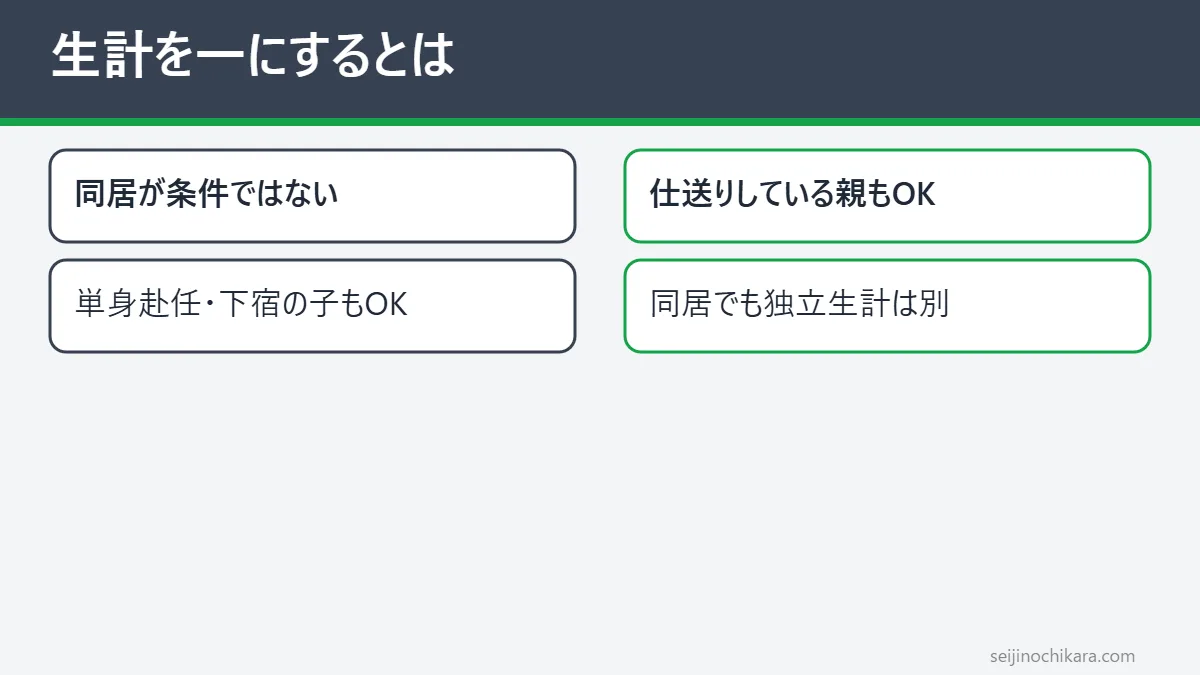
生計を一にする(生活のお金を一緒にしている)とは、必ずしも同じ家に住んでいることではありません。国税庁は、仕事や学校、療養の都合で別に住んでいても、休みの日には一緒に暮らすのがふつうだったり、生活費や学費、療養費をいつも送ったりしていれば、生計を一にするものとして扱うとしています。同じ家に住んでいる親族は、明らかに別々に暮らしていると認められる場合を除き、生計を一にするものとして扱われます。
共働き夫婦が同じ家で暮らしているなら、ふつうは生計を一にしていると考えられます。単身赴任中の配偶者や、仕送りをしている学生の子、生活費を送っている別居の親も、条件に合えば含められます。
申告できるのは「支払った人」
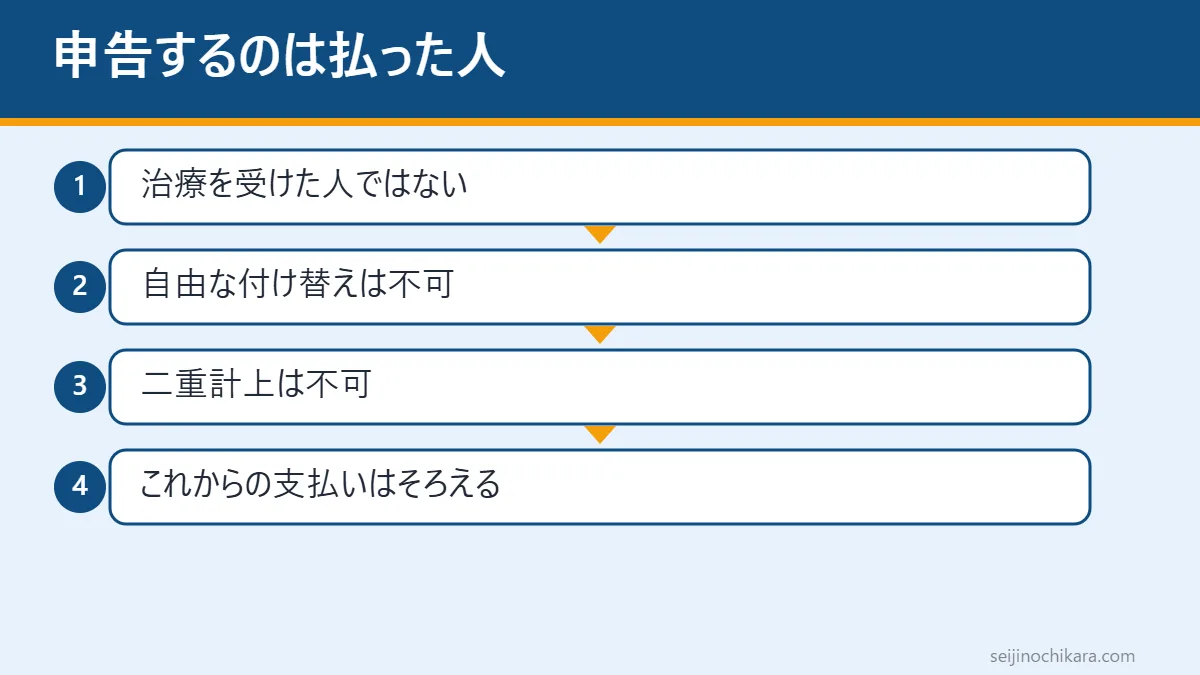
医療費控除は「自分や生計を一にする家族のために、自分が支払った医療費」を対象にします。妻が入院して夫が病院代を払ったなら夫の控除、子どもの薬を妻が買ったなら妻の控除です。治療を受けた人の名前ではなく、支払った人の名前で申告するのが基本です。
そのため、「税率が高いから夫の名前で全部申告しよう」と、妻が払ったものまで自由に付け替えることはできません。また、同じ支払いを夫婦の両方で申告する二重計上も認められません。共通の家計口座から払っている場合など、だれが払ったのかがはっきりしないケースは、家庭ごとの事情で判断が分かれます。迷うときは、申告前に税務署へ相談するのが確実です。
実務で一番すっきりするのは、これから払う分を申告する予定の人が払うことです。12月の支払いや市販薬の購入は、申告する人の財布やカードで払うようにそろえておきましょう。
セルフメディケーション税制は「申告する本人」の健診が条件
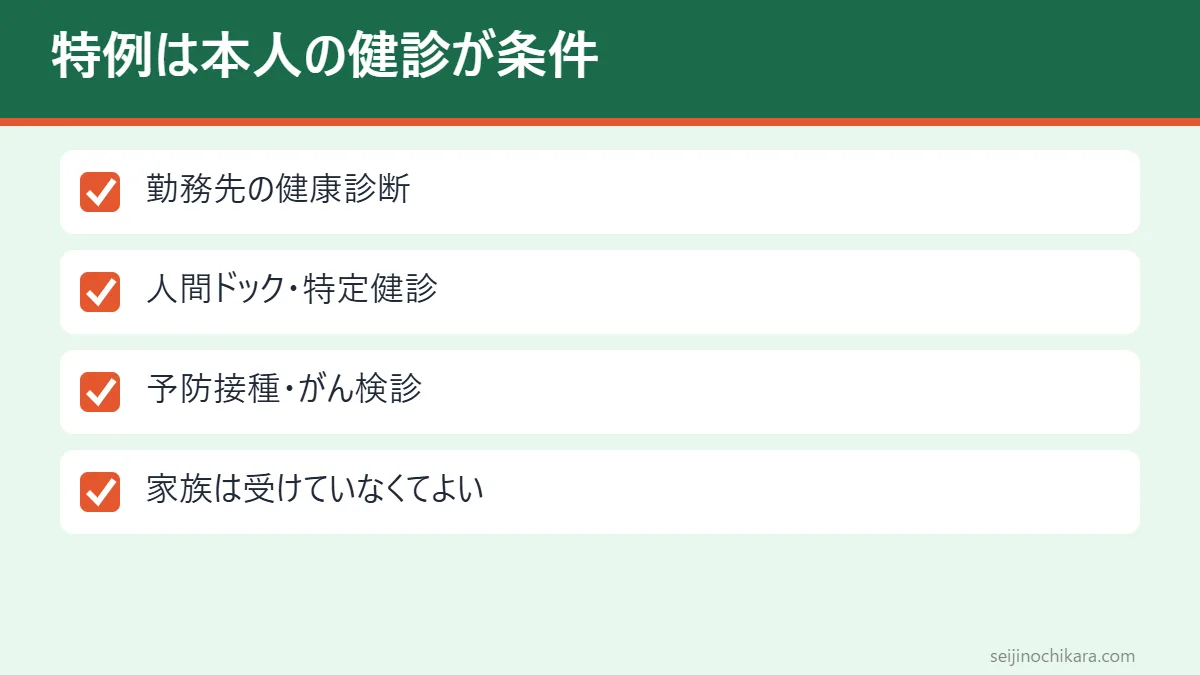
セルフメディケーション税制には、医療費控除にはない条件があります。申告する本人が、その年に次のような「一定の取組」をしていることです。
- 健康保険の健康診査(人間ドック、各種健診など)
- 市区町村の健康増進事業としての健康診査
- 予防接種(定期予防接種、インフルエンザワクチンなど)
- 勤務先の定期健康診断
- 特定健康診査、特定保健指導
- 市区町村のがん検診
ポイントは、取組が必要なのは申告する本人だけで、家族は受けていなくてもかまわないことです。たとえば夫が会社の健康診断を受けていれば、夫が支払った子どもや妻の分の対象市販薬もまとめられます。逆に、税率が高い夫が今年は健診を受けていない場合、夫の名前ではセルフメディケーション税制を使えません。年内に予防接種やがん検診を受ける予定があるなら、それも取組に数えられる可能性があります。なお、人間ドックなど取組そのものにかかった費用は、この控除の対象にはなりません。
どちらの名前で申告するかを決める考え方
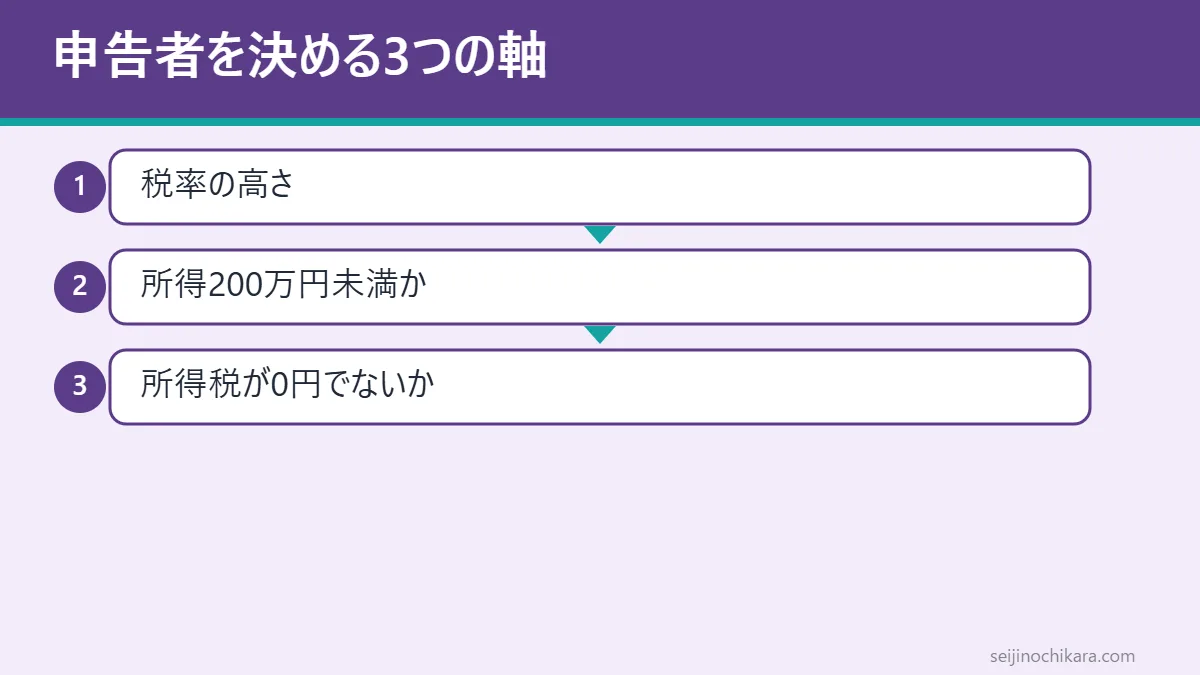
支払った人が申告するのが前提ですが、これから払う分については「だれが払うか」を選べます。そのときの判断の軸は3つです。
基本は税率の高い方
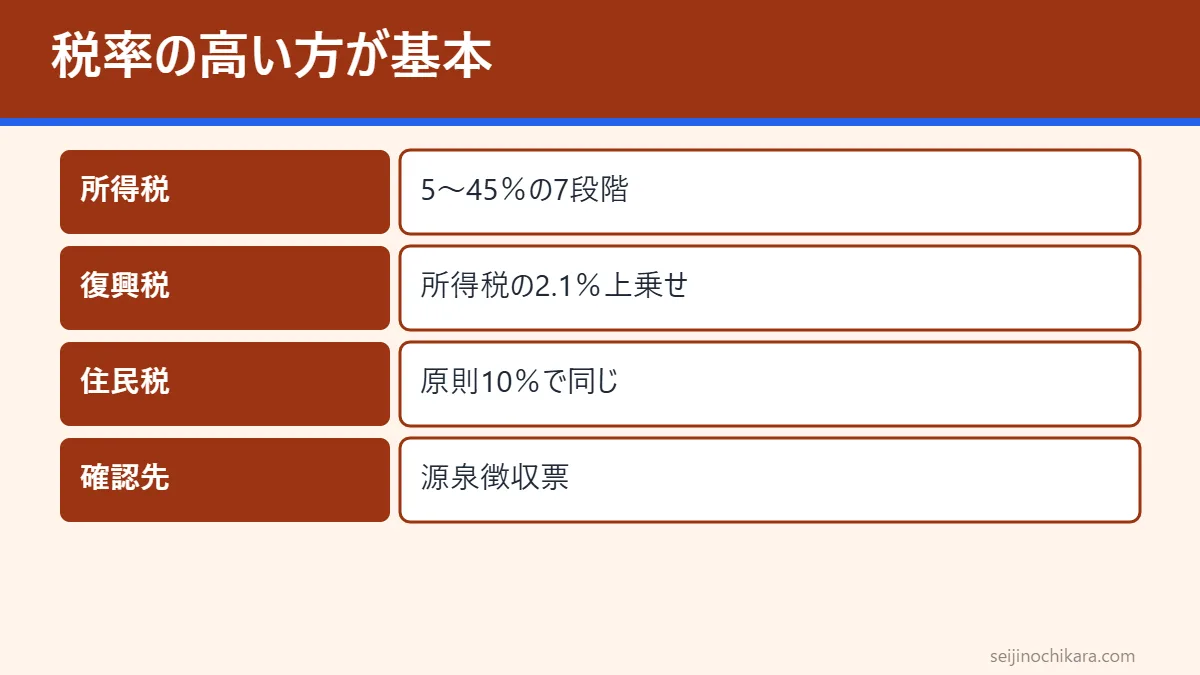
控除額が同じなら、税率が高い人ほど減る所得税が大きくなります。所得税の税率は、課税される所得金額(いろいろな控除を引いた後の所得)に応じて5%から45%までの7段階です。
| 課税される所得金額 | 所得税の税率 |
|---|---|
| 1,000円〜1,949,000円 | 5% |
| 1,950,000円〜3,299,000円 | 10% |
| 3,300,000円〜6,949,000円 | 20% |
| 6,950,000円〜8,999,000円 | 23% |
| 9,000,000円〜17,999,000円 | 33% |
| 18,000,000円〜39,999,000円 | 40% |
| 40,000,000円以上 | 45% |
このほか、所得税には復興特別所得税(所得税の2.1%)が上乗せされます。住民税(所得割)は所得にかかわらず原則10%なので、住民税の減り方は夫婦どちらで申告してもほぼ同じです。差がつくのは主に所得税の部分です。
自分の税率は、年収だけでは決まりません。社会保険料や扶養の人数、ほかの控除で変わるからです。会社員なら、年末調整後の源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引くと、課税される所得金額のおおよそがわかります。2026年分(令和8年分)は基礎控除や給与所得控除の見直しが入るため、去年の感覚で決めつけず、今年の源泉徴収票で確かめるのが安全です。
所得200万円未満の人は「5%の線」に注意
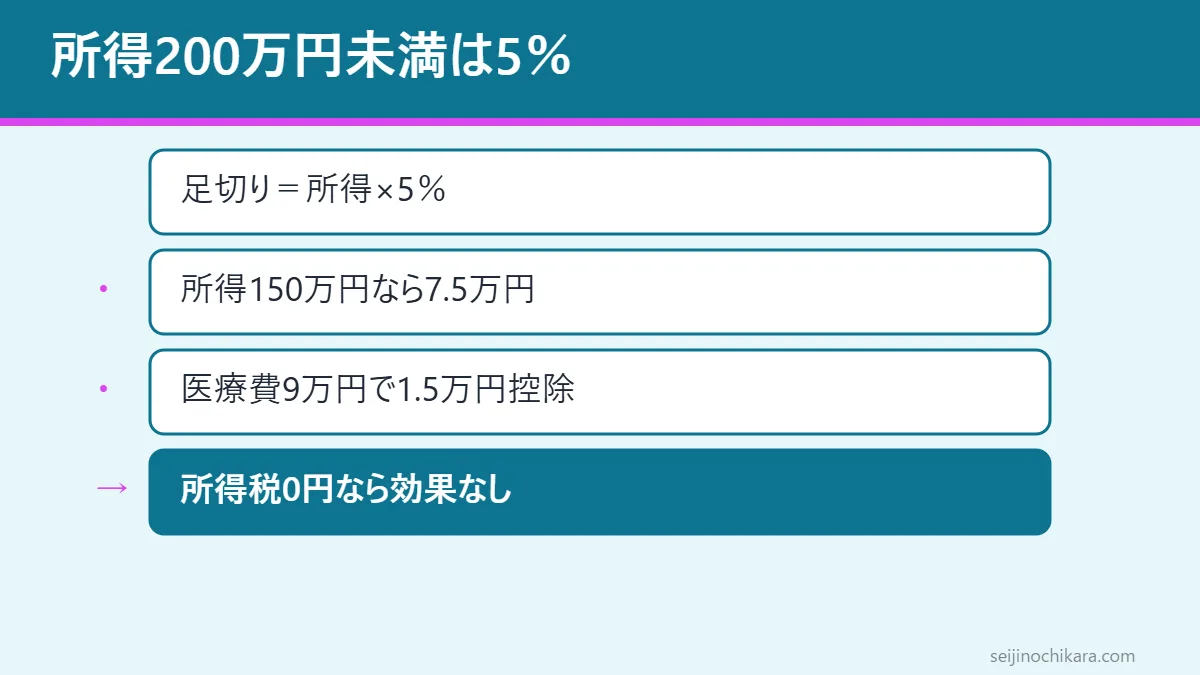
医療費控除の足切りは原則10万円ですが、その年の総所得金額等が200万円未満の人は、総所得金額等の5%が足切りになります。総所得金額等とは、給与なら「給与所得控除後の金額」など、所得控除を引く前の所得のことです。
たとえば総所得金額等が150万円の人なら、足切りは150万円×5%=7万5千円です。家族の医療費が9万円だと、10万円の線には届きませんが、この人なら1万5千円を控除できます。税率は低くても、控除額が0円の人より得になるわけです。ただしこれは、その人に所得税がかかっている場合の話です。所得税が0円なら、控除しても戻る税金はありません。
所得税が0円の人(育休・出産・パート・住宅ローン控除)
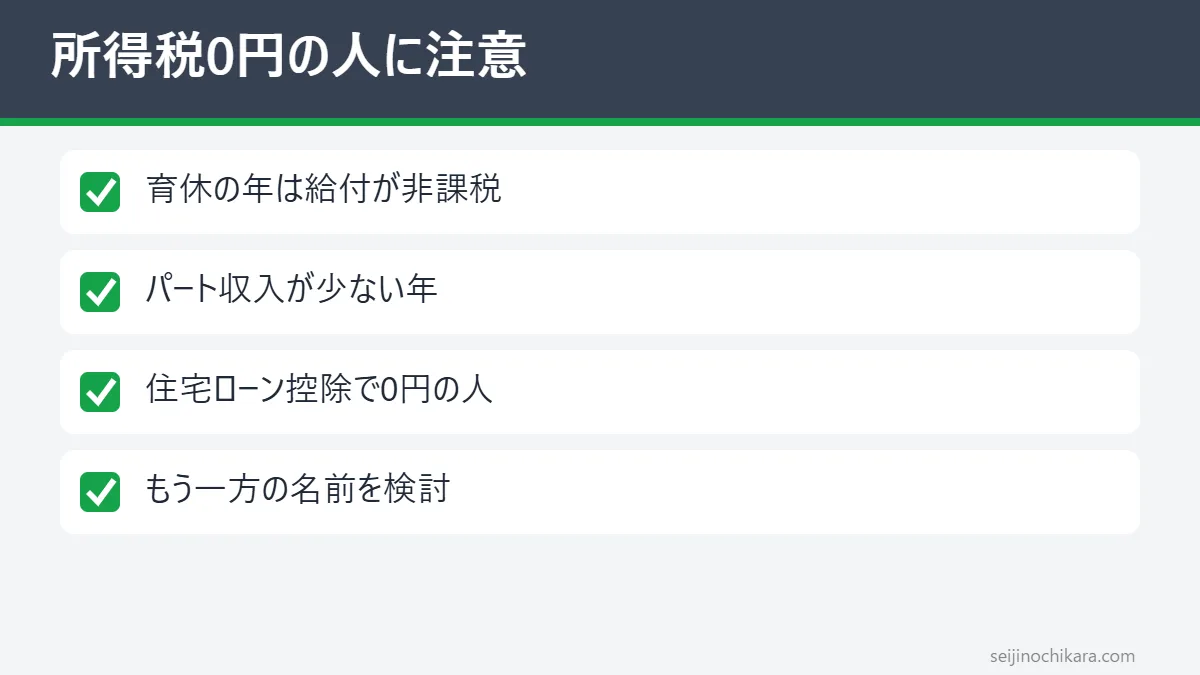
次のような人の名前で申告すると、控除が「空振り」になることがあります。
- 育休を取った年の人:育児休業給付金は非課税です。休業前の給与が少ない年は、所得税が0円になることがあります。
- 出産した年の人:出産育児一時金は、出産費用から差し引く「補てん」の扱いです。本人の給与が少なく所得税が0円なら、出産費用を申告しても戻りは出ません。
- パート収入が少ない人:給与所得控除と基礎控除で所得が0円になれば、医療費控除で減らす税金がありません。
- 住宅ローン控除を受けている人:住宅ローン控除は税額から直接引く「税額控除」です。所得税がすでに0円まで下がっている人は、医療費控除を足しても所得税はそれ以上戻りません。住民税側にも住宅ローン控除の引き切れない分が回るしくみがあり、上限もあるため、効果が小さくなることがあります。
こうした年は、もう一方の配偶者の名前で払っておく方が得になりやすいです。ただし住宅ローン控除が絡むときの正確な差は、確定申告書等作成コーナーで夫婦それぞれの名前の場合を入力して比べるのが確実です。退職・休職した年の申告の流れは2026年に退職・休職した人の確定申告は?令和8年分の控除と確認順でも整理しています。
年収パターン別の試算(仮の数字)
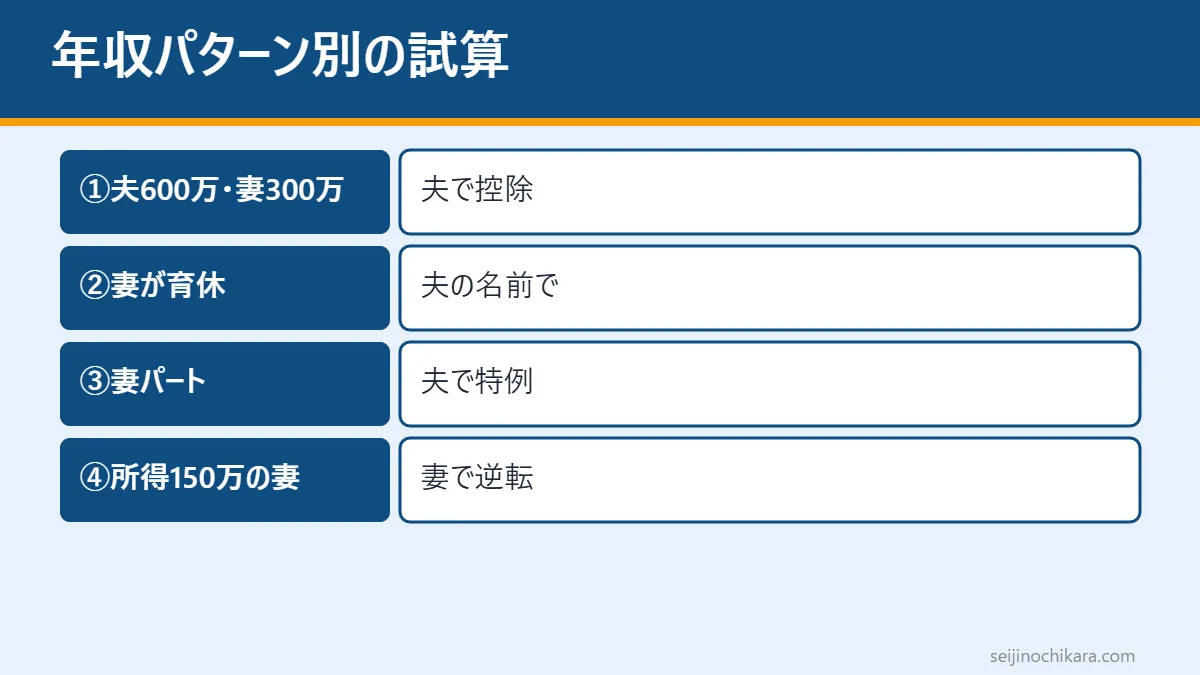
ここからは、すべて仮の数字による試算です。年収は家庭の姿をイメージするための目安で、税率は年収から決まるものではなく「仮にこの税率だったら」と置いています。家族の医療費は、保険や高額療養費などで戻る分を引いた後の金額で、だれが払うかを一人にそろえた前提です。
計算は「控除額×所得税率×1.021(復興特別所得税込み)」を所得税の戻り、「控除額×10%」を翌年度の住民税の減少として、合計しています。端数処理は省いた概算です。
| パターン(年収イメージ) | 仮の前提 | 医療費控除の場合 | セルフメディケーション税制の場合 | 有利な選び方 |
|---|---|---|---|---|
| ①夫600万円・妻300万円 | 夫の税率10%・妻5%、医療費14万円(うち対象市販薬3万5千円)、夫は健診あり | 控除4万円。夫なら約8,080円、妻なら約6,040円 | 控除2万3千円。夫なら約4,650円 | 夫の名前で医療費控除 |
| ②夫500万円・妻は育休 | 夫の税率5%、妻は所得税0円、医療費13万円(うち対象市販薬4万円)、夫は健診あり | 控除3万円。夫なら約4,530円、妻は0円 | 控除2万8千円。夫なら約4,230円 | 夫の名前で医療費控除(差は約300円) |
| ②の変形:医療費が11万円 | ②と同じで、病院代だけ2万円少ない | 控除1万円。夫なら約1,510円 | 控除2万8千円。夫なら約4,230円 | 夫の名前でセルフメディケーション税制 |
| ③夫400万円・妻パート100万円 | 夫の税率5%、妻は所得税0円、医療費8万円(うち対象市販薬3万円)、夫は健診あり | 10万円に届かず0円 | 控除1万8千円。夫なら約2,720円 | 夫の名前でセルフメディケーション税制 |
| ④夫は税率10%・妻は総所得金額等150万円 | 妻は税率5%、医療費9万円(うち対象市販薬2万円) | 夫は0円、妻なら控除1万5千円で約2,270円 | 夫(健診あり)なら控除8千円で約1,620円 | 妻の名前で医療費控除 |
表から読み取れることを整理します。
- ①のように家族の医療費が10万円を大きく超える年は、税率の高い方で医療費控除が素直に有利です。
- ②と②の変形を比べると、病院代がわずか2万円ちがうだけで有利な制度が逆転しています。医療費が10万円前後の家庭ほど、両方で計算する価値があります。
- ③のように片方の所得税が0円なら、もう一方の名前一択です。その人が健診を受けていなければセルフメディケーション税制は使えず、この例では控除が何も取れません。
- ④のように、税率の低い方が5%の線のおかげで逆転することがあります。
試算をまねるときは、まず夫婦それぞれの税率と総所得金額等を確かめ、次に医療費の合計と対象市販薬の合計を分けて集計し、最後に「医療費控除で夫」「医療費控除で妻」「セルフメディケーション税制で夫」「セルフメディケーション税制で妻」の4通りを並べてください。足切りの計算は「医療費控除なら10万円か総所得金額等の5%の低い方」「セルフメディケーション税制なら1万2千円」です。また、控除によって課税される所得金額が税率の境目をまたぐ場合は、上の単純計算と少しずれます。
パターン①の計算を順にたどる
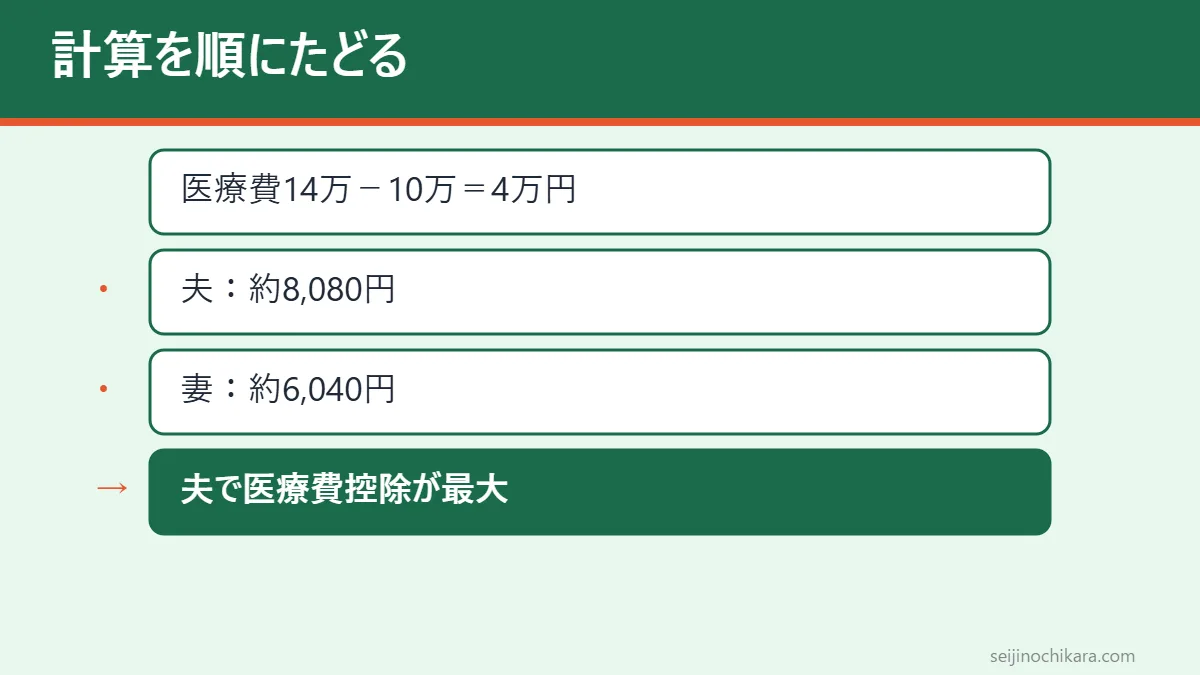
表の①を、手で計算する順番どおりに並べると次のようになります(仮の数字)。
- 家族の医療費を合計する:病院・薬局の支払い10万5千円+対象市販薬3万5千円=14万円(保険などで戻る分は引いた後)。
- 医療費控除の控除額を出す:14万円−10万円=4万円(夫婦とも総所得金額等は200万円以上の前提)。
- 夫の名前の場合の効果:4万円×10%×1.021=約4,080円が所得税の戻り、4万円×10%=4,000円が翌年度の住民税の減少。合計約8,080円。
- 妻の名前の場合の効果:4万円×5%×1.021=約2,040円と住民税4,000円で、合計約6,040円。
- セルフメディケーション税制の控除額を出す:3万5千円−1万2千円=2万3千円。夫の名前なら約2,350円+2,300円=約4,650円。
- いちばん大きい「夫の名前で医療費控除」を選ぶ。差は妻の名前より約2,000円、セルフメディケーション税制より約3,400円。
このように、住民税の部分(控除額の10%)はだれの名前でも同じで、所得税の部分だけが税率の差で変わります。差が数百円しかないときは、支払いの付け替えに無理をせず、払った人のまま申告するのが自然です。
12月に払う・買う前のチェック
年末は、通院や薬の買い置きが重なりやすい時期です。払うタイミングと払う人を少し意識するだけで、申告がぐっと楽になります。
年をまたぐときは「支払った日」の年で数える
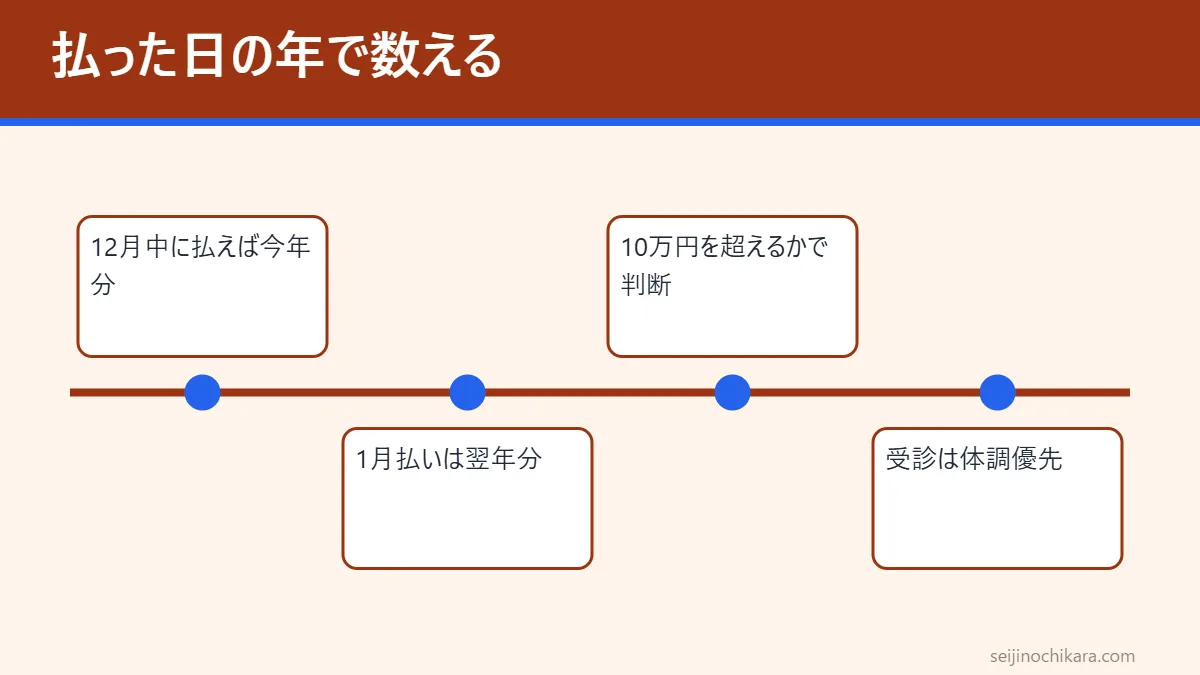
医療費控除の対象は、その年の1月1日から12月31日までに支払った医療費です。まだ払っていない医療費は、実際に払った年の分になります。12月に受診して窓口の精算が翌年1月になれば、その分は翌年の医療費です。
- 12月中に払うと、今年(2026年分)の申告に入ります。
- 1月に払うと、2027年分の申告に入ります。
- どちらの年に入れた方がよいかは、今年の医療費が10万円(または5%の線)を超えそうかどうかで変わります。超えそうなら年内、遠く届かないなら来年にまとめる、という考え方もあります。
- ただし、必要な受診や薬を税金のために遅らせるのは本末転倒です。体調を優先してください。
仮の例で考えます。11月末までの家族の医療費が9万3千円で、12月に歯の治療費2万円を払う予定だとします。年内に払えば合計11万3千円で、1万3千円を控除できます(総所得金額等200万円以上の人の場合)。1月に払うと、今年は10万円に届かず0円で、2万円は来年の医療費に回ります。来年も10万円を超えそうかどうかで、どちらが得かが変わります。
セルフメディケーション税制も、その年に支払った購入費で数えます。年末のカード払いなどで日付が気になるものは、レシートと利用明細の両方を残しておくと安心です。
レシート・領収書・明細書の準備
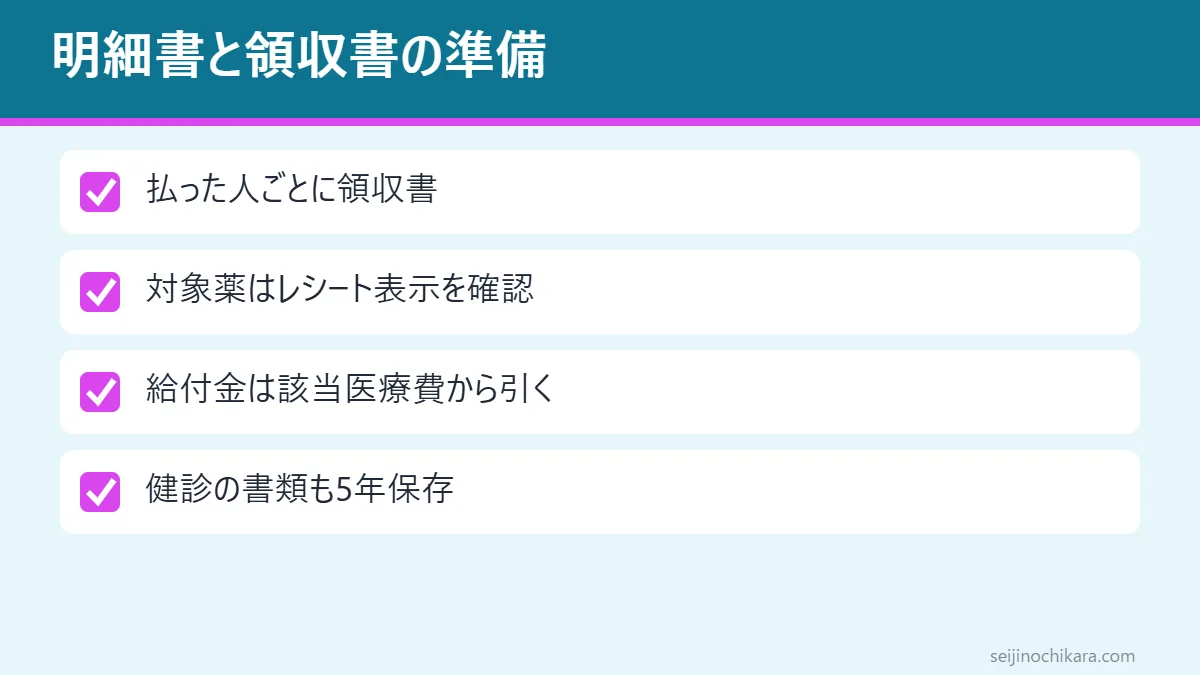
申告には、領収書をもとに作る「医療費控除の明細書」か「セルフメディケーション税制の明細書」を確定申告書に添えます。領収書そのものは提出しませんが、申告期限から5年間は保存が必要で、税務署から提示を求められることがあります。年末に向けて次の点をそろえておきましょう。
- 病院・薬局の領収書を、払った人ごとに分けて保管しているか
- 対象市販薬のレシートに、セルフメディケーション税制の対象であることを示す表示があるか
- 保険の入院給付金、高額療養費、出産育児一時金など、医療費を補う給付をメモしているか
- 健康保険の「医療費通知」が届いているか(届いていれば明細書の記入を簡単にできます)
- セルフメディケーション税制を選ぶ人は、健診の結果通知や予防接種の領収書など、取組をしたことがわかる書類を保管しているか(提出は不要ですが保存が求められています)
医療費を補う給付は、その給付の対象になった医療費から差し引きます。余った分をほかの家族の医療費から引く必要はありません。たとえば出産育児一時金が出産費用を上回っても、子どもの通院代などからは引きません。また、医療費の助成金をあとで返した年の直し方は2026年の医療費助成金を翌年に返したら何年分?申告済みの控除を直す手順で扱っています。
セルフメディケーション税制は2027年以降どうなる
セルフメディケーション税制は、もともと期限つきの特例で、現行の制度は2026年12月31日までの購入分が対象とされてきました。ここでは、確認できた事実と、まだはっきりしない点を分けて書きます。
確認できた事実(令和8年度税制改正の大綱と厚生労働省資料)
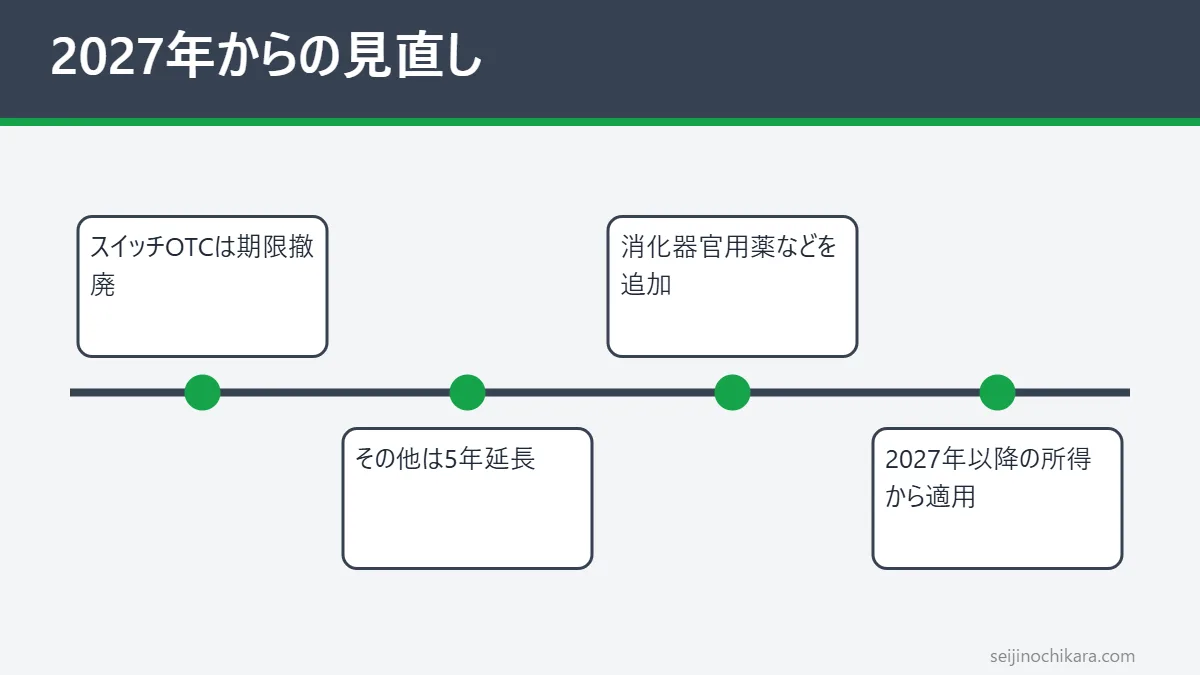
- スイッチOTC医薬品(医療用から市販薬に転用された薬)は、適用期限を撤廃する(期限なしにする)とされています。
- それ以外の対象医薬品は、適用期限を5年延長するとされています。
- 対象に、消化器官用薬、生薬を有効成分とするせきやたんの薬、一部のOTC検査薬(新型コロナ検査薬、新型コロナ・インフルエンザ検査薬、排卵日予測検査薬)、薬局製造販売医薬品の一部を加えるとされています。
- やせることや美容を目的に使われるおそれのある医薬品は対象から外すとされています。
- 見直しは2027年(令和9年)以降の所得から適用され、厚生労働省は見直し後の対象医薬品の届出について2026年8月に事務連絡を出しています。改正後の法令は2027年1月1日施行とされています。
今年(2026年分)の申告への影響
2026年中の購入分は、今の対象品目と今のルールで申告します。厚生労働省の対象品目一覧は月に1回更新されており、2025年12月31日をもって対象から外れた成分もあります。手元の薬が対象かどうかは、レシートの表示か、最新の一覧で確かめてください。
まだはっきりしない点
外される医薬品について、経過措置(急に変えず、しばらく今のまま扱う期間)は「5年未満の必要な範囲」とされ、厚生労働省の資料では4年間とする案が示されていますが、最終的な扱いはこの記事では確認しきれていません。2027年分以降の具体的な品目は、厚生労働省の一覧の更新を待って確認してください。
よくある質問
夫と妻がばらばらに払っていたら損をしますか
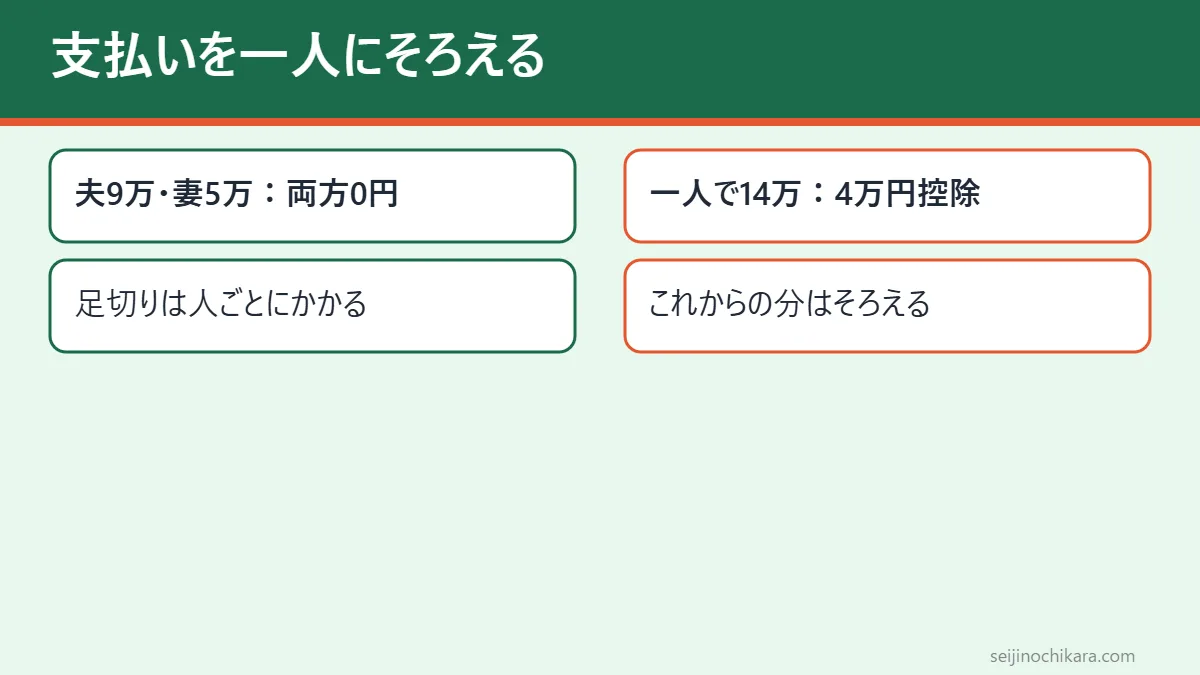
損をすることがあります。仮に家族の医療費が合計14万円でも、夫が9万円、妻が5万円とばらばらに払っていると、それぞれ10万円に届かず、どちらの名前でも医療費控除は0円です(二人とも総所得金額等が200万円以上の前提)。同じ14万円を一人が払っていれば4万円を控除できます。足切りは申告する人ごとにかかるので、支払いを一人にそろえる意味は大きいのです。すでに払った分を付け替えることはできませんが、これから払う分はそろえられます。
別居している親の医療費も入れられますか
生計を一にしていれば入れられます。別居していても、生活費や療養費をいつも送っているなら、生計を一にするものとして扱われます。ただし、その親の医療費を実際にあなたが払っていることが前提です。親が自分の年金から払った分は、親自身の医療費控除の対象です。
夫が医療費控除、妻がセルフメディケーション税制、と分けられますか
一人の人が両方を同時に使うことはできませんが、夫婦はそれぞれ別の人として申告するので、夫は医療費控除、妻はセルフメディケーション税制という組み合わせを選ぶこと自体は、制度上の妨げは見当たりません。ただし、それぞれが自分で払った分だけで計算するため、片方にまとめた方が足切りを一度で済ませられて得になることが多いです。同じ支払いを両方で使う二重計上はできません。
健診を受けていない夫の名前でセルフメディケーション税制を使えますか
使えません。取組が必要なのは申告する本人です。夫が受けていなくて妻が受けているなら、妻が払った分を妻の名前で申告することになります。年内に予防接種やがん検診などを受ければ、その年の取組に数えられる可能性があります。
一度選んだ制度を、還付を受けた後で変えられますか
変えられません。国税庁は、どちらかを選んで申告した後に、更正の請求や修正申告で選び直すことはできないとしています。申告書を出す前に、両方の金額を作成コーナーなどで比べてから決めてください。
還付の申告はいつまでにすればいいですか
会社員で年末調整を受けている人が医療費控除だけのために出す還付申告は、翌年1月1日から5年間出せます。2026年分なら2027年1月から出せます。マイナポータル連携を使う準備は確定申告2027に備える|給与情報が連携されないときの確認順、出した後に還付が遅いときは確定申告の還付金がまだ振り込まれない?を参考にしてください。
次にやること
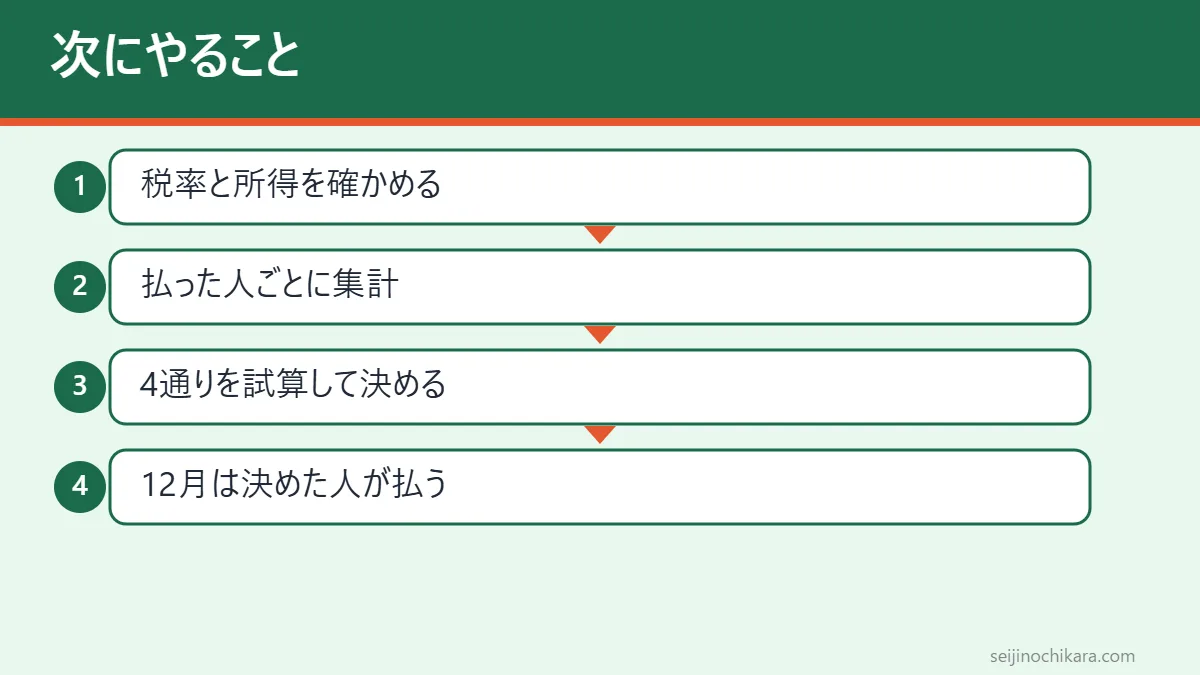
- 夫婦それぞれの源泉徴収票(今年の分が出たら)や給与明細で、税率と総所得金額等のおおよそを確かめる。
- 1月から今日までの家族の医療費を、払った人ごとに集計する。保険などで戻った分は引いておく。
- そのうち対象市販薬の購入額を別に集計する。
- 夫婦それぞれ、今年健診や予防接種などの取組をしたかを確認する。
- 4通り(医療費控除・セルフメディケーション税制×夫・妻)を試算し、有利な人と制度を決める。
- 12月の支払いと薬の購入は、決めた人が払う。レシートと領収書は払った人ごとに分けて保存する。
- 2027年1月以降、明細書を作って申告する。一度選んだ制度は変えられないので、出す前にもう一度比べる。
チェックリスト
- 家族は生計を一にしているか(別居の親や子も確認したか)
- 申告する人が実際に払ったか
- 申告する人の所得税は0円になっていないか(育休・パート・住宅ローン控除)
- 所得200万円未満の家族がいて、5%の線で逆転しないか
- セルフメディケーション税制を選ぶ人は、本人が取組をしているか
- 12月と1月のどちらの支払いになるかを意識したか
参考にした資料
- 国税庁 No.1120 医療費を支払ったとき(医療費控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- 国税庁 No.1122 医療費控除の対象となる医療費 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1122.htm
- 国税庁 No.1129 特定一般用医薬品等購入費を支払ったとき(セルフメディケーション税制) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1129.htm
- 国税庁 確定申告書等作成コーナー よくある質問(セルフメディケーション税制とは) https://www.keisan.nta.go.jp/r6yokuaru/cat2/cat22/cat221/cid364.html
- 国税庁 No.2260 所得税の税率 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁 No.1180 扶養控除(Q&A 生計を一にするの意味) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180_qa.htm
- 国税庁 医療費控除に関する手続について(Q&A) https://www.nta.go.jp/publication/pamph/pdf/iryohikozyoQA.pdf
- 厚生労働省 セルフメディケーション税制(特定の医薬品購入額の所得控除制度)について https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000124853.html
- 厚生労働省 令和8年度税制改正の大綱等(セルフメディケーション税制関係資料) https://www.mhlw.go.jp/content/10807000/001713567.pdf
- 総務省 個人住民税 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html