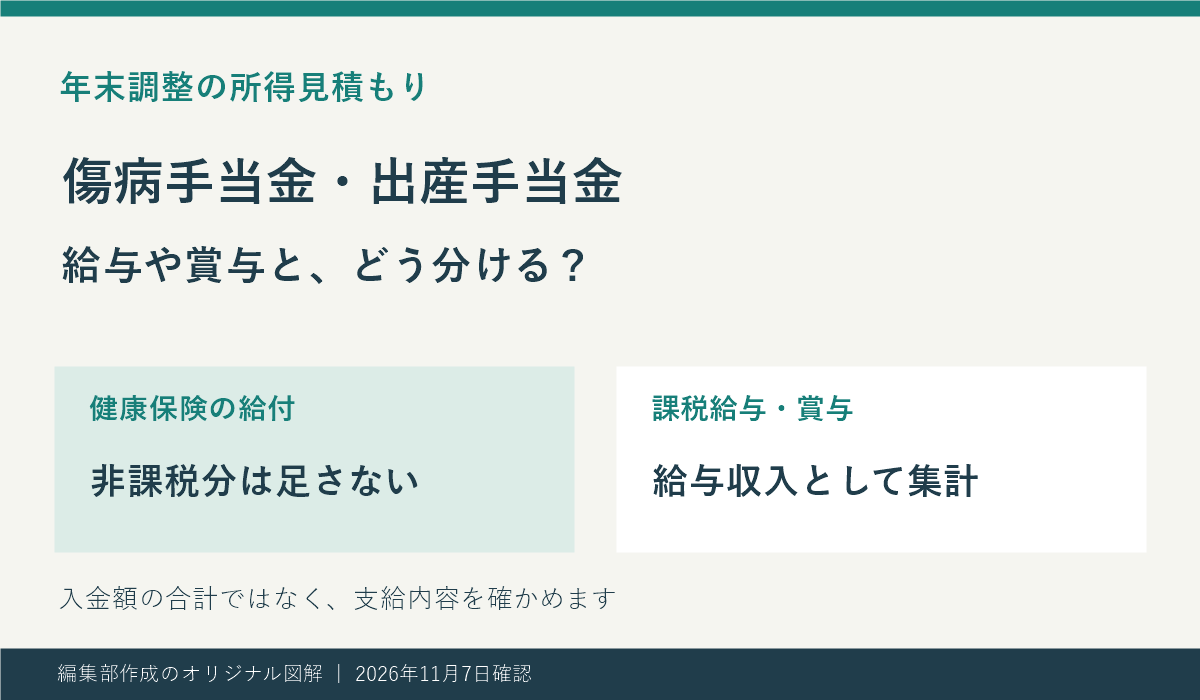
健康保険法に基づく傷病手当金・出産手当金は非課税なので、年末調整で税法上の所得を見積もるときに足しません。ただし、休業に入る前や復帰後の給与、支給された賞与まで除いてよいわけではありません。給付と給与を分けて、その年の給与収入を集計します。
「休んでいたから所得はゼロ」「口座に入ったお金を全部足せばよい」という判断は避けましょう。この記事は、本人や配偶者の所得見積もりで迷った人向けに、入れる金額・除く金額と書類の確認順を整理します。確認日:2026年11月7日。
傷病手当金・出産手当金を給与と分ける
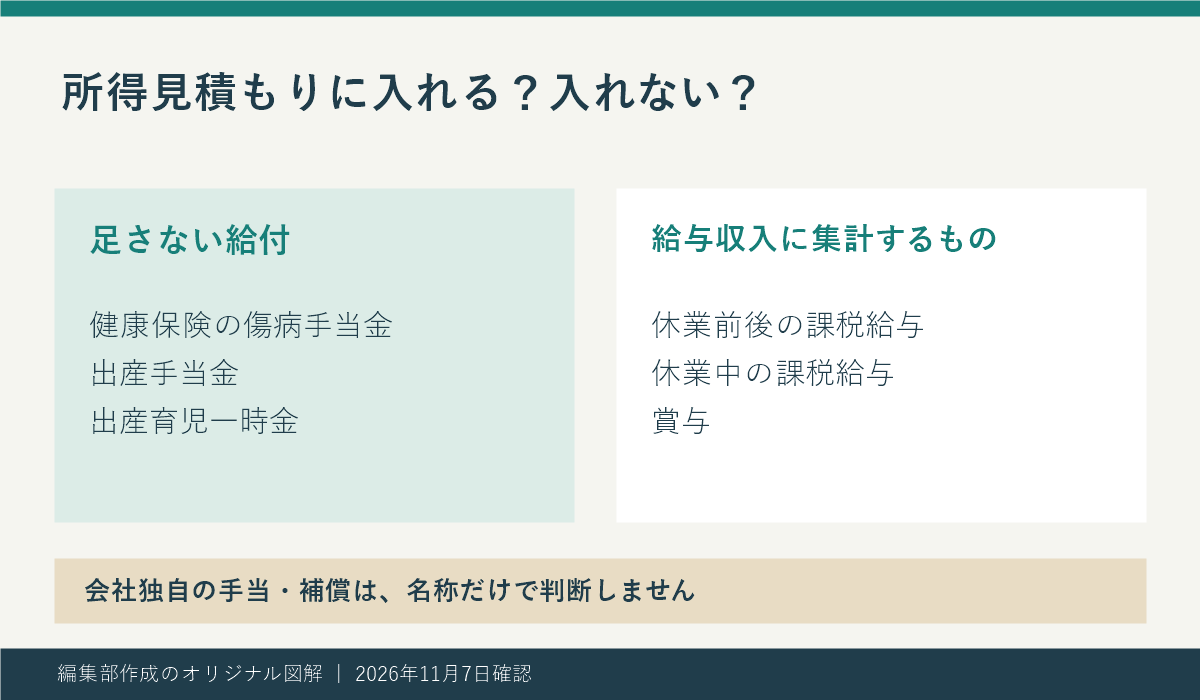
国税庁は、健康保険の傷病手当金は非課税所得としています。また、健康保険法に基づく出産手当金と出産育児一時金も非課税で、配偶者控除の判定に使う合計所得金額には含まれません。非課税所得は所得金額の計算から除かれるため、これらの給付を「給与以外の所得」として足す必要もありません。根拠:国税庁「給与所得以外に傷病手当金等を受け取った場合」、配偶者控除の質疑応答Q5、No.2011「課税される所得と非課税所得」。
| 受け取るお金 | 税法上の所得見積もり | 確認する資料 |
|---|---|---|
| 健康保険の傷病手当金 | 非課税。足さない | 支給決定通知などで給付名と支給元を確認 |
| 健康保険の出産手当金・出産育児一時金 | 非課税。足さない | 給付の通知・明細 |
| 休業前後の課税給与・賞与 | 給与収入として集計し、給与所得を計算 | 給与・賞与明細、源泉徴収票 |
| 会社独自の休業中の手当・補償 | 名称だけでは決めず、支給の根拠と課税区分を確認 | 就業規則、支給明細、勤務先の説明 |
「会社から出たお金は全部課税」「休業中のお金は全部非課税」とは限りません。国税庁No.1905では、使用者の責任による休業に対する労働基準法上の「休業手当」は給与所得とする一方、業務上の負傷等に対する「休業補償」や一定の付加給付金には非課税の扱いを示しています。会社独自の「傷病手当」「休職手当」などを、健康保険の傷病手当金と同じものだと判断せず、勤務先に課税区分を確認してください。根拠:国税庁「労働基準法の休業手当等の課税関係」。
給与収入140万円と給与所得140万円は違う
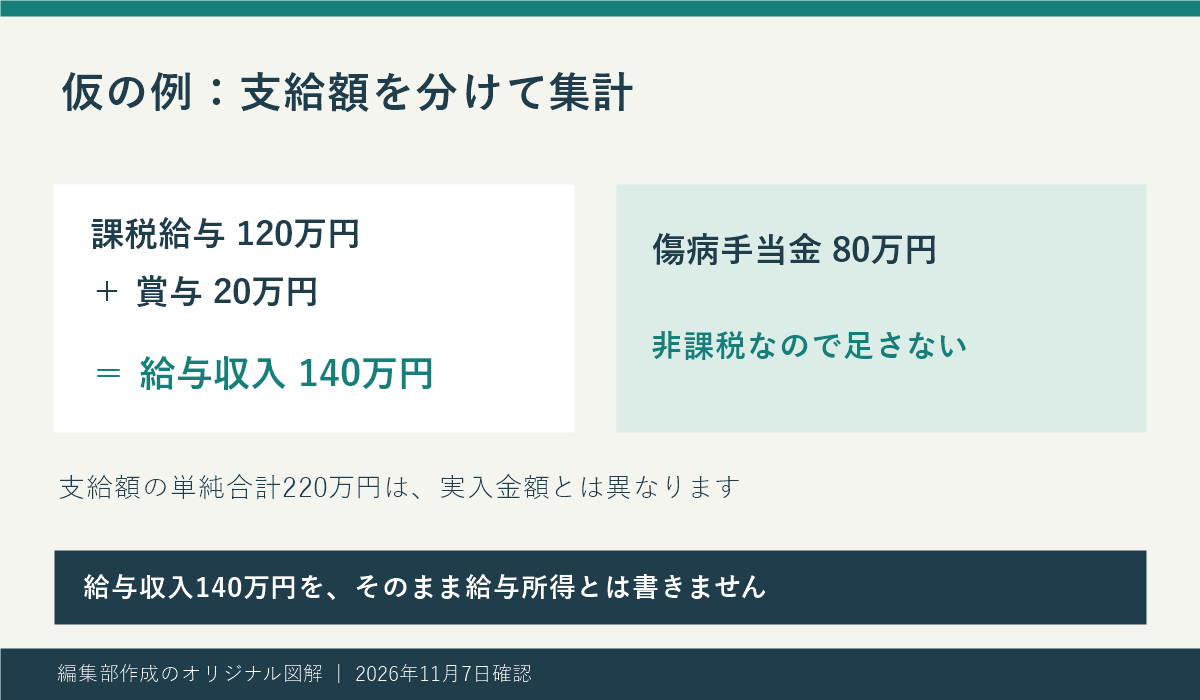
例えば、その年の課税給与120万円、賞与20万円、健康保険の傷病手当金80万円という仮のケースで考えます。支給額を単純合計すると220万円ですが、給与収入として集計するのは120万円+20万円=140万円です。非課税の傷病手当金80万円は加えません。この220万円は支給額の単純合計であり、税金や社会保険料などを差し引いた口座への実入金額ではありません。
さらに、給与収入140万円を、そのまま「給与所得140万円」と書くわけではありません。給与所得は、源泉徴収前の給与収入から給与所得控除額を差し引いて計算します。申告書の欄が「収入金額」なのか「所得金額」なのかを確認し、勤務先の案内や対象年分の公式の計算表に沿って記入してください。根拠:国税庁No.1400「給与所得」。
年末調整書類を出す時点で年内の給与・賞与がまだ確定していない場合は、確定している金額と残りの見込みを分けて勤務先へ確認します。復帰後の給与や年末の賞与を落とさないことが大切です。また、給与以外に課税される所得がある場合は、給付を除いた後も、それぞれの所得を別に確認します。
ここでは給与所得控除額や控除対象になる所得の上限額は計算していません。まず、非課税給付を除いた給与収入を正しく集めることが先です。申告書全体の記入は、年末調整の申告書の書き方も参照してください。
給与明細・給付通知・源泉徴収票を照合する手順
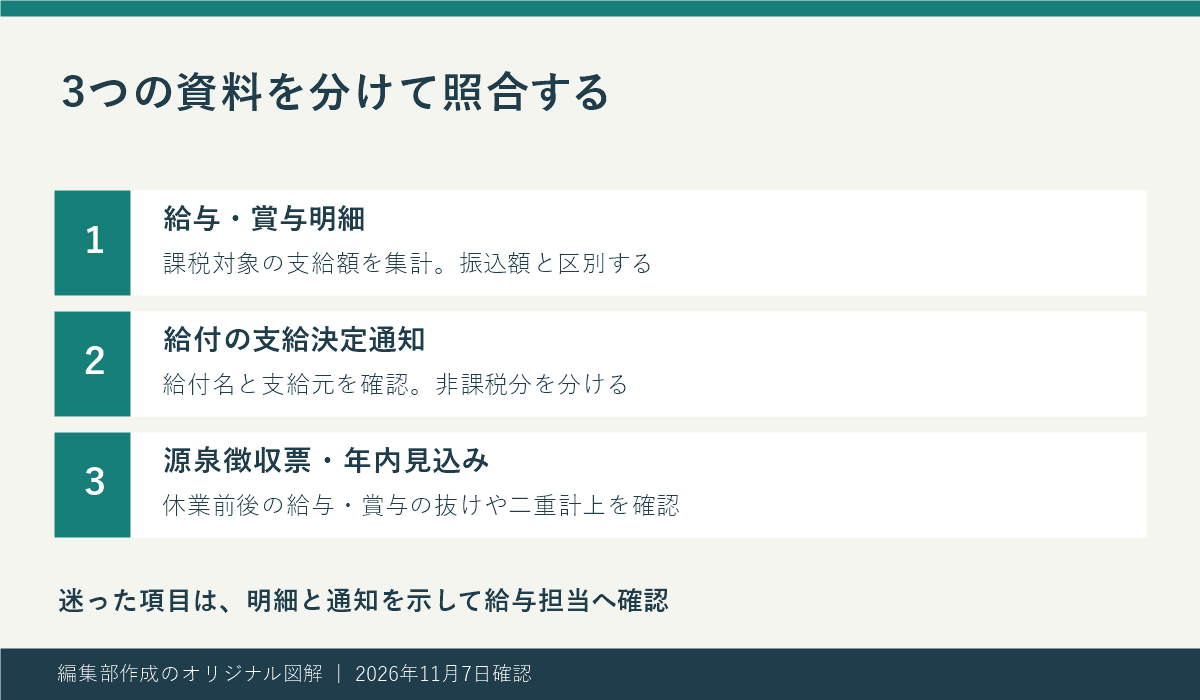
- 給与・賞与明細を集める。その年の課税対象の支給額を確認します。振込額は税金・社会保険料などの控除後なので、口座明細だけを給与収入の集計に使わないようにします。
- 給付の支給決定通知を別に置く。傷病手当金・出産手当金などの正式な名称、支給元、金額を確認します。給与明細や口座明細に似た名前の入金があっても、同じ給付かどうかは通知や支給元の説明で確かめます。
- 給与収入の年額と、これからの見込みを合わせる。休業前・休業中に支給された課税給与、復帰後の給与、賞与を確認します。すでに源泉徴収票がある場合は「支払金額」と照合し、前職分などを同じ金額に二重に足していないかも勤務先へ確認します。
- 収入欄と所得欄を分けて記入する。会社独自手当や年末までの見込みに迷う場合は、給与担当へ明細と通知を示します。「健康保険の給付か、会社の給与・補償か」「課税支給額に含まれているか」を聞くと、確認点を絞れます。
非課税だからといって、すべての制度で収入に数えないとは限りません。この記事で扱う税法上の所得見積もりと、健康保険の被扶養者認定は別の判断です。健康保険の扶養に関する収入の扱いは、加入先の健康保険へ確認してください。税の見積もりをそのまま流用しないようにします。
傷病手当金の受給条件や支給額の仕組みは、傷病手当金の受給条件・計算方法と退職後の扱いで確認できます。年末調整では、その給付と会社の給与を分け、対象年の課税給与・賞与の抜けや二重計上を防いでください。
資料確認:2026年11月7日。図版4点は編集部作成のオリジナル図解です。第三者の写真・ロゴ・画面の転載はありません。個別の給与・手当の課税区分や所得見積もりは勤務先の給与担当・税務署へ、健康保険の被扶養者認定は加入先の健康保険へ確認してください。