2026年中に配偶者を亡くし、同じ年に再婚したとき、配偶者控除の要件を二人とも満たしても、配偶者控除は一人分です。 亡くなった配偶者は死亡時、新しい配偶者は年末の状況で、それぞれの要件を確認します。ここでは申告する本人が年末調整の対象で、配偶者控除を検討している例を扱います。
資料確認日:2026年11月9日。
死亡した日と12月31日で資料を分ける
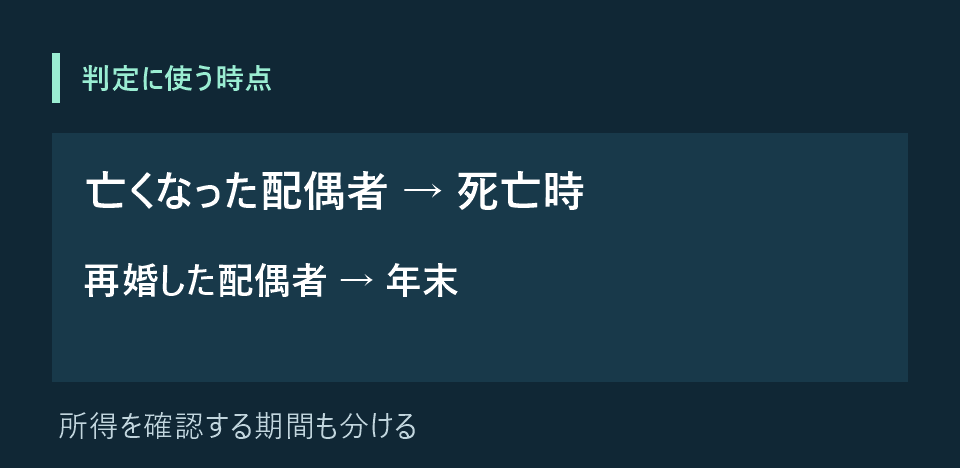
亡くなった配偶者は、死亡時の現況と、1月1日から死亡日までの合計所得金額を確認します。再婚した配偶者は12月31日の現況と1年の合計所得金額を確認します。再婚相手の所得を婚姻後だけに切って判定しません。勤務先に年末より前に書類を出すときは、年末の見込みを伝え、後から変われば訂正を相談します。 国税庁・配偶者が年の途中で死亡した場合
本人の合計所得が1,000万円以下、配偶者の合計所得が62万円以下など、令和8年分の配偶者控除の条件を確認します。62万円は給与の額面ではありません。 国税庁・配偶者控除の要件
二人とも条件を満たす場合も、選ぶのは一人
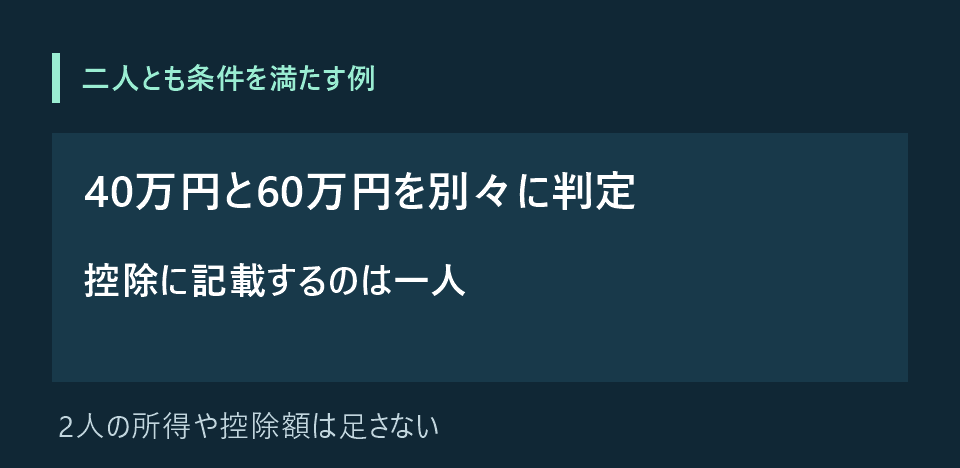
たとえば、亡くなった配偶者の死亡日までの合計所得が40万円、新しい配偶者の年内の合計所得が60万円で、双方とも他の要件を満たすなら、二人分を加算せず、どちらか一人を記載します。本人の合計所得が900万円以下で、双方とも70歳未満なら、どちらを選んでも一般の配偶者控除額は38万円です。年齢区分等が異なる場合は、国税庁の表で金額を照合します。 e-Gov・所得税法施行令第220条、国税庁・令和8年分年末調整のしかた
配偶者控除等申告書の記載と、先に出した書類を確認
勤務先に先に配偶者の情報を提出している場合は、死亡日と再婚日、申告したい配偶者、所得の計算根拠を伝え、配偶者控除等申告書の修正手順を確認してください。配偶者控除に該当しない場合に検討する配偶者特別控除は別の要件があるため、二人の額を加える前提で計算しません。 国税庁・令和8年分の申告書様式
扶養親族の見積所得を提出後に変えるときの一般的な確認は、こちらも参照できます。 提出後に家族の所得見込みが変わったときの確認