2026年分の年末調整が済んでから、子の掛け持ちバイトの給与が合計140万円だったと分かったら、まず親の勤務先の給与・人事担当に連絡します。同じ140万円でも、12月31日に18歳なら親の一般の扶養控除は外れ、20歳なら特定親族特別控除に切り替えると63万円の所得控除を受けられる場合があります。
以下は、子の収入が給与だけで、親と生計を一にするなど他の要件を満たし、親が子を扶養控除の対象として申告済みという例です。対象は2026年分の所得税。健康保険の扶養や勤務先の家族手当は別に確認してください。国税庁資料の確認日:2026年11月9日。
給与明細と源泉徴収票で、バイト先ごとの年間給与を集める
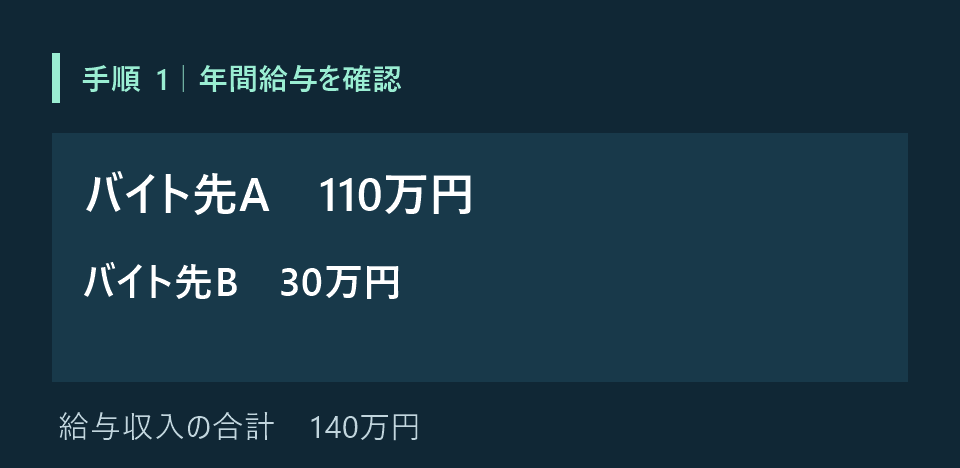
たとえば、子から「A店は110万円」と聞いて申告したあと、B店の30万円が分かったとします。源泉徴収票がそろっていれば各社の「支払金額」を確認し、手取り額は使いません。両社分が別々に記載されていれば110万円+30万円で給与収入は140万円です。前職分が転職先の源泉徴収票に合算済みなら、摘要欄などを確認して二重に足さないようにします。
この例では給与所得控除74万円を合計額から一度引き、給与所得は66万円です。源泉徴収票がまだなら、両社の給与明細と今後の支給予定から見込みを作り、親の勤務先に「見込み」か「確定額」かを伝えます。 国税庁・給与所得控除・複数の源泉徴収票がある場合の注記・国税庁・2026年の見直し(PDF)
給与140万円でも、18歳は控除が外れ、20歳は書類が変わる
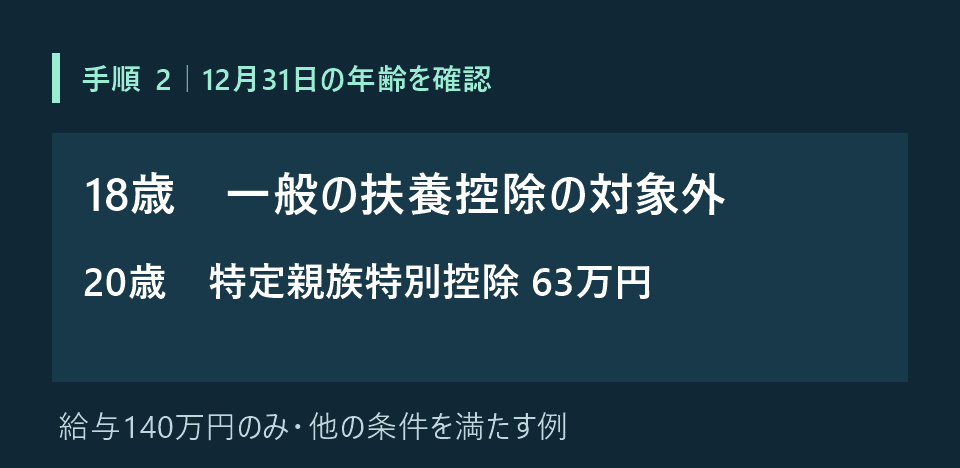
12月31日に18歳:合計所得66万円は扶養親族の所得要件62万円以下を超えます。一般の扶養控除38万円を入れて年末調整していた場合は、扶養控除等(異動)申告書の訂正を勤務先に申し出ます。18歳は特定親族特別控除の年齢要件も満たしません。
12月31日に20歳:合計所得66万円は扶養控除の所得要件を超えますが、特定親族特別控除の63万円の区分です。この例では親の所得控除額が63万円のままでも、適用する控除の種類が変わります。扶養控除等(異動)申告書の訂正と、特定親族特別控除申告書の提出方法を勤務先に確認します。63万円は所得から引く額で、還付金の額ではありません。 国税庁・扶養親族の所得要件と特定親族特別控除の表(PDF)
親の会社に伝えることと、確定申告へ進む場合
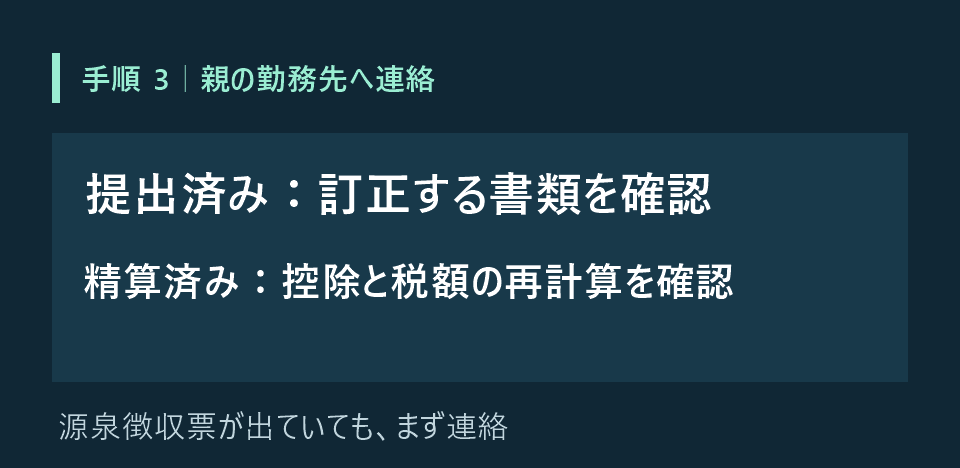
会社への連絡例:「2026年分の年末調整で扶養に入れた子は、12月31日時点で20歳です。バイト2社の年間給与が合計140万円と分かりました。扶養控除等申告書の訂正と特定親族特別控除申告書の提出方法、源泉徴収票に反映できるかを教えてください。」18歳の場合は、扶養から外れることと税額の再計算を伝えます。
書類を出しただけで精算前なら、差し替え方法を確認します。すでに精算後なら、源泉徴収票の作成・交付を待たず、判明した時点で連絡します。国税庁は、扶養親族が減って徴収不足がある場合、翌年1月末以降でも勤務先でやり直しが必要と案内しています。1月末を過ぎたことだけで自分の確定申告に切り替えず、会社に処理状況を確認してください。
勤務先の再計算に反映されず、適用できる控除が残っている場合は、控除を受ける親が自身の源泉徴収票を使って確定申告で反映できます。会社が訂正した場合は、訂正後の源泉徴収票を受け取り、同じ控除を重ねて申告しないようにします。子自身の申告とは別の手続きです。 国税庁・年末調整後に扶養親族などが変わったとき・2026年分の年末調整書類の書き方