年金が月5万円前後で、働いても生活費が足りないときは、まず「年金生活者支援給付金をもらえているか」を確かめ、次に市区町村の生活困窮の相談窓口(自立相談支援機関)か福祉事務所に、年金と働いた収入の額を持って相談するのが近道です。生活保護は年金や給料があっても受けられることがあり、年金は全額が収入として数えられますが、働いた収入には「勤労控除」があるため、働いた分の一部は手元に残ります。この記事では、厚生労働省と日本年金機構の資料で確かめた数字をもとに、使える制度と相談の順番を整理します。
報道で話題になった「年金5万円・働いても足りない」とは
2026年11月15日、CBCテレビの報道がYahoo!ニュースに配信され、「月25日働いて手元に残るのは4万円」という見出しで多くのコメントが集まりました(11月16日朝の時点で2,152件)。報道によると、70代の男性は厚生年金が月およそ5万円で、家賃は食費込みで月3万円、仕事の収入は月2万円ほどです。ハローワークでは仕事が見つからず、民間の支援団体を頼っていると伝えられています。
この記事では、この方の事情について報道以上のことは考えません。同じように「年金が少なく、働いても足りない」と感じている人が、自分で確かめられる制度と順番を説明します。同じ日、Google Trendsでは「生活保護」という言葉が急上昇しており、関心が高まっていることがわかります。
「年金だけでは生活できない」で検索して上位に出てくる記事は、老後の生活費の平均、年金の平均額、働き方や資産づくり、住まいを売って資金を作る方法などが中心です。「年金と生活保護 併用」で出てくる記事は、年金と生活保護は両方受けられること、年金は差し引かれること、地域別の早見表などを説明しています。一方で、働いた収入の扱い(勤労控除)や年金生活者支援給付金、生活保護の手前の相談窓口まで、順番を追ってまとめたものは見当たりませんでした。この記事はそこを扱います。
なお、生活保護の申請条件の一般的な説明は当サイトの別記事で扱っています。また、生活保護費そのものの今後の見直し(2027年10月の改定方針)は、生活保護基準の見直しスケジュールの記事にまとめています。
確かめる順番の全体図
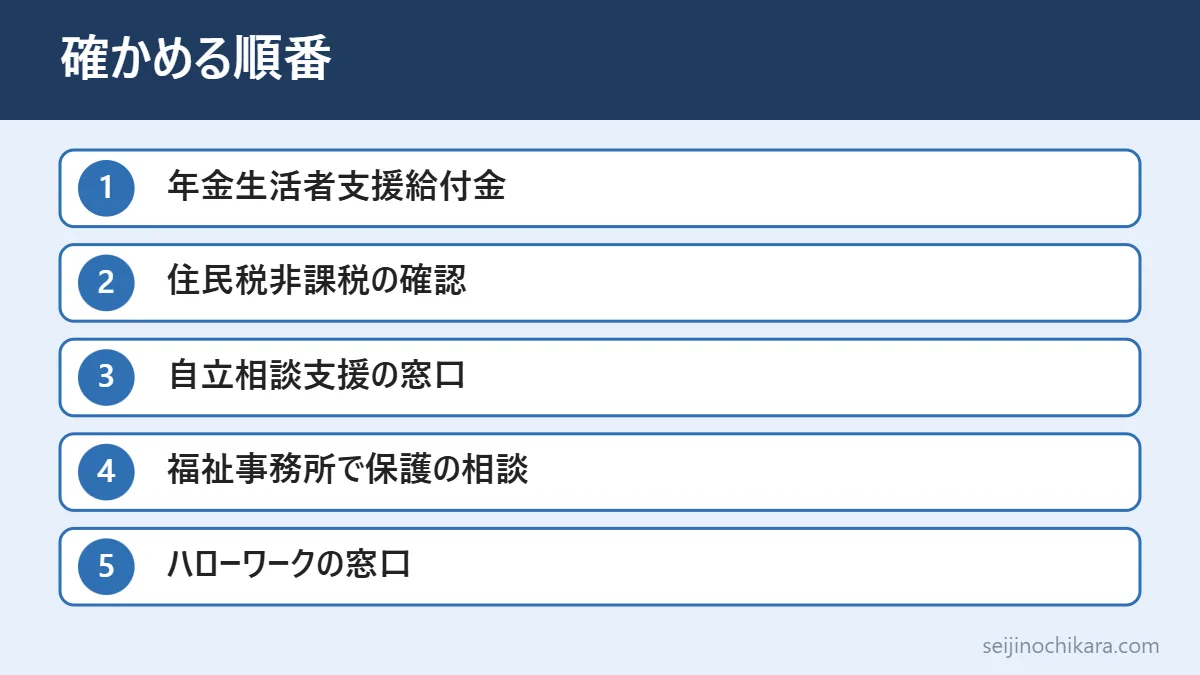
制度はたくさんありますが、確かめる順番を決めておくと迷いにくくなります。おすすめの順番は次のとおりです。
- 年金生活者支援給付金をもらえているか確かめる(年金に上乗せされるお金。対象なのに請求していない人がいる)
- 住民税が非課税かどうかを確かめる(医療費や介護保険料が軽くなるかどうかに関係する)
- 市区町村の生活困窮の相談窓口に、家計の数字を持って相談する
- それでも生活費が足りなければ、福祉事務所で生活保護の相談をする(年金や給料があっても相談できる)
- 働ける場合は、ハローワークの高齢者向け窓口なども使って仕事を探す
この順番は「こうしなければいけない」という決まりではありません。今日の食べ物や家賃に困っているときは、4番目の生活保護の相談から始めてかまいません。生活保護は「ほかの制度を先に使う」のが原則ですが、ほかの制度を使い終わるまで相談できない、という意味ではありません。
自分がどこから始めればよいかは、今の状況によって変わります。目安を表にまとめました。
| 今の状況 | 最初に確かめること |
|---|---|
| 年金だけで暮らしている | 給付金・住民税非課税 |
| 働いても足りない | 自立相談・生活保護の相談 |
| 最近仕事を失った | 住居確保給付金 |
| 通院の費用が重い | 高額療養費の区分 |
| 家賃が払えない | 福祉事務所・自立相談 |
夫婦で暮らしている場合は、生活保護も年金生活者支援給付金も「世帯」で判定します。たとえば給付金は世帯の全員が住民税非課税であることが条件なので、配偶者や同居の子どもに住民税がかかっていると対象になりません。生活保護も世帯の収入を合わせて計算します。一人暮らしの例と同じ結果にはならないので、世帯全員の収入を書き出してから相談してください。
①年金生活者支援給付金をもらえているか確かめる
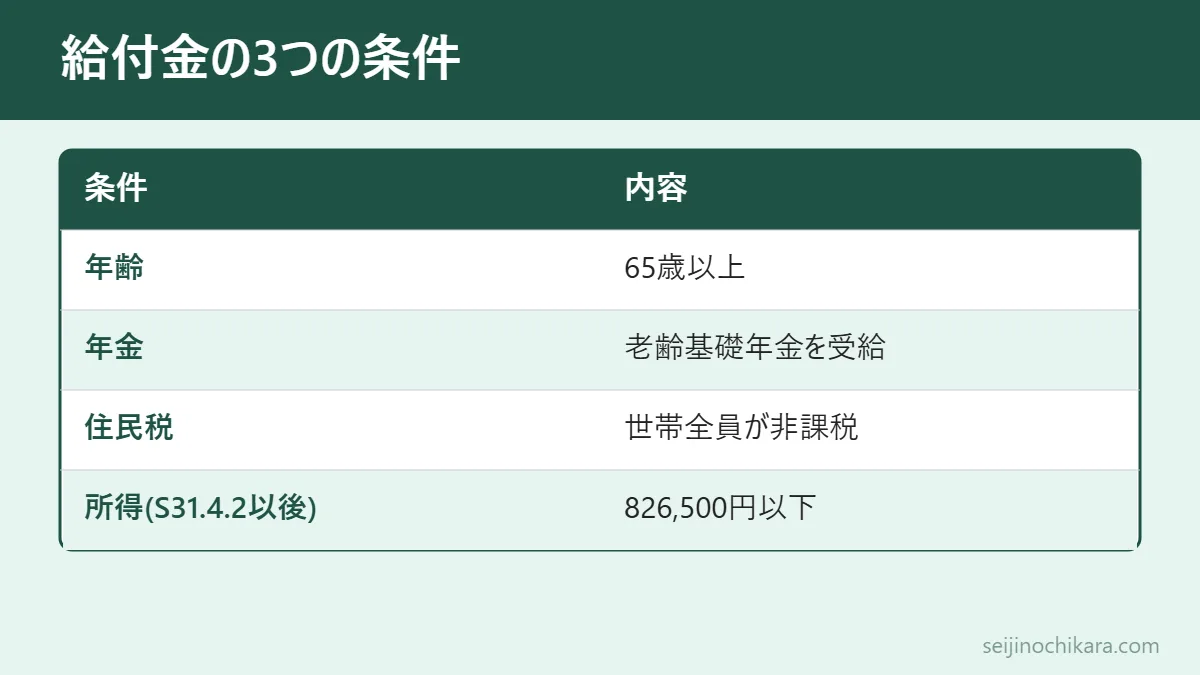
年金生活者支援給付金は、年金などの収入が少ない人に、年金に上乗せして支払われるお金です。日本年金機構によると、老齢年金生活者支援給付金を受けるには、次の3つすべてにあてはまる必要があります。
- 65歳以上で、老齢基礎年金を受けている
- 本人をふくむ世帯の全員が、市町村民税(住民税)非課税である
- 前の年の「年金収入」と「その他の所得」の合計が、決められた額以下である
3つ目の額は、日本年金機構のページでは、昭和31年4月2日以後に生まれた人は826,500円以下、昭和31年4月1日以前に生まれた人は824,100円以下とされています。少しだけこの額を上回る人(昭和31年4月2日以後生まれなら926,500円以下まで)には、金額を減らした「補足的老齢年金生活者支援給付金」があります。
ここで大事なのは、厚生年金を受けている人でも対象になりうることです。条件は「老齢基礎年金を受けていること」なので、厚生年金とあわせて受け取っている人もふくまれます。たとえば年金が月5万円なら年60万円なので、ほかに所得がなく、世帯の全員が住民税非課税であれば、収入の条件にはあてはまる計算です。ただし、障害年金や遺族年金のような非課税の年金は、この合計にはふくめません。
世帯が住民税非課税かどうかは、市区町村から届く住民税の通知や、役所の税の窓口で確かめられます。非課税になる収入の線は、地域や家族の人数によってちがうので、自分で決めつけずに確かめるのが安全です。また、昭和31年4月2日以後に生まれた人で、合計が826,500円をこえて926,500円以下の人は、補足的な給付金の対象です。この場合、額は所得が多いほど少なくなり、所得が826,500円に近いほど本来の額に近づきます。
2026年度の金額と計算のしかた
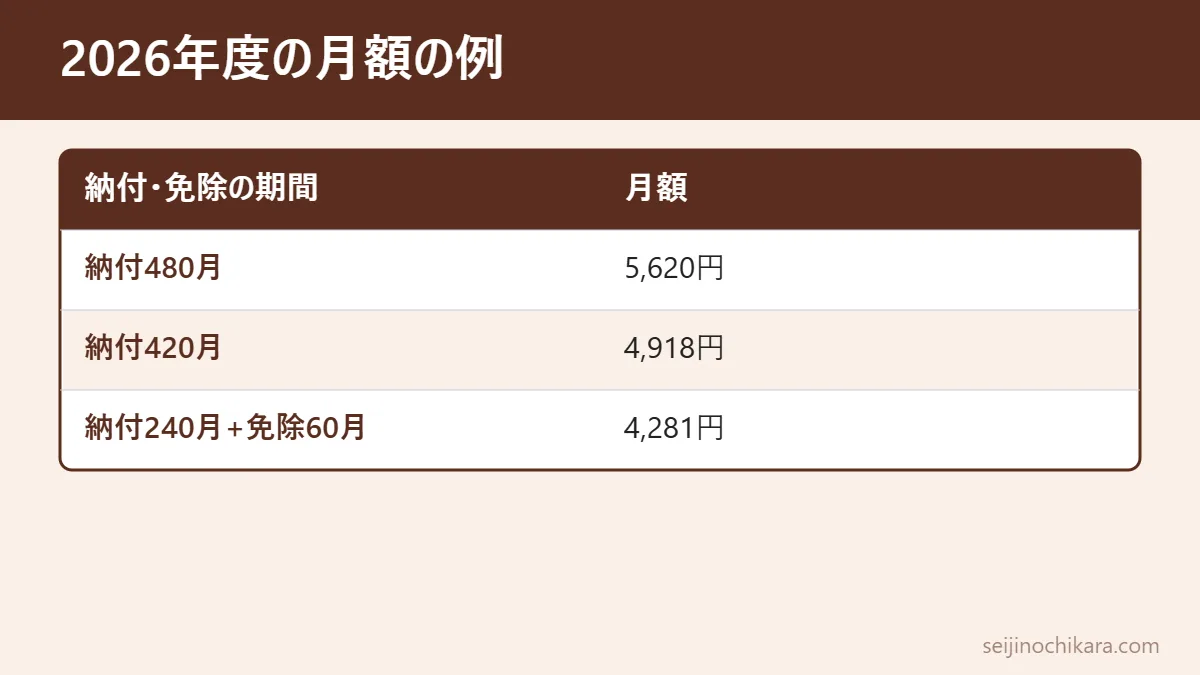
日本年金機構によると、2026年度(令和8年度)の老齢年金生活者支援給付金の基準額は月5,620円です(2025年度は5,450円)。ただし、全員が5,620円もらえるわけではありません。国民年金の保険料を納めた月数と、免除を受けた月数によって額が決まります。
- 保険料を納めた期間の分:5,620円 × 納めた月数 ÷ 480月
- 保険料を免除された期間の分:11,768円 × 免除された月数 ÷ 480月(全額・4分の3・半額免除の場合。昭和31年4月2日以後生まれ)
日本年金機構の例では、納めた期間が240月、全額免除の期間が60月の人は、2,810円+1,471円で月4,281円です。480月すべて納めた人は月5,620円、420月の人は月4,918円です。
月5,620円なら、1年で67,440円になります。年金が月5万円の人にとっては、毎月の収入が1割ほど増える計算です。支払いは年金と同じく偶数月で、前の2か月分がまとめて振り込まれます。たとえば10月分と11月分は12月中旬の支払いです。
届くはがきと、自分で請求する場合
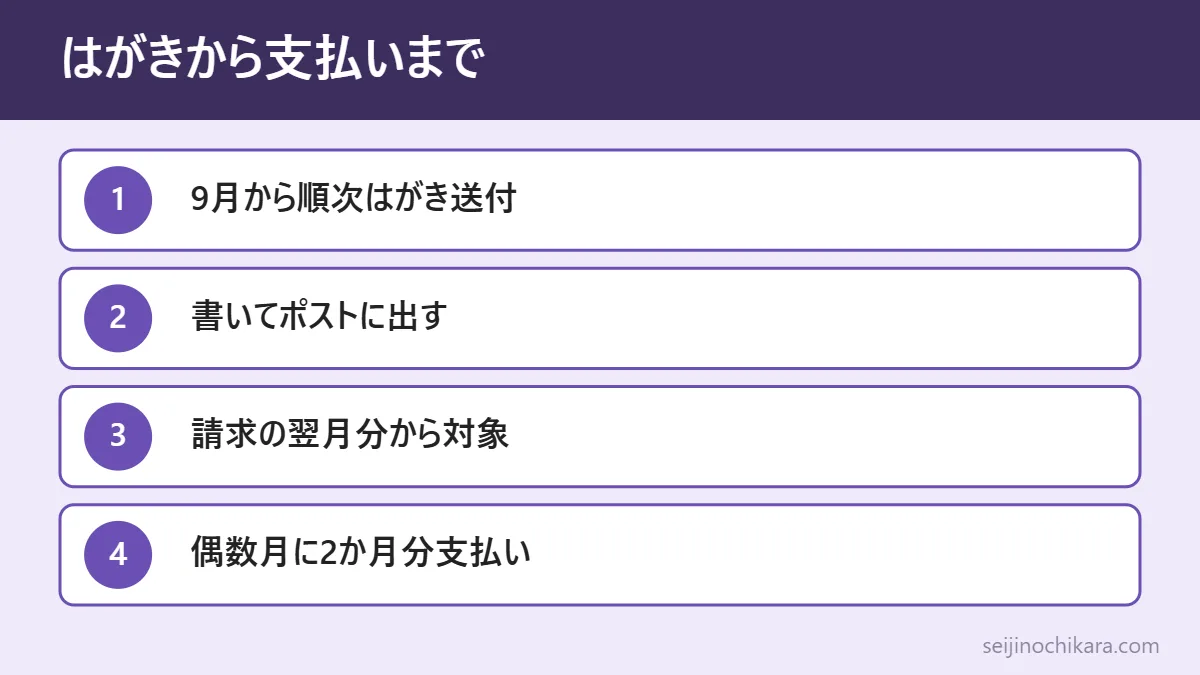
すでに年金を受けていて、新しく給付金の対象になった人には、日本年金機構からはがき型の請求書が送られます。日本年金機構のページでは、毎年9月の最初の営業日から順番に送っていると説明されています。条件にあてはまるか確認できない人には、A4の請求書と所得状況届が送られます。
はがきが届いたら、必要なところを書いて出せば手続きは終わりです。所得の情報は市区町村から年金機構に送られるため、課税証明書などは原則いりません。一度もらえるようになれば、条件を満たしているかぎり、次の年からの手続きは原則いりません。
気をつけたいのは、支払いが原則として請求した月の次の月の分からになることです。はがきを出し忘れていると、その間の分はもらえないおそれがあります。期限や、さかのぼって受け取れるかどうかは、はがきに同封されている案内で確かめてください。届いた覚えがない、なくしてしまった、という場合は、給付金専用ダイヤル(0570-05-4092)か近くの年金事務所に問い合わせます。これから65歳になる人は、65歳の誕生日の前日以降に、年金の請求とあわせて給付金の請求書を出します。
②年金と働いた収入があるときの生活保護
生活保護は、年金をもらっている人や、働いている人でも受けられることがあります。厚生労働省の説明では、国が決めた基準で計算した「最低生活費」と、世帯の収入をくらべ、収入が最低生活費に足りない分が保護費として支払われます。収入には、働いた収入、年金などの社会保障の給付、親族からの援助などがふくまれます。
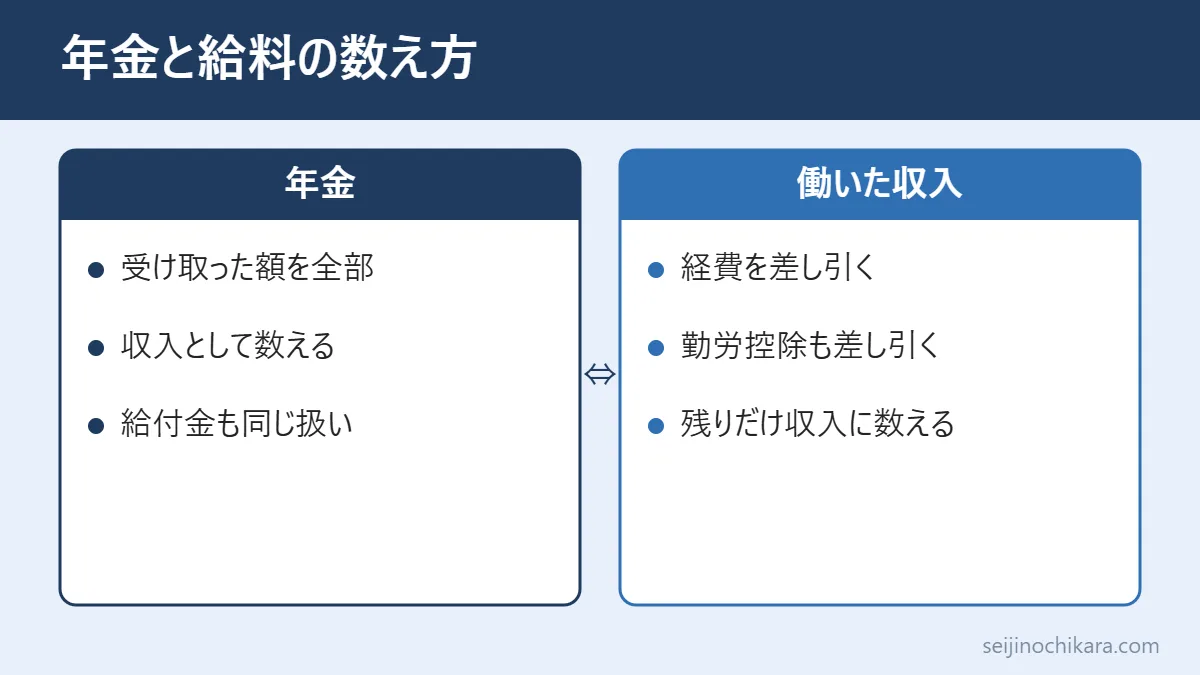
ここで、年金と働いた収入では数え方がちがいます。
- 年金:実際に受け取った額が、そのまま収入として数えられます(収入認定)。年金生活者支援給付金も同じで、受け取った額が収入として数えられます。
- 働いた収入:通勤の交通費などの必要な経費のほか、勤労控除という分を差し引いた残りだけが収入として数えられます。
つまり、生活保護を受けながら働くと、働いた分の一部は保護費から差し引かれずに手元に残ります。これは、働く気持ちを支えるためのしくみです。
勤労控除(基礎控除)のしくみ
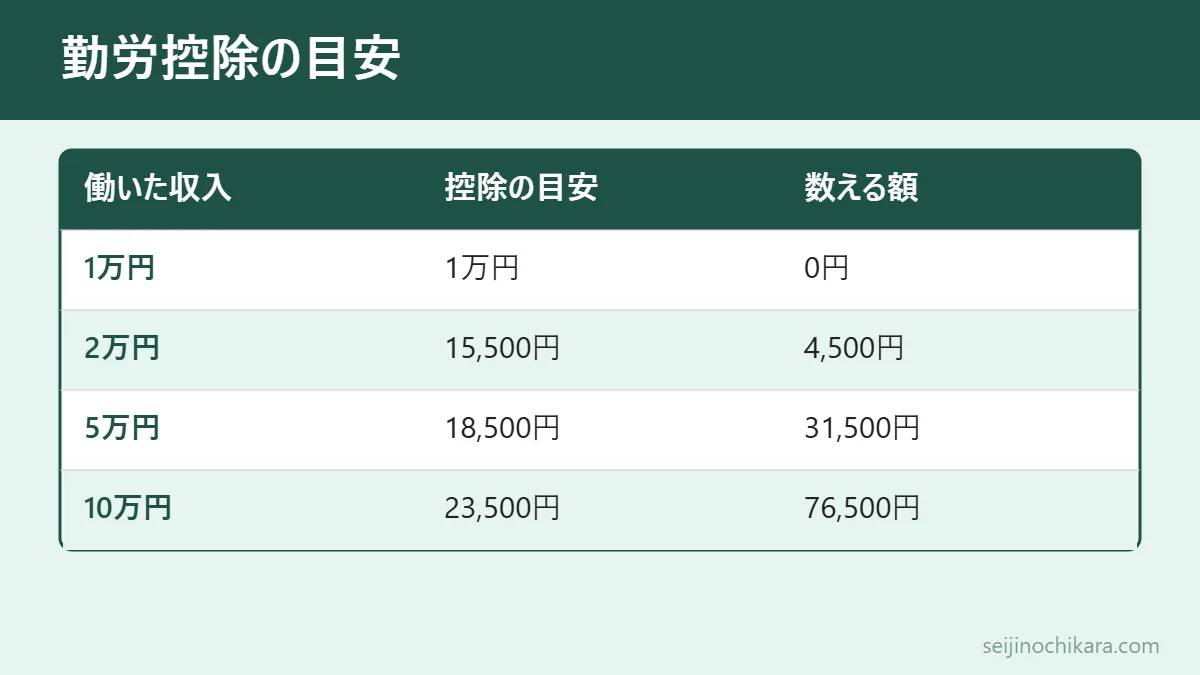
勤労控除の中心は「基礎控除」です。厚生労働省の審議会資料によると、2013年8月の見直しで、次のしくみになりました。
- 働いた収入のうち15,000円までは全額が控除される(収入として数えない)
- 15,000円をこえる部分は、その10%が控除に加わる
実際には、収入の額ごとに区分を分けた表で控除額が決まるため、計算した額と数百円ずれることがあります。ここでは目安として計算します。
| 働いた収入(月) | 基礎控除の目安 | 収入として数える額の目安 |
|---|---|---|
| 1万円 | 1万円 | 0円 |
| 2万円 | 15,500円 | 4,500円 |
| 5万円 | 18,500円 | 31,500円 |
| 10万円 | 23,500円 | 76,500円 |
表を見るとわかるように、働いた収入が少ないほど、手元に残る割合が大きくなります。月2万円の仕事なら、そのうち15,500円ほどは保護費から差し引かれません。
仮の数字で、手元に残る額を計算してみる
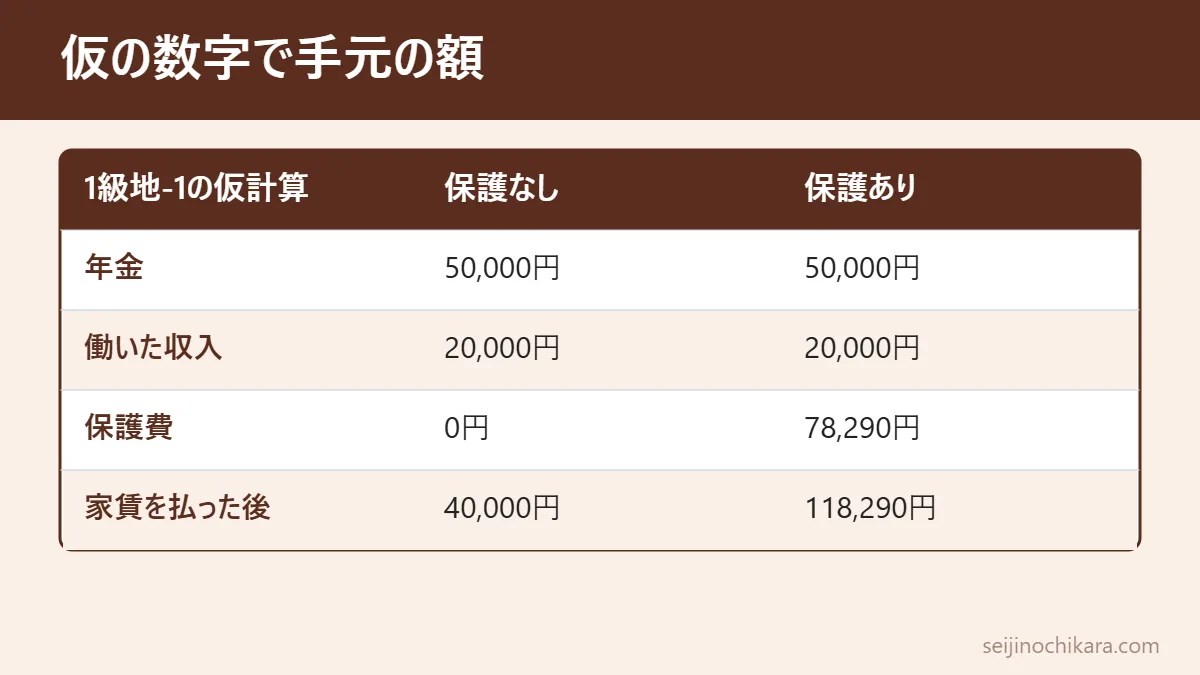
ここからは仮の数字で計算します。一人暮らしで、年金が月5万円、働いた収入が月2万円、家賃が月3万円の人を考えます。生活扶助の基準額は、厚生労働省の「生活扶助基準額の算出方法(令和8年10月)」にある68歳・単身の例を使います。年齢や地域で額は変わるので、あくまで例です。
この資料をもとに、第1類(65〜69歳)、第2類(単身)、特例加算(月2,500円)、経過的加算を足すと、生活扶助の目安は次のとおりです。
- 1級地-1(大都市の例):102,790円
- 3級地-1(それ以外の地域の例):84,280円
最低生活費は、この生活扶助に家賃分(住宅扶助)を足して考えます。家賃3万円が地域の上限の範囲内だとすると、1級地-1では102,790円+30,000円=132,790円です。
収入として数える額は、年金50,000円+働いた収入のうち控除後の4,500円=54,500円です。保護費は132,790円-54,500円=78,290円になります。
| 仮の数字(1級地-1) | 保護なし | 保護あり |
|---|---|---|
| 年金 | 50,000円 | 50,000円 |
| 働いた収入 | 20,000円 | 20,000円 |
| 保護費 | 0円 | 78,290円 |
| 家賃を払った後 | 40,000円 | 118,290円 |
同じ人が働かない場合は、保護費が82,790円になり、家賃を払った後は102,790円です。働いた場合とくらべると、15,500円の差があり、これが勤労控除で手元に残る分です。3級地-1の例では、最低生活費が114,280円、保護費が59,780円、家賃を払った後は99,780円になります。
もう一つ知っておきたいのは、生活保護を受けている人が年金生活者支援給付金をもらっても、その分だけ保護費が減るため、合計の額は変わらないということです。それでも給付金の請求が求められるのは、生活保護では「ほかに使える制度を先に使う」のが原則だからです。生活保護を受けていない人にとっては、給付金はそのまま収入の上乗せになります。
年齢でも額は変わります。同じ資料では、75歳以上の第1類の額は1級地-1で39,890円、2級地-1で37,100円、3級地-1で35,100円です。1級地-1の第1類だけでくらべると、65〜69歳の46,460円より6,570円低くなります。経過的加算などは年齢によってちがうため、75歳以上の人の合計額は、この記事では計算していません。自分の年齢と地域の額は、福祉事務所で確かめてください。
この計算には、冬の暖房費の加算や、介護保険料の扱い、ほかの控除などはふくめていません。実際の額は、福祉事務所が世帯の事情を調べて決めます。
家賃・医療費・介護費はどう扱われるか
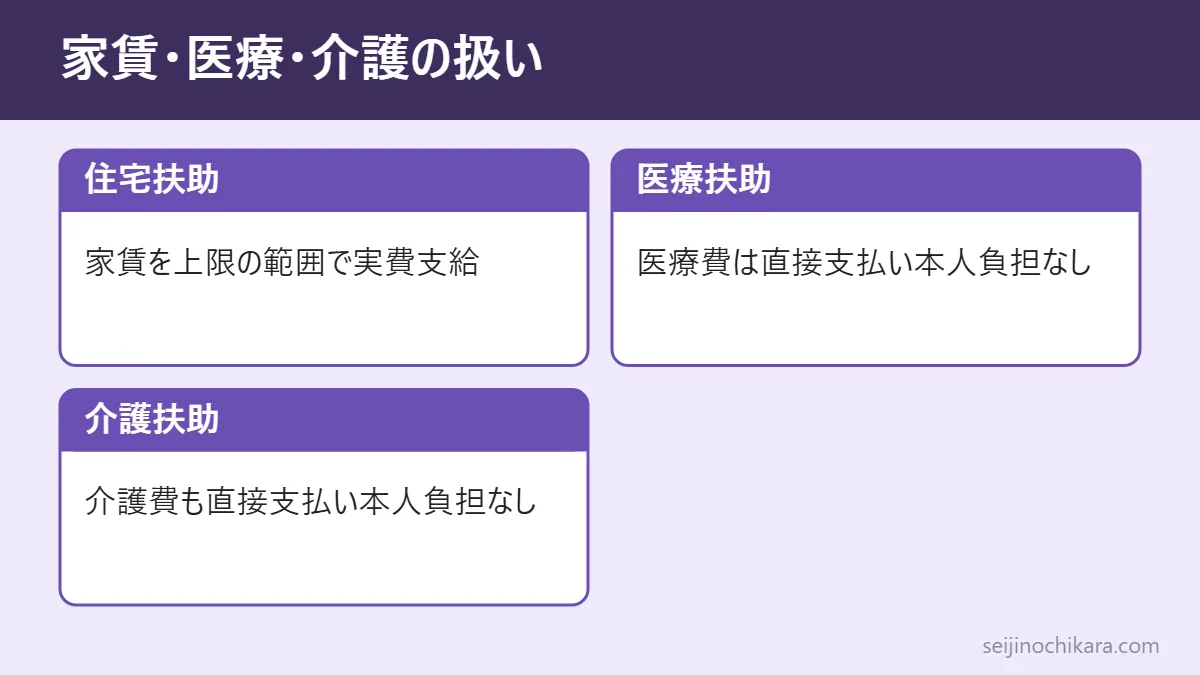
生活保護には8つの種類の扶助があり、生活費(生活扶助)とは別に、次のようなものが用意されています。
- 住宅扶助:家賃などを、決められた上限の範囲で実費支給します。上限は地域と世帯の人数で決まっているので、今の家賃が上限をこえていないかを福祉事務所で確かめます。
- 医療扶助:医療費は福祉事務所から病院に直接支払われ、本人の負担はありません。持病があって通院している人にとっては大きな違いになります。
- 介護扶助:介護サービスの費用も事業者に直接支払われ、本人の負担はありません。
報道の例のように「家賃が食費込み」のような住まいの場合、どこまでが家賃として扱われるかは、契約の中身や自治体の判断によります。ここは自分で決めつけず、契約書などを持って相談するのが確実です。
なお、生活保護には、預貯金や使っていない土地・家屋は生活費にあてる、働ける人は能力に応じて働く、親族から援助を受けられる場合は受ける、などの原則があります。申請の条件の細かい説明は別記事に任せ、ここでは「年金や給料があっても相談できる」という点だけ押さえておいてください。
③生活保護の手前で使える「生活困窮者自立支援制度」
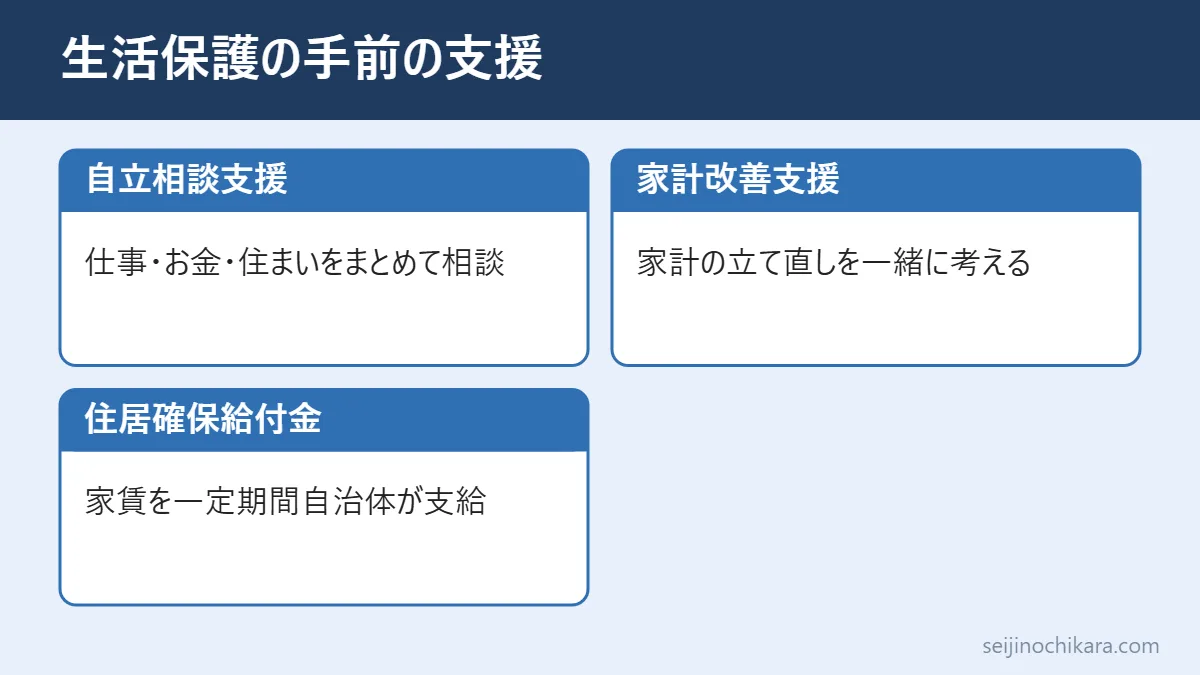
生活困窮者自立支援制度は、2015年4月に始まった制度で、厚生労働省は、社会保険と生活保護の間を埋める「第2のセーフティネット」と説明しています。生活保護に至る前の段階で、困りごとが深刻になる前に支えることを目指しています。
中心になるのは自立相談支援です。市区町村などに相談窓口があり、仕事、お金、住まいなどの困りごとをまとめて相談できます。厚生労働省の制度の説明には、対象の年齢の上限は書かれていません。高齢の人も相談できます。2024年の法改正では、住まいについての相談にも対応することがはっきり示されました。
家計の立て直しを一緒に考える家計改善支援もあります。2024年の改正で、生活保護を受けている人も使えるようになったと厚生労働省は説明しています。窓口の名前は自治体によってちがい、「くらしの相談窓口」などと呼ばれていることもあります。社会福祉協議会が運営を任されている地域も多くあります。
住居確保給付金は高齢者でも使える?
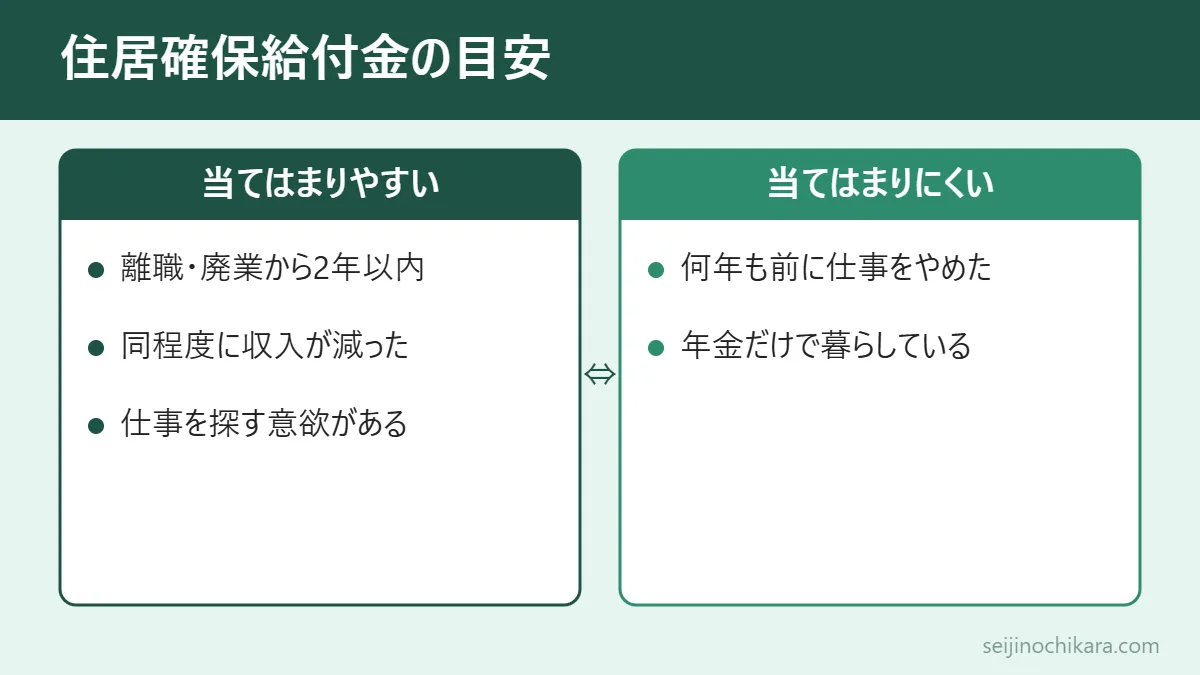
住居確保給付金は、家賃を一定の期間、自治体が代わりに払う制度です。東京都目黒区の案内では、家賃の補助を受けるには、次のような条件があります。
- 仕事をやめたり、お店をたたんだりしてから2年以内(条件により4年以内)であること、または本人の責任によらない理由で、それと同じくらい収入が減っていること
- 働く能力と働く気持ちがあり、仕事を探す活動をすること
- 世帯の収入と預貯金が、決められた額以下であること(目黒区の例では、一人の場合、収入基準額が月145,700円、預貯金が552,000円)
目黒区の例では、家賃補助の上限は一人で月53,700円、期間は原則3か月で、最長9か月までのびます。また、2024年の改正で、家賃の安い住まいに引っこすための費用を補助するしくみが新しくできました。こちらは、収入が大きく減ってから2年以内で、家計改善支援で引っこしが必要と認められた場合が対象で、仕事を探す条件はありません。
目黒区の案内には、年齢の条件は書かれていません。ただし、何年も前に仕事をやめて年金だけで暮らしている人は、「離職から2年以内」などの条件にあてはまらないことが多いと考えられます。最近仕事を失った、勤め先の都合で収入が大きく減った、という人は対象になるかもしれないので、自立相談支援の窓口で確かめてください。金額や条件は自治体によって異なります。
④医療費・介護保険料・住民税非課税で軽くなるもの
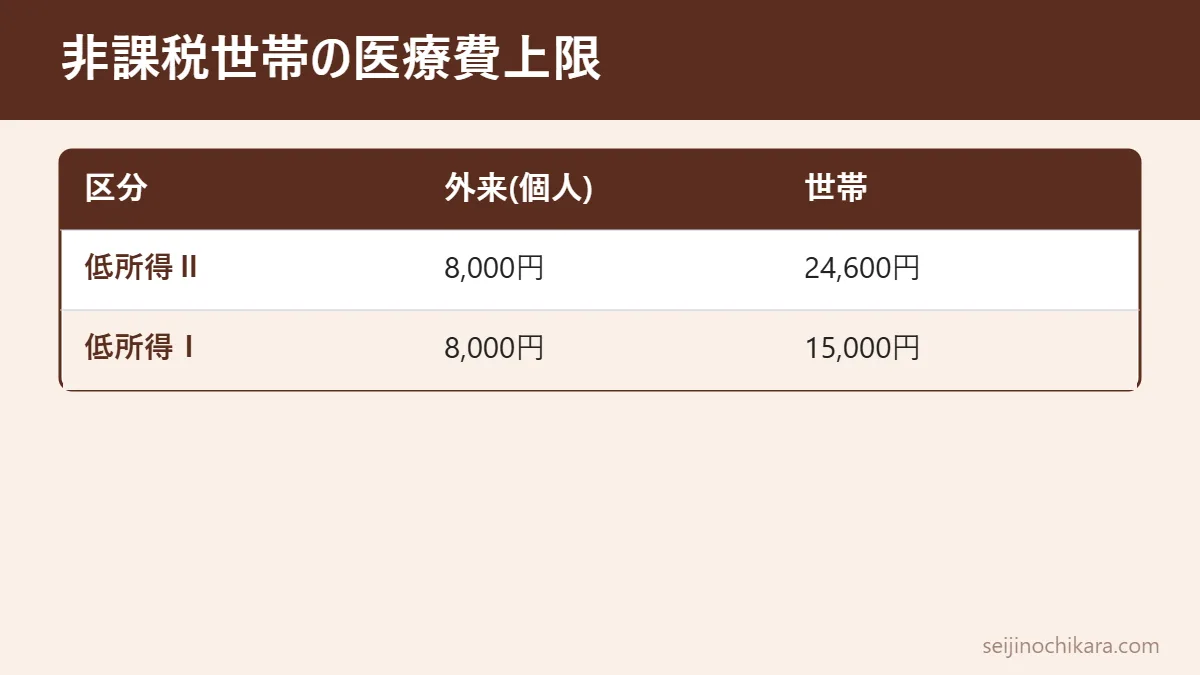
世帯の全員が住民税非課税だと、生活保護を受けていなくても、いくつかの負担が軽くなります。いちばん関係が深いのは、医療費の自己負担の上限(高額療養費)です。
厚生労働省の資料では、70歳以上で住民税非課税の人は「低所得」の区分になり、外来の自己負担の上限は個人ごとに月8,000円、世帯の上限は、低所得Ⅱが月24,600円、所得がさらに少ない低所得Ⅰが月15,000円とされています。この資料では、低所得Ⅰを判定する年金収入の基準を80万円から806,700円に変える内容が示されていました。高額療養費は見直しの議論が続いているため、今の額は加入している健康保険の窓口で確かめてください。
ほかにも、住民税非課税の世帯では、次のようなものが軽くなることがあります。
- 介護保険料:市区町村ごとに段階が決まっていて、所得が少ない段階ほど保険料が低く設定されています。
- 入院したときの食事代:非課税世帯は減額される区分があります。
- 介護施設の食費・居住費:所得と預貯金に応じて軽くなるしくみがあります。
こうした軽減は、自分で申請しないと使えないものもあります。医療費の上限を病院の窓口で使うには、マイナ保険証を使うか、加入する健康保険に認定証を申請します。額や手続きは保険者や市区町村によってちがうため、ここでは金額をくわしく書かず、窓口で確かめることをおすすめします。
なお、物価高への対策として国会で審議されている「就業者負担軽減支援金」は、まだ成立前の法案(案)です。年金を受けている人が対象になるかどうかは、就業者負担軽減支援金は年金受給者も対象?の記事で整理しています。
⑤働きたいときの仕事探しの窓口
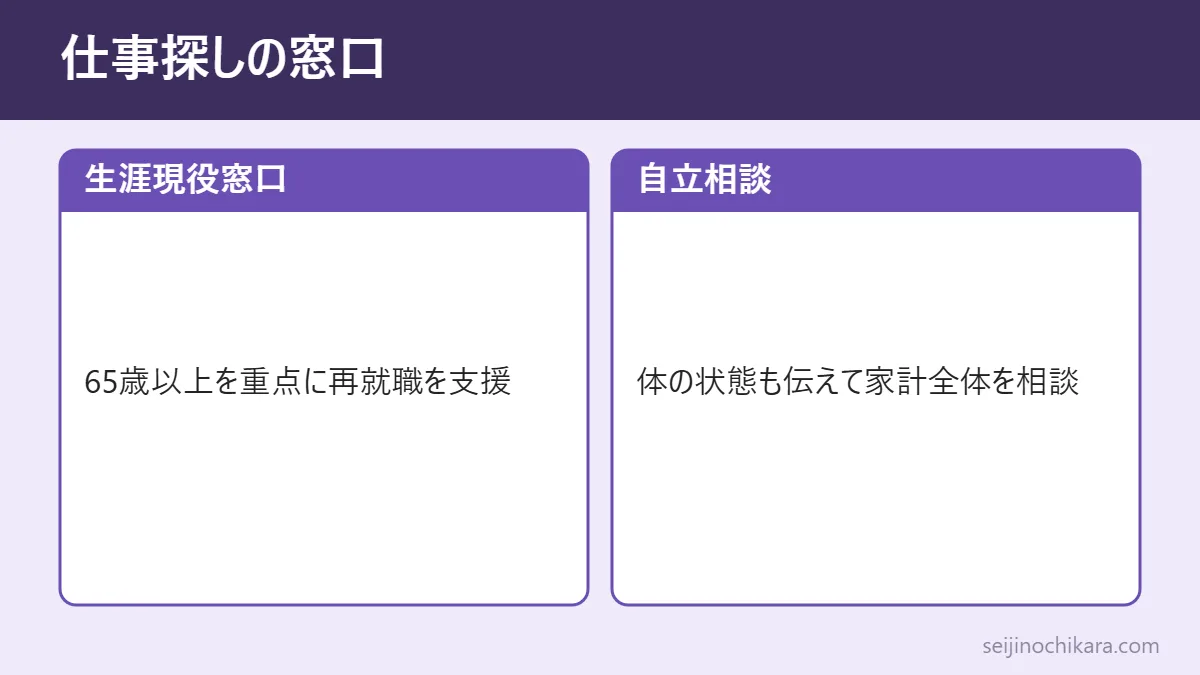
報道では、ハローワークで仕事が見つからなかったと伝えられています。高齢になると、求人の数が少なかったり、体の調子に合う仕事が限られたりします。ハローワークには、65歳以上の人の再就職を重点的に手伝う「生涯現役支援窓口」があり、厚生労働省の労働局の案内では、全国の主要なハローワーク300か所に置かれています。通っているハローワークに窓口があるか、聞いてみる価値があります。
持病がある場合は、無理な仕事を続けると体を悪くし、かえって医療費が増えることもあります。仕事探しと同時に、自立相談支援の窓口で「働ける時間や体の状態」も伝えて、家計全体を一緒に見てもらうと、仕事以外の支えも見つけやすくなります。生活保護を受けながら働く場合も、働いた分の一部が手元に残ることは、先に説明したとおりです。
相談先の順番と、持っていくもの
相談に行くときは、数字がわかるものを持っていくと、話が早く進みます。
- 年金の額がわかるもの(年金額改定通知書、年金振込通知書など)
- 働いた収入がわかるもの(給与明細、通帳)
- 家賃がわかるもの(賃貸契約書、家賃の領収書)
- 預貯金の残高がわかるもの(通帳)
- 病院に通っている場合は、通院先や薬の内容がわかるもの
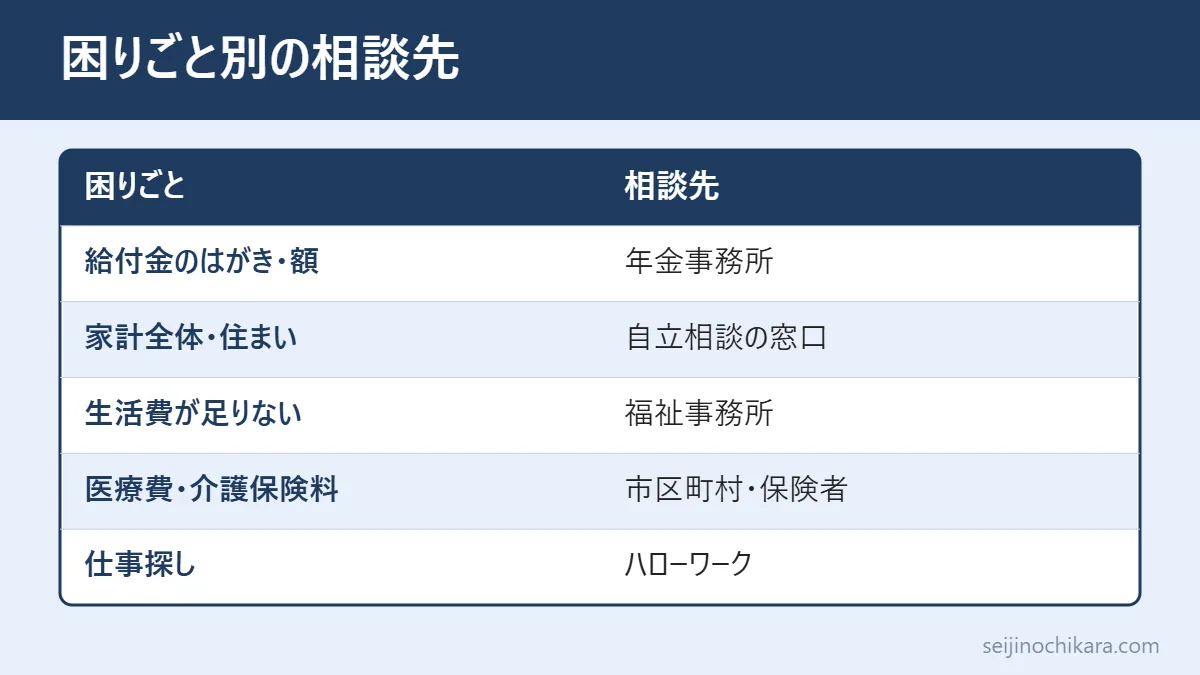
相談先の目安は、次のとおりです。
| 困っていること | 相談先 |
|---|---|
| 給付金のはがき・額 | 年金事務所・給付金専用ダイヤル |
| 家計全体・住まい | 自立相談支援の窓口 |
| 生活費が足りない | 福祉事務所(生活保護) |
| 医療費・介護保険料 | 市区町村・健康保険の窓口 |
| 仕事探し | ハローワーク |
福祉事務所がない町や村では、町村役場でも生活保護の申請ができます。厚生労働省は、申請の前に相談することをすすめています。どこに行けばよいかわからないときは、まず市区町村の役所の福祉の担当に電話で聞くと、つないでもらえます。
よくある質問
年金をもらっていても生活保護は受けられますか?
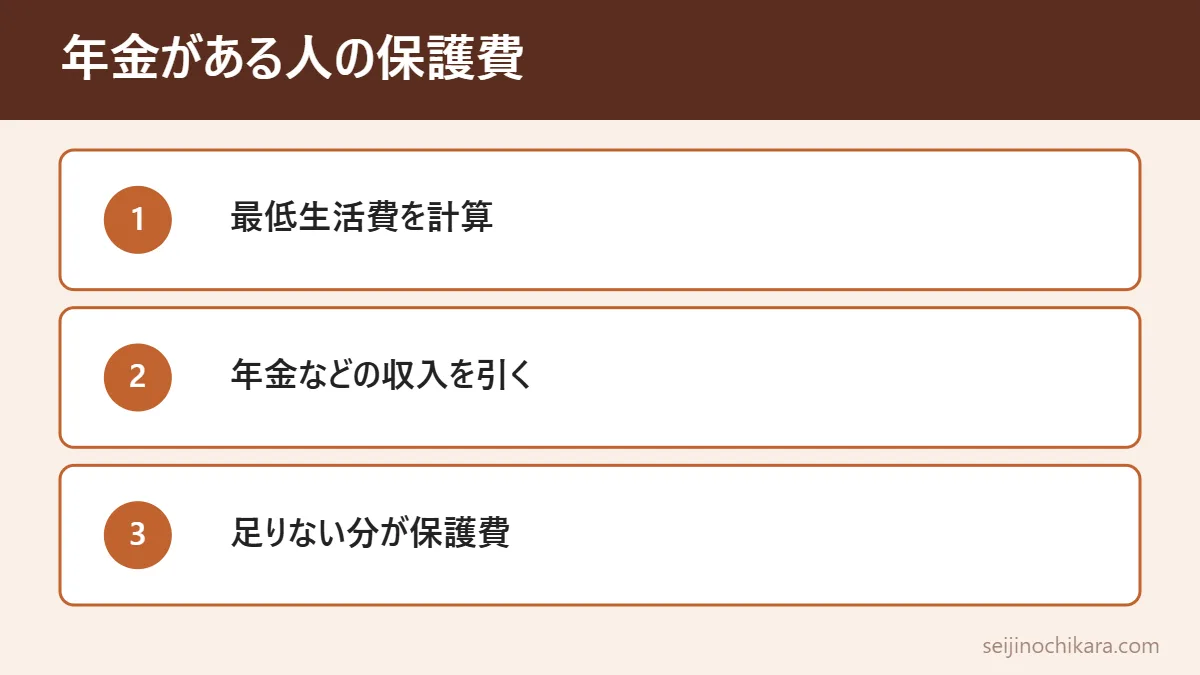
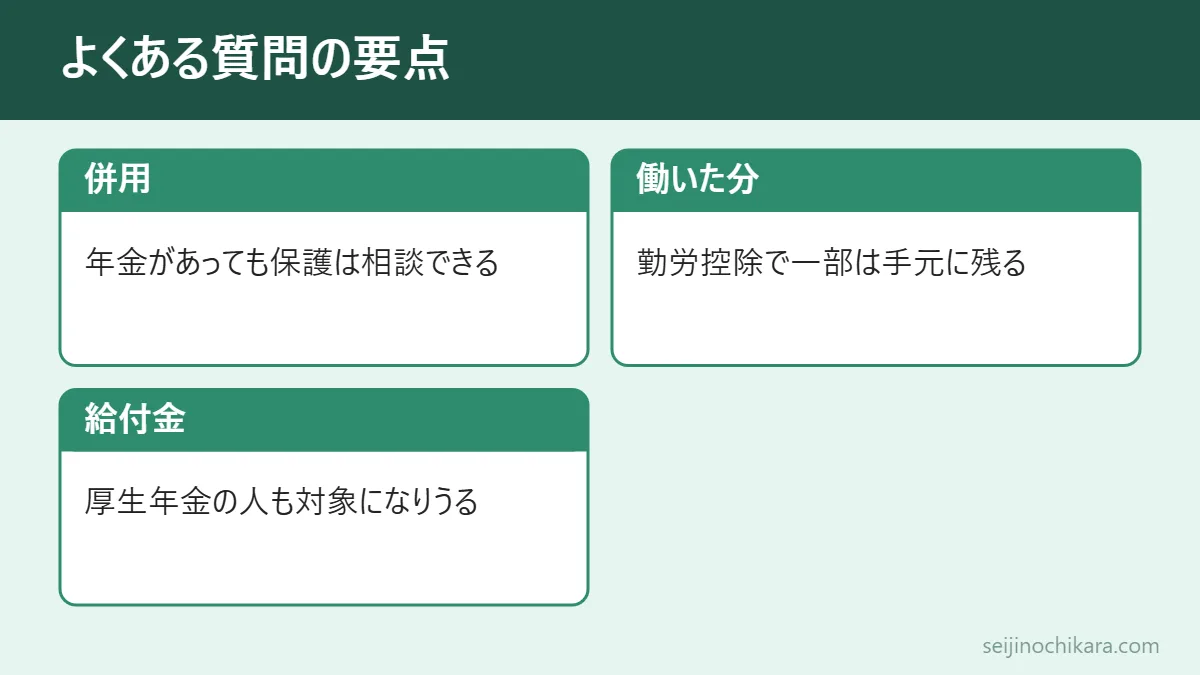
受けられることがあります。厚生労働省の説明では、最低生活費と収入をくらべて、足りない分が支払われます。年金は収入として数えられるので、最低生活費から年金の額を引いた分が保護費の目安になります。資産や親族の援助などの条件もあるため、実際に受けられるかは福祉事務所が調べて決めます。
生活保護を受けると、働いた分は全部差し引かれますか?
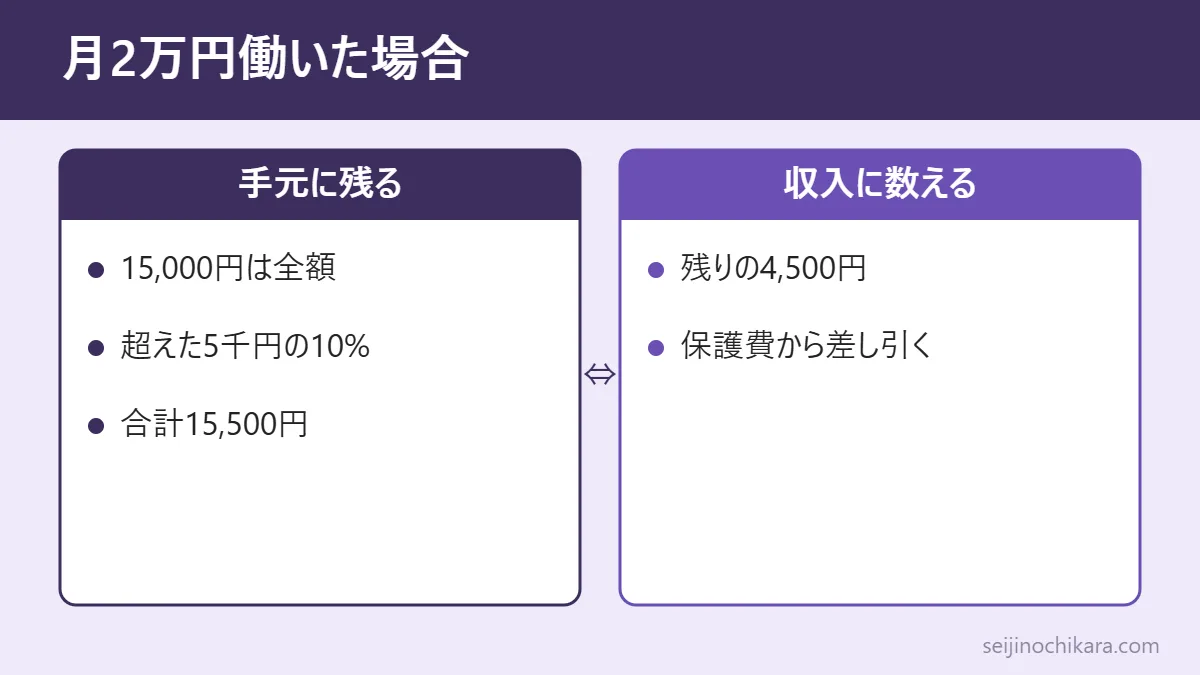
全部ではありません。働いた収入には勤労控除があり、月15,000円までは全額、それをこえる部分は10%が差し引かれずに残ります。月2万円の仕事なら、15,500円ほどが手元に残る目安です。交通費などの必要な経費も別に差し引かれます。
厚生年金をもらっていても年金生活者支援給付金の対象になりますか?
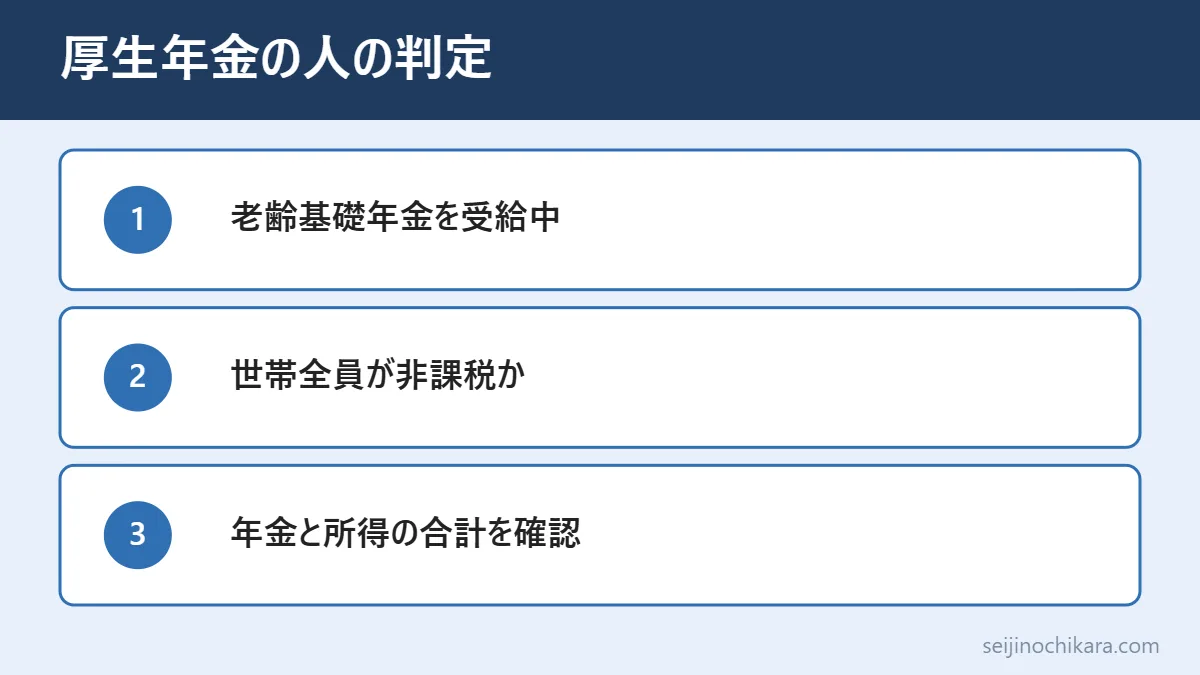
なりえます。条件は、65歳以上で老齢基礎年金を受けていること、世帯全員が住民税非課税であること、前の年の年金収入とその他の所得の合計が決められた額以下であることです。厚生年金も年金収入にふくまれて判定されます。
はがきが届かないときはどうすればいいですか?
対象にならなかった可能性のほか、住所が変わった、見落とした、などの可能性もあります。給付金専用ダイヤル(0570-05-4092)か年金事務所に問い合わせてください。支払いは原則として請求した月の次の月の分からなので、早めに確かめるのが大切です。
生活保護を受けていると、年金生活者支援給付金はもらえませんか?
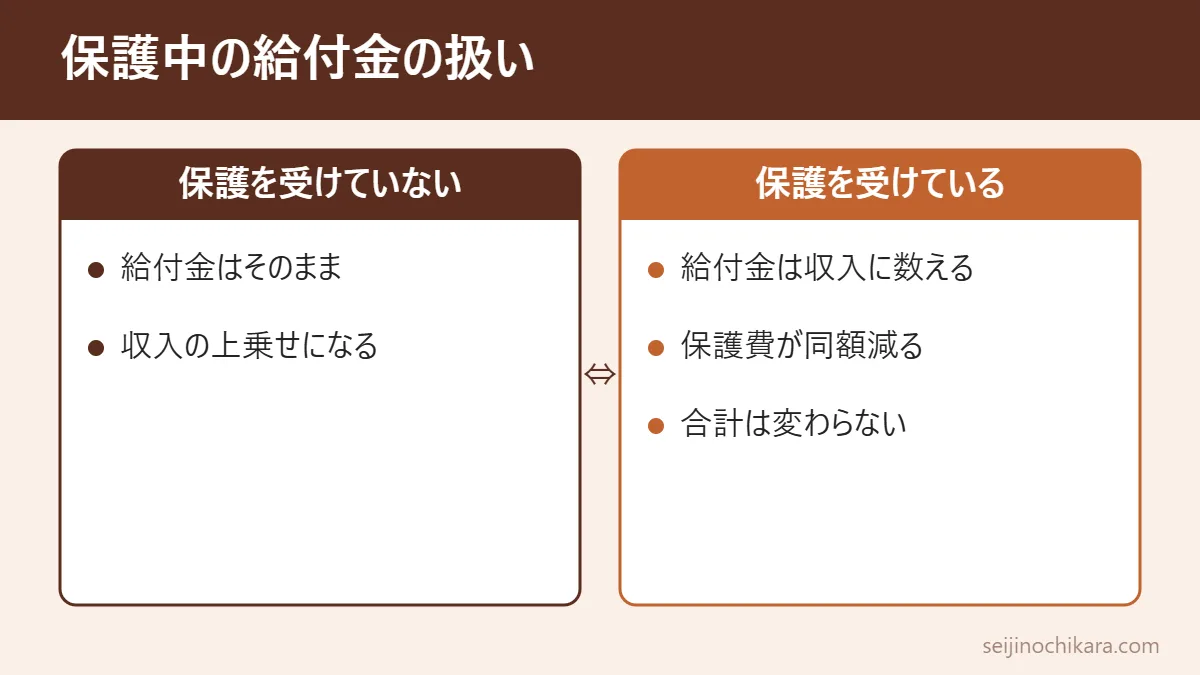
もらえます。ただし、生活保護では給付金も収入として数えられるため、その分だけ保護費が減り、合計の額は変わりません。それでも請求は必要です。
生活保護の金額は今後変わりますか?
この記事の計算は、厚生労働省の「令和8年10月」の基準額の資料にもとづいています。生活保護の基準は定期的に見直されていて、2027年10月の改定に向けた方針が示されています。くわしくは生活保護基準の見直しの記事をご覧ください。決まっていない部分もあるので、最新の額は福祉事務所で確かめてください。
持ち家があると生活保護は受けられませんか?
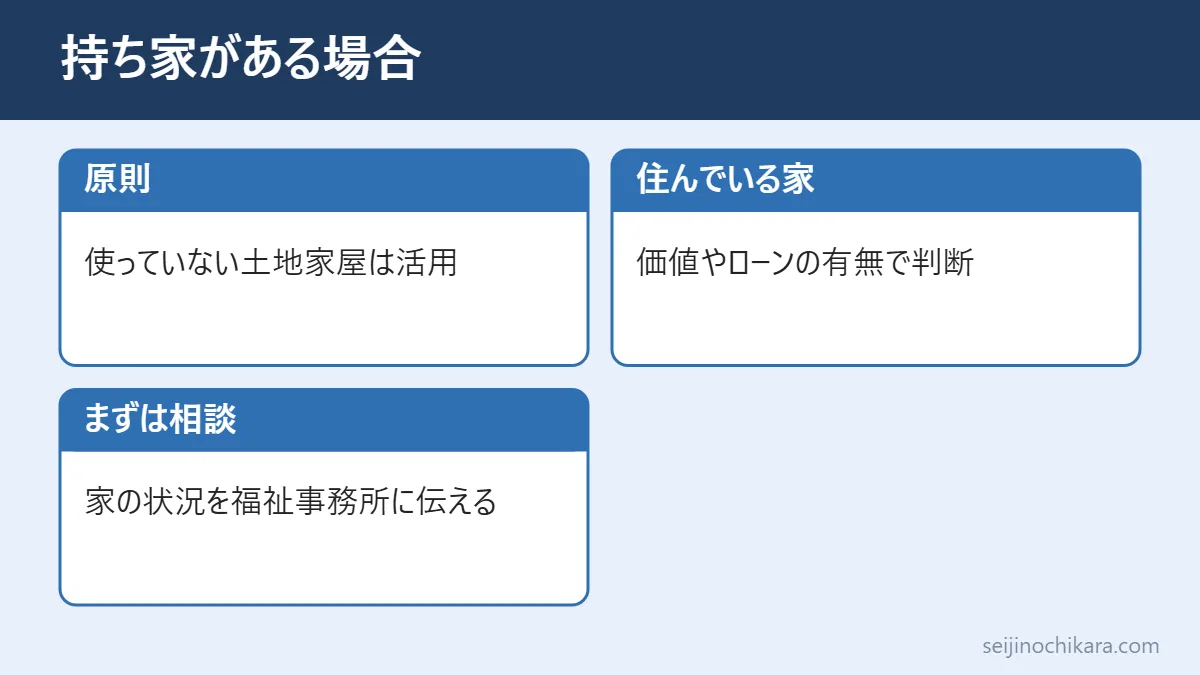
持ち家があるだけで、すぐに受けられないと決まるわけではありません。厚生労働省の説明では、生活に使われていない土地や家屋は売って生活費にあてることが原則とされていますが、住んでいる家の扱いは、家の価値やローンの有無などで判断が変わります。自分で判断せず、福祉事務所で家の状況を伝えて相談してください。
今やること
- 年金振込通知書などで、年金生活者支援給付金が振り込まれているかを確かめる。なければ給付金専用ダイヤルか年金事務所に聞く。
- 市区町村の通知などで、世帯の住民税が非課税かどうかを確かめる。
- 年金・働いた収入・家賃・預貯金の数字を紙に書き出し、自立相談支援の窓口か福祉事務所に相談の予約をする。
- 医療費の負担が重い場合は、高額療養費の区分を健康保険の窓口で確かめる。
- 仕事を探す場合は、ハローワークの生涯現役支援窓口があるか確かめる。
生活保護を受けるかどうかは、相談したうえで自分で決めることができます。まずは、数字を持って窓口に行くことから始めてみてください。
参考にした公式資料
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金」
- 日本年金機構「年金生活者支援給付金の計算方法(改定通知に関するよくある質問)」
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「年金生活者支援給付金に関する手続き」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)」
- 厚生労働省「年金生活者支援給付金制度について」
- 厚生労働省「生活保護制度」
- 厚生労働省「生活保護制度における生活扶助基準額の算出方法(令和8年10月)」
- 厚生労働省 社会保障審議会生活保護基準部会資料「勤労控除等の見直し効果の検証」
- 東京都 審査会答申(年金生活者支援給付金の収入認定に関する記載)
- 厚生労働省「生活困窮者自立支援制度」
- 目黒区「住居確保給付金」
- 厚生労働省 高額療養費(70歳以上の低所得区分)に関する資料
- 青森労働局「生涯現役支援窓口事業」