2026年(令和8年)に退職・休職した人は、まず「年末調整を受けたか」「受けた場合はいつか」を確認してください。2027年に行う令和8年分の申告では、改正後の控除が給与の精算に反映されているかで対応が変わります。退職した人全員に同額の還付があるわけではありません。
退職・休職後は年末調整の有無から確認
| 自分の状況 | 最初の確認 |
|---|---|
| 中途退職後、再就職せず年末調整を受けない | 源泉徴収票とその年の所得を集め、確定申告で精算する必要や還付の有無を確認する。 |
| 年内に再就職して年末まで勤務する | 新しい勤務先で年末調整の対象となる場合は、原則として前職分も含めて精算する。前職の源泉徴収票を提出できるか勤務先へ確認する。年間の給与総額が2,000万円を超える人などは、年末調整の対象外となる。 |
| 休業・休職し、年末まで復職しない | 最後の給与の支払日と年末調整の有無を確認する。休職日だけで判断しない。 |
中途退職でも年末調整の対象となる例外があります。死亡退職、著しい心身の障害、12月支給給与を受けた後の退職、一定のパートタイマーなどは、国税庁No.2665で条件を確認してください。海外転勤や死亡に伴う申告は、一般の退職者向けの手順だけでは判断できません。
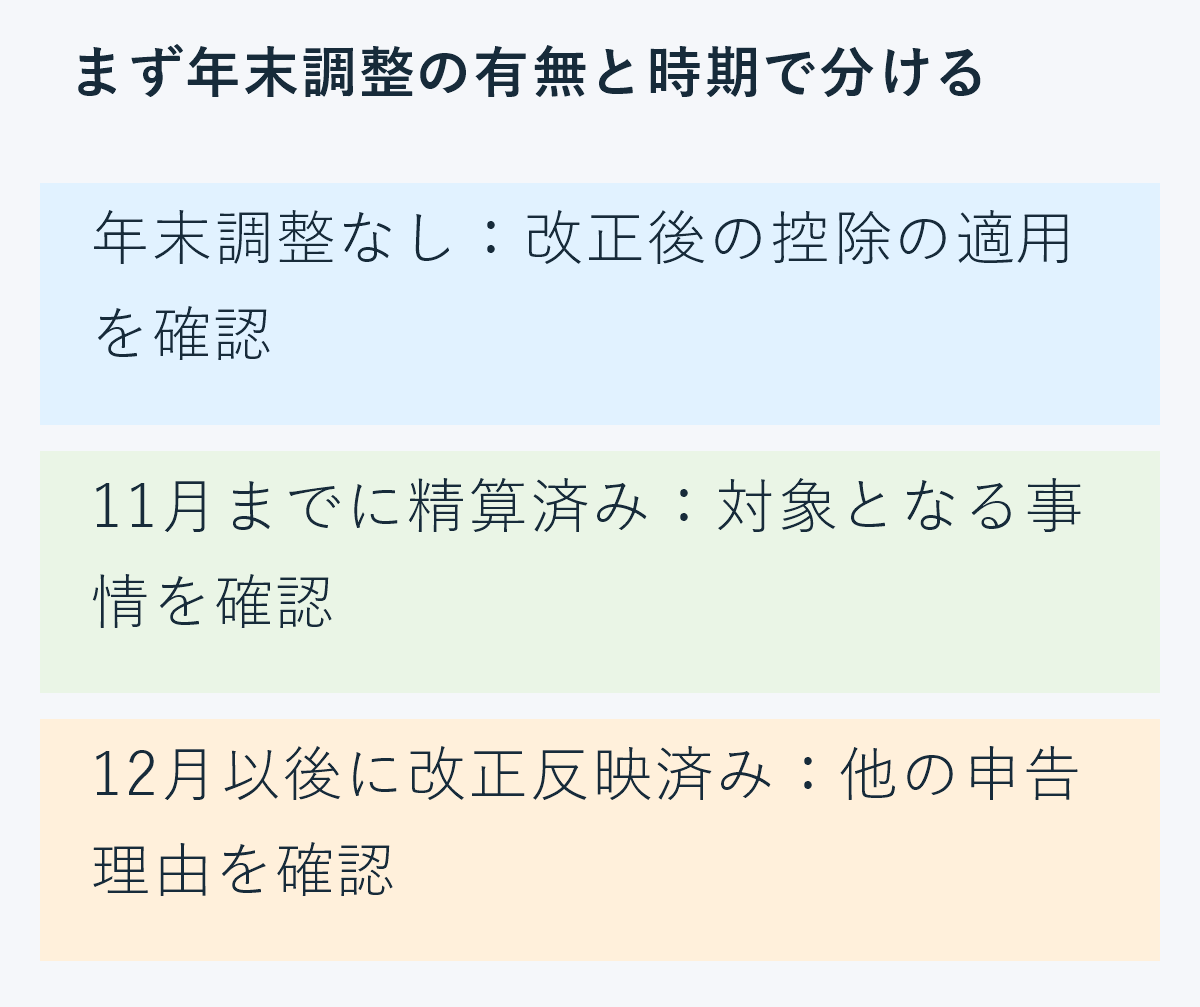
11月以前と12月以後の年末調整を分ける
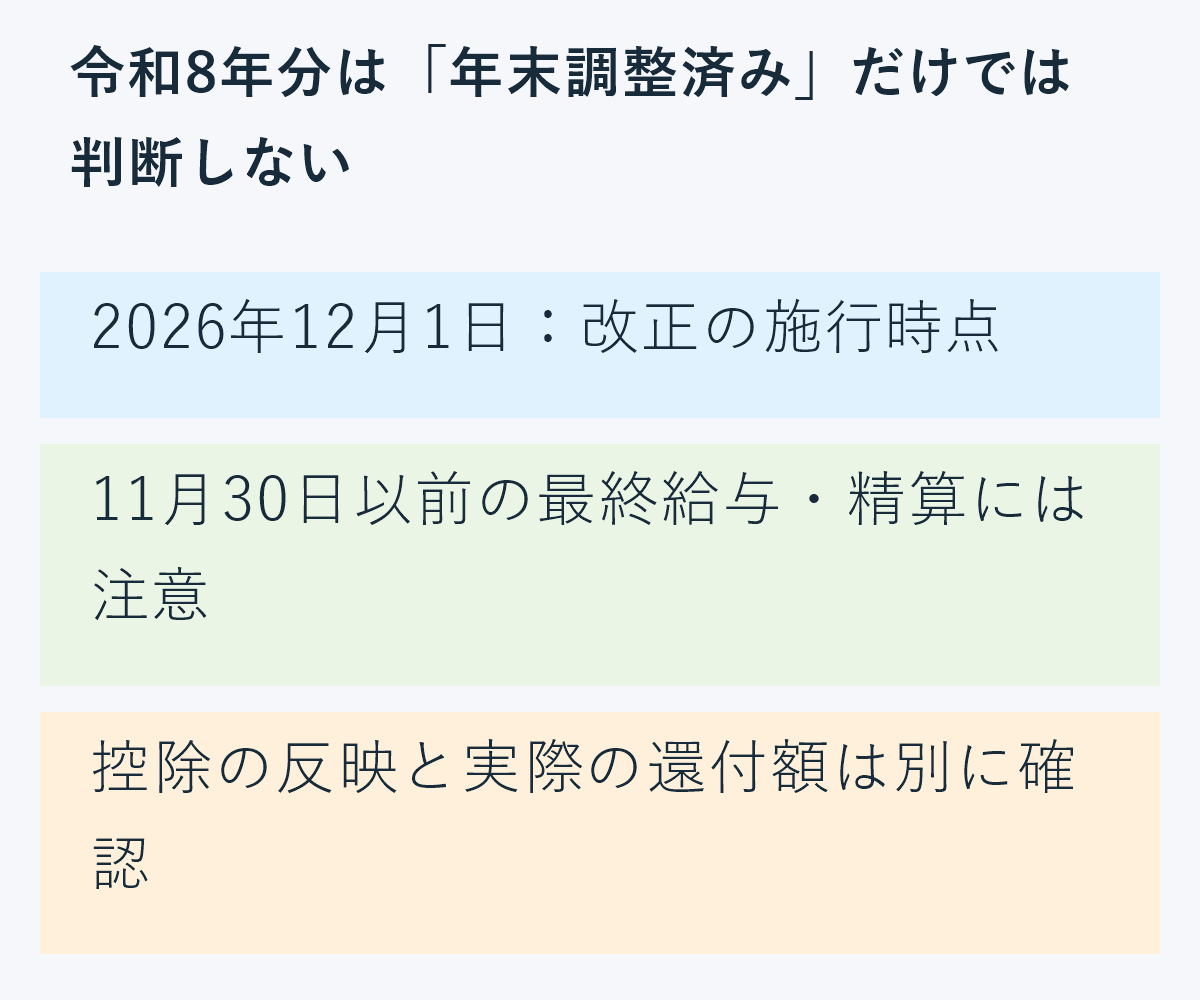
国税庁の令和8年度税制改正Q&A・問7-1は、中途退職して年末調整を受けていない人について、改正後の控除等の適用を受けるには確定申告が必要と説明しています。
休業・休職後、2026年末までに復職せず、11月30日以前に居住者として最後の給与を受け、その際に年末調整を受けた場合なども確認対象です。一方、12月1日以後の年末調整で改正後の控除等が適用済みなら、その改正を反映するためだけの確定申告は不要です。医療費控除や副収入など、別の申告理由は残ります。
この区別は「何月に退職したか」だけでは確定しません。給与の支払日、年末調整の結果、居住者の扱いを確認してください。
源泉徴収票と勤務先への確認を一つにまとめる
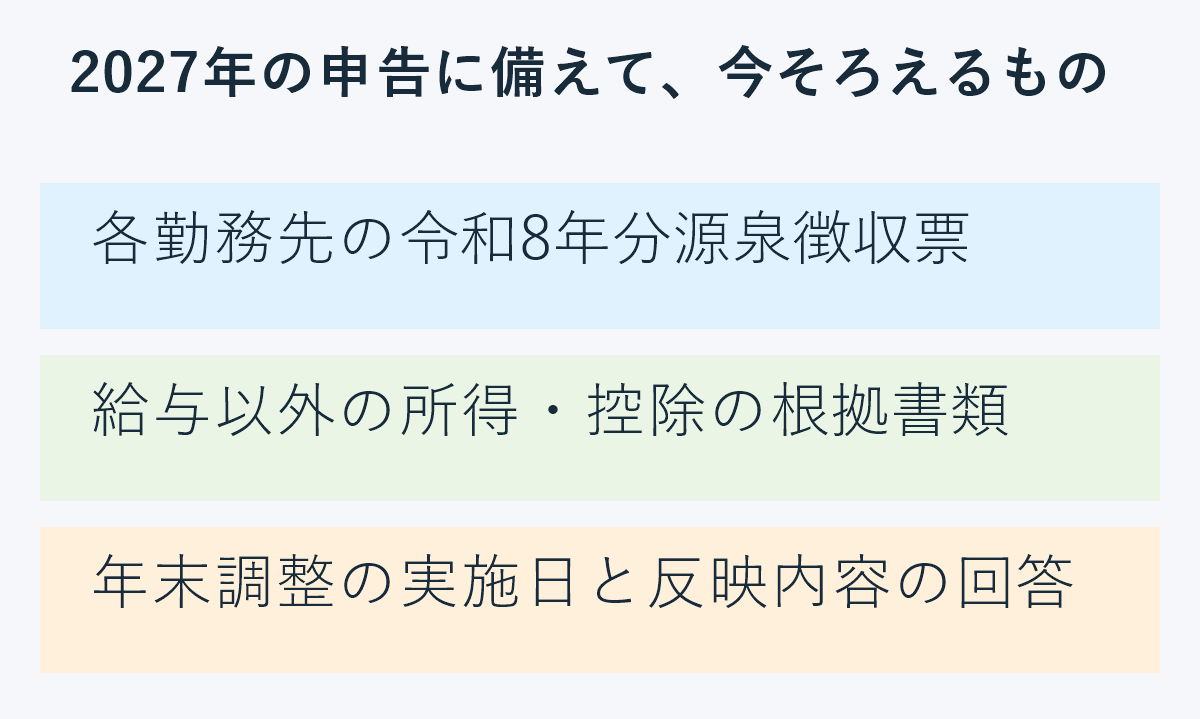
手元では、勤務先ごとに「令和8年分の源泉徴収票」「年末調整を受けた日」「源泉徴収税額」「その後の再就職・復職の有無」を一行ずつ整理します。給与以外の所得や、退職後に自分で支払った対象保険料なども別に集めます。
給与担当への確認例は「令和8年分の年末調整は実施済みですか。2026年12月施行の控除改正は反映済みですか。源泉徴収票の交付・訂正はどこへ依頼すればよいですか」です。
勤務先で年末調整を受ける人は、既存の令和8年分の申告書記入手順も確認できます。
還付申告の期間と「税額0円」の注意点
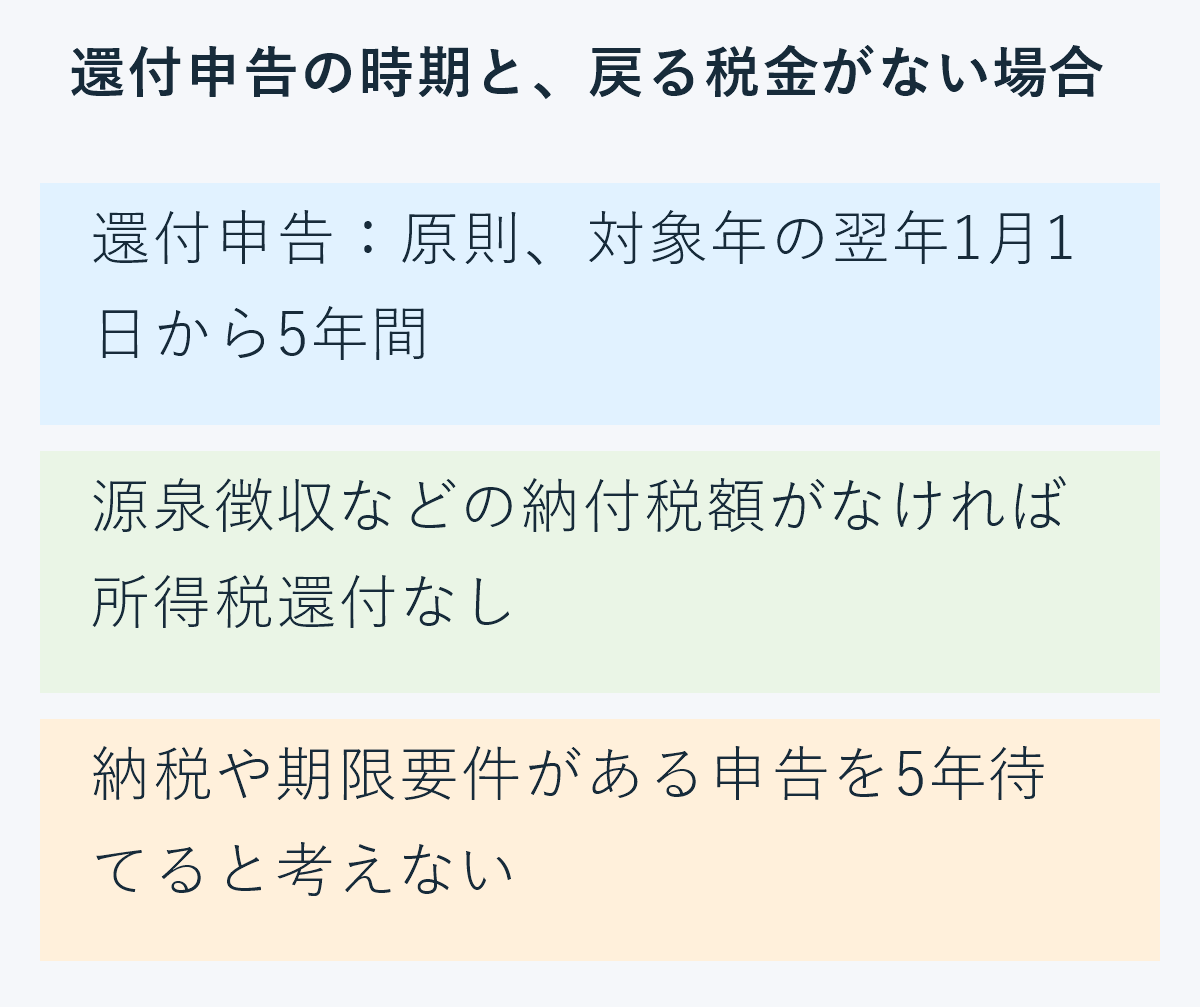
申告義務のない人が納め過ぎた所得税の還付を求める申告は、通常の確定申告期間と別に、その年の翌年1月1日から5年間提出できます。この5年間のルールを令和8年分に当てはめると、2027年1月1日から2031年12月31日までとなります。ただし、期限内申告が必要な特例や、別の所得によって申告義務がある場合は、この期間だけで判断できません。国税庁No.2030で区別を確認します。
源泉徴収票の税額が0円でも、他の所得や納付済み税額を含めた確認が必要です。給与の源泉徴収や予定納税など、既に納めた所得税がなければ、控除を適用しても還付される所得税はありません。住民税や社会保険料は別制度です。「控除が増える額」と「口座へ戻る額」を同じ数字にしないでください。
2027年の申告画面・稼働状況は未確認です。実際に提出する際は、令和8年分の最新案内と、必要な書類がそろっているかを確認してください。
確認した一次資料
公表資料の確認:2026年11月5日。給与の年末調整と所得税の還付判断を中心に整理しています。