12月の賞与明細には、健康保険・厚生年金・雇用保険などがまとめて引かれています。この記事では、2026年度(令和8年度)の料率で、賞与からいくら引かれるのかを式つきで確かめます。協会けんぽ(中小企業の多くが入る健康保険)の東京都の料率を例にします。
先に結論です。
- 事実:賞与の社会保険料は「賞与額の1,000円未満を切り捨てた額(標準賞与額)× 料率」で決まります。東京都で40歳未満なら、本人負担は合計で賞与のおよそ14.7%です。
- 事実:2026年4月分から子ども・子育て支援金(本人負担0.115%)が加わりました。賞与にもかかります。
- 注意:40〜64歳は介護保険料(本人負担0.81%)も引かれ、合計はおよそ15.5%になります。所得税はこれとは別に引かれます。
- やること:明細の「賞与額」と各保険料を手元に置き、この記事の式で1項目ずつ計算して照らし合わせてください。
賞与から引かれるもの一覧と2026年度の料率
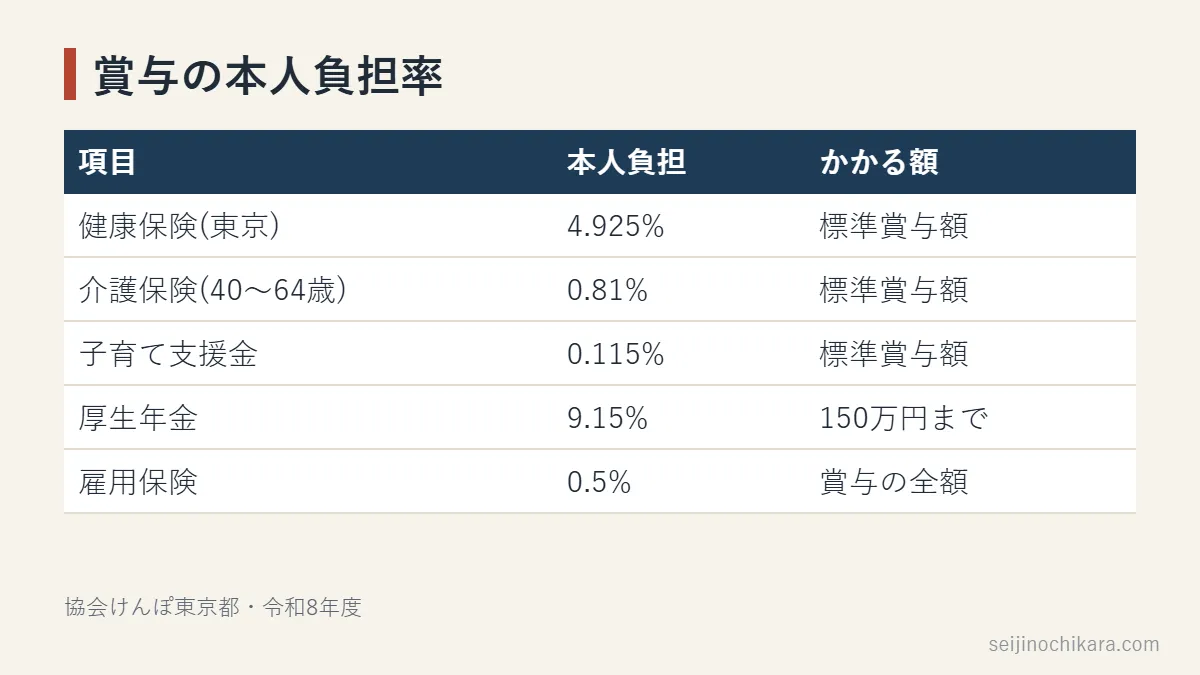
賞与から引かれるのは、大きく分けて社会保険料と所得税です。社会保険料は、会社と本人が半分ずつ負担します。これを「労使折半(ろうしせっぱん)」といいます。明細に出るのは本人負担の分だけです。
| 項目 | 全体の料率 | 本人負担 |
|---|---|---|
| 健康保険(協会けんぽ東京) | 9.85% | 4.925% |
| 介護保険(40〜64歳) | 1.62% | 0.81% |
| 子ども・子育て支援金 | 0.23% | 0.115% |
| 厚生年金 | 18.3% | 9.15% |
| 雇用保険(一般の事業) | 13.5/1,000 | 5/1,000(0.5%) |
健康保険料率は都道府県ごとに違います。令和8年度は東京都9.85%、大阪府10.13%です。どちらも令和8年3月分から使われています。介護保険料率1.62%と子ども・子育て支援金率0.23%は全国一律です。
子ども・子育て支援金は、令和8年4月分(5月納付分)から医療保険料と一緒に集められています。協会けんぽの保険料額表には、支援金も賞与にかかり、健康保険と同じ年間573万円の上限があると書かれています。そのため、2026年12月の賞与は、支援金が引かれる初めての冬の賞与です。
雇用保険料は、労働者の負担が5/1,000、事業主の負担が8.5/1,000です。農林水産・清酒製造の事業や建設の事業は料率が違います。
大企業の健康保険組合や共済組合に入っている人は、健康保険料率と介護保険料率が組合ごとに違います。明細の料率は、加入している組合のお知らせで確認してください。
計算のもとになる「標準賞与額」と上限
社会保険料は、賞与の額そのものではなく「標準賞与額」に料率を掛けて計算します。標準賞与額は、税金を引く前の賞与額から1,000円未満を切り捨てた額です。
たとえば賞与が503,780円なら、標準賞与額は503,000円です。健康保険料の本人負担は、503,000円 × 4.925% = 24,772.75円です。
給与から差し引くときの1円未満の端数は、本人負担分の50銭以下を切り捨て、50銭を超えたら1円に切り上げます。この例では24,773円です。会社と本人の間で別の取り決め(特約)がある場合は、それに従います。そのため、明細と1円ずれることがあります。
標準賞与額には上限があります。
- 健康保険・介護保険・子ども・子育て支援金:年度(4月1日〜翌年3月31日)の累計で573万円まで
- 厚生年金:1か月あたり150万円まで
たとえば12月の賞与が200万円でも、厚生年金は150万円分にだけかかります。本人負担は150万円 × 9.15% = 137,250円です。一方、健康保険は年度の累計が573万円に届くまでは、200万円の全額にかかります。
雇用保険料は、標準賞与額を使いません。支払われた賞与の額にそのまま料率を掛けます。上限もありません。
賞与50万円・100万円の手取り計算例
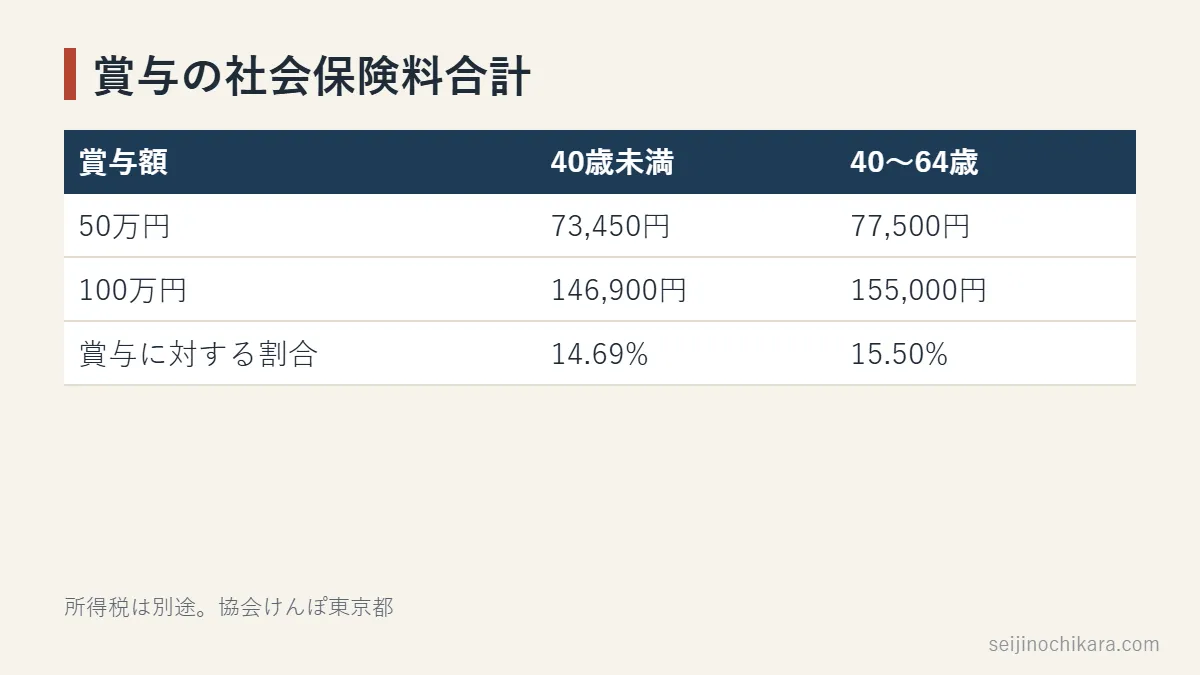
協会けんぽ東京都の料率で、40歳未満と40〜64歳を比べました。どちらも1,000円未満の端数がない額にしています。計算は Python で検算しました。
計算の式
- 健康保険:標準賞与額 × 9.85% ÷ 2
- 介護保険:標準賞与額 × 1.62% ÷ 2(40〜64歳のみ)
- 子ども・子育て支援金:標準賞与額 × 0.23% ÷ 2
- 厚生年金:標準賞与額(150万円まで)× 18.3% ÷ 2
- 雇用保険:賞与額 × 5/1,000
賞与50万円の場合
| 項目 | 40歳未満 | 40〜64歳 |
|---|---|---|
| 健康保険 | 24,625円 | 24,625円 |
| 介護保険 | 0円 | 4,050円 |
| 子ども・子育て支援金 | 575円 | 575円 |
| 厚生年金 | 45,750円 | 45,750円 |
| 雇用保険 | 2,500円 | 2,500円 |
| 社会保険料の合計 | 73,450円 | 77,500円 |
| 所得税を引く前の手取り | 426,550円 | 422,500円 |
賞与100万円の場合
| 項目 | 40歳未満 | 40〜64歳 |
|---|---|---|
| 健康保険 | 49,250円 | 49,250円 |
| 介護保険 | 0円 | 8,100円 |
| 子ども・子育て支援金 | 1,150円 | 1,150円 |
| 厚生年金 | 91,500円 | 91,500円 |
| 雇用保険 | 5,000円 | 5,000円 |
| 社会保険料の合計 | 146,900円 | 155,000円 |
| 所得税を引く前の手取り | 853,100円 | 845,000円 |
社会保険料の合計は、40歳未満で賞与の14.69%、40〜64歳で15.50%です。賞与100万円なら、40歳以上は介護保険の分だけ8,100円多く引かれます。子ども・子育て支援金は、100万円の賞与で1,150円です。
実際の手取りは、ここからさらに所得税(復興特別所得税を含む)が引かれます。所得税の額は前月の給与や扶養している家族の数で変わるため、この表では計算していません。住民税は、ふつう賞与からは引かれません。
賞与の所得税はどう決まるか
賞与の所得税は、国税庁の「賞与に対する源泉徴収税額の算出率の表」を使って計算します。源泉徴収とは、会社が税金をあらかじめ差し引いて国に納める仕組みです。
扶養控除等申告書を会社に出している人は、表の「甲欄」を使います。手順は次のとおりです。
- 前月の給与から社会保険料等を差し引いた額を出します。
- 算出率の表で、扶養親族等の数と1の額が当てはまる行を探し、「賞与の金額に乗ずべき率」を読みます。
- 賞与から社会保険料等を差し引いた額に、その率を掛けます。
つまり、賞与の額ではなく「前月の給与」で率が決まります。11月の給与が多かった人は、12月の賞与の税率も高くなりやすいということです。
次の場合は計算のしかたが変わります。
- 賞与が前月の給与(社会保険料等控除後)の10倍を超えるとき
- 前月に給与の支払がないとき
この2つの場合は、賞与を6で割った額(計算期間が6か月を超えるときは12で割った額)を月額表に当てはめて計算します。賞与で引かれた所得税は、年末調整で1年分の税額と精算されます。なお、令和9年分からは、防衛特別所得税もあわせて源泉徴収の対象になると国税庁は案内しています。
例外になる2つのケース
年4回以上支払われる賞与
同じ性質の賞与が年4回以上支払われる場合、その賞与は「賞与」ではなく、毎月の「報酬」として扱われます。この場合、標準賞与額の計算は使いません。年間の賞与を月割りにして、標準報酬月額(毎月の保険料のもとになる額)に含めます。年3回以内なら、ここまでの賞与の計算をそのまま使います。
退職する月に受け取る賞与
社会保険料は、資格を失った月(退職日の翌日が属する月)の前の月まで、かかります。そのため、月末より前(たとえば12月30日)に退職し、その月に賞与を受け取った場合、その賞与には健康保険料や厚生年金保険料がかからない場合があります。月末(12月31日)に退職した場合は、資格を失うのが翌月1日なので、その月の賞与にも保険料がかかります。12月に退職する人の具体的な計算は、12月退職の賞与と社会保険料|12月30日と31日退職で比べる試算で詳しく比べています。
明細を確かめる手順
- 明細の賞与額(総支給額)から1,000円未満を切り捨て、標準賞与額を出します。
- 標準賞与額に、本人負担の料率(健康保険4.925%など)を掛けます。
- 雇用保険は、切り捨て前の賞与額に0.5%を掛けます。
- 明細の金額と比べます。1円の差は端数処理の違いの範囲です。
- 大きく違うときは、加入している健康保険の料率や、年度内の賞与の累計額を会社に確認します。
この記事の内容は、2026年11月18日時点で確認できた資料にもとづいています。加入している健康保険組合の料率や、自分の賞与の扱いについては、勤務先の給与担当、加入している健康保険(協会けんぽの支部や健康保険組合)、年金事務所に確認してください。所得税の個別の計算は、税務署や勤務先に確認してください。