75歳以上の親の後期高齢者医療保険料を、実質的に子が負担している家庭は少なくありません。結論から言うと、子の年末調整で社会保険料控除にできるかどうかは「誰のお金で、どの方法で払ったか」で決まります。年金から天引きされている保険料は、子がお金を渡していても子の控除にはできません。
先に結論です。
- 事実:社会保険料控除は、自分または「生計を一にする」(生活費を共にする)親族が負担すべき保険料を、自分が支払ったときに使えます。
- 事実:年金からの天引き(特別徴収)の保険料は、年金を受け取る親が支払ったものとされ、親の控除になります。
- 事実:子名義の口座からの口座振替で払った保険料は、親と生計を一にしていれば、子の控除にできます(国税庁の年末調整Q&A)。
- 注意:天引きをやめて口座振替にするには市区町村への申出が必要で、切り替わるまで2〜4か月ほどかかる例があります。介護保険料は、本人の希望で天引きをやめられません。
- やること:今年の天引き分は親の控除のままです。来年以降に子の控除にしたい場合は、親の住む市区町村の後期高齢者医療の窓口に、子の口座での口座振替を相談します。
社会保険料控除のルール:「負担すべき人」と「支払った人」
国税庁のタックスアンサー No.1130 では、社会保険料控除を次のように説明しています。納税者が、自己または自己と生計を一にする配偶者その他の親族の負担すべき社会保険料を支払った場合に、支払った金額の全額を所得から差し引けます。
対象には、後期高齢者医療制度の保険料、介護保険料、国民健康保険料(税)が含まれます。つまり、親の保険料でも、次の2つを満たせば子の控除になります。
- 親と子が「生計を一にしている」こと
- その保険料を、子が実際に支払ったこと
ポイントは2つ目です。子が親に生活費を渡していても、保険料が親の年金から天引きされていれば、支払ったのは親です。
払い方別に見る「子が控除できるか」
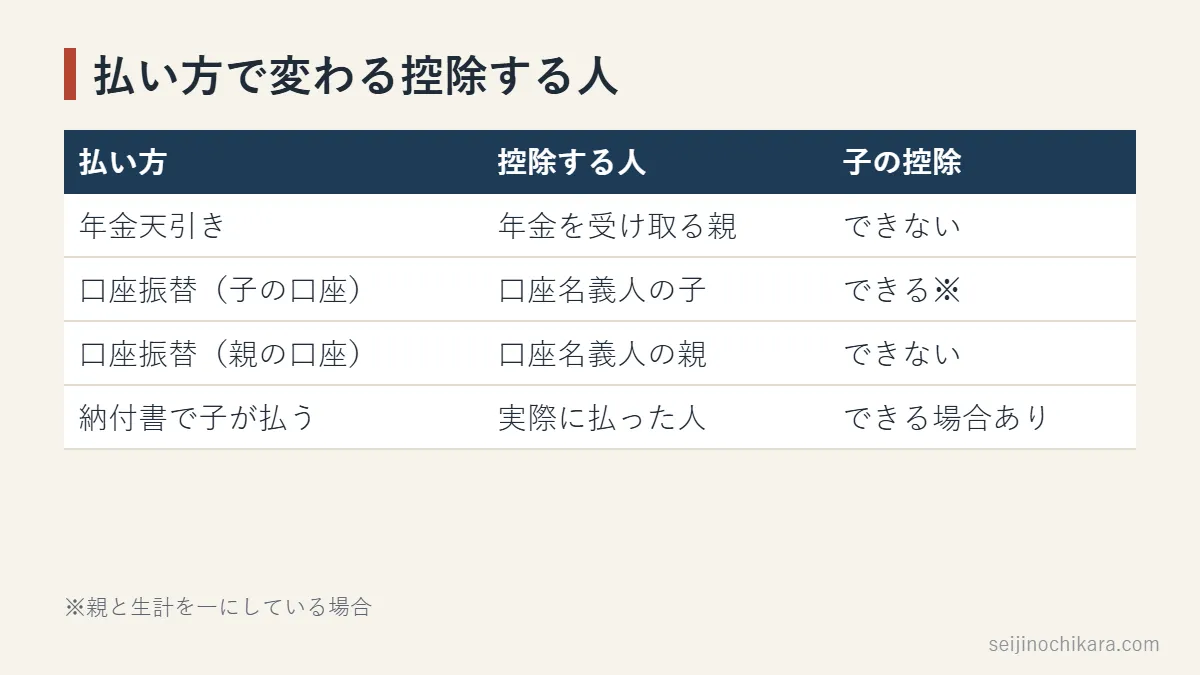
国税庁「令和8年分 年末調整Q&A」問9は、従業員が生計を一にする親の後期高齢者医療保険料を口座振替で払った場合を取り上げています。答えは、保険料を支払った従業員に社会保険料控除が適用される、というものです。一方、年金から特別徴収された保険料は、支払ったのが年金の受給者自身なので、受給者本人の控除になるとしています。
| 払い方 | 子が控除できるか | 根拠・補足 |
|---|---|---|
| 年金から天引き(特別徴収) | できない | 受給者である親の控除。国税庁Q&A問9 |
| 口座振替(子の口座) | できる(生計を一にする場合) | 口座名義人の控除。国税庁Q&A問9・質疑応答 |
| 口座振替(親の口座) | できない | 名義人である親の控除 |
| 納付書で子がお金を出して払う | できる場合がある | 実際に払った人の控除という原則による。自治体も「できることがある」と案内 |
納付書払いについて、国税庁の資料で「子が払えば子の控除」と直接書いたものは確認できませんでした。原則は「実際に支払った人」ですが、誰が払ったかを示しにくい方法です。子の控除にしたい場合は、記録が残る子名義の口座振替のほうが説明しやすくなります。また、天引きをやめた後に選べる方法は、自治体によって口座振替に限られることがあります(町田市の申出書は口座振替で納付できることが条件)。
「生計を一にする」とは:別居でも当てはまることがある
「生計を一にする」は、必ずしも同居を条件としません。国税庁の確定申告書等作成コーナーの説明では、勤務や療養などの都合で別居していても、次のような場合は生計を一にするものとして扱われます。
- 休みのたびに一緒に生活するのが普通になっている
- 生活費や療養費などの送金が常に行われている
同じ家で暮らす親子は、明らかに独立した生活をしている場合を除き、生計を一にするものとされます。別居の親の場合は、仕送りの振込記録などを残しておくと説明しやすくなります。なお、判定は保険料を支払った時点で行います(タックスアンサー No.1130 の質疑応答)。
天引きから子の口座振替に切り替える手順
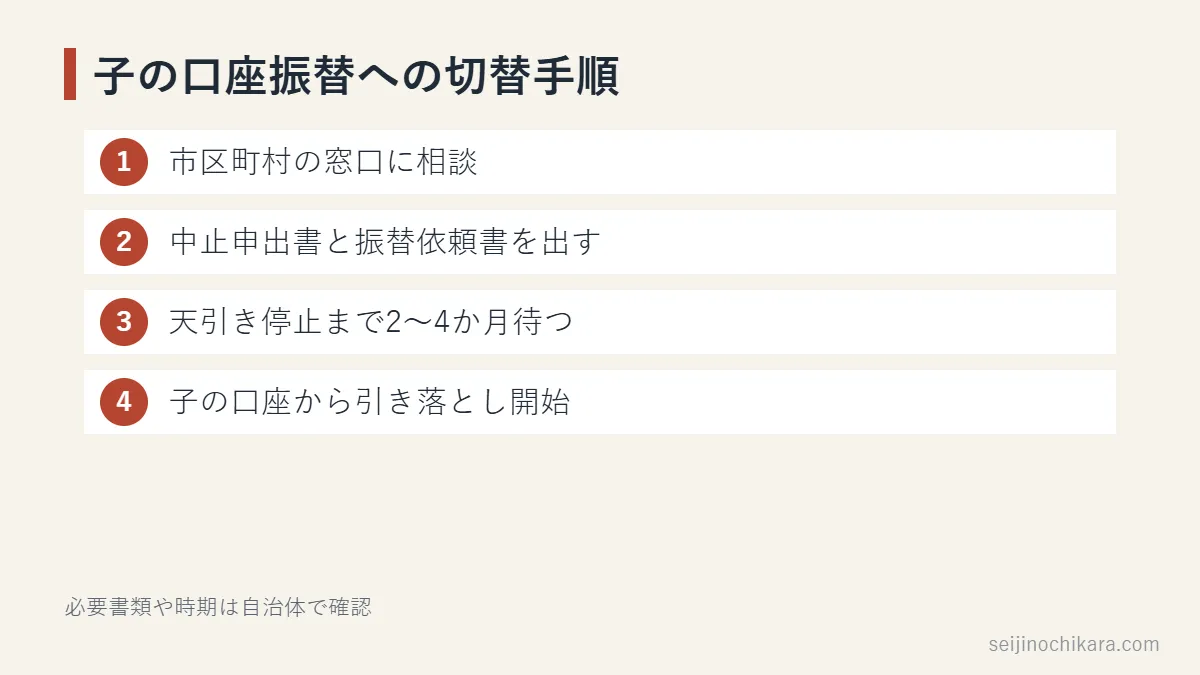
後期高齢者医療の保険料は、原則として年金から天引きされます。ただし、市区町村に申し出れば、口座振替に変えられます。神奈川県のページでも、生計を一にする親族名義の口座振替に変えると、その親族が支払った保険料として控除を受けられると案内しています。
- 親の住む市区町村の後期高齢者医療の担当窓口に、天引きをやめて口座振替にしたいと伝える
- 「年金天引き(特別徴収)中止の申出書」と「口座振替依頼書」を出す。口座名義人の欄は「家族」で、子の口座を書く
- 天引きが止まるまで待つ。福岡市は2〜4か月程度、町田市は受理後おおむね3か月後と案内しています
- 止まるまでの分は天引き、その後は子の口座から引き落とし。年末に届く口座振替の済通知などで金額を確認する
注意点もあります。町田市の申出書では、保険料の滞納がないことが条件になっています。また、口座振替にした後に引き落としができないと、天引きに戻されることがあります。必要な書類や受付方法は自治体ごとに違うため、窓口で確認してください。
2026年11月の今から申し出ても、2026年中にすでに天引きされた分は親の控除のままです。子の控除が本格的に増えるのは、切替後の2027年分からと考えるのが現実的です。
控除で税金はいくら減る?計算例
次の前提で計算します。
- 子が、親の後期高齢者医療保険料を1年分(8万円)子の口座から口座振替で支払った
- 親と子は生計を一にしている
- 子の所得税の税率は10%、住民税(所得割)は10%
- 所得税には復興特別所得税(所得税額の2.1%)がかかる
計算式は次のとおりです。
- 所得税:80,000円 × 10% = 8,000円
- 復興特別所得税:8,000円 × 2.1% = 168円
- 住民税:80,000円 × 10% = 8,000円
- 合計:8,000円 + 168円 + 8,000円 = 16,168円(約1.6万円)
所得税の分は2026年分の年末調整で戻り、住民税の分は翌年度(2027年度)の住民税が下がる形で反映されます。税率5%の人なら、80,000円 × 5% × 1.021 + 80,000円 × 10% = 約12,084円です。年の途中で切り替えた年は、子が実際に払った分だけが対象なので、減る額はこれより少なくなります。
年末調整で出す書類:保険料控除申告書
会社員は「給与所得者の保険料控除申告書」の社会保険料控除の欄に、保険の種類(後期高齢者医療保険料)、支払先(市区町村など)、負担することになっている人(親の氏名と続柄)、子が本年中に支払った金額を書きます。
証明書の添付については、国税庁「令和8年分 年末調整のしかた」で、添付または提示が必要なのは本人が直接支払った国民年金保険料と国民年金基金の掛金とされています。後期高齢者医療保険料は、この対象に含まれていません。ただし、会社が独自に確認書類を求めることはあるため、口座振替の済通知や通帳の記録は保管しておきましょう。
年末調整に間に合わなかった場合は、確定申告で控除を受けられます。手続きの流れは「年末調整の保険料控除を出し忘れたら?再調整はいつまで・確定申告で戻る額」で解説しています。
介護保険料・国民健康保険料も同じ考え方?
控除のルールは同じです。介護保険料も国民健康保険料も社会保険料控除の対象で、年金から天引きされた分は受給者本人の控除になります。国税庁の質疑応答でも、妻の年金から天引きされた介護保険料は、夫の控除にならないとしています。
違いは切替えのしやすさです。介護保険料は、条件に当てはまると介護保険法により天引きで納めることになっており、本人の申し出で口座振替を選ぶことはできません(横浜市の案内)。そのため、親の介護保険料を子の控除にするのは、天引きの対象外で納付書や口座振替になっている場合に限られます。国民健康保険料(74歳以下の親の場合)の天引きから口座振替への変更の可否や条件は、今回は一次資料で確認できませんでした。親の住む市区町村にお問い合わせください。
注意:二重計上の禁止と、親の税金への影響
同じ保険料を、親と子の両方の控除にすることはできません。天引き分は親、子の口座振替分は子、と支払った分ごとに分けます。年の途中で切り替えた年は、親の「公的年金等の源泉徴収票」の社会保険料の欄には天引き分だけが載ります。子は自分の口座から引き落とされた分だけを申告します。
子の控除に移すと、親はその分の控除を失います。親に所得税や住民税がかかっている場合は、親の税金が増えることがあります。福岡市も、控除を受ける人が変わると、世帯全体の所得税・住民税が変わることがあると案内しています。一般的には税率の高い人が控除を受けるほうが世帯の負担は減りますが、親の年金額や他の控除で結果は変わります。年金収入が少なく、もともと税金がかからない親なら、影響は小さいと考えられます。切り替える前に、親の源泉徴収票や住民税の通知で、親に税金がかかっているかを確認しておくと安心です。
この記事の内容は、2026年11月18日時点で確認できた資料にもとづいています。ご家庭ごとの判断(生計を一にしているか、控除額など)は勤務先の年末調整担当や税務署に、納付方法の切替えは親の住む市区町村の後期高齢者医療の窓口に確認してください。