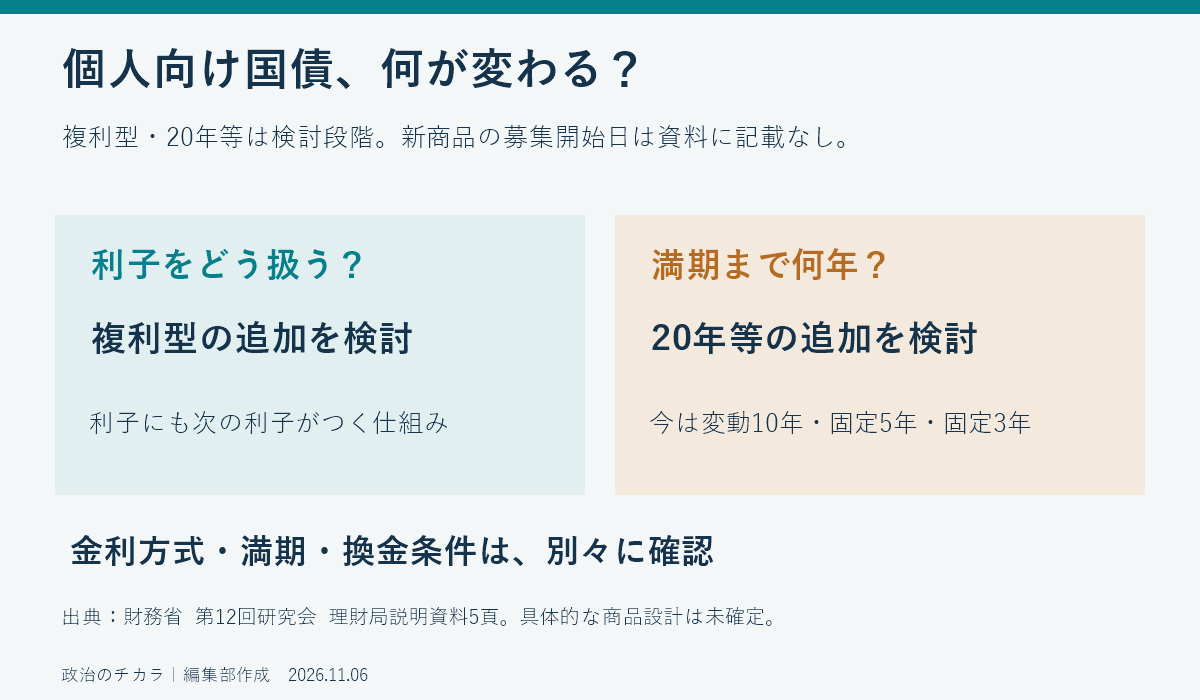
個人向け国債の「複利型」や「20年」は、まだ購入できる新商品として発表された段階ではありません。財務省は2026年11月5日の研究会で追加導入などを検討する方向性を示しましたが、確認した資料に募集開始日はありません。「年内に結論」とする報道も、年内に買えるという意味ではありません。
見るべき違いは、①利子を受け取るか再び運用に回すか、②満期まで何年か、③途中で使うときの条件です。この3点を分けると、「複利型なら20年」「20年ならずっと換金できない」といった早合点を避けられます。以下は11月6日正午時点で確認した内容です。
複利型と20年は別の話――現行3タイプと何が変わる?
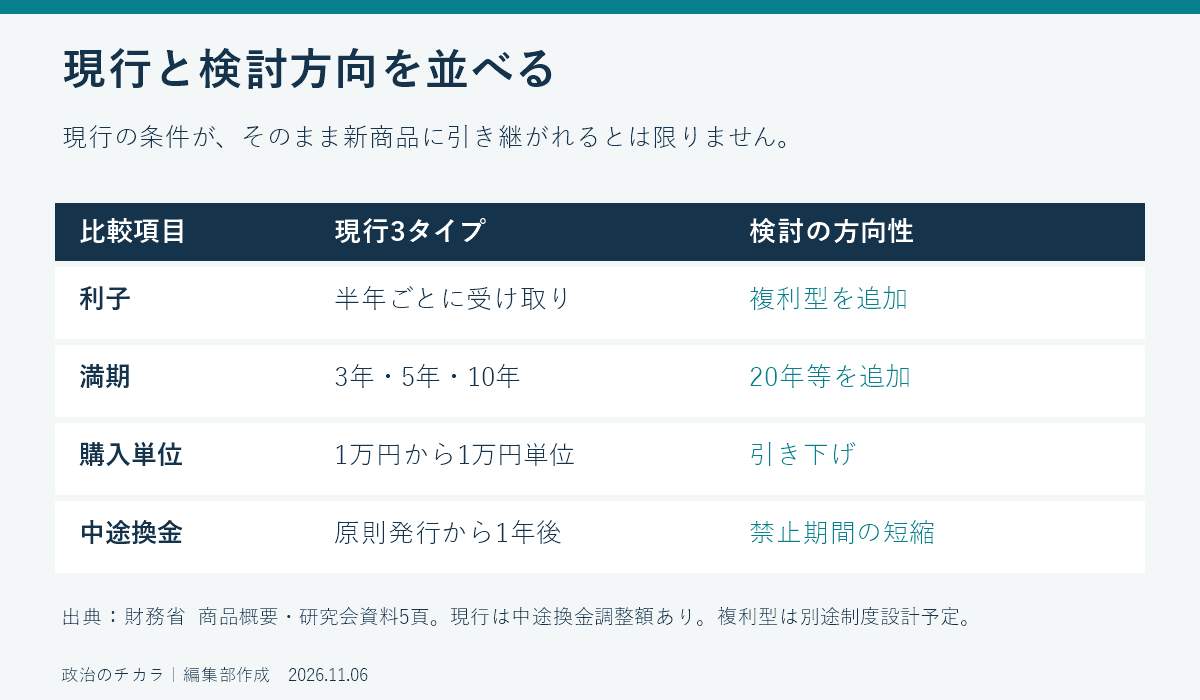
「複利」は利子にも次の利子がつく仕組み、「20年」は満期までの長さを指します。また、「固定・変動」は金利が変わるかどうかの区別です。これらは別々の項目です。公表資料だけで、どの年限と金利方式がどう組み合わされるかまでは確定できません。
| 比較項目 | 現行の個人向け国債 | 11月5日に示された方向性 |
|---|---|---|
| 種類・満期 | 変動10年、固定5年、固定3年 | 20年等の追加導入を検討 |
| 利子の扱い | 3タイプとも半年ごとに受け取り | 複利型の追加導入を検討 |
| 変動10年の利率 | 基準金利×0.66。半年ごとに見直し | 掛け目の見直し等を検討。新しい数値は未提示 |
| 購入単位 | 最低1万円から1万円単位 | 引き下げを検討。新しい金額は未提示 |
| 中途換金 | 原則、発行後1年経過後に可能。調整額あり | 禁止期間の短縮を検討。複利型は別途制度設計予定 |
現行商品では、中途換金時に「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。災害や死亡による特例もあります。したがって、満期10年は「必ず10年間引き出せない」という意味ではありません。ただし、現行の換金条件を、そのまま新しい20年商品や複利型に当てはめることもできません。
出典:財務省「個人向け国債商品概要」、第12回研究会・理財局説明資料(5頁)。
複利でいくら違う?100万円・年2%・10年間の仮定例
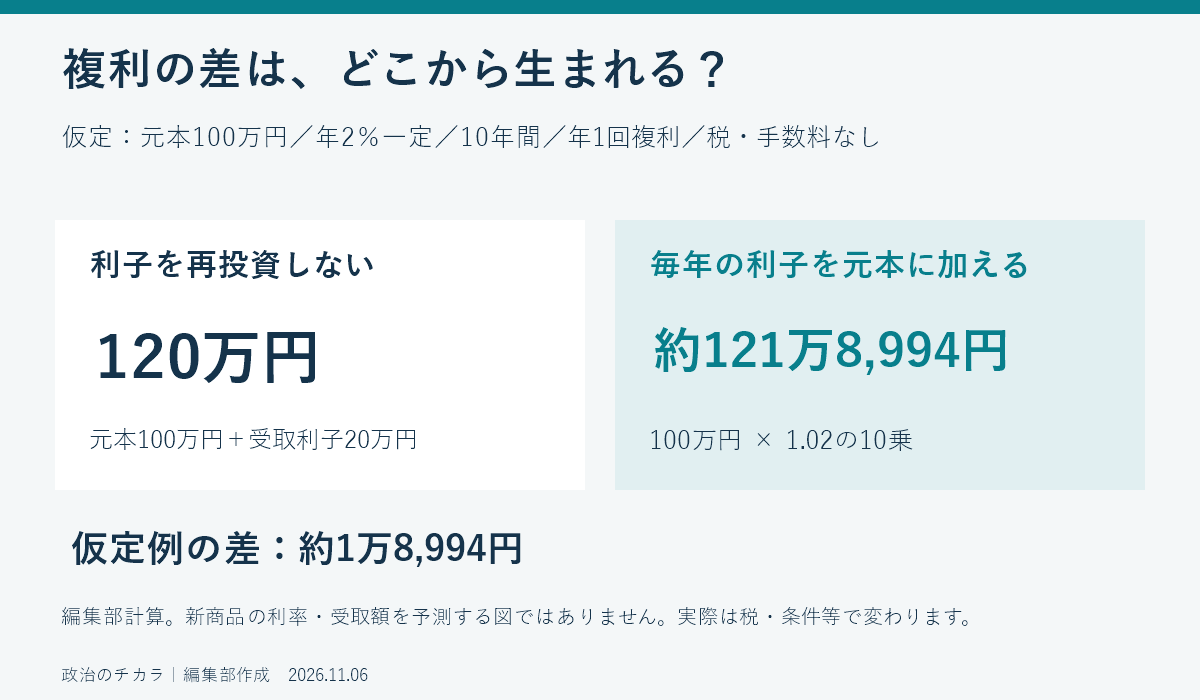
ここからは仕組みを理解するための編集部の計算で、新商品の予想利率や受取額ではありません。元本100万円、毎年一定の年2%、運用期間10年と仮定し、税金・手数料・端数処理を無視します。複利は年1回組み入れるものとします。
| 仮定した利子の扱い | 計算 | 10年後までの合計 |
|---|---|---|
| 利子は受け取り、再投資しない | 100万円+(100万円×2%×10年) | 120万円(元本100万円+受取利子20万円) |
| 毎年の利子を元本に加える | 100万円×1.02の10乗 | 約121万8,994円 |
この計算は物価変動を考慮しない名目額です。物価の比較時点についてはCPIの前年同月比と前月比の読み方を参照してください。
差は約1万8,994円です。1年目の利子2万円を運用に加えると、2年目は102万円に2%を掛けるため、利子は2万400円になります。この400円が、最初の利子に対して新たにつく利子です。
ただし、現行商品で受け取った利子を自分で再投資しても、同じ利率で、同じ時点に、同じ額を運用できるとは限りません。現行の購入単位、再投資先の条件、税引後の金額も影響します。逆に、生活費として定期的に利子を使いたい人には、受け取れる時期そのものが判断材料になります。
実際の複利型については、利率、組み入れの頻度、課税の扱い、途中換金の計算方法が分かって初めて比較できます。複利という言葉だけで、有利な商品だと決めることはできません。なお現行商品は原則として利子の受取時に20.315%が差し引かれます(非課税制度の例外あり)。出典:財務省「個人向け国債の商品性についてのよくある質問」、商品概要。仮定例は編集部計算。
いつ買える?「個人向け国債プラス」と発売時期を混同しない
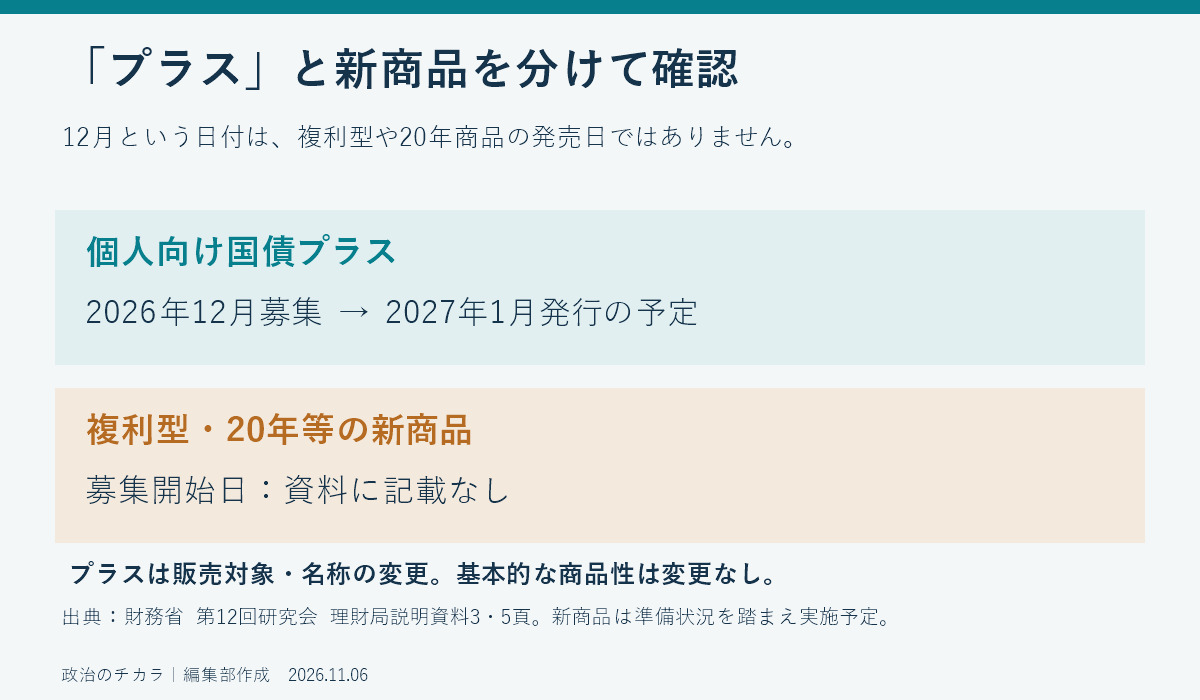
財務省の資料は、商品性の見直しや新商品には金融機関のシステム改修・販売体制の整備が必要で、準備状況を踏まえて実施するとしています。共同通信などは「年内に結論」と報じましたが、検討の結論を出す時期と、販売を始める時期は別です。
一方、同じ資料にある「個人向け国債プラス」は、2026年12月募集分(2027年1月発行分)から一部法人等へ販売対象を広げ、名称を変更する予定です。こちらは「商品のラインナップ及び基本的な商品性等に変更なし」と明記されています。つまり、この12月という日付を複利型や20年商品の発売日として読むことはできません。
出典:財務省理財局説明資料(3・5頁)。年内の結論については共同通信(11月5日19時45分配信)。
新商品を検討する際は、次の順に公式発表を確認すると比較しやすくなります。
- 募集開始日と対象商品を確認する。検討資料や名称変更のお知らせと、実際の募集条件を分けます。
- お金を使う予定日を書き出す。例えば3年後の教育費と、20年後まで使う予定のない資金では、確認する満期・換金条件が変わります。
- 同じ前提で比較する。投入する金額、税引後の受取額、利子を使える時期、途中換金時の差引額を並べます。新商品の未公表欄は、推定で埋めません。
現行3タイプは毎月募集されています。現在の購入を検討する場合も、過去のニュースに載った利率をそのまま使わず、財務省の個人向け国債の公式ページで、その回の募集条件と取扱金融機関の案内を確認してください。新商品の条件が出る前に、今買う方がよいか、待つ方がよいかを一律に結論づけることはできません。