この記事の結論
- 高額療養費は「1日から末日まで」の1か月ごとに計算します。12月に入院して1月に退院すると、12月分と1月分は別々に計算され、合計して1回分にはなりません。
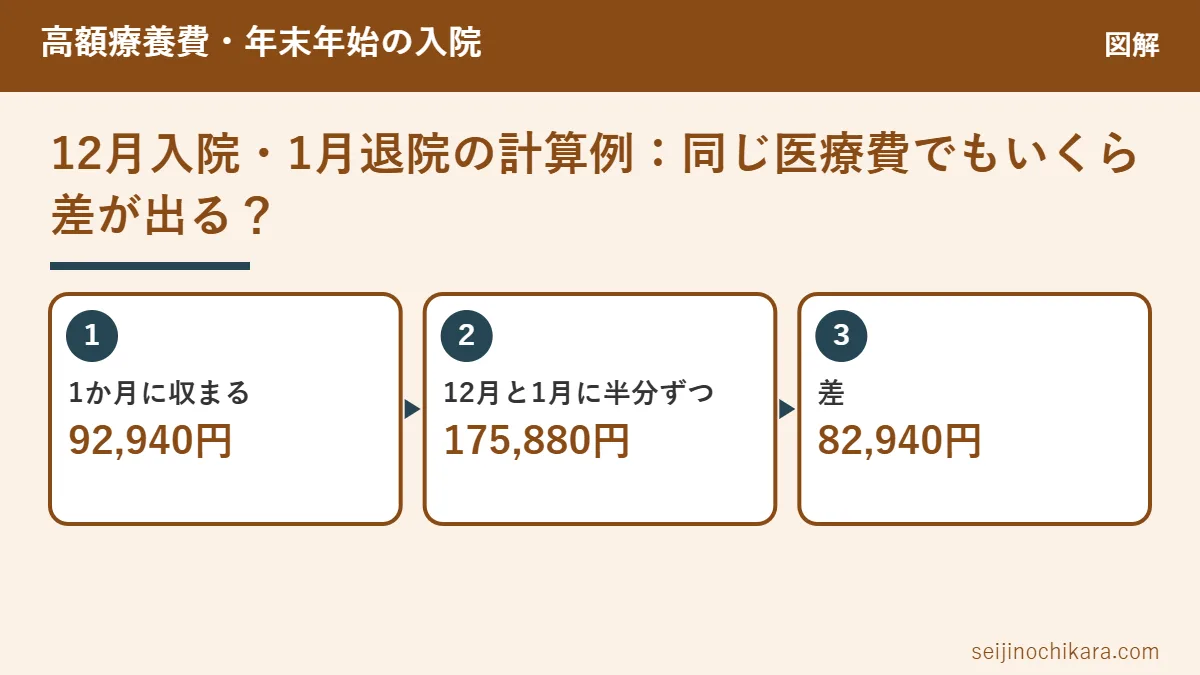
- そのため、同じ医療費でも1か月に収まった場合より自己負担が増えることがあります。例:70歳未満・年収約370万〜約770万円の区分で総医療費100万円の場合、1か月に収まれば92,940円、12月と1月に50万円ずつ分かれると合計175,880円で、差は82,940円です。
- 差の大きさは、所得区分と「医療費がどちらの月にどれだけ入ったか」で変わります。片方の月がとても少なければ差は小さくなります。
- 2026年8月に新しくできた「年間上限」の数え方の期間は「8月から翌年7月まで」です。2026年12月と2027年1月は同じ期間に入るので、年をまたいでも年間上限の計算は分かれません。
- 多数回該当は「その月より前の12か月」で数えるので、年が変わっても回数はリセットされません。ただし、加入している健康保険が変わると通算されません。
- 医療費控除は「実際に支払った日」がどちらの年かで分かれます。12月分を1月に支払えば、翌年分の医療費になります。
- 入院や手術の日程は、医師の判断が最優先です。費用のために治療の時期を遅らせたり早めたりする判断はしないでください。
高額療養費は「1日から末日まで」の月ごとに計算する
高額療養費制度は、病院や薬局の窓口で払った医療費が、1か月の上限額(自己負担限度額)を超えたときに、超えた分があとから戻ってくる仕組みです。上限額は、年齢と所得によって決まっています。
ここで大事なのは「1か月」の区切り方です。厚生労働省の案内では、上限額は月の初めから終わりまでの「ひと月」ごとに計算し、月をまたいだ受診は同じ月として合算されないとされています。協会けんぽも、自己負担限度額は月単位(1日から末日)で計算すると説明しています。
つまり、「入院した日から30日間」のように数えるのではなく、カレンダーの月で区切ります。12月25日に入院して1月10日に退院した場合、次のように分かれます。
- 12月25日〜12月31日の医療費 → 12月分として計算
- 1月1日〜1月10日の医療費 → 1月分として計算
それぞれの月で上限額を当てはめるので、上限額を「2回分」払う形になることがあります。これが「月またぎは損」といわれる理由です。
病院ごと・入院と外来は別に数える
協会けんぽの説明では、高額療養費は医療機関ごとに計算し、同じ医療機関でも「医科の入院」「医科の外来」「歯科の入院」「歯科の外来」は別々に計算します。複数の病院や薬局にかかっている場合に自分の負担をどう数えるかは、加入している健康保険に確認すると確実です。
また、窓口での負担は、加入している健康保険の負担割合(70歳未満なら多くの人は3割)で決まります。高額療養費の計算式に出てくる「総医療費」は、3割負担の金額ではなく、保険が使われる医療費の全体(10割の額)のことです。
12月入院・1月退院の計算例:同じ医療費でもいくら差が出る?
ここからは、実際の数字で比べます。計算はすべて「例」です。実際の医療費は、治療の内容や日数で大きく変わります。
例の条件:70歳未満、窓口負担3割、所得区分は年収約370万〜約770万円(協会けんぽでいう区分ウ)、多数回該当ではない、総医療費は合計100万円。2026年8月以降の上限額の式「85,800円+(総医療費−286,000円)×1%」を使います。
1か月に収まった場合
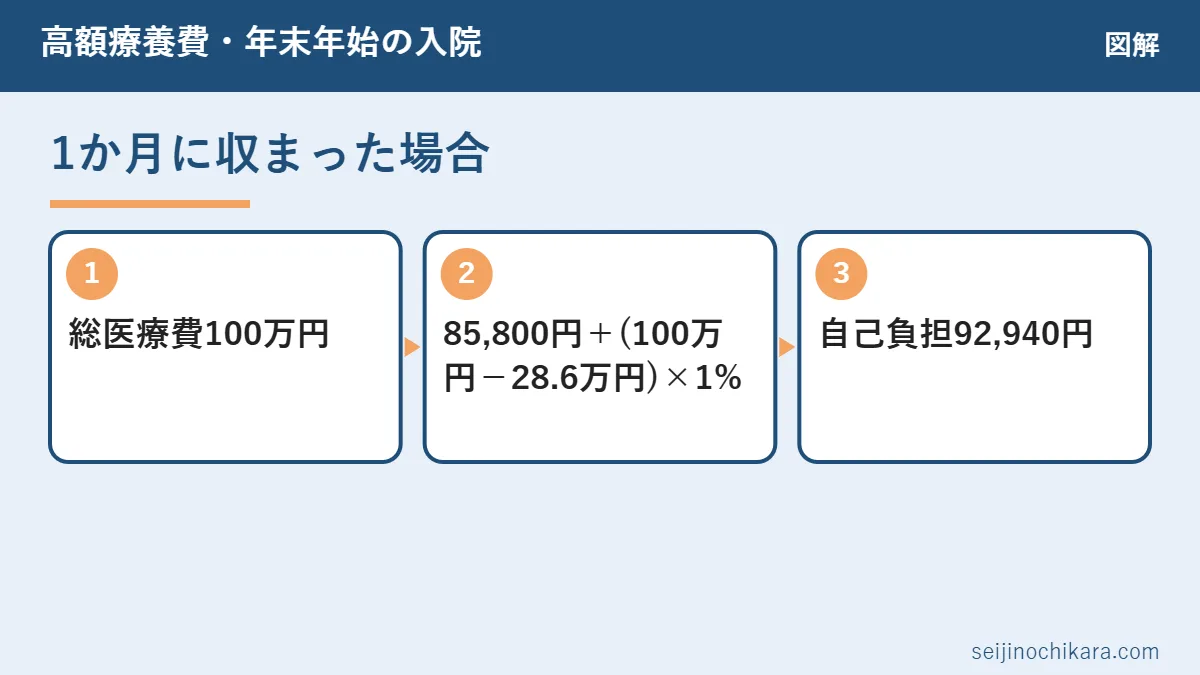
総医療費100万円がすべて同じ月に入った場合の上限額は、85,800円+(1,000,000円−286,000円)×1%=92,940円です。この数字は、厚生労働省の参考資料に出ている例(医療費100万円、年収約370万〜約510万円で約9.3万円)とも一致します。
3割負担の窓口負担は30万円なので、限度額の手続きをしていなければ、いったん30万円を払い、あとから207,060円が戻る計算です。
12月と1月に分かれた場合
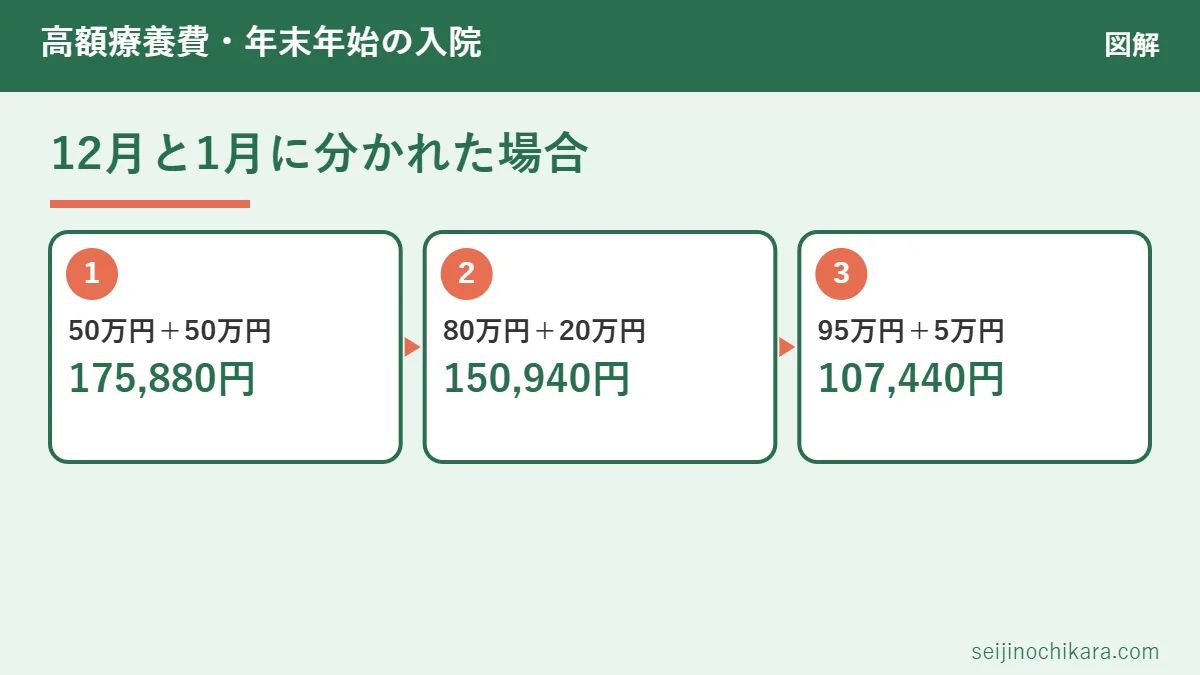
同じ100万円が12月と1月に分かれると、月ごとに上限額を計算します。月の医療費が286,000円より少ない場合は、3割負担の額が上限額より小さくなるので、3割分をそのまま払うことになります。
| 分かれ方(例) | 12月分の自己負担 | 1月分の自己負担 | 合計 | 1か月に収まった場合との差 |
|---|---|---|---|---|
| 1か月に収まる(100万円) | 92,940円 | 92,940円 | ― | |
| 12月50万円・1月50万円 | 87,940円 | 87,940円 | 175,880円 | 82,940円多い |
| 12月80万円・1月20万円 | 90,940円 | 60,000円 | 150,940円 | 58,000円多い |
| 12月95万円・1月5万円 | 92,440円 | 15,000円 | 107,440円 | 14,500円多い |
表のとおり、医療費が半分ずつに分かれると差がいちばん大きくなりやすく、片方の月がわずかなら差は小さくなります。手術や検査の多い日がどちらの月に入るかで、結果が大きく変わります。手術は費用が大きいので、手術日がある月に医療費の多くが集まることが多いと考えられますが、実際の配分は病院の明細で確認してください。
年齢・所得区分で差はどう変わる?
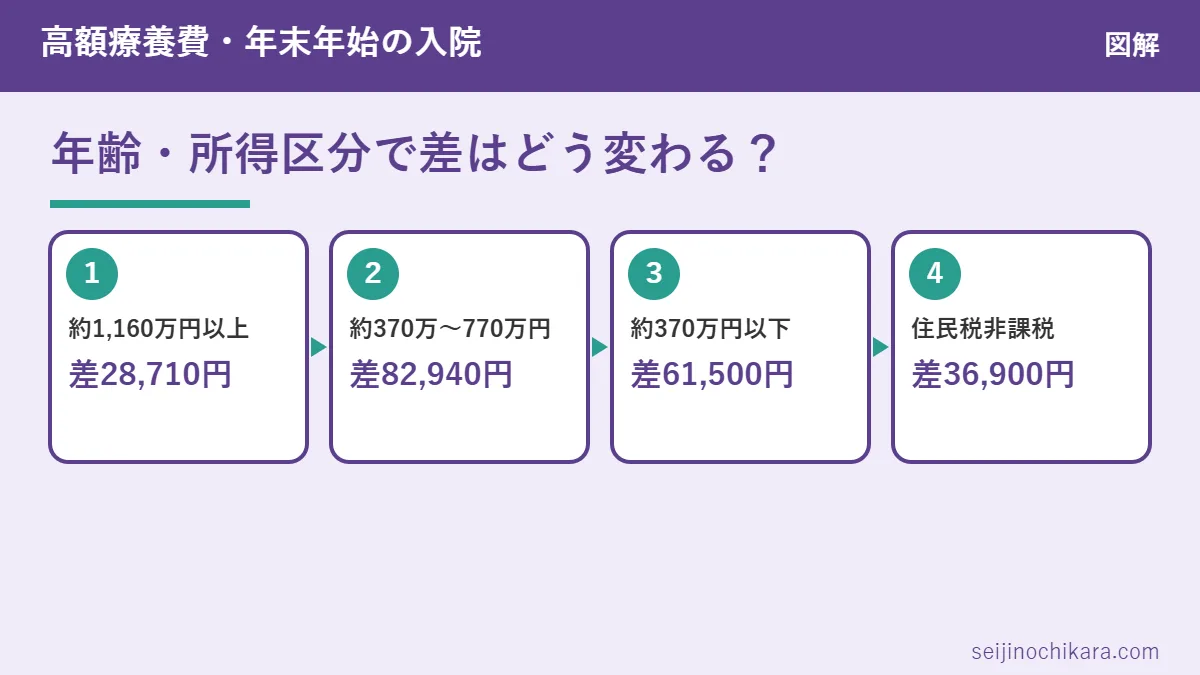
同じ「総医療費100万円、12月と1月に50万円ずつ」の例で、70歳未満の区分ごとに比べると次のようになります(2026年8月から2027年7月までの上限額で計算、多数回該当ではない場合)。
| 所得区分(年収の目安) | 1か月に収まる | 50万円ずつ分かれる | 差 |
|---|---|---|---|
| 約1,160万円〜 | 271,290円 | 300,000円 | 28,710円 |
| 約770万〜約1,160万円 | 183,130円 | 300,000円 | 116,870円 |
| 約370万〜約770万円 | 92,940円 | 175,880円 | 82,940円 |
| 〜約370万円 | 61,500円 | 123,000円 | 61,500円 |
| 住民税非課税 | 36,900円 | 73,800円 | 36,900円 |
上の2つの区分では、50万円の月は3割負担(15万円)が上限額より小さいため、高額療養費が出ません。その結果、2か月合わせて3割負担そのままの30万円になります。特に年収約770万〜約1,160万円の区分では、差が10万円を超えます。
年収約370万円以下と住民税非課税の区分は、上限額が定額なので、2か月に分かれると上限額がちょうど2倍になります。
70歳以上の人は、区分によって「外来だけの上限(個人ごと)」と「外来と入院を合わせた上限(世帯ごと)」があり、計算が少し変わります。ただ、月ごとに計算するという基本は同じです。たとえば70歳以上の「一般」区分(年収約370万円まで)は、外来と入院を合わせた上限額が月61,500円なので、入院が2か月に分かれて両方の月で上限に届けば、合計で最大123,000円になります。
2026年8月からの限度額と「年間上限」:年をまたぐとどう数える?
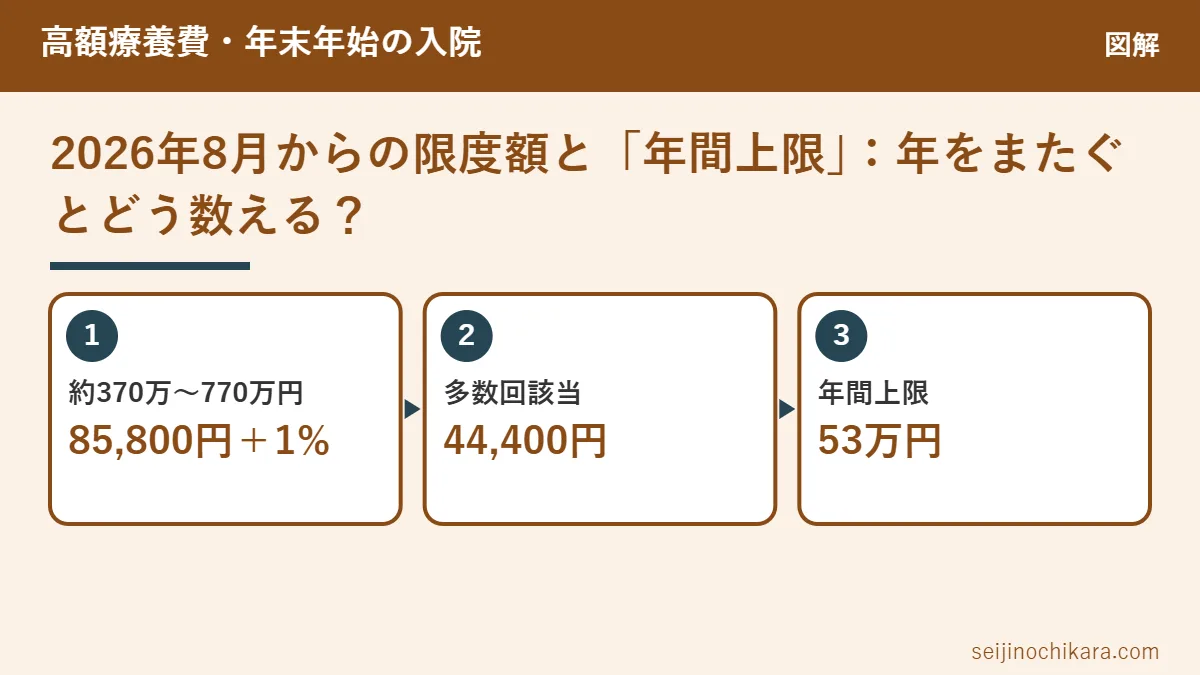
高額療養費の上限額は、2026年8月の診療分から見直されました。厚生労働省は、2026年8月(令和8年8月)と2027年8月(令和9年8月)の2段階で見直すとしています。いま(2026年11月)の時点で使われているのは、1段階目の上限額です。
| 所得区分(70歳未満・年収の目安) | 月の上限額(1〜3回目) | 多数回該当(4回目から) | 年間上限 |
|---|---|---|---|
| 約1,160万円〜 | 270,300円+(総医療費−901,000円)×1% | 140,100円 | 168万円 |
| 約770万〜約1,160万円 | 179,100円+(総医療費−597,000円)×1% | 93,000円 | 111万円 |
| 約370万〜約770万円 | 85,800円+(総医療費−286,000円)×1% | 44,400円 | 53万円 |
| 〜約370万円 | 61,500円 | 44,400円 | 53万円(※) |
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
※協会けんぽの案内では、標準報酬月額15万円以下と確認できた人は年間上限41万円になり、2027年8月以降に払い戻し(償還払い)されるとしています。国民健康保険の自治体の案内でも、年収約200万円未満と確認できた人は41万円とされています。
この見直しの全体像は、高額療養費制度は2026年8月からどう変わった?上限額と年収別の試算でくわしく整理しています。
多数回該当は「その月より前の12か月」で数える
多数回該当は、病気が長引く人の負担を軽くするしくみです。協会けんぽのよくある質問では、療養を受けた月以前の12か月に、同じ世帯で3か月以上高額療養費の支給を受けた場合、4か月目から上限額が下がると説明しています。該当した月は連続していなくてもかまいません。
数え方は「1月から12月」ではなく、その月から見てさかのぼった12か月です。ですから、年が変わっても回数はリセットされません。たとえば2026年9月・10月・11月に高額療養費に該当していた人は、12月が4回目になり、上の区分ウなら12月の上限は44,400円です。1月の時点でも、さかのぼった12か月に4回あるので、1月も44,400円になります。
この場合、12月と1月に分かれると44,400円×2か月=88,800円で、1か月に収まった場合の44,400円より44,400円多くなります。差は、多数回該当でない場合より小さくなります。
反対に、まだ該当回数が少ない人では、12月と1月の両方で上限額を超えると「2回分」に数えられます。その後も治療が続く場合は、多数回該当に早く届くこともあります。月またぎが一方的に損とは言い切れないのは、このためです。
注意したいのは、加入している健康保険が変わった場合です。協会けんぽは、保険者が変わった場合(例:国民健康保険から協会けんぽへ)や、被保険者から被扶養者に変わった場合は、回数が通算されないとしています。12月末で退職して1月から国民健康保険に入る、といった年末の切り替えがある人は、回数がいったんゼロからになる点に気をつけてください。
年間上限は「8月から翌年7月」:12月と1月は同じ期間
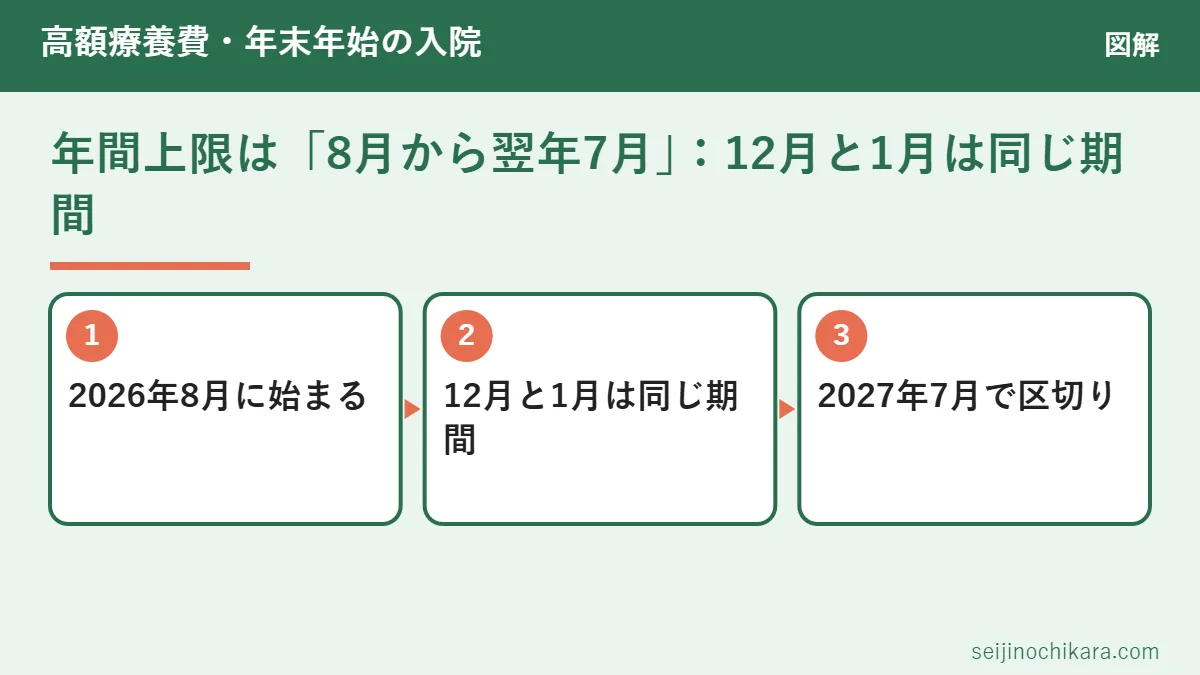
2026年8月の見直しで、「年間上限」が新しくできました。厚生労働省は、年間を8月から翌年7月までとし、月ごとの自己負担が積み上がって年間上限に達したあとの医療費は、保険者から払い戻しを受けられると説明しています。
ここで、年末年始の入院にとって大事なことがわかります。年間上限の期間は「1月から12月」ではありません。2026年12月と2027年1月は、どちらも「2026年8月から2027年7月まで」の同じ期間に入ります。つまり、年をまたいでも、年間上限の計算は2つに分かれません。年間上限の区切りになるのは、7月と8月の境目です。
月またぎで月ごとの負担が増えても、その期間の自己負担の合計が年間上限(例:区分ウなら53万円)に届けば、超えた分は払い戻しの対象になります。ただし、1回の入院だけで年間上限に届くことは多くないと考えられます。年間上限は、通院や入院が長く続く人に向けた仕組みだからです。
年間上限に入れる自己負担の細かい範囲(70歳未満の21,000円ルールをどう当てはめるか等)は、自治体によって説明の詳しさがちがいます。西東京市の案内では、医療機関(入院・外来は別)ごとに窓口負担が21,000円以上になるものが合算の対象とされています。自分の加入先での扱いは、加入している健康保険に確認してください。
年間上限の払い戻しはいつ?2027年8月の予定は?
協会けんぽは、年間上限の高額療養費の申請は2027年(令和9年)8月から始まるとしています。最初の期間(2026年8月〜2027年7月)が終わってから申請する形です。国民健康保険では、自治体によって「申請方法は検討中」「対象の人にはお知らせを送る予定」などの案内になっています。
2027年8月からは、所得区分をさらに細かく分ける見直しが予定されています。厚生労働省の資料では、年収約200万円未満の課税世帯の多数回該当の金額を引き下げることも示されています。これらは「予定」であり、くわしい金額は厚生労働省や加入先の案内で確認してください。2027年8月以降の入院には、今の表と違う上限額が使われる可能性があります。
世帯合算・21,000円ルールと、対象外になる費用
家族の医療費を合わせられる「世帯合算」
同じ月に家族も病院にかかっていた場合は、合わせて計算できることがあります。厚生労働省の案内では、同じ世帯でも同じ医療保険に入っている人の自己負担だけを合算でき、別々の健康保険に入っている場合は合算できません。たとえば、夫が会社の健康保険、妻がそれとは別の健康保険に入っているときは合わせられません。
69歳以下の人は、1つの医療機関(入院・外来、医科・歯科は別)での1か月の自己負担が21,000円以上のものだけを合算できます。12月の入院で上限額に届かなくても、同じ12月に家族が別の病院で21,000円以上払っていれば、足して上限を超えることがあります。
ここでも「月ごと」が大事です。12月の入院費と1月の家族の通院費は、月が違うので合算できません。月またぎになる場合は、12月分と1月分のそれぞれで、家族の分も合わせて確認しましょう。
食事代・差額ベッド代などは対象外
厚生労働省の案内では、入院時の食費や居住費、差額ベッド代、患者の希望による先進医療の費用は、高額療養費の対象外です。高額療養費で上限を超えた分が戻ってきても、これらは別に払う必要があります。
入院が長くなれば、食事代は日数と食数に応じて増えます。月またぎかどうかに関係なく、入院日数が同じなら食事代の合計は同じように積み上がります。差額ベッド代も、個室などを希望した日数分かかります。入院前に、1日あたりの金額と、何日くらいの入院になりそうかを病院に聞いておくと、総額の見当がつきます。
パジャマや日用品のレンタル、テレビカードなども保険の対象外の費用です。これらは病院ごとに料金が違うため、入院の説明書で確かめてください。
医療費控除は「支払った日」の年で分かれる
高額療養費とは別に、年末年始の入院で気をつけたいのが、確定申告の医療費控除です。国税庁のタックスアンサー(No.1120)では、その年の1月1日から12月31日までに支払った医療費が対象で、まだ払っていない医療費は、実際に払った年の対象になるとしています。
つまり、医療費控除は「いつ治療を受けたか」ではなく「いつ払ったか」で年が決まります。12月の入院費を12月中に払えば2026年分、1月に退院してまとめて払えば2027年分です。高額療養費が「治療を受けた月」で決まるのと、基準が違う点に注意してください。
控除額の計算と、高額療養費の差し引き
医療費控除の額は、(実際に払った医療費の合計−保険金などで補てんされる金額)−10万円で計算します。その年の総所得金額等が200万円未満の人は、10万円の代わりに総所得金額等の5%を使います。上限は200万円です。
「補てんされる金額」には、高額療養費や生命保険の入院給付金などが入ります。補てん額は、その給付の対象になった医療費から差し引き、引ききれない分をほかの医療費から差し引くことはしません。確定申告のときに高額療養費の額がまだ決まっていなければ、見込み額を差し引き、あとで確定額が違ったら、さかのぼって訂正するとされています(国税庁の質疑応答事例)。
入院中に病院で出る食事代は、入院代に含まれるため医療費控除の対象になります(国税庁No.1126)。一方、本人や家族の都合だけで個室に入ったときの差額ベッド代は対象になりません。高額療養費の対象外でも医療費控除の対象になる費用がある、という点は覚えておくと便利です。
| 例:12月分・1月分の自己負担がそれぞれ87,940円(ほかの医療費なし、総所得金額等200万円以上) | 2026年分 | 2027年分 |
|---|---|---|
| 12月分を12月に、1月分を1月に払う | 87,940円(10万円未満で控除なし) | 87,940円(10万円未満で控除なし) |
| 12月分も1月分も1月に払う | 0円 | 175,880円(控除額75,880円) |
この例は、ほかに医療費がない場合の単純な計算です。実際には、家族の通院費や薬代も同じ年に合計できるので、結果は家庭ごとに違います。また、病院が決めた支払期限は守る必要があります。夫婦のどちらで申告すると有利か、セルフメディケーション税制とどちらを選ぶかは、医療費控除とセルフメディケーション税制は夫婦どちらで申告する?でまとめています。
年末年始に入院・手術の日程を選べるときの確認手順
はじめに、いちばん大切なことをお伝えします。入院や手術の時期は、病状や検査結果、病院の体制をもとに医師が判断するものです。費用の差を理由に、医師がすすめる時期を遅らせたり、無理に早めたりしないでください。この記事は医療の判断について助言するものではありません。
そのうえで、医師から「どちらの日程でも医学的には問題ない」と言われ、複数の候補日を示された場合に、費用面で確かめておきたい点を順番にまとめます。
確認チェックリスト
- 医師に、日程の幅と予定の入院日数を聞く。医学的に急ぐ必要があるか、入院は何日くらいかを最初に確認します。
- 病院の会計窓口に、月ごとの概算を聞く。「手術日がある月にどれくらい医療費がかかるか」「月をまたぐ場合の請求の分け方」を聞くと、前の表のどの例に近いかがわかります。
- 自分の所得区分を確かめる。マイナポータルや限度額適用認定証などで確認できると協会けんぽは案内しています。区分によって月またぎの差が大きく変わります。
- 過去12か月の高額療養費の該当回数を確かめる。すでに3回該当していれば、多数回該当の上限額が使われ、差は小さくなります。
- 年末で健康保険が変わる予定がないか確かめる。退職・転職・扶養の変更があると、多数回該当の回数や世帯合算の相手が変わります。
- 同じ月の家族の医療費も考える。家族が同じ保険に入っていて、同じ月に21,000円以上の負担があれば、合算できることがあります。
- 医療費控除の年を意識する。支払いがどちらの年になるかで、その年の医療費の合計が変わります。
年末年始は、病院の休みで検査や手術の予定が組みにくい時期でもあります。費用の比較は、あくまで「医学的にどちらでもよい」と言われたときの判断材料の1つとして使ってください。
窓口の支払いを上限額までにする方法
厚生労働省によると、認定証などを見せれば、月ごとの上限額を超える分を窓口で払う必要はありません。そのためには、マイナ保険証を使うか、事前に限度額適用認定証を手に入れておく必要があります。協会けんぽは、マイナ保険証を持っている人は原則として手続きなしで高額療養費の適用を受けられると案内しています。
月またぎの入院でも、窓口での支払いは月ごとに上限額までになります。つまり、12月分と1月分それぞれで上限額を払う形です。まとまったお金を一時的に立て替える負担を減らせるので、入院が決まったら早めに準備しておきましょう。
申請・払い戻しの流れと時期
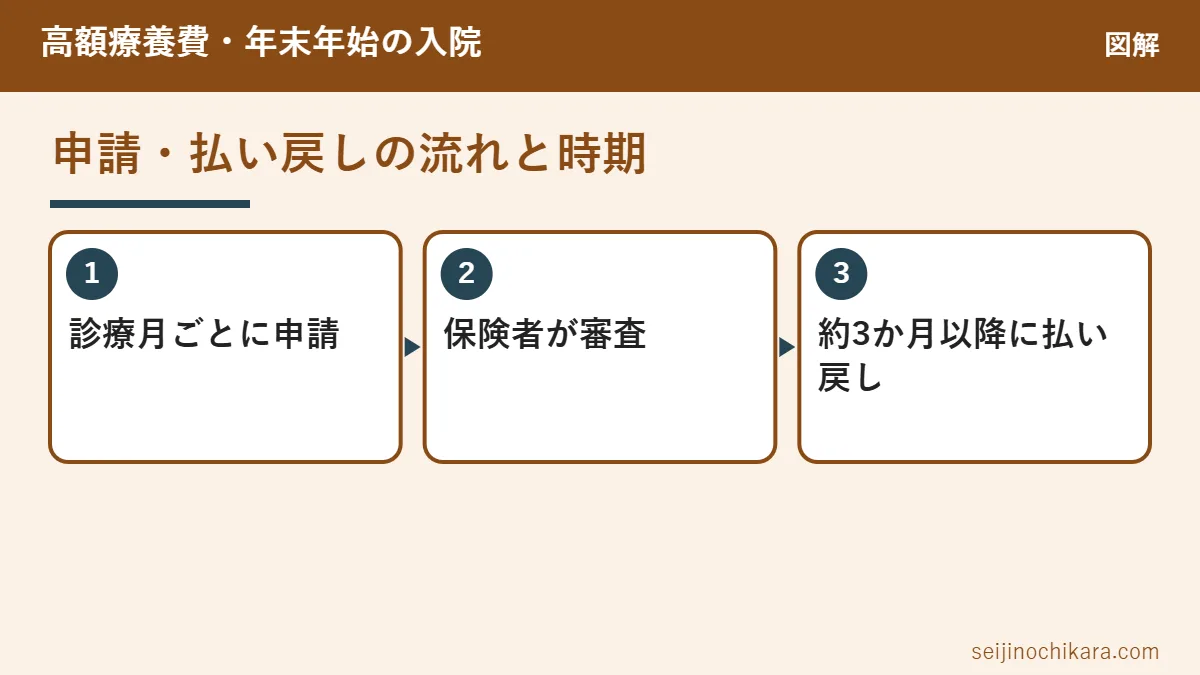
窓口で上限額を超えて払った場合や、家族の分を合算する場合は、あとから申請して払い戻しを受けます。基本の流れは次のとおりです。
- 病院の領収書を、月ごとに分けて保管する。
- 加入している健康保険(健康保険組合、協会けんぽ、市区町村の国民健康保険など)に、支給申請書を出す。手続きのしかたは加入先によって違うことがあるので、届いた案内や加入先のホームページを確認します。
- 審査を経て、指定した口座に振り込まれる。
協会けんぽのよくある質問では、月をまたいだ入院の場合、申請書は1か月ごとに1枚必要とされています。12月分と1月分で、申請書を2枚出す形です。
払い戻しまでの時間は、厚生労働省の案内で、受診した月から少なくとも3か月程度かかるとされています。病院から出される明細(レセプト)の確認が必要なためです。12月分なら、早くても3月ごろと考えておくと安心です。
申請の期限は、診療を受けた月の翌月の初日から2年以内です。うっかり忘れていても、期限内ならさかのぼって申請できます。
年間上限の払い戻しは、前に書いたとおり、協会けんぽでは2027年8月から申請が始まる予定です。月ごとの高額療養費とは別の手続きになるので、加入先からの案内を待ちましょう。
医療と介護の両方の負担が大きい家庭では、「高額医療・高額介護合算療養費」も8月から翌年7月までの1年間で計算します。転居や転職があった年の注意点は、高額医療・高額介護合算療養費は転居・転職した年にどうなる?で解説しています。
よくある質問
Q1. 12月31日に入院して1月1日に退院しても2か月分になりますか?
高額療養費は暦月で計算するため、12月31日の医療費は12月分、1月1日の医療費は1月分です。ただし、医療費がどちらかの月に少ししかなければ、その月は上限額に届かず、3割負担などの通常の負担になるだけです。差が大きくなるのは、両方の月にまとまった医療費がかかったときです。
Q2. 月またぎで多く払った分は、あとで戻ってきますか?
月ごとの上限額までの負担は、高額療養費では戻りません。12月と1月それぞれの上限額までは自己負担です。ただし、2026年8月から2027年7月までの自己負担の合計が年間上限を超えた場合は、超えた分が払い戻しの対象になります。
Q3. 年が変わると多数回該当の回数はリセットされますか?
リセットされません。多数回該当は、その月より前の12か月で数えます。ただし、加入している健康保険が変わった場合や、被保険者から被扶養者に変わった場合は、回数は通算されません。
Q4. 限度額適用認定証がなくても、マイナ保険証で大丈夫ですか?
厚生労働省は、マイナ保険証を使うか、事前に認定証を手に入れれば、窓口の支払いが月ごとの上限額までになると案内しています。病院でマイナ保険証が使えるかや、手続きの細かい点は、病院の受付や加入先で確認してください。
Q5. 食事代も月またぎで損になりますか?
入院中の食事代は高額療養費の対象外で、食べた食数に応じてかかります。月をまたいでも、入院日数と食数が同じなら合計は同じように積み上がります。月またぎで差が出るのは、主に高額療養費の対象になる医療費の部分です。
Q6. 高額療養費の払い戻しが確定申告に間に合わないときは?
国税庁の質疑応答事例では、確定申告の時点で保険金などの額が決まっていなければ見込み額を差し引き、あとで確定額が違えば、さかのぼって訂正するとしています。
次にやること
- 医師と日程を確認する。医学的な判断を最優先にし、日程に幅があるかを聞きます。
- マイナ保険証か限度額適用認定証を準備する。窓口の支払いを月ごとの上限額までにします。
- 病院の会計で、月ごとの概算と請求の時期を聞く。12月分と1月分の見込みがわかると、この記事の表と比べられます。
- 領収書を月ごと・年ごとに分けて保管する。高額療養費の申請(月ごと)と医療費控除(支払った年ごと)の両方に使います。
わからない点は、加入している健康保険の窓口に問い合わせると確実です。
参考にした資料
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」
- 厚生労働省「高額療養費制度の見直し 参考資料」
- 厚生労働省「高額療養費制度を利用される皆さまへ(平成30年8月診療分から)」
- 協会けんぽ「高額療養費」
- 協会けんぽ「よくあるご質問 高額な医療費を支払ったとき(高額療養費)」
- 協会けんぽ「高額介護合算」
- 協会けんぽ千葉支部「高額療養費制度の見直し」
- 港区「令和8年8月から高額療養費の自己負担限度額が変わります」
- 新宿区「高額療養費」
- 目黒区「高額療養費」
- 西東京市「令和8年8月からの高額療養費」
- 国税庁 タックスアンサーNo.1120「医療費を支払ったとき(医療費控除)」
- 国税庁 タックスアンサーNo.1126「医療費控除の対象となる入院費用の具体例」
- 国税庁 質疑応答事例「医療費を補填する保険金等が未確定の場合」