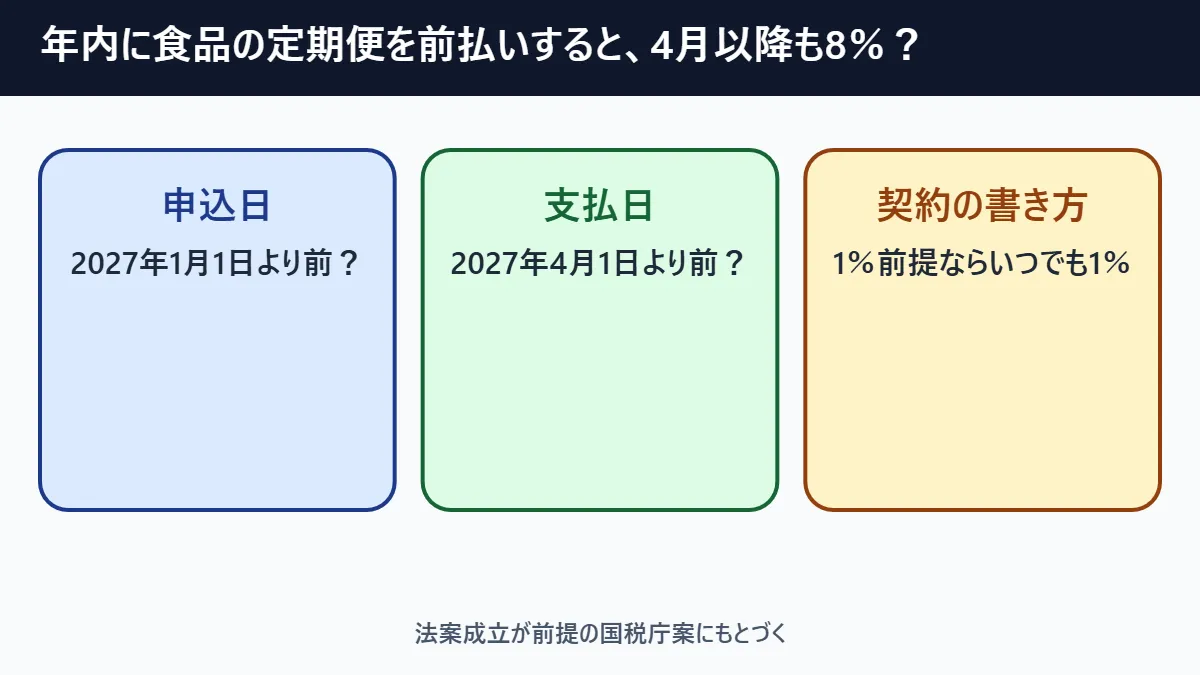
先に答え:2027年4月以降に届く食品でも、①2027年1月1日より前に結んだ定期便(定期供給契約)で、②4月1日より前に代金を払い終えている分は、消費税8%のまま扱われる案になっています。月ごとに4月以降に払う分や、2027年1月1日以後に申し込んだ定期便は、原則どおり1%です。通販(カタログ・ネット)も、2027年1月1日より前に示された販売条件で、4月1日より前に申し込んだものは8%になる場合があります。
つまり、この年末から年明けに「年間前払いの食品定期便」や「4月以降に届くカタログ通販」を申し込む人は、申込日と支払日によって、4月以降の分に減税が反映されるかどうかが変わる可能性があります。ただし、契約に「4月1日以後は1%で計算する」と書いてあれば、経過措置の対象外で1%になります。
この記事は、国税庁が公表している「飲食料品に係る2年間の消費税率引下げに関するQ&A」(2026年9月)と、政府の大綱・法案の概要をもとに、買う側(消費者)が申し込む前・申し込んだ後に何を確かめればよいかを整理します。法案は2026年11月6日に衆議院を通過し、参議院で審議中です(2026年11月16日確認)。成立前の「案」としての説明であり、成立後の正式な案内で変わる可能性があります。
まずやることは三つです。①申し込む予定の定期便・通販の「申込日」と「支払日」を書き出す、②契約や販売ページに4月以降の税率の書き方があるか探す、③分からなければ販売会社に「2027年4月以降のお届け分は何%で計算しますか」と聞く。
分かれ目は「1月1日より前の契約」と「4月1日より前の支払い」
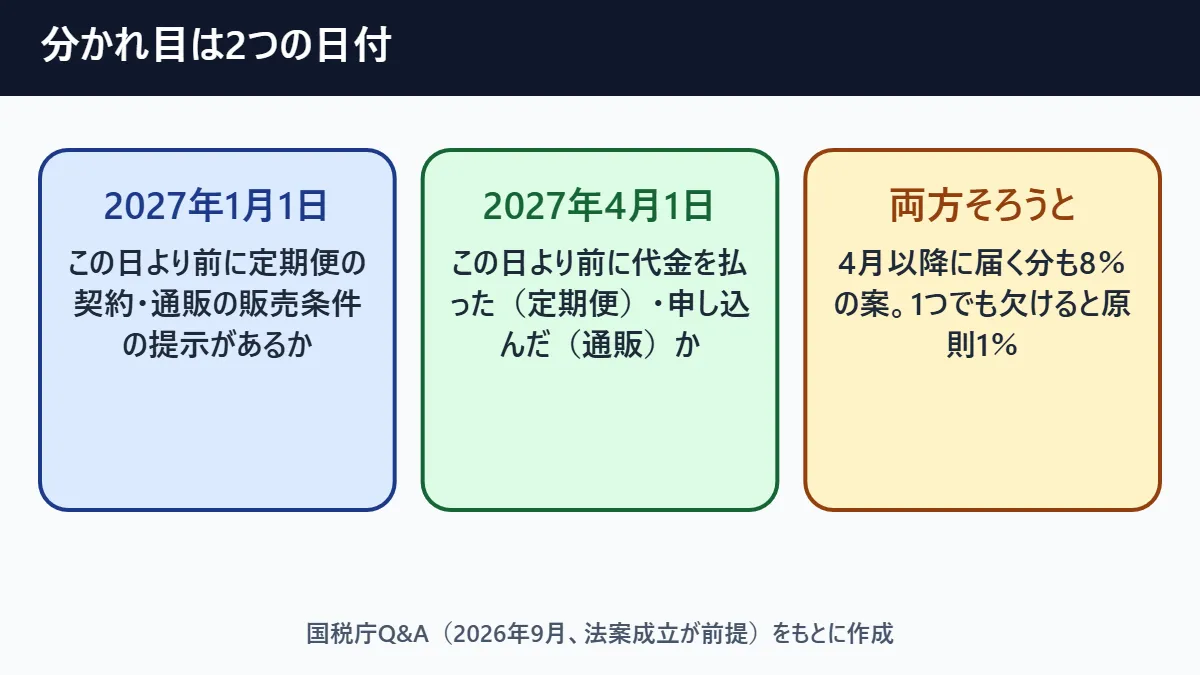
食品の消費税は、2027年4月1日から2029年3月31日まで、8%から1%に下がる案です。税率は「売った日(品物を渡した日)」で決まるのが原則なので、4月1日以後に届く食品は、3月までに契約していても原則1%です(国税庁Q&A 問1-3)。
ただし例外があります。それが「経過措置(けいかそち)」です。経過措置とは、制度が切り替わるときに、前から決まっていた取引を古いルールのまま扱う仕組みのことです。今回の案では、次の2種類の取引が8%のまま扱われます(国税庁Q&A 問1-6)。
| 取引 | 1つ目の日付 | 2つ目の日付 | 8%になる範囲 |
|---|---|---|---|
| 定期便(定期供給契約) | 2027年1月1日より前に契約 | 2027年4月1日より前に代金を受け取り済み | 代金を払い終えた部分だけ |
| 通販 | 2027年1月1日より前に販売条件を提示 | 2027年4月1日より前に申込み | その申込みで4月以後に届く分 |
大事なのは、2つの日付が両方そろったときだけ8%になるという点です。たとえば12月に定期便を契約しても、4月以降の分を毎月払いにしていれば、4月以降に払う分は1%です。反対に、3月に代金をまとめて払っても、契約が1月以後なら1%です。
また、経過措置は「選べる特典」ではありません。条件に当てはまれば8%、当てはまらなければ1%と決まる仕組みです(同問)。販売会社や買う人が好きなほうを選ぶものではない、と覚えておきましょう。
定期便の中身で、そもそも1%の対象かが変わる
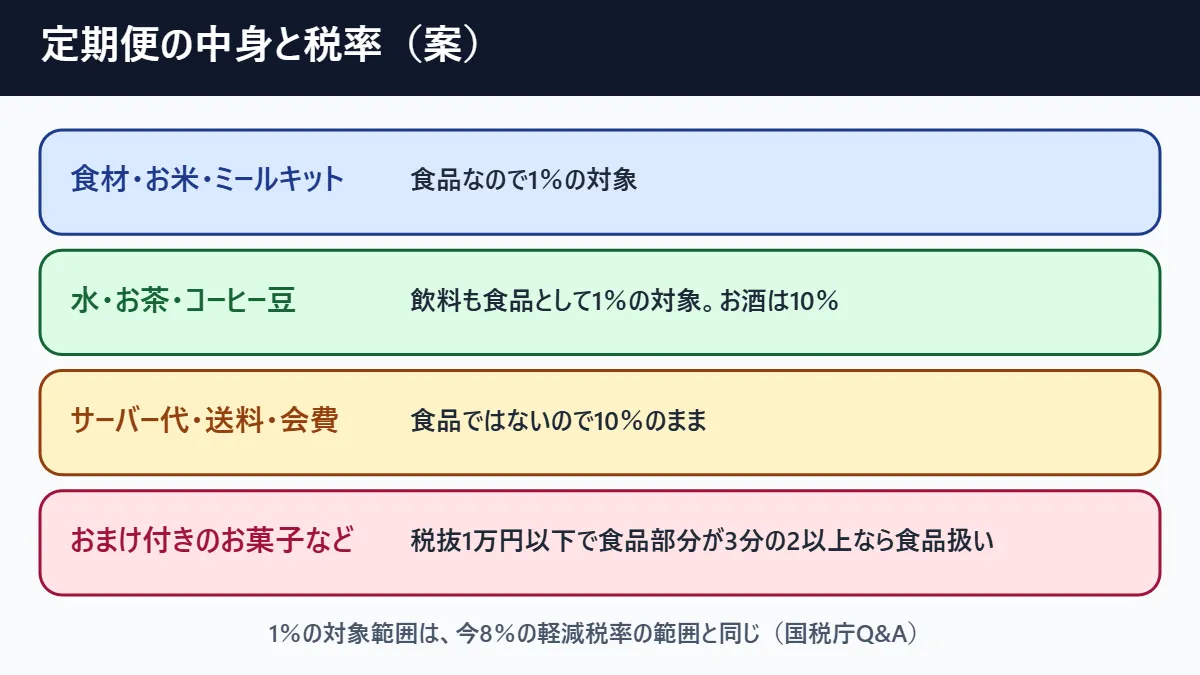
経過措置の前に、そもそも定期便で届く物が「1%の対象の食品」かどうかを確かめておく必要があります。国税庁は、1%の対象となる飲食料品の範囲は、今8%の軽減税率が使われている範囲と同じだと説明しています。つまり、今の請求書で8%になっている物が、2027年4月から1%になる候補です。
| 中身 | 税率の目安 | 確かめるところ |
|---|---|---|
| 野菜・果物・肉・魚・お米 | 1% | 今の請求書で8%か |
| ミールキット・冷凍おかず | 1% | 食品として届くもの |
| ミネラルウォーター・お茶・コーヒー豆 | 1% | 飲料も食品の扱い |
| お酒(ビール・ワインなど) | 10%のまま | 酒類は対象外 |
| ウォーターサーバーのレンタル代 | 10%のまま | 水の代金と分けて請求されるか |
| 送料・会費・手数料 | 10%のまま | 商品代と別の行になっているか |
| おもちゃ付きのお菓子など(一体資産) | 条件しだい | 税抜1万円以下で、食品部分の価額が3分の2以上か |
ウォーターサーバーの定期便では、水の代金とサーバーのレンタル代が別の行で請求されることが多く、税率が下がるのは水の部分だけです。食材宅配でも、送料や月会費は食品ではないので10%のままです。定期便の請求書を1枚出して、どの行が8%でどの行が10%かを見ておくと、4月以降にどこが変わるかが分かります。
サプリメントや健康食品は、医薬品ではなく食品として売られている物なら、今8%の対象になっていることがあります。医薬品・医薬部外品は食品ではないので10%です。迷ったら、今の請求書の税率表示で確かめてください。
定期便で8%が残る3つの条件と、1%になる例外
国税庁のQ&Aで「定期供給契約」と呼んでいるのは、週・月・年などの決まった周期で、おおむね規則的にくり返し届ける契約です(問1-6の注)。旬の野菜や果物が毎月届く定期便、毎週届く食材セット、年間契約のお米の配達などが、言葉の上では近い形です。大綱では「1年分の代金を先払いしておけば、旬の食材が毎月届く」契約が例として挙げられています。
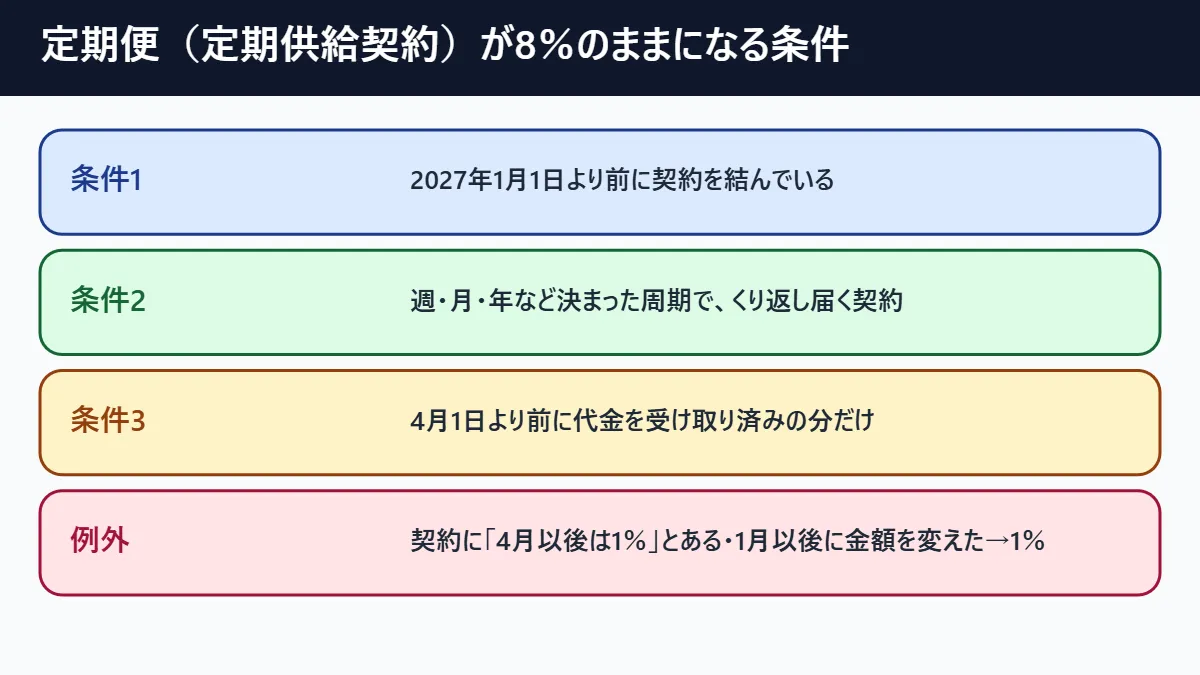
条件は「契約日」「周期性」「前払い」の3つ
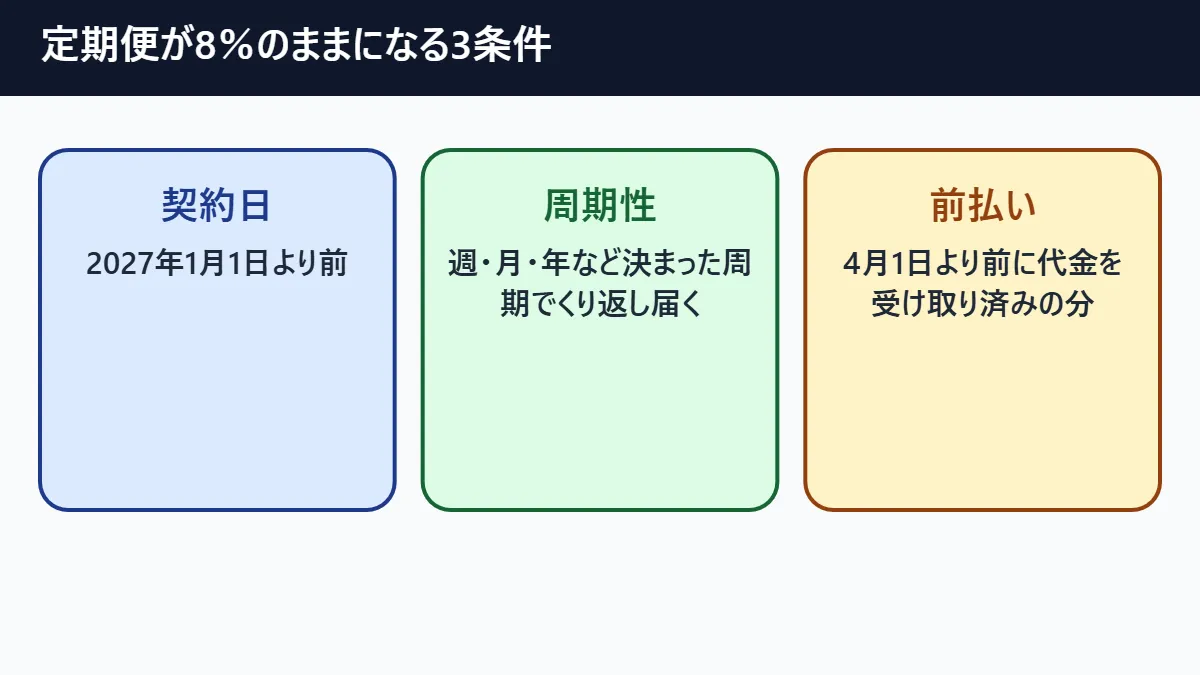
8%のまま扱われるのは、2027年1月1日より前に結んだ定期供給契約にもとづいて、4月1日より前に代金を受け取っている分の、4月1日以後のお届けです。代金を受け取っている部分に限るとされているので、半年分だけ先払いしていれば、その半年分だけが8%、残りは1%という形になります。
1%になる2つの例外
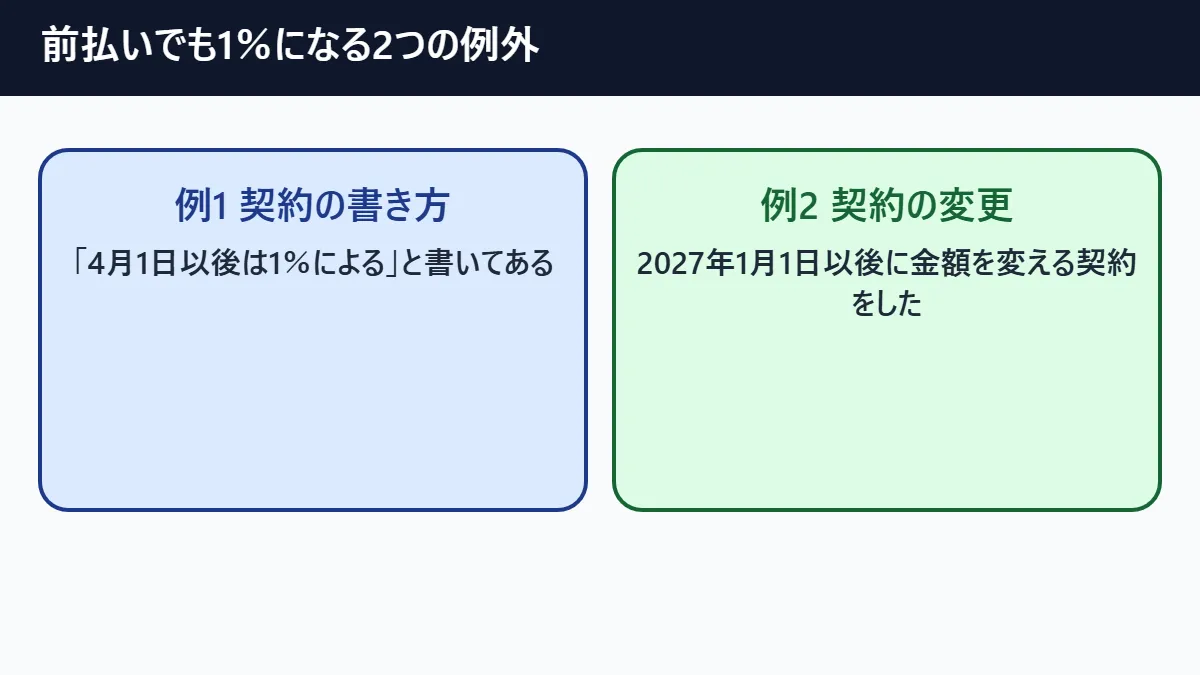
国税庁は、次のような場合は「税率1%を前提とした契約」として、経過措置の対象外になると説明しています。
- 例1:契約書や申込画面に「2027年4月1日以後に販売するものは消費税率1%による」と書いてある。
- 例2:最初の契約の金額を変える契約を、2027年1月1日以後に結び直した。
つまり、販売会社が4月以降の分を1%で計算すると最初から決めている場合や、年明けに価格を見直す契約をした場合は、前払いでも1%になります。価格表に「税率1%への変更があった場合は○○円とする」と2通りの価格を書いておく方法も、1%を前提にした取引の例として示されています。
買う人の側で大事なのは、自分で8%か1%かを決めるのではなく、契約書・申込画面・利用規約の書き方で決まるということです。申し込む前に、税率の切り替えについての書き方を探しておきましょう。
通販(カタログ・ネット)で8%が残る条件
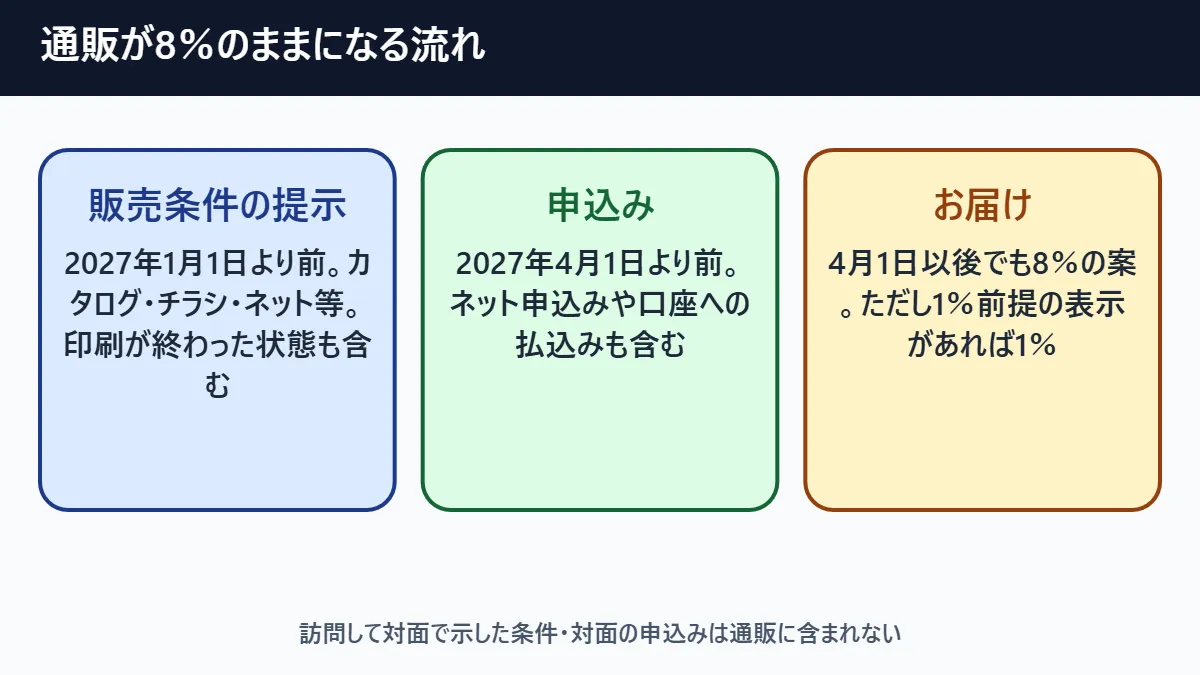
通販の経過措置は、定期便とは少しちがいます。こちらは「代金を払ったか」ではなく、販売条件が示された日と申し込んだ日で判断します(国税庁Q&A 問1-6)。
8%になるのは、2027年1月1日より前に販売条件の提示が行われ、4月1日より前に申込みを受けた、4月1日以後の食品の販売です。「販売条件の提示」とは、新聞・テレビ・チラシ・カタログ・インターネットなどで、価格や条件を示すことをいいます。カタログの印刷が終わって、いつでも配れる状態になっていれば、それも含まれます。
「申込み」には、インターネットからの申込みや、銀行口座への払込みで申し込む方法も含まれます。一方、販売員が家に来て対面で条件を示したり、対面で申込みを受けたりする場合は、ここでいう通販に含まれません。
| 場面 | 4月以降に届く分の目安 |
|---|---|
| 2026年12月発行のカタログを見て、3月に申し込み、4月に届く | 8%の可能性(1%前提の表示がなければ) |
| 2027年1月以後に出たカタログを見て申し込む | 1%(提示が1月1日以後) |
| 古いカタログを見て、4月1日以後に申し込む | 1%(申込みが4月1日以後) |
| カタログに「4月以後のお届けは1%で精算」とある | 1%(1%前提の提示) |
通販の場合も、販売条件に「2027年4月1日以後に販売するものは消費税率1%による」旨や、1%になったときの価格が示されていれば、経過措置の対象外です。年末年始のカタログやネットの予約ページを見るときは、注意書きの欄を確かめておくと安心です。
6つの具体例で、自分の申込みを当てはめる
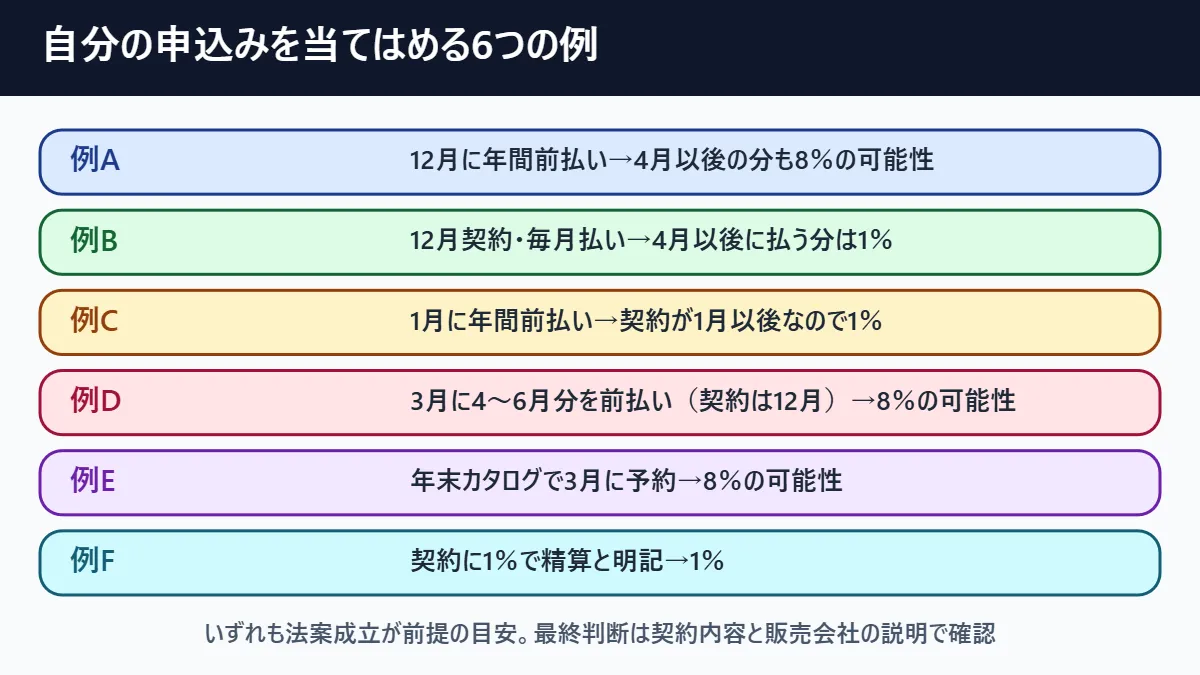
ここからは、よくありそうな申込み方を6つ取り上げて、国税庁Q&Aの考え方に当てはめます。いずれも法案が成立した場合の目安で、実際の扱いは契約の書き方と販売会社の判断で確認が必要です。
例A:2026年12月に、野菜の年間定期便(2027年1月〜12月分)を一括で前払いした。契約は1月1日より前、代金も4月1日より前に受け取り済みです。契約に1%の書き方がなければ、4月以後に届く分も8%として扱われる可能性があります。1〜3月に届く分は、もともと8%の期間です。
例B:2026年12月に定期便を契約し、代金は毎月その月に払う。契約日は条件を満たしますが、4月以後の分は4月以後に払うので「4月1日より前に代金を受け取っている」に当たりません。4月以後に払う分は1%です。
例C:2027年1月10日に年間前払いの定期便を申し込んだ。契約が1月1日以後なので、前払いしていても経過措置の対象外です。4月以後の分は1%です。年末の申込みと年明けの申込みで扱いが変わる、いちばん分かりやすい例です。
例D:2026年11月に契約した毎月払いの定期便で、2027年3月に4〜6月分をまとめて払った。契約は1月1日より前、4〜6月分の代金は4月1日より前に受け取り済みなので、その3か月分は8%の可能性があります。7月以後に払う分は1%です。
例E:2026年12月に届いた春の食品カタログを見て、2027年3月にネットで予約し、4月に届いた。販売条件の提示が1月1日より前、申込みが4月1日より前なので、通販の経過措置に当たれば8%です。カタログに1%で精算する旨があれば1%です。
例F:年間前払いの定期便だが、申込画面に「2027年4月1日以後のお届け分は税率1%で計算し、差額を返金します」と書いてある。1%を前提にした契約なので、経過措置の対象外です。4月以後の分は1%として扱われます。
このように、同じ「年間前払い」でも、申込日・支払日・契約の書き方の3つで結論が変わります。自分の申込みがどの例に近いかを確かめてから、次の章の計算で金額の差を見てみましょう。
8%のままだと、いくら差が出る?前払いの計算例
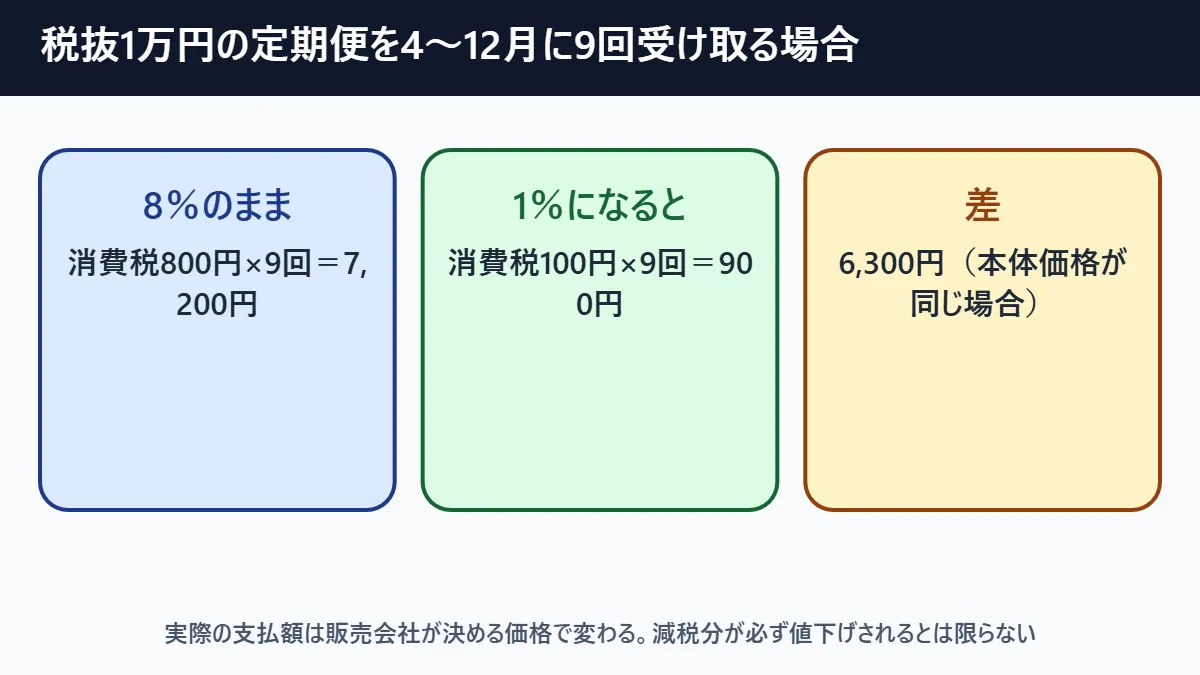
8%と1%で、どれくらい差が出るのでしょうか。分かりやすくするため、本体価格(税抜)が毎月10,000円の定期便で考えます。
| 4月以降の回数 | 8%の消費税 | 1%の消費税 | 差 |
|---|---|---|---|
| 3回(4〜6月) | 2,400円 | 300円 | 2,100円 |
| 6回(4〜9月) | 4,800円 | 600円 | 4,200円 |
| 9回(4〜12月) | 7,200円 | 900円 | 6,300円 |
| 12回(4月〜翌3月) | 9,600円 | 1,200円 | 8,400円 |
計算は「税抜価格×税率×回数」です。税抜10,000円なら、8%の消費税は800円、1%なら100円で、1回あたり700円の差です。月5,000円の定期便なら、この表の半分になります。
ただし、この差がそのまま家計の得や損になるとは限りません。理由は2つあります。
- 価格は販売会社が決める:税率が下がっても、税込価格を据え置く会社もあれば、本体価格を見直す会社もあります。首相も国会で、減税後に税込価格が変わらない場合もあると答弁したと報じられています。
- 前払いした金額は契約で決まる:8%で前払いした代金が、税率が下がったあとに返金されるかどうかは、Q&Aでは決められていません。返金や差額精算があるかは、契約と販売会社の対応しだいです。
そのため、年末に年間前払いを申し込むか迷う人は、「8%のまま前払いして割引を受ける」場合と、「年明け以後に毎月払いで申し込み、4月以後を1%にする」場合を、税込の支払総額で比べるのが確実です。前払い割引が大きければ、8%のままでも総額が安くなることがあります。
申し込む前に確かめる5つのこと
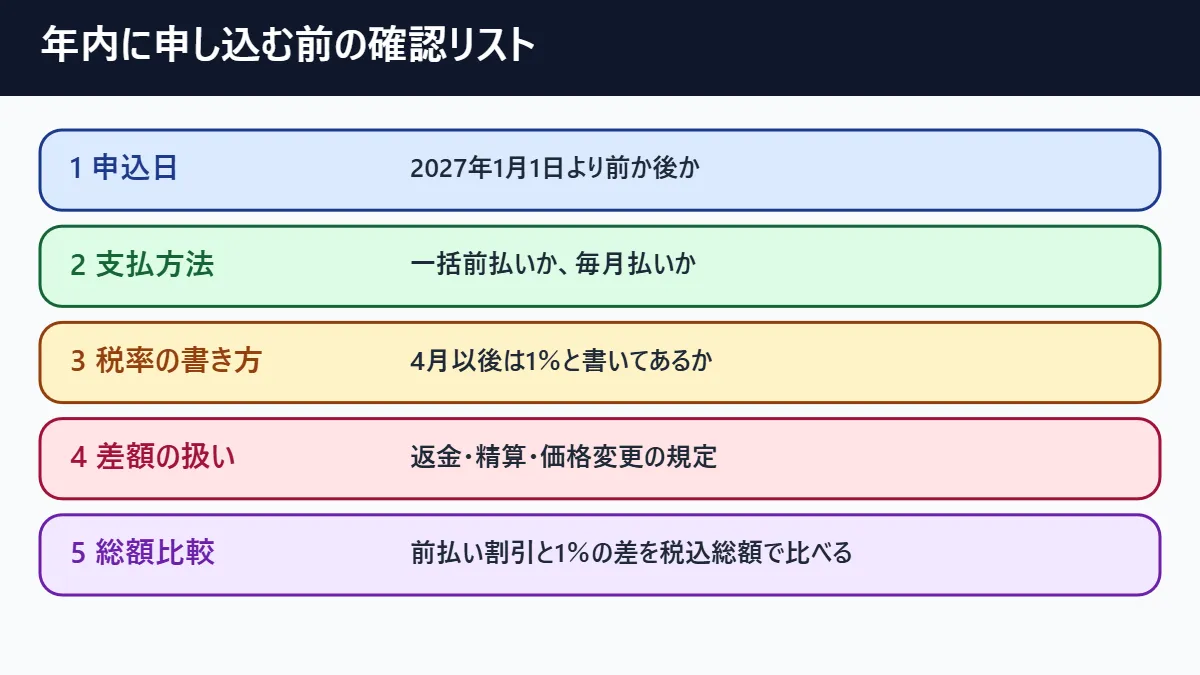
年末から年明けにかけて、食品の定期便や年間契約、春のお届けの予約を考えている人は、申し込む前に次の5つを確かめておきましょう。
- 申込日(契約日):2027年1月1日より前か後か。ネット申込みなら、申込完了メールの日時が手がかりになります。
- 支払方法と時期:一括前払いか、毎月払いか、何月分までを3月までに払うのか。クレジットカードの場合は、販売会社が代金を受け取った日がいつになるかも販売会社に確認します。
- 税率の書き方:利用規約・申込画面・契約書に「2027年4月1日以後は1%」「税率変更時は○○円」などの書き方があるか。
- 差額の扱い:税率が変わったときに返金・次回分での精算・価格変更があるか。解約したときの返金計算も見ておきます。
- 税込の支払総額:前払い割引を受けた場合と、毎月払いで4月以後を1%にした場合の総額を比べる。
規約に何も書いていない場合は、販売会社に次のように問い合わせると、答えをもらいやすくなります。
「2026年12月に年間前払いで申し込むと、2027年4月以降のお届け分の消費税率は8%と1%のどちらで計算されますか。税率が変わった場合の返金や精算はありますか。」
なお、ここでの税率の扱いは、法案が成立し、国税庁の案のとおりになった場合の話です。成立前の今の時点では、販売会社も最終的な対応を決めていないことがあります。答えが「未定」なら、その日付と担当者の回答をメモしておきましょう。
年末に前払いか、年明けに毎月払いか:総額で比べる例
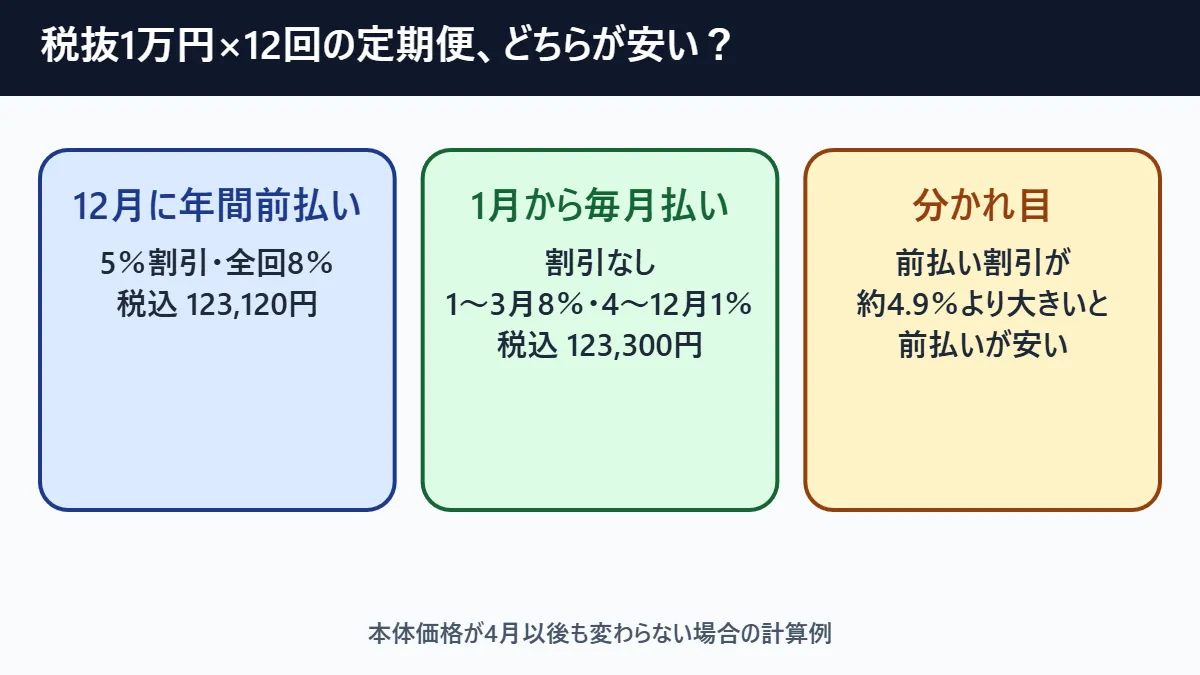
実際に迷うのは、「年内に年間前払いで申し込むか、年明けに毎月払いで申し込むか」です。税抜10,000円の定期便を1月から12月まで12回受け取る場合で、税込の総額を比べてみます。本体価格は4月以後も変わらないと仮定します。
| 申し込み方 | 計算 | 税込総額 |
|---|---|---|
| 12月に年間前払い(5%割引、全回8%のまま) | 120,000円×0.95×1.08 | 123,120円 |
| 12月に年間前払い(3%割引、全回8%のまま) | 120,000円×0.97×1.08 | 125,712円 |
| 1月から毎月払い(割引なし) | 10,800円×3回+10,100円×9回 | 123,300円 |
この例では、前払い割引が5%なら前払いのほうが180円安く、3%なら毎月払いのほうが2,412円安くなります。分かれ目は、割引率がおよそ4.9%のところです(123,300円÷129,600円≒0.951)。
ただし、これは本体価格が変わらない場合の計算です。税率が下がったあとに税込価格を据え置く会社なら、毎月払いでも4月以後の支払額は下がりません。反対に、契約に「税率が下がったら差額を返金する」とあれば、前払いでも1%の扱いになり、割引の分だけ得になります。自分の定期便の割引率と、税率が変わったときの価格の決め方を当てはめて計算するのが確実です。
2026年12月から2027年5月まで、月ごとにやること
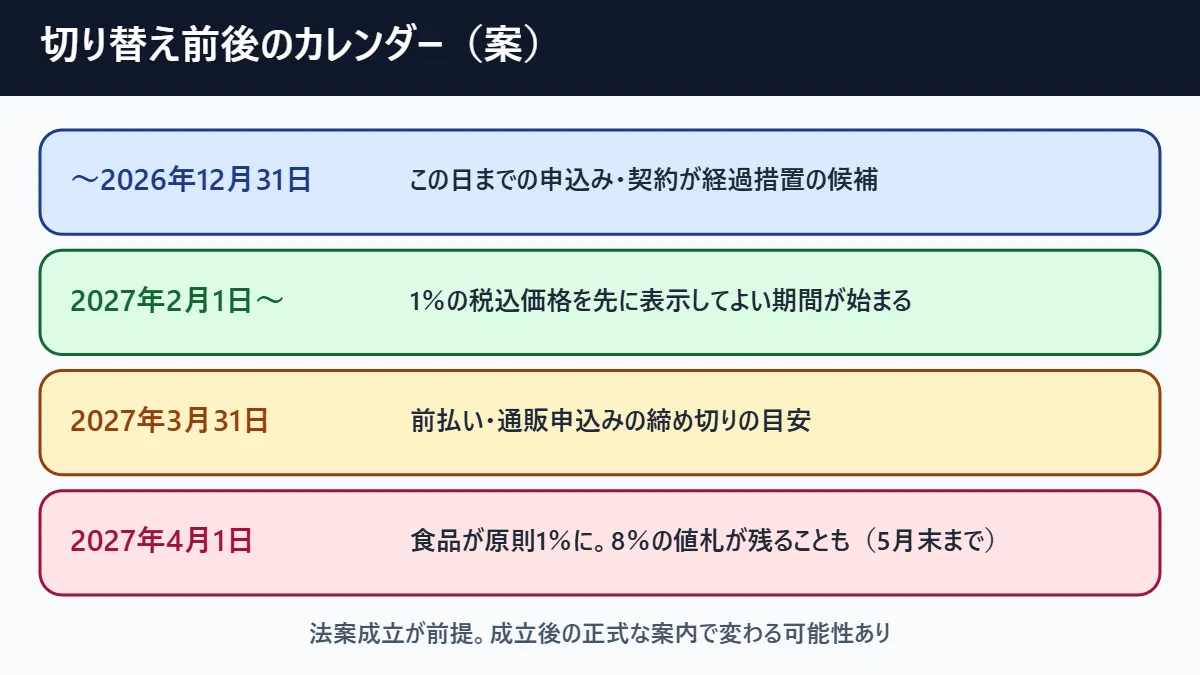
日付が多くて分かりにくいので、月ごとに「何が起きる案か」と「買う人が確かめること」を並べます。
| 時期 | 起きること(案) | 買う人が確かめること |
|---|---|---|
| 2026年12月 | 年間契約・春の予約の申込みが増える時期 | 申込日が1月1日より前か、支払方法、税率の書き方 |
| 2027年1月1日 | この日以後の契約・販売条件の提示は経過措置の対象外 | 年明けに申し込む定期便は、4月以後は原則1% |
| 2027年2月〜3月 | 1%の税込価格を先に表示してよい期間(2月1日〜) | 値札やカタログの価格が何%で計算されているか |
| 2027年3月31日 | 定期便の前払い・通販の申込みの区切り | 4月以後の分をいつ払ったか、いつ申し込んだか |
| 2027年4月〜5月 | 食品は原則1%。8%の税込表示が残ることも(5月31日まで) | レシート・請求書の税率欄と実際の支払額 |
表のとおり、消費者にとって大事な区切りは「1月1日」と「4月1日」の2つです。2月・3月は店頭の表示が切り替わり始める時期なので、値札の数字だけでなく、レジや請求書で実際にいくら払うかを確認しましょう。
なお、2年後の2029年4月には、食品の税率が1%から8%に戻る案です。そのときも同じように表示の特例が設けられる案ですが、戻るときの経過措置の詳しい扱いは、この記事の確認時点のQ&Aでは示されていません。
すでに申し込んだ人が、明細で確かめる順番
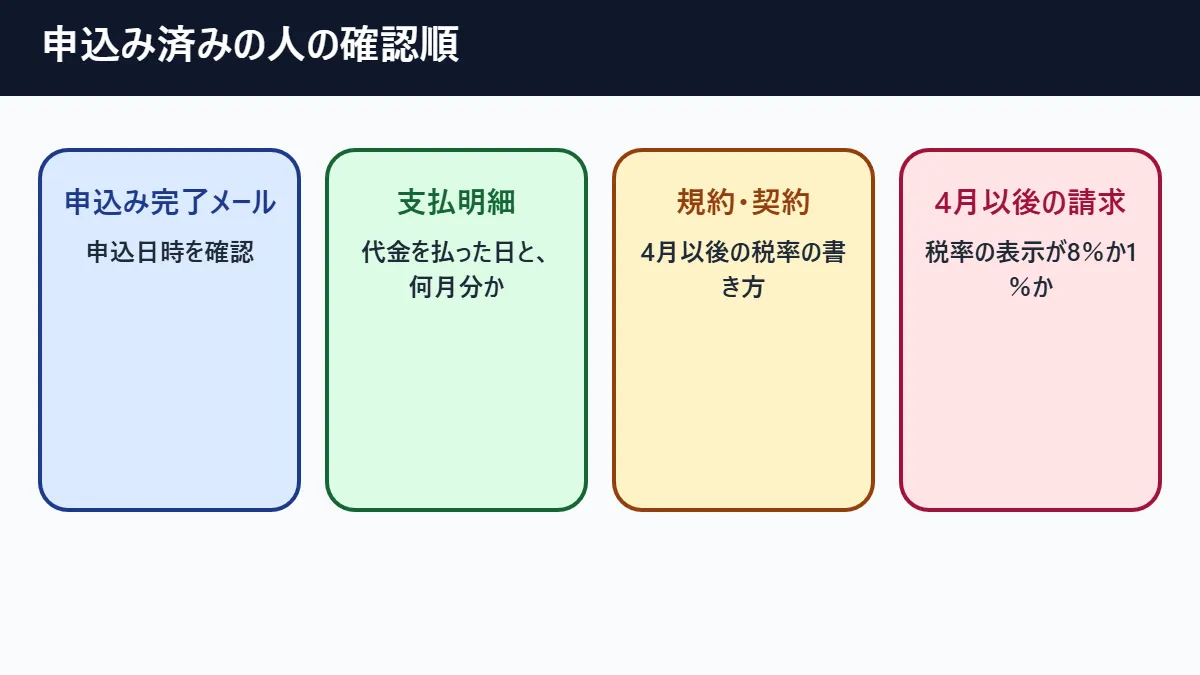
すでに年間前払いの定期便や、春に届く予約を申し込んだ人は、次の順番で書類を集めると、自分がどの例に当たるかを判断しやすくなります。
- 申込み完了メールや契約書の日付:2027年1月1日より前かどうか。
- 支払いの明細:クレジットカードの利用明細や振込の控えで、いつ・いくら・何月分を払ったか。
- 利用規約や契約書の税率の書き方:4月以後は1%で計算するという書き方や、税率変更時の価格があるか。
- 2027年4月以後の請求書・納品書・レシート:税率の欄が8%か1%か。
請求書やレシートには、税率ごとの金額が書かれるのが基本です。国税庁は、買い手は売り手が適用した税率にもとづいて扱う、と説明しています(問1-4)。事業者として仕入れる場合は、税率が書かれていない請求書は相手に確認する必要があります。
家計で使う人にとっては、税率の表示よりも「4月以後の支払額がいくらになるか」が大切です。4月以後も前払いのまま8%で届く場合でも、それ自体は案のルールどおりの扱いです。疑問があるときは、まず販売会社に税率と金額の考え方を聞き、それでも分からない場合は国税庁の電話相談センターで、販売側の税率の考え方を確かめることができます。
返品・値札・レシートの扱い
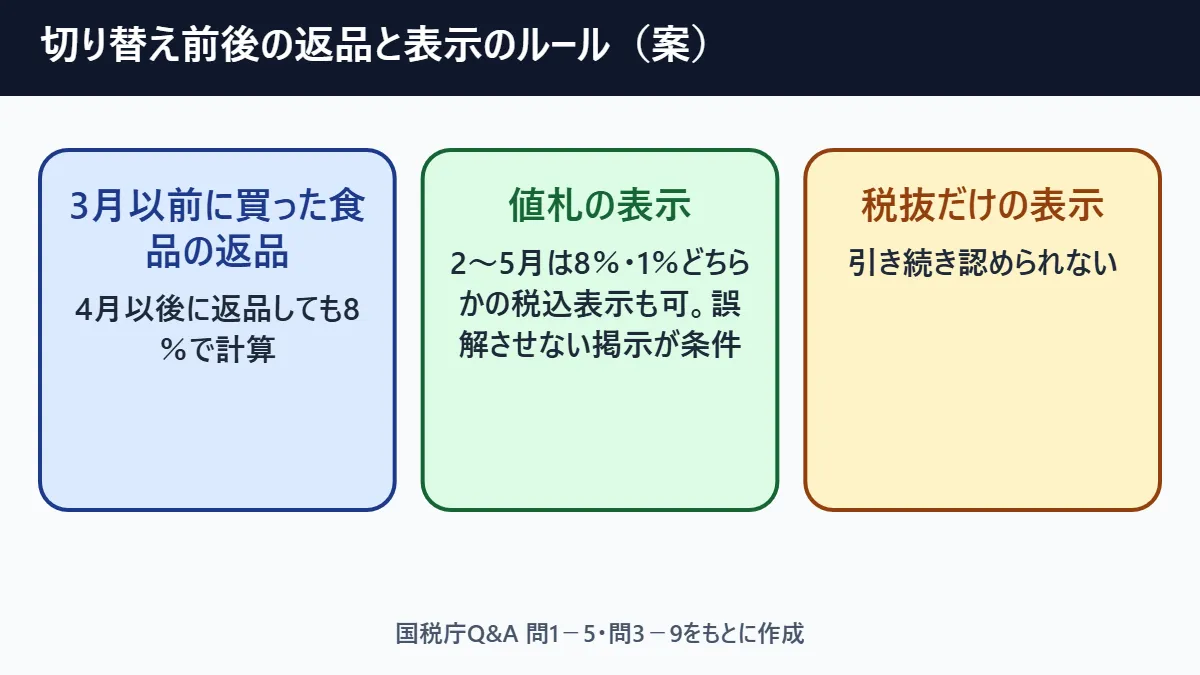
定期便や通販では、返品や表示についても疑問が出やすいので、関係するルールの案をまとめます。
返品:2027年3月31日以前に8%で買った食品を、4月1日以後に返品した場合は、8%で返金額を計算します(国税庁Q&A 問1-5)。返品の日ではなく、もとの販売の日の税率で考えるということです。
値札・カタログの表示:税込価格の表示(総額表示)はこれまでどおり必要です。ただし、値札の貼り替えが間に合わない、カタログや商品パッケージに価格が印刷されている、などの事情がある場合に限り、次の期間は8%・1%どちらかで計算した税込価格の表示が認められる案です(問3-9)。
| 表示 | 認められる期間 |
|---|---|
| 税率1%の税込価格で先に表示 | 2027年2月1日〜3月31日、2029年4月1日〜5月31日 |
| 税率8%の税込価格のまま表示 | 2027年4月1日〜5月31日、2029年2月1日〜3月31日 |
どちらの場合も、「この棚の商品は8%の税込価格で表示しています。レジでは1%で精算します」のように、実際の支払額と誤解させない掲示が条件です。税抜価格だけの表示や「+税」だけの表示は、引き続き認められません。
通販のカタログでは、印刷済みの価格が8%の税込のまま、4月以後に届くことがあり得ます。そのときは、カタログの注意書きや、申込み後の確認メール・請求書で、実際にいくら請求されるのかを確かめましょう。
まだ決まっていないことと、よくある疑問
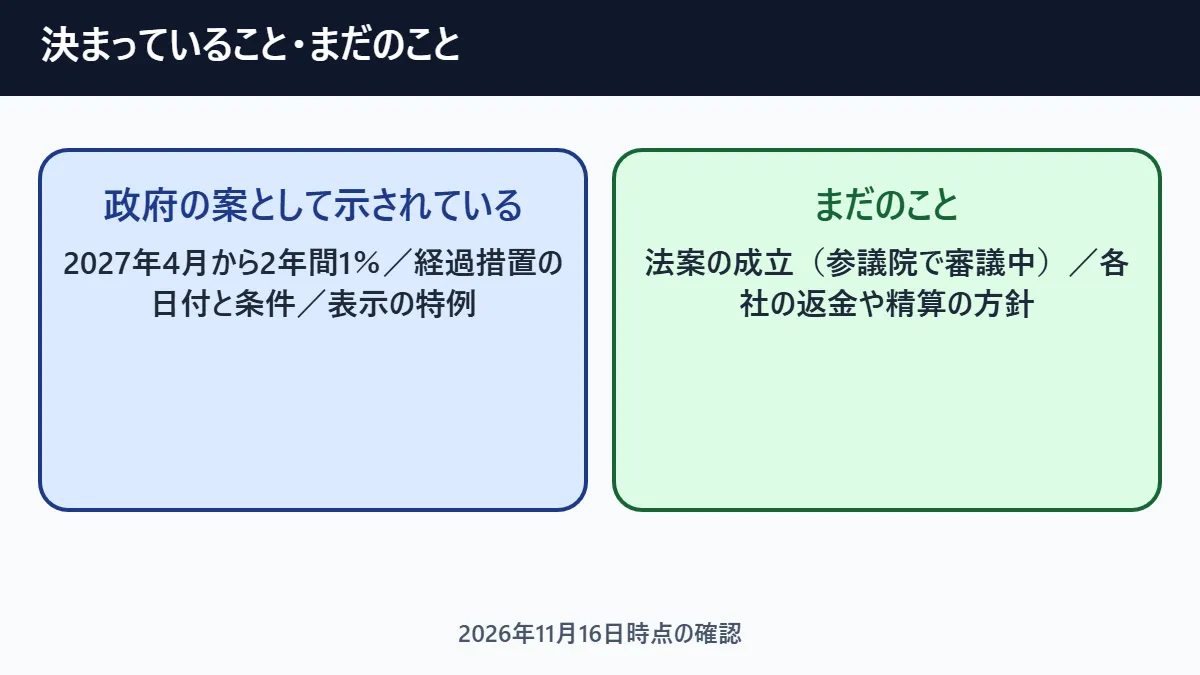
2026年11月16日時点で確認できるのは、政府が法案を国会に出し、11月6日に衆議院で可決され、参議院で審議中であることです。この記事の日付や条件は、国税庁が「改正法案の成立を前提」として示したQ&Aにもとづいています。成立しなかった場合や、審議で内容が変わった場合は、扱いも変わります。
また、販売会社ごとの返金・精算の方針は、まだ決めていない会社も多いと考えられます。この記事の例は、法律上の税率の考え方を示したもので、特定の会社の対応を示したものではありません。
Q.年内に年間前払いすると損ですか。
一概には言えません。4月以後の分が8%のまま扱われる可能性がある一方、前払い割引で総額が安くなる場合もあります。税込の支払総額で比べてください。
Q.8%で前払いした分は、税率が下がったら返金されますか。
国税庁のQ&Aは返金を定めていません。返金や精算があるかは、契約と販売会社の対応しだいです。
Q.新聞の定期購読も同じですか。
週2回以上発行される新聞の定期購読は、今回の1%への引下げの対象外で、8%のままの案です。
Q.お酒やお店で食べる食事は?
酒類と店内での飲食は、もともと10%で、今回の引下げの対象外です。持ち帰りや出前の食品は1%の対象になる案です。
Q.ふるさと納税の返礼品の定期便は?
ふるさと納税は寄附の制度で、この記事で扱う「販売」とは仕組みがちがいます。国税庁のQ&Aでは取り上げられていないため、ここでは結論を出しません。
Q.クレジットカードで払った場合、「代金を受け取った日」はいつですか。
国税庁のQ&Aは、カード払いの場合の日付を個別に示していません。販売会社が代金を受け取ったと扱う日がいつかは、販売会社に確認してください。申込み時の決済か、毎月の請求時の決済かでも変わります。
Q.途中で解約したら、前払い分はどうなりますか。
解約時の返金の計算は、契約の解約条項で決まります。税率の経過措置とは別の話なので、申し込む前に解約条件も読んでおきましょう。
Q.自分のケースがどれか分かりません。
申込日・支払日・契約の税率の書き方の3つをメモして、販売会社に確認するのが近道です。法案が成立したら、国税庁の正式な案内も確認してください。
関連して、食品の消費税1%で家計がいくら軽くなるかの試算は食料品の消費税1%でいくら安くなるかの記事、法案の審議の流れは参議院での審議状況の記事で整理しています。
今できる最初の行動は、申し込む予定(または申し込み済み)の定期便・通販について、申込日と支払日を書き出し、規約の税率の書き方を探すことです。書き方がなければ、販売会社に4月以後の税率と精算の方法を聞いておきましょう。
関連記事:2029年4月に8%へ戻る時の扱い(前払い・通販・値札)は「消費税1%はいつまで?8%に戻る2029年4月前後の定期便・まとめ買い注意点」で詳しく整理しています。
出典・確認日
- 国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」(2026年9月、問1-3〜1-6、問3-9)
- 国税庁リーフレット「飲食料品に係る2年間の消費税率引下げについて」
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」概要(予約販売・通信販売の経過措置)
- 内閣官房・財務省「法律案について」(2026年10月)
確認日:2026年11月16日。法案は参議院で審議中で、成立前の案にもとづく説明です。個別の契約の扱いは販売会社と国税庁の正式な案内で確認してください。
図解は当サイト作成。外部写真・ロゴは使用していません。