同じ23歳未満の扶養親族がいる夫婦でも、所得金額調整控除の850万円超の条件は一人ずつ判定します。二人とも条件を満たせば、同じ子をもとにそれぞれ申告できます。非課税の通勤手当で手取り前の総額が850万円を超えていても、その非課税分は給与収入に含めません。
令和8年分。各人が勤務先1社から給与を受け、年末調整の対象で、子が税法上の扶養親族の要件を満たす例です。資料確認日 2026年11月9日。
扶養控除の所属と850万円超の判定を分ける
所得金額調整控除では、夫婦とも給与収入が850万円を超え、同じ子が23歳未満の扶養親族に該当するなど要件を満たせば、夫婦双方が適用を受けられます。通常の扶養控除で同じ子を二重に申告することとは区別します。 国税庁・所得金額調整控除
基準は給与「所得」や手取りではなく、給与等の「収入金額」です。年末調整前なら、夫婦それぞれが給与明細と賞与明細の「課税支給額」など、所得税の対象額が分かる欄を確認します。年累計に賞与が含まれていれば足し直しません。通勤手当は非課税分だけを除き、課税分は含めます。源泉徴収票が出た後は「支払金額」と照合します。 国税庁・給与所得となるもの、国税庁・電車・バス通勤者の通勤手当
明細に「総支給額」しか載っていない、年累計に賞与や年末の支給が入っているか分からない場合は、勤務先の給与担当に「令和8年分の源泉徴収票の『支払金額』に入る給与・賞与の見込額と、通勤手当のうち課税・非課税それぞれの金額を教えてください。年累計には最後の給与と賞与が含まれますか」と尋ねます。850万円を超えるかまだ決まらない場合は、見込みでの提出と、確定後に訂正できる時期も確認します。
課税給与845万円と920万円の夫婦で計算する
| 照合する項目 | 妻の明細 | 夫の明細 |
|---|---|---|
| 課税の月給等の年合計 | 765万円 | 820万円 |
| 課税賞与(上の合計に未算入) | 80万円 | 100万円 |
| 非課税通勤手当(集計から除く) | 12万円 | この例ではなし |
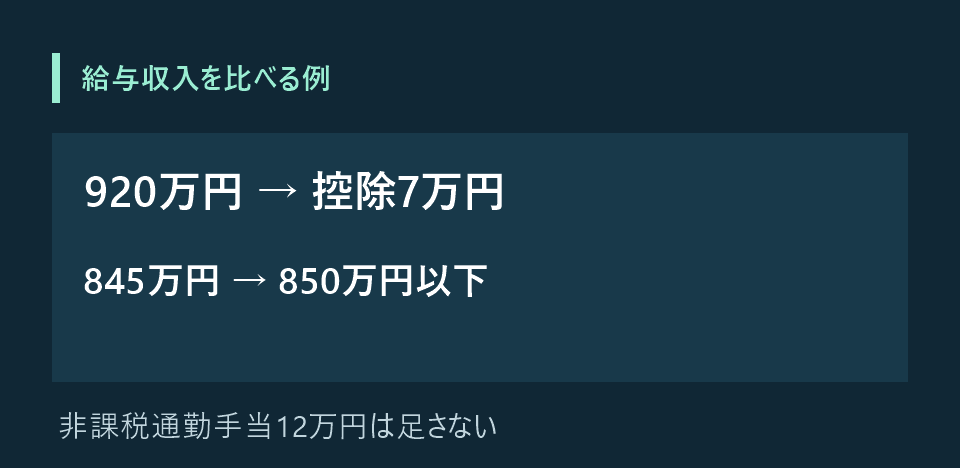
| 課税給与・賞与の合計(源泉徴収票の「支払金額」と照合) | 845万円 | 920万円 |
| 子ども等の所得金額調整控除 | 850万円以下のため対象外 | 控除7万円(還付額とは別) |
給与明細の課税年累計に賞与が入っている人は、その累計を表の「課税給与・賞与の合計」として使い、賞与をもう一度加えません。源泉徴収票の「支払金額」と違った場合は、どの支給や調整が差額に当たるかを給与担当に確認してから判定します。
夫の課税対象の給与・賞与が920万円なら、控除額は(920万円−850万円)×10%=7万円。妻の課税対象の給与・賞与が845万円で、別に非課税の通勤手当12万円があるなら、判定は845万円で、この控除の850万円超の条件を満たしません。
妻の課税対象の給与・賞与自体が855万円になった場合は(855万円−850万円)×10%=5,000円です。計算に使う給与収入の上限は1,000万円。ちょうど850万円では「超える」に該当しません。これらは給与所得から引く金額で、還付額ではありません。 通勤手当の非課税分を給与明細で見分ける
該当する人がそれぞれ勤務先へ申告する
年末調整で適用を受ける人は、勤務先の案内に従い、所得金額調整控除申告書の該当欄に扶養親族の情報を記載します。国税庁が案内する提出期限は、その年最後の給与等の支払いを受ける日の前日までです。勤務先の書類締切も確認します。
給与と公的年金の両方がある場合に適用される別の所得金額調整控除もあります。この例は、子どもや特別障害者等に関する年末調整の制度に限っています。 国税庁・令和8年分の給与所得者向け案内