先に答え:パートで働いている人は、就業者負担軽減支援金の対象になり得ます。一方、収入のない専業主婦(主夫)は、今の制度案では対象外です。支援金は世帯ではなく1人ずつ判定し、前の年の働いて得た所得で決まる案だからです。夫の扶養に入っているかどうかは、2027年度と2028年度の支給では判定に使わない案になっています。
ただし、年収がいくらから対象か、いくらもらえるかは、まだ決まっていません。法案では金額や年収の線を「政令で定める」としていて、政府が示しているのは「年収100万〜350万円程度」「平均年3万円程度」などの参考値です。法案は2026年11月6日に衆議院を通過し、参議院で審議中です(2026年11月16日確認)。
パートの人が今できるのは、2026年(今年)の給与収入を正しく記録に残すことです。2027年度の支給は、2026年の所得をもとに判定される見込みと報じられています。年末調整を受けない人や、収入が少なくて税金がかからない人も、住民税の申告などで所得が市区町村に届いているかを確かめておきましょう。
この記事では、内閣官房の大綱と法案の概要をもとに、パート・扶養内で働く人と専業主婦の違い、年収別に分かっていること・まだのこと、今年のうちに確かめる手順を整理します。
この記事で分かること
- 専業主婦とパートで、支援金の対象がどう分かれるか
- 夫の扶養に入っていると対象外になるのか(2027年度と2029年度の違い)
- パートの年収別に、今出ている参考値と、まだ決まっていない点
- 2026年のうちに、所得を市区町村に届けるために確かめること
支援金の判定は「1人ずつ」「前の年の所得」
就業者負担軽減支援金は、税金や社会保険料の負担が重い、中くらい・低めの所得で働く人に、所得に応じた現金を年1回配る新しい制度の案です。2027年4月から2年間、食品の消費税を1%に下げるのと組み合わせて始める計画で、2029年度からは本格的な制度に移る予定です。
大切なのは判定の単位です。政府の大綱は、支給を個人単位とし、判定には前の年の所得を使うとしています。夫婦の収入を合わせた世帯年収で決めるのではなく、パートで働く妻(夫)本人の所得で、本人が対象かを判定する仕組みです。
報道では、最初の2027年度分は2026年の所得情報をもとに、2027年秋ごろに支給する見込みとされています。つまり、今まさに働いている2026年の収入が、最初の判定に使われる可能性が高いということです。
| 項目 | 案の内容 | 決まっていないこと |
|---|---|---|
| 判定の単位 | 個人 | ― |
| 判定に使う所得 | 前の年の所得 | ― |
| 支給の回数 | 原則年1回(2029年度は4月にも支給) | 支給月(報道では秋) |
| 対象の年収の線 | 政令で定める | 下限・上限の金額 |
| 支給額 | 政令で定める(所得に応じて変わる) | 1人あたりの金額 |
表のとおり、仕組みの骨組みは法案に書かれていますが、金額や年収の線は法律の本文ではなく、後で政府が決める「政令」に任されています。そのため、この記事で示す金額はすべて「参考値」や「報道」であり、確定した数字ではありません。
対象になるための4つの条件と、パートの人に関係する部分
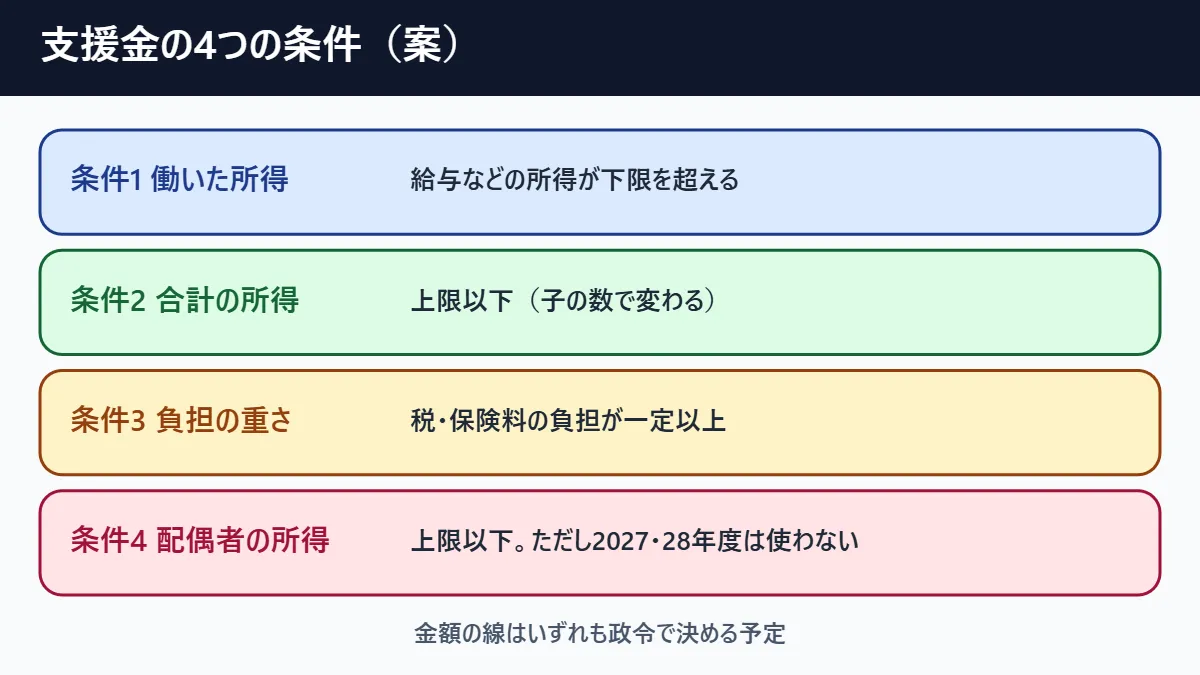
法案の概要では、次の①〜④のすべてに当てはまる人を支給の対象にするとしています。
- 働いて得た所得(勤労所得)が、政令で決める額を超えること。勤労所得は、給与収入に応じて計算した額と、一定額を超える事業所得・業務の雑所得を合わせたものです。
- 合計所得金額が、政令で決める額以下であること。子どもの有無や人数で上限が変わる案です。
- 税と社会保険料の負担額から公的年金の収入を引いた額が、政令で決める額を超えること。負担が重い人を対象にするための条件です。
- 配偶者の合計所得金額が、政令で決める額以下であること。ただし、2027年度と2028年度の支給では、この条件は使いません。
パートで働く人にとって特に関係が深いのは、①と④です。
①は「働いていること」の条件です。収入がまったくない専業主婦(主夫)は、ここで対象外になります。パートの収入がある人でも、下限の金額より少なければ対象外です。下限の金額はまだ決まっていません。
④は「配偶者の所得」の条件です。夫(妻)の所得が多い家庭の人を除くための仕組みですが、最初の2年間(2027・2028年度)は使わないと法案の概要に書かれています。2029年度の本格的な制度から、配偶者の所得の上限が判定に加わる予定です。上限の金額はまだ決まっていません。
なお、③は分かりにくい条件ですが、税や保険料をほとんど払っていない人や、年金収入が中心の人を区別するための線と考えると整理しやすくなります。パートの人の場合、勤め先の社会保険に入っているか、住民税がかかっているかで負担額が変わります。
専業主婦・扶養内パート・社会保険加入パートの違い
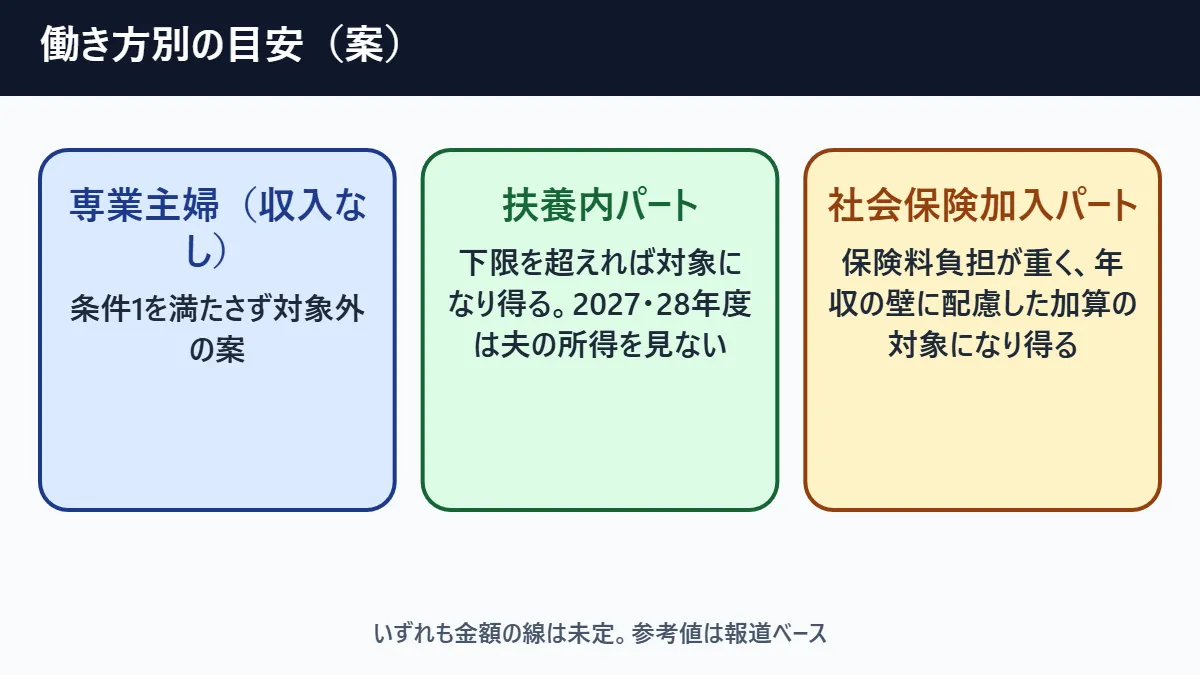
パート・専業主婦の人がいちばん知りたいのは、「自分の働き方で対象になるのか」だと思います。分かっている範囲で、働き方を3つに分けて整理します。
| 働き方 | 対象の目安 | 理由・未定の点 |
|---|---|---|
| 専業主婦(主夫)・収入なし | 対象外 | 働いた所得(条件1)がないため |
| 夫の扶養内で働くパート | 対象になり得る | 下限の金額は未定。2027・28年度は夫の所得を判定に使わない |
| 勤め先の社会保険に入ったパート | 対象になり得る | 保険料の負担が増えた人に、加算を設ける案 |
| 個人事業・フリーランスの収入 | 対象になり得る | 一定額を超える事業所得・業務の雑所得も勤労所得に含める |
専業主婦(主夫)について、支援金を説明する解説記事の多くも「収入のない人は対象外」と整理しています。これは、制度が「働いている人」の負担を軽くすることを目的にしているためです。収入のない人への別の支援は、この支援金とは別に検討するとされています。
扶養内で働くパートの人は、本人の所得で判定されます。夫が会社員で所得が多くても、最初の2年間は条件④を使わないため、それだけで対象外にはならない案です。ただし、本人の所得が下限を超えているか、負担の条件を満たすかは、政令の金額が決まるまで分かりません。
社会保険に入って働くパートの人については、大綱が「年収の壁」に直面する人に、時限的な就業促進特例加算を上乗せするとしています。大綱は、被用者保険(勤め先の健康保険・厚生年金)に入る目安として給与収入106万円の線に触れています。保険に入って手取りが減る人を支えるための加算で、金額はまだ決まっていません。
年収別に、分かっていることと、まだのこと
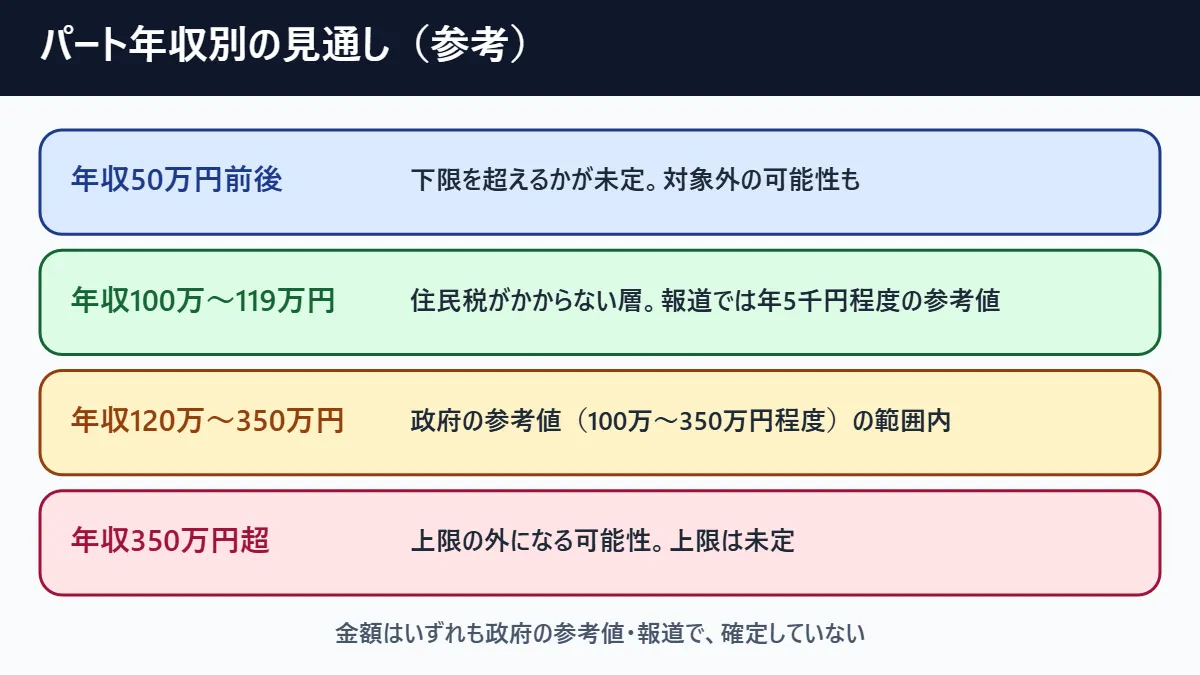
年収ごとの見通しを、今出ている情報で並べます。ここでの数字は、政府が国会や与野党に示した「参考値」や報道で、法律や政令で確定した金額ではありません。
| 給与年収 | 今出ている情報 | 確定していない点 |
|---|---|---|
| 50万円前後 | 下限の線をどこに置くか検討中 | 対象に入るかどうか |
| 100万〜119万円 | 住民税の非課税の目安(単身で給与119万円)付近。非課税で働く人に年5千円程度という参考値が報じられた | 実際の金額 |
| 120万〜350万円 | 政府は対象の参考として「年収100万〜350万円程度」を示した | 上限・金額 |
| 350万円を超える | 首相が対象を「就業者の3割以上」とし、さらに5割以上へ広げる考えを示したと報じられ、上限が上がる可能性も報じられている | 上限の金額 |
金額の目安としては、2027・2028年度の支援金の総額は、消費税1%分にあたる年約6千億円の範囲と大綱で決められています。報道では、政府が「対象約2千万人、1人平均年3万円程度」という参考の案を示したとされています。子どもがいる人には、子どもの数に応じた加算を設ける案で、2027・2028年度は16歳未満の子どもが対象です。
大綱では、支給額は「働いた所得が一定額までは定額、そこから所得に応じて少しずつ増え、さらに所得が多くなると減っていく」形にするとしています。年収が少し増えたとたんに大きく減る「壁」を作らないための形です。参考の線として、単身者の住民税所得割が非課税になる給与収入119万円が挙げられています。
このように、パートの年収が100万円前後の人と、200万円前後の人とでは、もらえる額の考え方が変わる可能性があります。金額が決まったら、改めて年収別の試算を確かめる必要があります。
「年収の壁」と支援金はどう関係する?
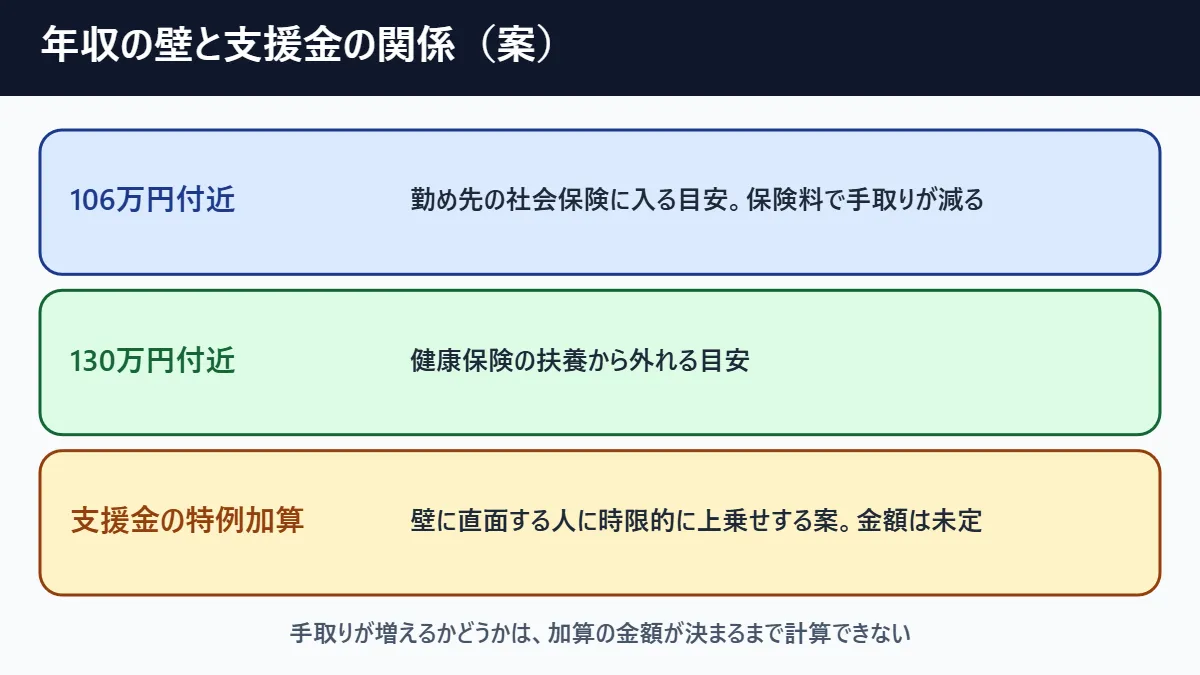
パートで働く人の多くが気にしているのが、いわゆる「年収の壁」です。支援金は、この壁による「働き控え」を和らげることも目的にしていると、大綱に書かれています。
| 壁 | 何が起きるか | 支援金との関係(案) |
|---|---|---|
| 給与106万円付近 | 勤め先の社会保険(健康保険・厚生年金)に入る目安。保険料が引かれる | 大綱は106万円(所得32万円)を、特例加算の基準として挙げている |
| 給与130万円付近 | 家族の健康保険の扶養から外れる目安。自分で保険料を払う | 社会保険料の負担を加味する方向。具体的な扱いは未定 |
| 住民税の非課税の線(単身で給与119万円) | 住民税の所得割がかからなくなる目安 | 支給額が増え始める線の参考として挙げられている |
大綱は、年収の壁に直面する人に、時限的に「就業促進特例加算」を上乗せするとし、当分の間、社会保険料の控除額も加味するとしています。保険料を払い始めて手取りが減る人を、支援金で一部支える考え方です。
ただし、この加算でどこまで手取りの減少が埋まるかは、加算の金額が決まるまで計算できません。勤め先の家族手当や、配偶者の勤め先の扶養手当がなくなる影響もあります。「支援金があるから壁を越えても大丈夫」とは、今の時点では言えません。働く時間を増やすか迷っている人は、政令の金額が決まってから、保険料・税金・手当・支援金を合わせて比べるのが安全です。
夫の扶養と支援金:2027年度と2029年度で変わる点
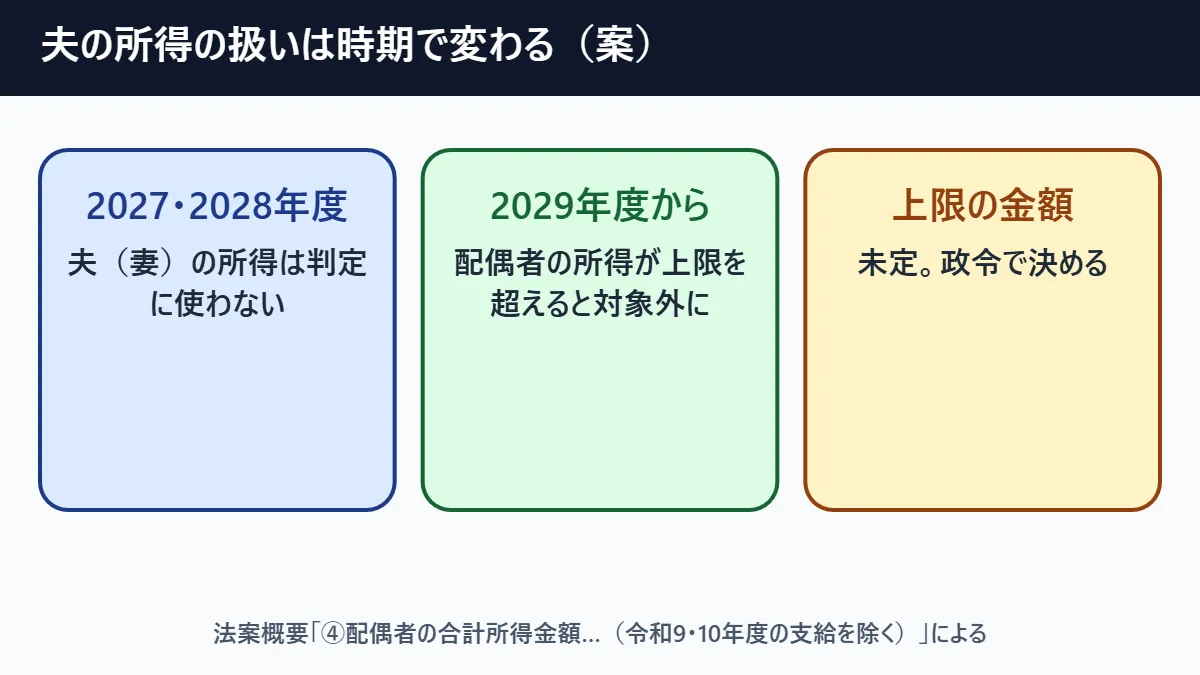
扶養内で働く人がもう一つ気になるのが、「夫の収入が多いと対象外になるのか」です。法案の概要では、配偶者の合計所得金額が政令で決める額以下であることを条件④としつつ、2027年度と2028年度の支給には適用しないとしています。
つまり、最初の2年間は、夫(妻)の収入の多い少ないにかかわらず、本人の所得と負担で判定されます。2029年度に本格的な制度へ移ると、配偶者の所得が上限を超える場合は対象外になる案です。上限の金額は決まっていません。
大綱では、配偶者の所得が上限を超える場合、配偶者の氏名やマイナンバーなどの提出が必要になるとしています。確定申告書に書いていれば、提出したものとみなされる仕組みです。2029年度以降は、夫婦それぞれの所得の情報がそろっているかが、判定に影響する可能性があります。
| 疑問 | 2027・2028年度 | 2029年度から |
|---|---|---|
| 夫の扶養に入っていると対象外? | 扶養かどうかでは決まらない | 扶養かどうかではなく、配偶者の所得で判定 |
| 夫の年収が高いと対象外? | 夫の所得は使わない | 上限を超えると対象外の案 |
| 夫婦二人とも対象になる? | それぞれが条件を満たせば、それぞれに | 同じ(配偶者所得の条件が加わる) |
「扶養」という言葉は、税金の扶養(配偶者控除)と、健康保険の扶養(被扶養者)で意味が違います。支援金の条件は、どちらの扶養に入っているかではなく、本人と配偶者の所得の金額で決める仕組みです。扶養の言葉だけで、対象かどうかを決めないようにしましょう。
関連記事:子どもがいる共働き世帯の加算の付き方は「就業者負担軽減支援金の子供加算は夫婦どちらに付く?共働きの扶養と確認点」で詳しく整理しています。
参考値で試算:パートの人と子育て世帯の受け取り例
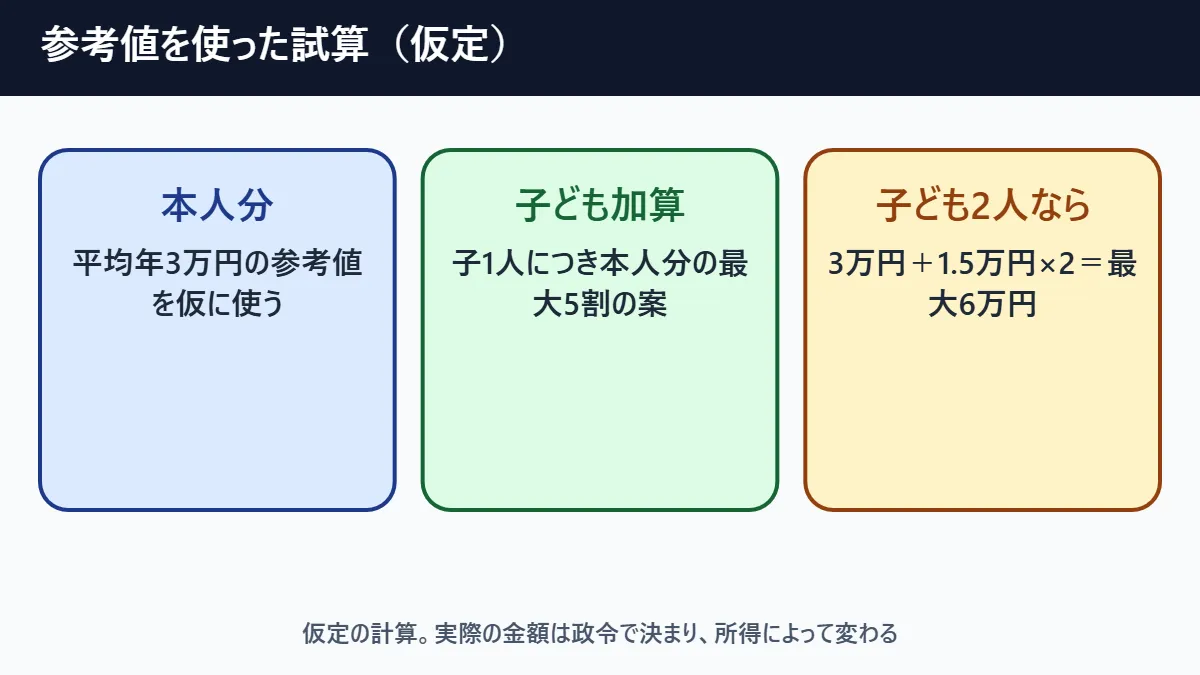
金額は決まっていませんが、どのくらいの規模の話なのかをつかむために、報道された参考値を使って仮の計算をしてみます。ここでの数字は、政府が与野党に示した「参考」の案で、確定したものではありません。
| ケース | 計算(仮定) | 年額の目安 |
|---|---|---|
| 本人だけ(子どもなし) | 平均年3万円の参考値 | 3万円前後 |
| 本人+16歳未満の子1人 | 3万円+3万円×最大5割 | 最大4.5万円 |
| 本人+16歳未満の子2人 | 3万円+1.5万円×2 | 最大6万円 |
| 住民税非課税で働く人 | 年5千円程度の参考値 | 5千円前後 |
報道では、首相が支援金の対象を広げる考えを示した際に、「夫婦と子ども2人の世帯で年間最大計6万円」という説明があったとも伝えられています。また、対象を就業者の5割以上に広げた場合、1人あたりの最大額は年2.5万円程度になるという見方も報じられています。対象者を広げれば、限られた財源(年約6千億円)を多くの人で分けることになり、1人あたりの額は小さくなる関係にあります。
この計算から分かるのは、2027・2028年度の支援金は、1人あたり年数千円から数万円程度の規模の話だということです。パートの働き方を大きく変えるかどうかを、この金額だけで決めるのは慎重にしたほうがよいでしょう。
今年のうちに確かめる:2026年の所得を記録に残す
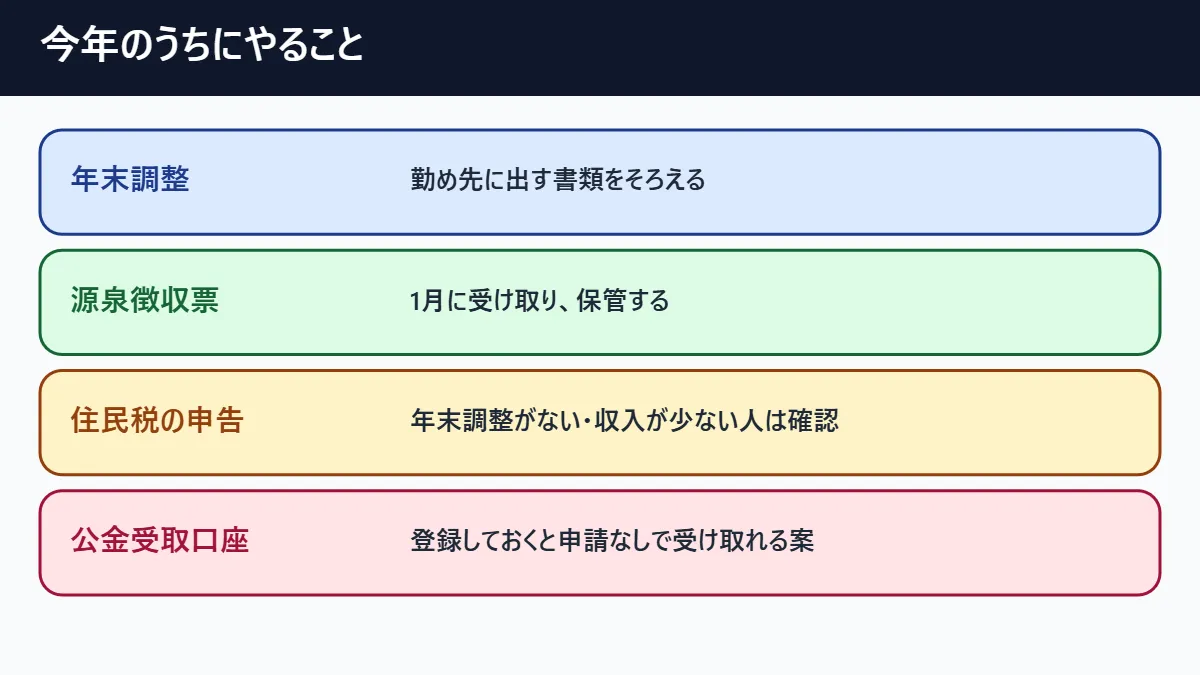
支援金は前の年の所得で判定する案なので、最初の判定に使われる見込みの2026年の所得が、市区町村にきちんと届いていることが大切です。パートの人が今年のうちに確かめたいことを、順番に並べます。
- 年末調整の書類を出す:パート先で年末調整を受ける人は、扶養控除等申告書などを期限までに出します。勤め先が12月の給与で計算し、翌年1月に給与支払報告書を市区町村へ出します。
- 源泉徴収票を受け取り、保管する:1月ごろにパート先から受け取ります。掛け持ちしている人は、すべての勤め先の分を集めます。
- 年末調整がない人・収入が少ない人は申告を確かめる:年の途中で退職した、掛け持ちしている、勤め先が給与支払報告書を出していないなどの場合、住民税の申告や確定申告で所得を届ける必要があることがあります。
- 公金受取口座を登録しておく:法案の概要では、公金受取口座を登録している人は、市区町村が職権で支給を認定できるとしています。大綱では、受給資格や額が明らかな登録者は申請なしで受け取れることを原則にするとしています。
大綱は、住民税がかからない人であっても、確定申告を積極的に行うよう呼びかけるとしています。所得の情報がない人は、市区町村が判定できないからです。
ここで注意したいのは、支援金のために収入を増やしたり減らしたりする必要があるかは、まだ判断できないということです。年収の線や金額が決まっていないため、今の段階で働き方を変えるよりも、まず今年の所得を正しく記録に残すことを優先しましょう。
掛け持ち・途中退職・単発バイトの人の所得の届け方
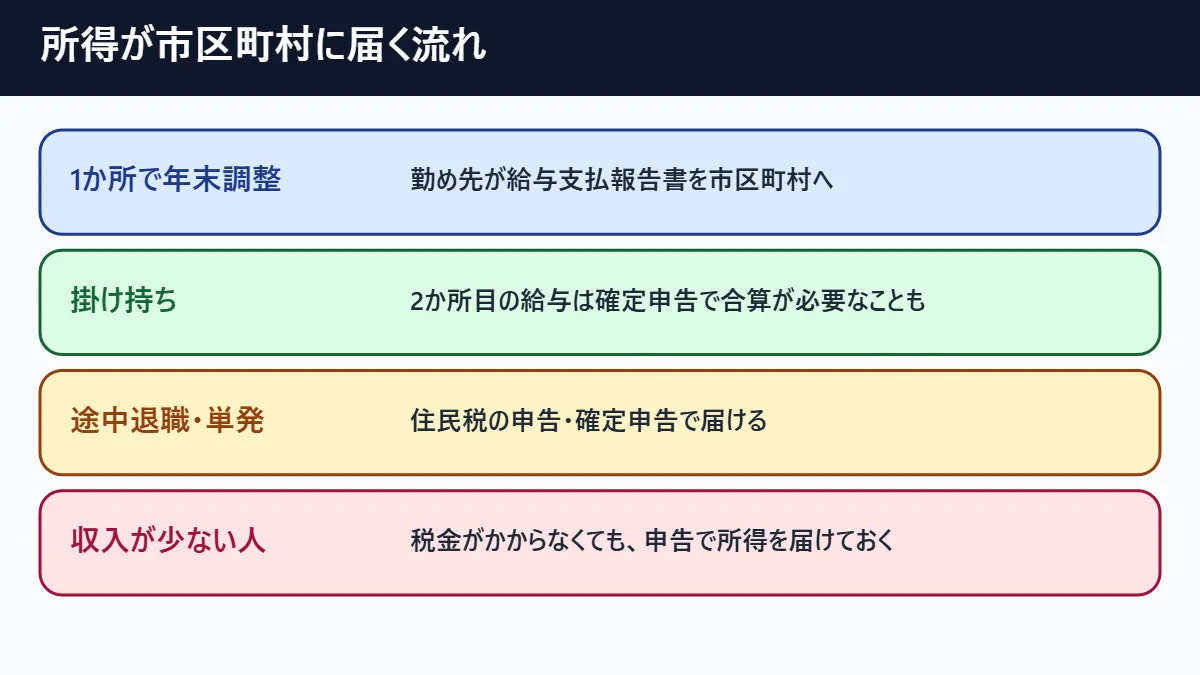
支援金の判定には、市区町村がつかんでいる前の年の所得が使われる見込みです。ふだんは、勤め先が翌年1月に「給与支払報告書」を市区町村に出すことで、パートの給与も届いています。
ただし、次のような人は、所得の一部が届いていなかったり、合計が分からなかったりすることがあります。
- パートを掛け持ちしている人:年末調整は1か所でしか受けられません。2か所目の給与があると、確定申告が必要になる場合があります。
- 年の途中でパートを辞めた人:辞めたあと再就職していなければ、年末調整を受けていないことがあります。源泉徴収票をもとに、確定申告や住民税の申告をします。
- 単発のアルバイト・業務委託の収入がある人:給与以外の業務の雑所得は、一定額を超えると勤労所得に含める案です。記録を残しておきます。
住民税の申告は、収入が少なく税金がかからない人でも、市区町村の窓口で受け付けています。所得の状況が分からないと、支援金に限らず、国民健康保険料の軽減や各種の給付の判定にも使えません。「税金がかからないから申告しなくてよい」と決めずに、自分の所得が市区町村に届いているかを確かめておくのが安心です。
確認の方法として、翌年6月ごろに届く住民税の通知書や、市区町村で取れる所得証明書(課税証明書・非課税証明書)を見ると、その年の所得がどう記録されているかが分かります。
4人の例で、自分の場合を考える
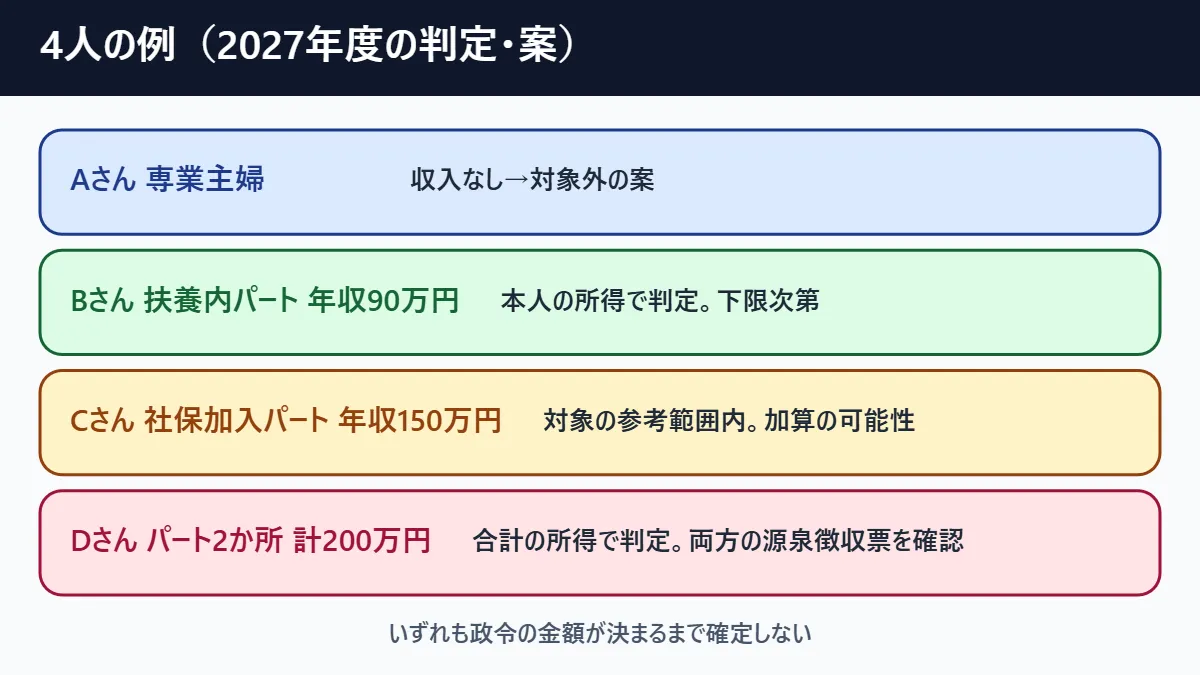
具体的な人を想定して考えてみます。いずれも架空の例で、2027年度の支給(2026年の所得で判定する見込み)を想定しています。
Aさん:専業主婦。夫は会社員で年収500万円。Aさん本人の収入はない。
働いた所得がないため、条件①を満たさず対象外になる案です。夫は年収500万円で、政府の参考値(年収100万〜350万円程度)の外にあるため、夫も対象外になる可能性が高いと考えられます。ただし、上限は未定です。
Bさん:夫の扶養内で、スーパーのパート。2026年の給与は90万円。
本人の所得で判定します。2027年度は夫の所得を使わないので、夫の年収は関係しません。対象になるかは、勤労所得の下限がどこに決まるかしだいです。年末調整か住民税の申告で、90万円の給与が市区町村に届いているかを確かめておきます。
Cさん:勤め先の社会保険に入ったパート。2026年の給与は150万円。子ども(10歳)が1人。
政府が示した参考の範囲(年収100万〜350万円程度)に入っています。保険料の負担があるため、就業促進特例加算の対象になる可能性もあります。16歳未満の子どもがいるので、子ども加算の対象にもなり得ます。金額は未定です。
Dさん:パートを2か所で掛け持ち。2026年の給与は合わせて200万円。
支援金は合計の所得で判定します。掛け持ちの場合、年末調整は1か所でしか受けられないため、もう1か所の給与を含めた確定申告が必要になることがあります。両方の源泉徴収票を保管し、所得がまとめて届いているかを確かめます。
このように、同じ「パート」でも、収入の額・社会保険の加入・子どもの有無・掛け持ちかどうかで、確かめるところが変わります。自分に近い例を見つけて、必要な書類をそろえておきましょう。
いつ・どうやって受け取る?申請と口座の見通し
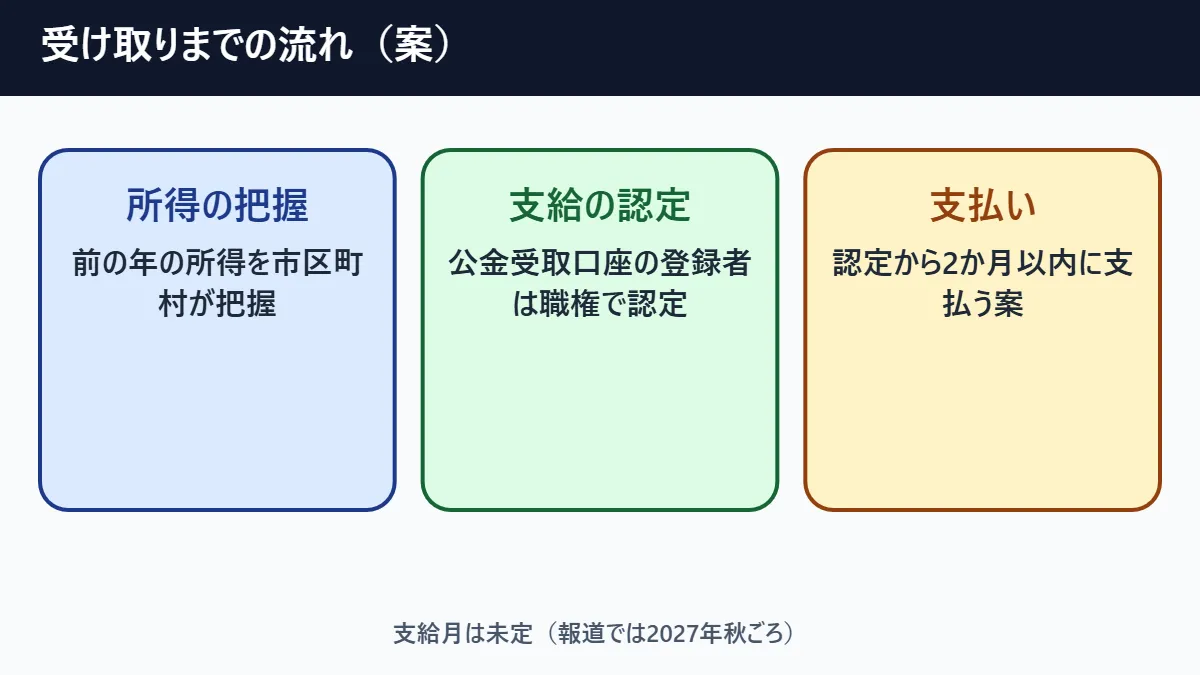
受け取り方についても、大綱と法案の概要で骨組みが示されています。
- 認定するのは住所地の市区町村:受給資格のある人が市区町村に請求し、認定を受けるのが原則です。
- 口座を登録している人は申請不要の方向:公金受取口座を登録していて、受給資格や金額が明らかな人は、市区町村が職権で認定することを原則にするとしています。
- 支払いの時期:認定や決定の日から2か月以内に支払うとしています。報道では、2027年度分は2027年秋ごろの支給の見込みとされています。
- 税金はかからない:支援金は非課税で、差し押さえも原則禁止とされています。
基準日(1月1日)に日本国内に住所がない人は支給されない、ともされています。年末年始に海外へ転居する予定がある人は注意が必要です。
申請書の様式や受付の時期、市区町村の窓口は、まだ示されていません。支援金をかたる詐欺の電話やメールが出てくる可能性もあるため、「手数料を払えば早く受け取れる」「ATMで手続きを」などの連絡には応じないようにしましょう。正式な案内は、市区町村や内閣官房のページで確認します。
11月16日の国会答弁(報道):片山財務相は11月16日の参院特別委員会で、支援金の対象者について「年収100万〜450万円の3000万人程度」が「大づかみのイメージ」だと説明しました(時事通信 11月16日配信)。首相が11月13日に示した「現役勤労者の5割以上が対象となるよう所得上限を検討する」方針を受けた試算で、上限額は正式には決まっていません。対象かどうかは、法律の成立と政省令で上限・下限が決まってから確かめてください。消費減税法案が会期末までに成立しなかった場合の流れは継続審議と廃案の違いで整理しています。
まだ決まっていないことと、よくある疑問
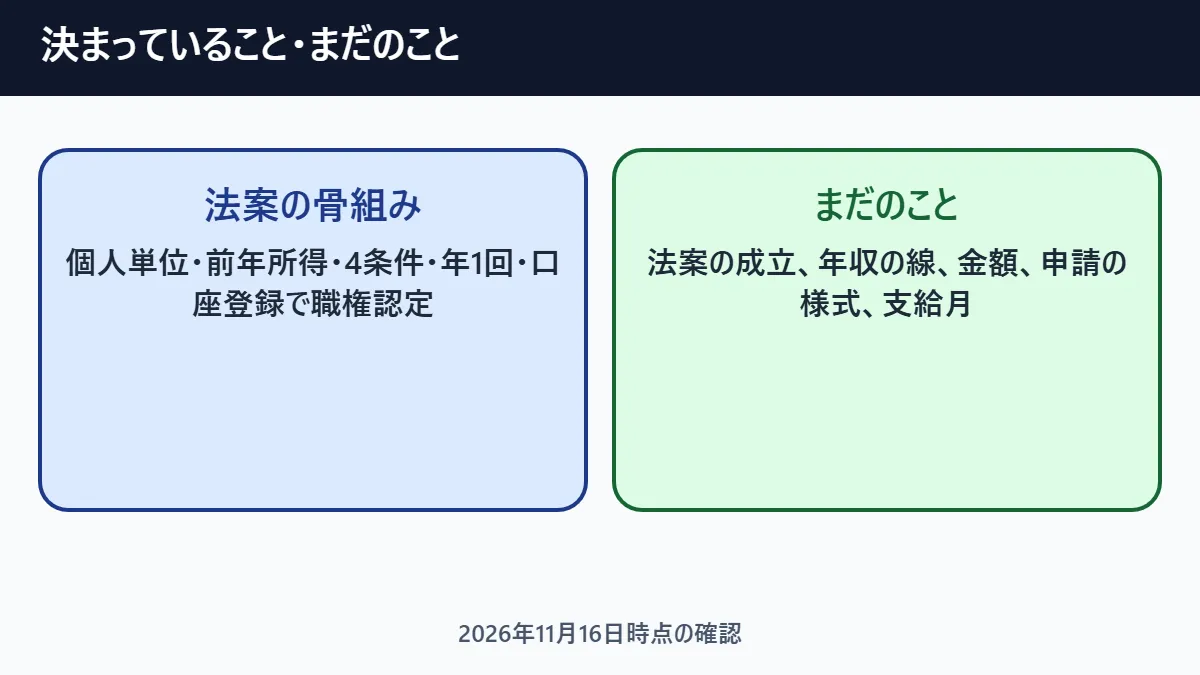
2026年11月16日時点で、法案は参議院で審議中です。成立しなかった場合や、審議で内容が変わった場合は、この記事の説明も変わります。年収の線と金額は、法律の成立後に政令で決まる予定です。
Q.専業主婦でも、子どもがいればもらえますか。
今の案では、子ども加算は支援金の対象者に上乗せされるもので、本人に働いた所得がなければ対象外です。子育て世帯への手当は、児童手当など別の制度で確認してください。
Q.扶養を外れて働いたほうが得ですか。
今は判断できません。支援金の年収の線と金額が決まっていないためです。社会保険に入った人への加算の案はありますが、手取りの増減は、保険料・税金・支援金・扶養の手当(勤め先の家族手当など)を合わせて考える必要があります。
Q.夫婦二人ともパートの場合は?
個人単位なので、それぞれが条件を満たせば、それぞれが対象になり得ます。
Q.年金をもらいながらパートをしている場合は?
働いた所得があれば対象になり得ますが、条件③で公的年金の収入を差し引いて負担を見るため、年金収入が多い人は対象外になる可能性があります。年金受給者の扱いは年金受給者と支援金の記事で整理しています。
Q.学生のアルバイトも対象ですか。
大綱には年齢の下限や学生の扱いは書かれていません。働いた所得の条件などを満たすかで判定する仕組みですが、親の扶養に入っている学生の扱いは、今後の政令や案内で確認が必要です。
Q.会社員の夫と、パートの妻の両方が対象になることはありますか。
個人単位なので、二人とも条件を満たせば、それぞれが対象になり得ます。夫の年収が参考の上限より高ければ、夫は対象外になります。
Q.国民民主党の5万円案とは別ですか。
別です。政府の法案に入っているのは就業者負担軽減支援金です。
支援金がいつから・どの年の年収で判定されるかは支援金のいつから・判定する年収の記事、いくらになりそうかの検討状況は支援金はいくらかの記事でもまとめています。
今できる最初の行動は、2026年のパート収入がいくらになりそうかを給与明細で確かめ、年末調整の書類を出すことです。掛け持ちや途中退職がある人は、源泉徴収票をすべて集め、確定申告や住民税の申告が必要かを確かめておきましょう。
出典・確認日
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)
- 内閣官房・財務省「法律案について」(2026年10月、支給要件①〜④)
- 内閣官房 事務連絡「就業者負担軽減支援金の導入について」(2026年9月15日)
- 共同通信「年収300万円上限に給付 新制度案」(2026年9月30日)、「新給付制度、平均3万円案を提示」(2026年10月17日)
- nippon.com「消費税減税関連法案、衆院通過」(2026年11月6日、年収100万〜350万円の参考値)
確認日:2026年11月16日。法案は参議院で審議中です。年収の線や金額は政令で決まる予定で、この記事の数字は参考値・報道にもとづきます。
図解は当サイト作成。外部写真・ロゴは使用していません。