「継戦能力」は、有事に自衛隊が活動を続けられるよう、弾薬や燃料を確保し、装備を修理・補給できる力です。 これらの備えは現行計画にもあります。11月10日は安保3文書の改定に向けた与党協議が始まった段階で、報じられた概要だけで新しい調達や追加の税負担が決まったわけではありません。
確認日:2026年11月10日。以下では現行計画、今回の報道、すでに決まっている税制を分けて確認します。
弾薬や燃料の確保は、現行計画にすでにある
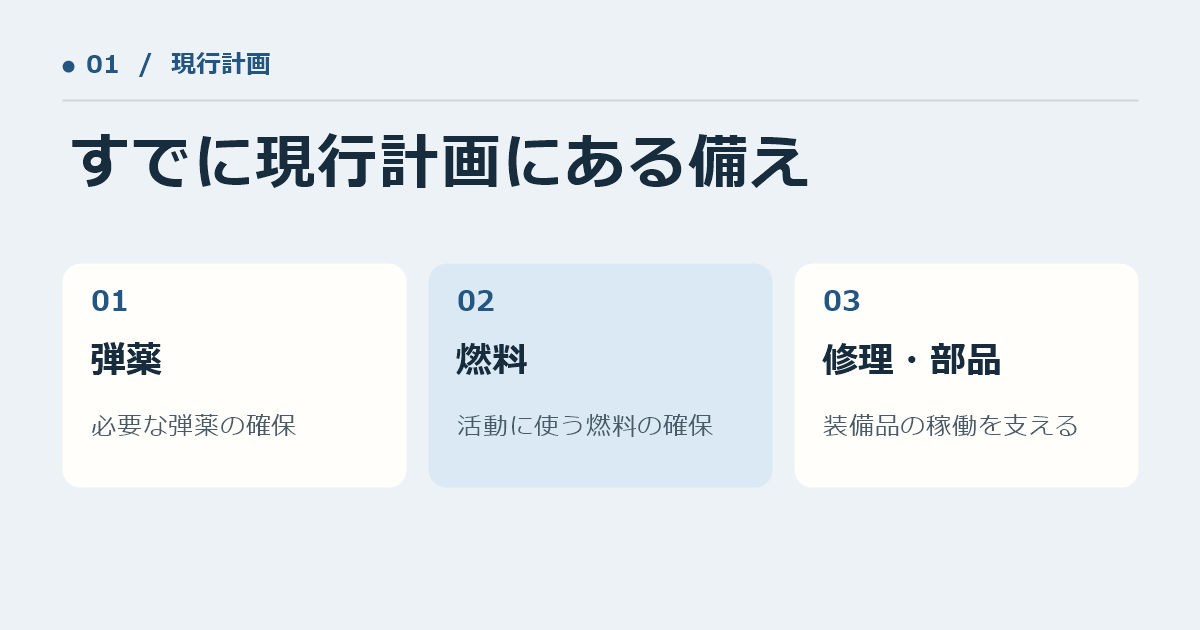
防衛省の現行「防衛力整備計画」は、持続性・強靱性を高める施策として、弾薬の確保と保管施設の整備、燃料タンクの整備・借り上げ、装備を使える状態に保つための部品・修理費の確保を挙げています。装備を買った数だけでは、必要なときに使い続けられるかは分からないためです。
現行計画は2023~2027年度を対象にしています。改定後の文書に「燃料の確保」と書かれても、記載だけで燃料タンクの新設が追加されたとは判断できません。現行計画にある事業の継続か、規模や整備時期まで変わるのかが比較のポイントです。
11月10日の協議で分かったことと、まだ決まっていないこと
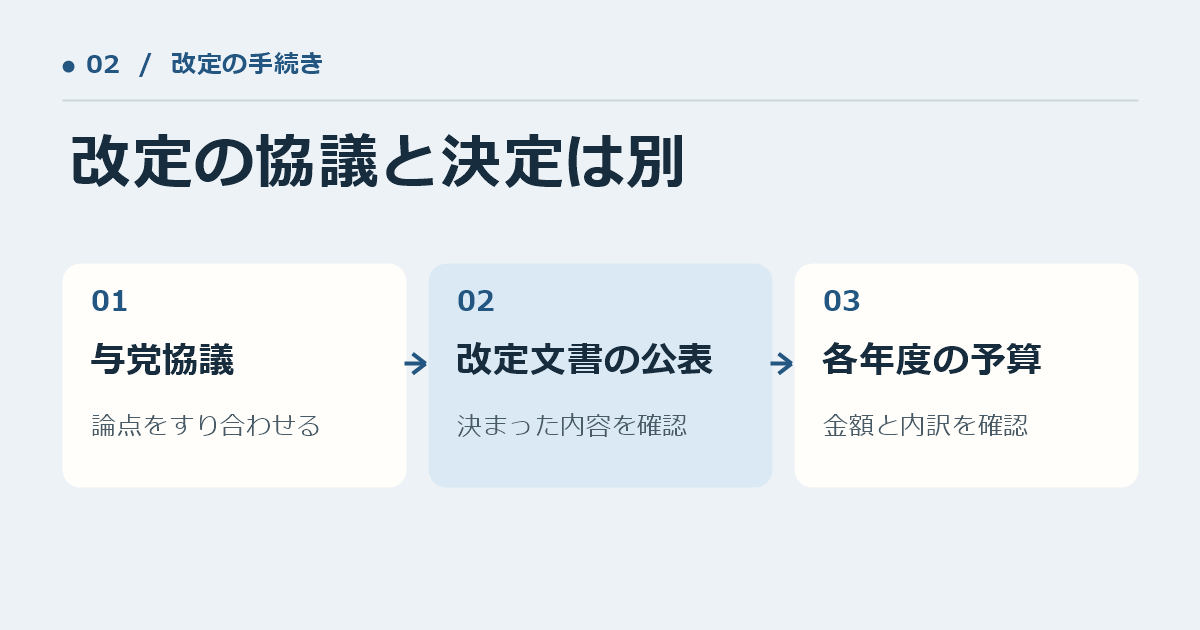
小泉防衛相の11月10日会見で、安保3文書の改定に向けた与党協議が始まり、政府も検討を進めることが確認できます。読売新聞は、自民党と日本維新の会の初会合で政府が国家防衛戦略の概要を説明し、重視する能力の一つに継戦能力を挙げたと報じました。女性自身が取り上げた高市首相の発言は、2025年12月の会見動画についての報道です。11月10日の発言として扱うことはできません。
3文書のうち「国家安全保障戦略」は安全保障政策全体の方針、「国家防衛戦略」は防衛の目標や重視する能力、「防衛力整備計画」は部隊や装備の整備の計画です。今回確認できた防衛省の公表資料は改定に向けた検討状況で、改定後の最終文書ではありません。
改定後に見るのは「何を、いつまでに、いくらで」
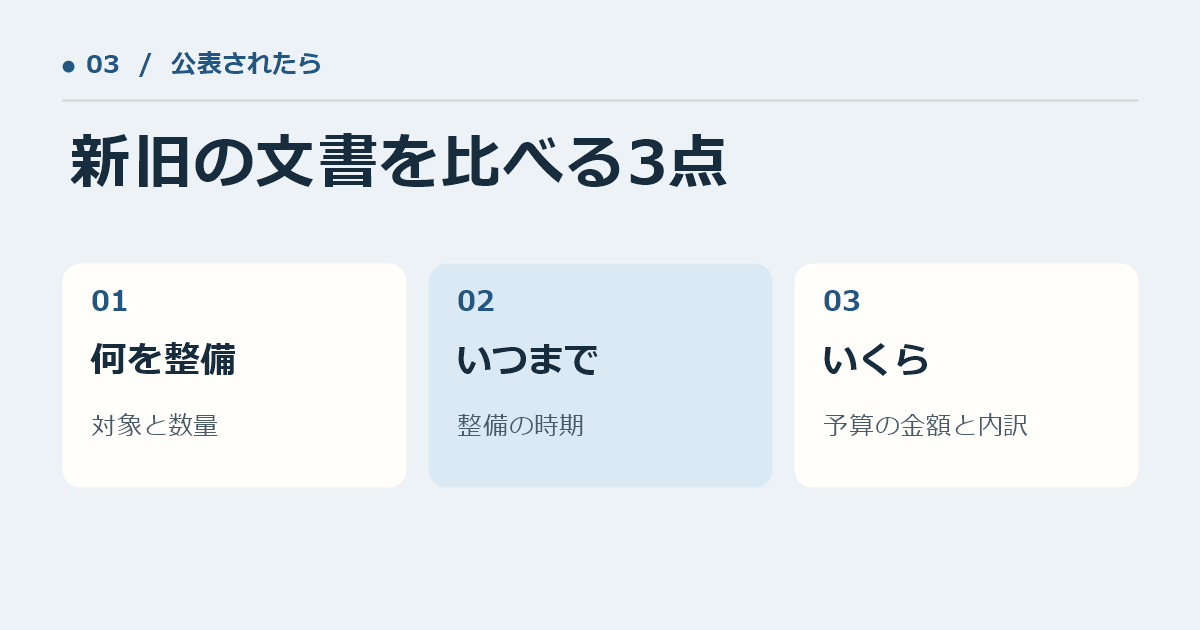
今後の見通し: 仮に改定後の計画が、弾薬の保管施設の増設や装備の修理体制について具体的な事業や期限を示せば、現行計画からどこを増やすか確認できます。項目名しか出なければ、防衛省の予算資料で、対象事業と年度ごとの金額を確認してください。現行計画では2023~2027年度の防衛力整備の水準を約43兆円としています。次の計画の数字と比較する場合は、何年分で、同じ範囲の経費かを確かめます。複数年度の契約額と、単年度に支払う予算も別です。
家計に関わる既定の税制: 国税庁の案内によると、2027年1月からの防衛特別所得税は基準となる所得税額の1%です。同時に復興特別所得税は2.1%から1.1%に下がり、課税期間は10年延びます。基準となる所得税額が同じ10万円なら、この二つの税の合計は従来も改正後も2,100円です。給与総額の1%が上乗せされる仕組みではなく、11月10日の改定協議で新たに決まった税でもありません。