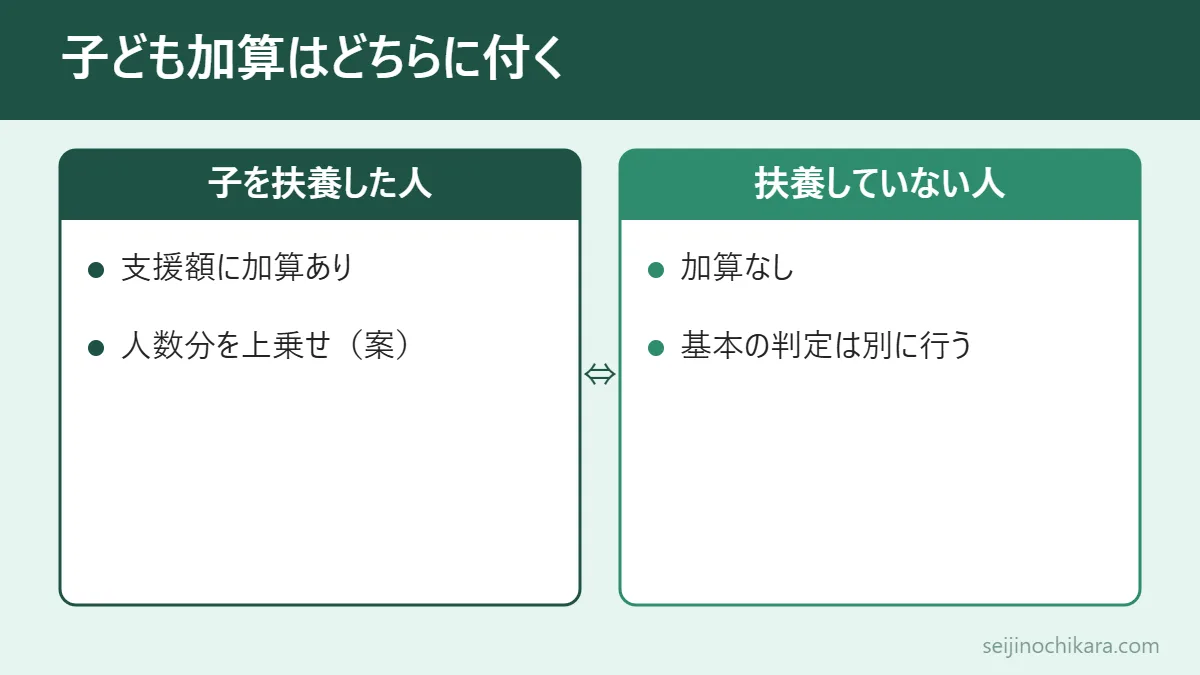
就業者負担軽減支援金の「子ども加算」は、夫婦に1つずつ付くものではありません。法案では、子どもを自分の「扶養親族」にしている人の支援額に、その人数分が上乗せされる書き方になっています。共働きなら、年末調整の書類で子どもを夫と妻のどちらの扶養にしているかで、加算が付く人が変わると読めます。ただし、共働きの場合の扱いを政府がはっきり説明した資料は、2026年11月16日時点では確認できませんでした。加算の金額や所得の上限も、まだ決まっていません。
結論:子ども加算は「子どもを扶養している人」の分に付く仕組み(法案)
この支援金は、2026年11月16日時点ではまだ国会で審議中の「法案」です。衆議院では11月6日に可決され、11月11日に参議院の「消費税・支援金法案に関する特別委員会」に付託されました。参議院の議案情報では、まだ可決されていません。この記事で書く中身は、すべて「成立すればこうなる予定の案」です。
そのうえで、子どもによる加算について、法案の資料から分かることを整理します。
法案に書かれていること
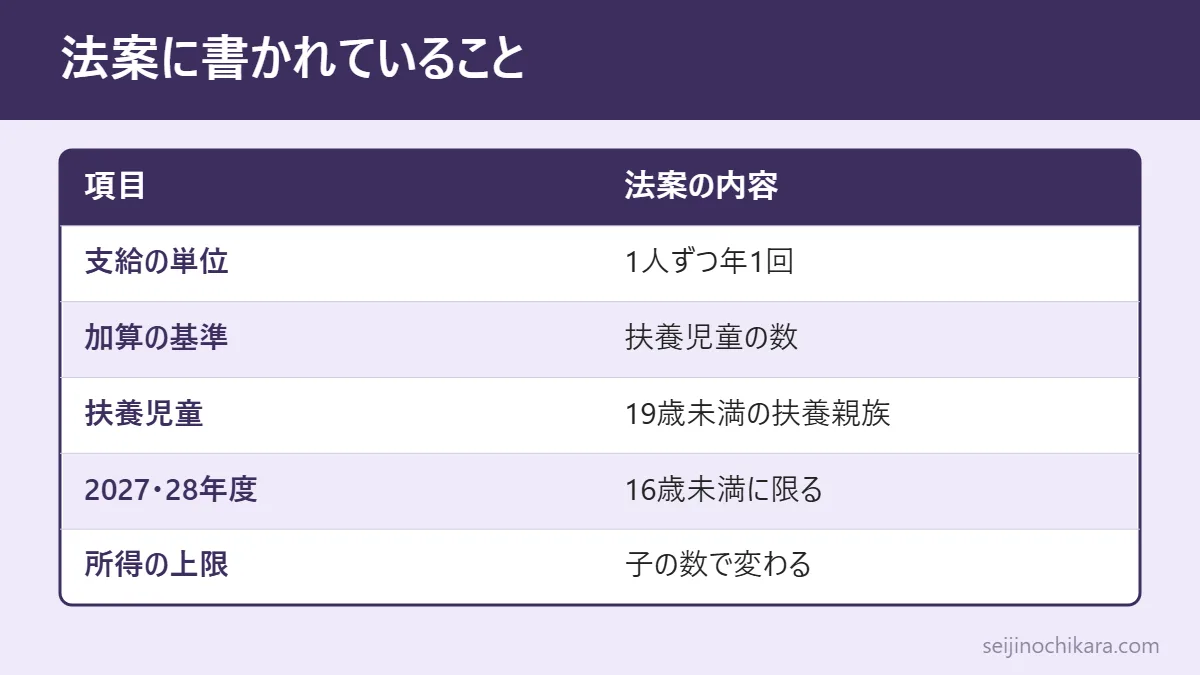
内閣官房と財務省が出した法律案の要綱と概要では、次のように書かれています。
- 支援金は、要件を満たす「人」ごとに、年に1回支給される。
- 支援額は、前年の所得の額と「扶養児童」の有無や人数に応じて、政令(政府が決めるルール)で定める。
- 「扶養児童」とは、扶養親族のうち、前年12月31日の時点で19歳未満の、日本に住む人。
- ただし、2027年度と2028年度(令和9・10年度)は、16歳未満の扶養親族に限る。
- 所得の上限額も、扶養児童がいるかどうか、何人いるかで変わる。
ここで大事なのは「扶養親族」という言葉です。これは所得税や住民税で使う言葉で、「その人が養っている家族」として税の書類に書かれた人を指します。法案は「その人の扶養親族のうち、子どもが何人いるか」で支援額を決める作りになっています。
また、政府の資料では、子どもの人数は「課税実務を通じて得られた扶養親族の情報」を使って把握する方針が示されています。デジタル庁の資料でも、先行導入の時期は「15歳以下の扶養親族数」、2029年度からの本格導入では「18歳以下の扶養親族数」を使う予定とされています。
つまり、夫婦のどちらかが「この子は自分の扶養親族です」と税の書類に書いていれば、その人の支援額に子ども加算が付く、という流れになると読むのが自然です。
政府がまだはっきり説明していないこと
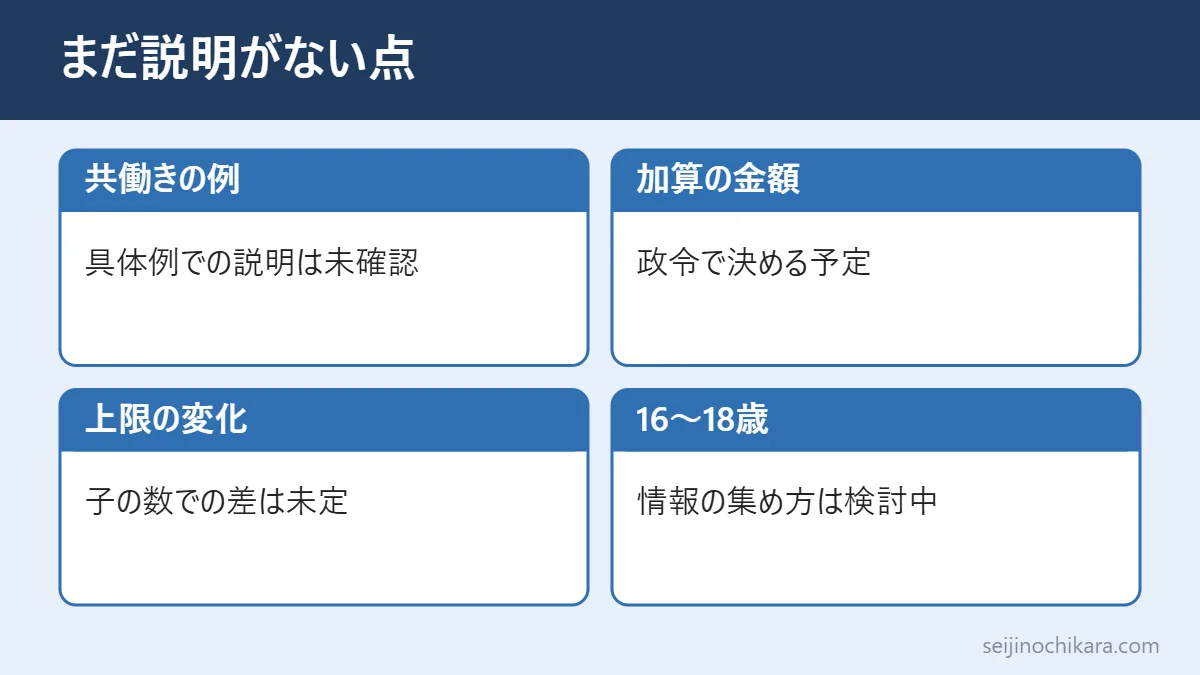
一方で、次の点は、この記事を書いた時点で政府の資料から確認できませんでした。
- 共働きの夫婦が2人とも支援金の対象になるとき、子ども加算をどう扱うかを、具体例で説明した資料。
- 子ども加算の金額(1人あたりいくらか)。
- 子どもを扶養にしている人が支援金の対象外のとき、もう一方の親に加算を移す仕組みがあるかどうか。
- 2029年度から加わる配偶者の所得要件で、配偶者の側が子どもを扶養している場合にどう扱うか。
- 所得の上限額が、子どもの人数によってどれだけ上がるか。
- 2028年度までの間、16歳から18歳の子どもをどう扱うか(加算の対象外とされていますが、その後の情報の集め方は検討中とされています)。
法案の要綱にも、大綱にも、共働き夫婦の子どもについての個別の決まりは書かれていません。「扶養親族」というふだんの税のルールに乗る作りなので、特別な決まりを置いていないとも考えられますが、これは当サイトの読み方であり、政府の説明ではありません。細かい部分は今後の政令や、国会での答弁で示される可能性があります。
支援金は夫婦それぞれ1人ずつ判定される
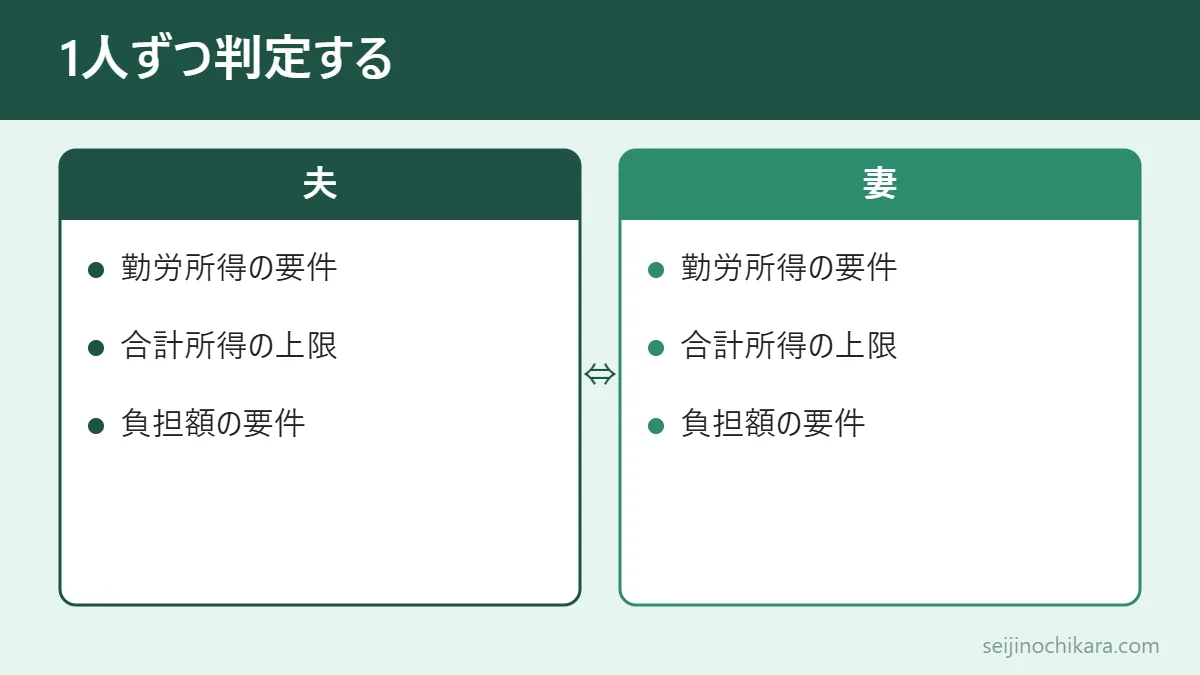
子ども加算の話の前に、そもそもこの支援金が「世帯」ではなく「1人ずつ」の制度であることを押さえておきましょう。
法案の概要では、支給を受けられるのは、次の要件にあてはまる「者」とされています。
- 勤労所得(給与などで働いて得た所得)が、政令で決める額を超えている。
- 合計所得金額が、政令で決める額以下である。
- 税と社会保険料の負担額から公的年金などの収入を引いた額が、政令で決める額を超えている。
- 配偶者の合計所得金額が、政令で決める額以下である(2027年度・2028年度の支給には使わない)。
夫も妻も働いていれば、夫は夫で、妻は妻で、この要件にあてはまるかを見ます。2人とも要件にあてはまれば、2人ともが支援金を受け取る対象になります。どちらか1人だけがあてはまる場合は、その人だけです。
そして、それぞれの人の支援額を決めるときに、「その人が扶養している子どもの人数」が使われます。だからこそ、共働きでは「子どもを誰の扶養にしているか」が意味を持つのです。
2027・2028年度と2029年度からの違い
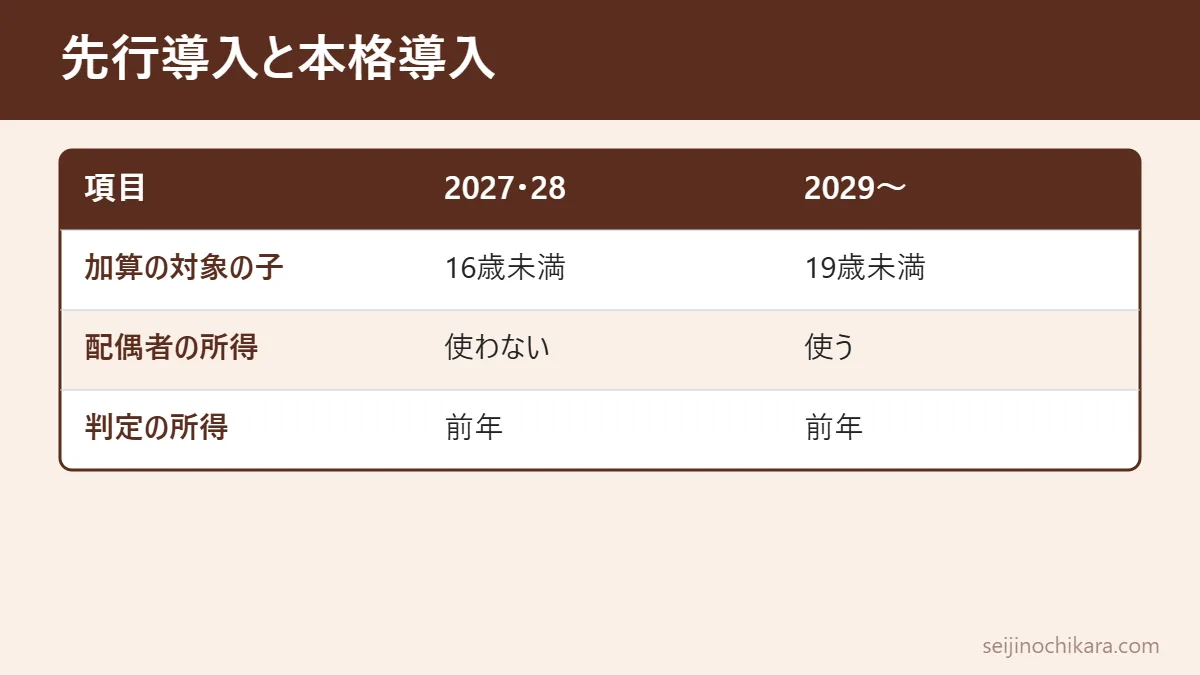
法案と大綱では、最初の2年間とその後で、決まりが少し違います。
| 項目 | 2027・2028年度 | 2029年度から |
|---|---|---|
| 加算の対象の子 | 16歳未満の扶養親族 | 19歳未満の扶養親族 |
| 配偶者の所得要件 | 使わない | 使う(上限は未定) |
| 判定に使う所得 | 前年の所得 | 前年の所得 |
| 位置づけ | 先行導入 | 本格導入 |
2027・2028年度は、配偶者がどれだけ稼いでいても、そのことだけでは対象外になりません。2029年度からは、配偶者の所得が一定額を超えると対象外になる決まりが加わります。この「配偶者の所得」の上限額はまだ決まっていません。パートで働く配偶者の扱いについては、パート主婦は就業者負担軽減支援金の対象?専業主婦との違いで詳しく整理しています。
また、子どもの年齢の数え方は「前年12月31日の時点」です。2027年度の支給なら、2026年12月31日の時点で何歳かを見ます。法律上の年齢の数え方(誕生日の前日に1つ増える)で計算すると、2026年12月31日に16歳未満の子は、2011年1月2日以降に生まれた子にあたります。ただし、支援金での正式な数え方は政令などで示されるので、目安として受け止めてください。
扶養の情報はどうやって市区町村に届くのか
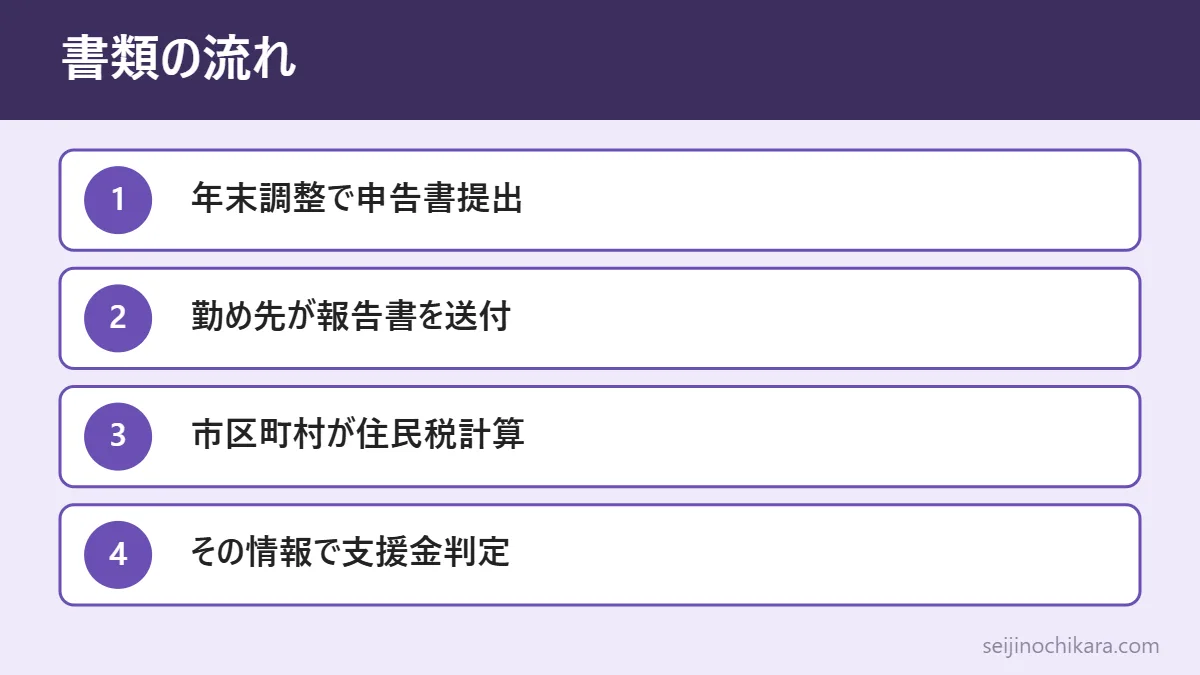
支援金の認定や支給をするのは、1月1日(基準日)に住んでいた市区町村です。では、市区町村は「誰がどの子を扶養しているか」をどうやって知るのでしょうか。
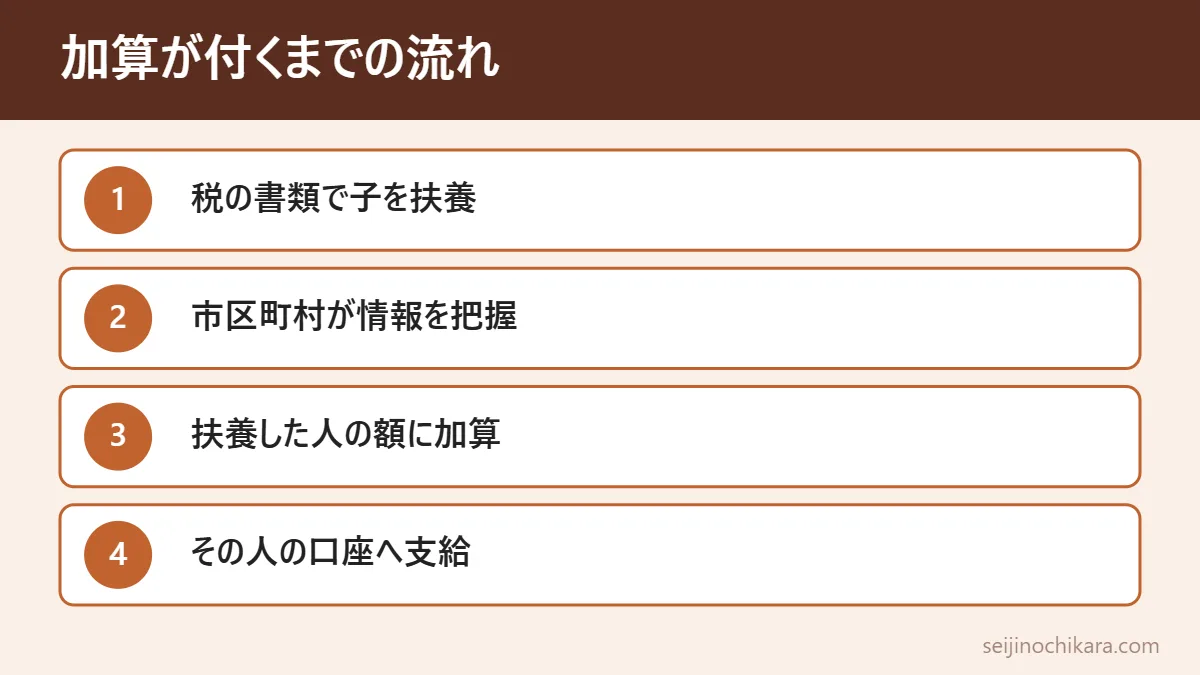
会社員やパートの場合、ふだんの住民税の流れは次のとおりです。まず、年末調整のときに勤め先へ扶養控除等申告書を出します。勤め先はその内容をもとに、翌年1月に「給与支払報告書」を市区町村へ送ります。市区町村は、これを使って住民税を計算します。
政府の資料では、支援金でも、この住民税のために集まっている所得や扶養親族の情報を使う方針が示されています。デジタル庁の資料には、市区町村が支援額を計算するための「算定ツール」を国が用意する予定も書かれています。大綱では、源泉徴収票や給与支払報告書などの様式を見直す方針もあります。
つまり、新しく特別な届け出をしなくても、ふだんの税の書類の中身がそのまま支援金の判定に使われる、という設計が考えられています。その分、ふだんの書類に書いた「子どもはどちらの扶養か」が、そのまま加算の行き先に反映されやすいということです。ただし、具体的な事務の流れは政令や通知で決まる部分が多く、最終的な形はまだ確認できません。
子どもの扶養は夫婦のどちらにも付けられる(ただし重ねられない)
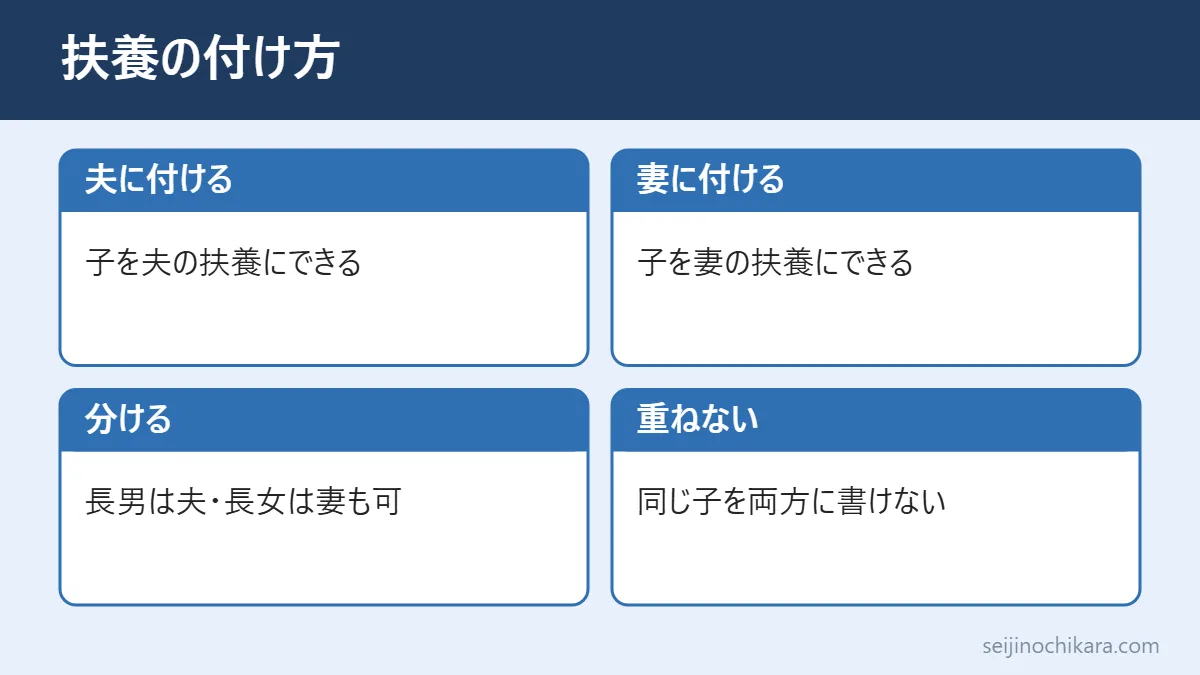
では、共働き夫婦は子どもの扶養をどう決めているのでしょうか。これは支援金ができる前からある、所得税のふだんのルールです。
国税庁の質疑応答事例「2以上の所得者がいる場合の扶養親族等の所属」では、共働きで子どもが2人いる家庭について、「長男は夫、長女は妻の扶養親族にできるか」という質問に、重ならない限り、どちらの扶養親族にしても差し支えないと答えています。どちらの扶養にするかは、勤め先に出す「給与所得者の扶養控除等(異動)申告書」に書いた内容で決まります。
ここから分かるのは、次の3つです。
- 子どもを夫の扶養にするか、妻の扶養にするかは、家庭で選べる。
- 子どもが2人以上いれば、夫と妻で分けることもできる。
- 同じ子どもを、夫と妻の両方の扶養に重ねて書くことはできない。
支援金の子ども加算がこの「扶養親族」の情報を使うのであれば、同じ子どもで2回加算されることはなく、夫か妻のどちらか一方にだけ付く、ということになります。
なお、国税庁の別の事例では、夫がすでに確定申告をした後に、妻の扶養にしていた子を夫の扶養に「差し替える」ことは認められない、とされています。扶養の付け方は、あとから自由に入れ替えられるものではない点にも注意が必要です。
16歳未満の子は年末調整の「住民税に関する事項」欄
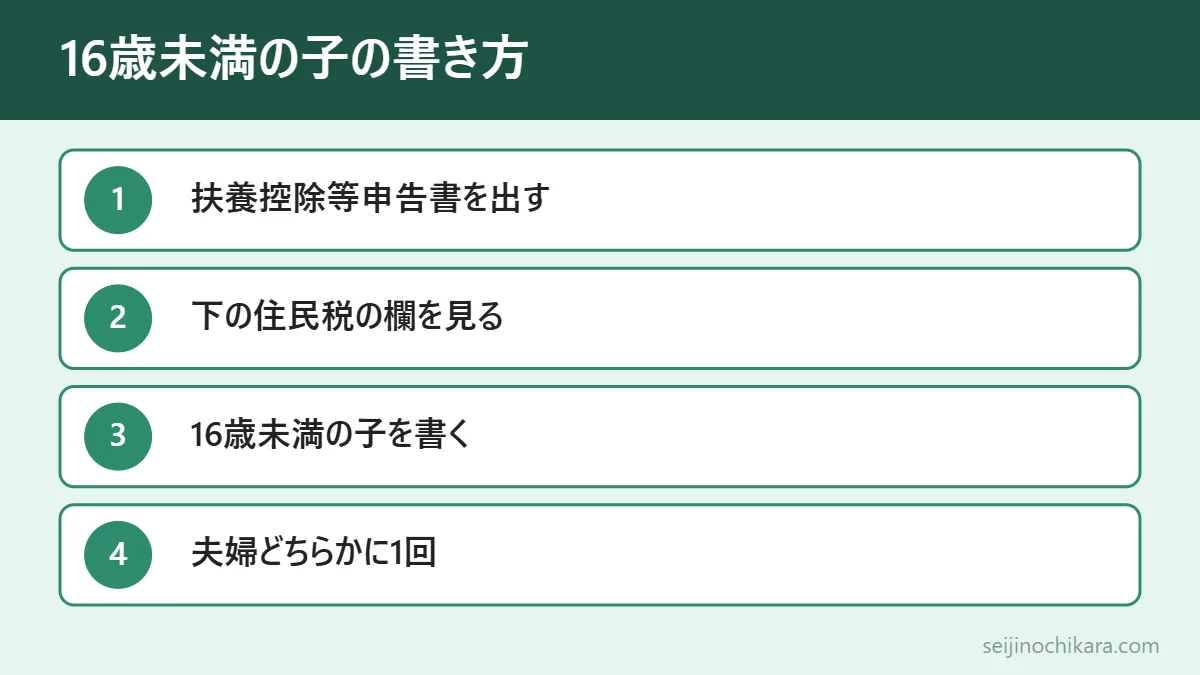
2027・2028年度の子ども加算は「16歳未満の扶養親族」が対象です。ところが、16歳未満の子どもは、所得税の扶養控除の対象ではありません。国税庁は、控除の対象になる扶養親族を「その年12月31日現在の年齢が16歳以上の人」と説明しています。
では、16歳未満の子はどこに書くのでしょうか。国税庁の扶養控除等申告書の記載例では、扶養親族に16歳未満の人がいる場合は、申告書の下の方にある「住民税に関する事項」欄に書くとされています。この欄は、勤め先を通じて市区町村に出す書類も兼ねています。
支援金の認定や支給は、市区町村が行う仕組みです。政府の資料では、住民税の所得などの情報を使って事務を進める方針が示されています。このため、会社員やパートで年末調整を受けている人にとっては、この「住民税に関する事項」欄に子どもが書かれているか、夫と妻のどちらの書類に書かれているかが、加算の行き先を左右する可能性が高いと考えられます。
16歳未満の子は所得税の控除額に関係しないため、この欄は見落とされやすい場所です。夫婦のどちらの書類にも書かれていない、という状態になっていないか、一度見ておくと安心です。
確定申告をしている人は第二表に書く
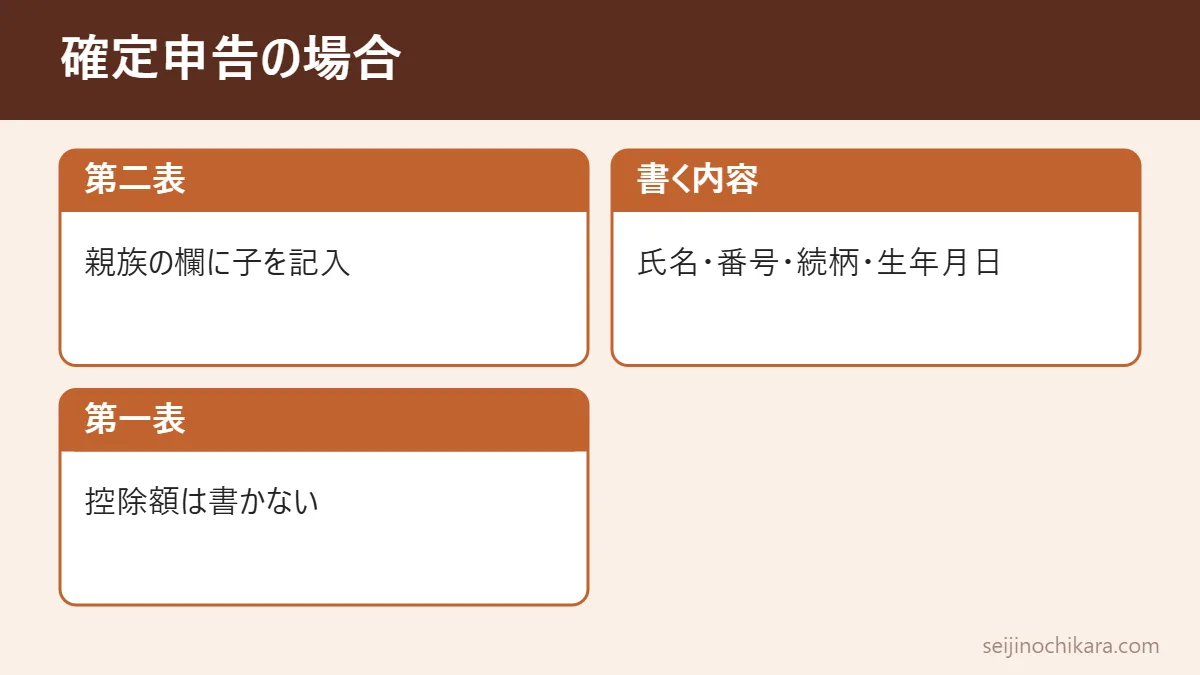
自営業やフリーランス、副業などで確定申告をしている人は、年末調整の書類ではなく確定申告書に扶養親族を書きます。国税庁の確定申告の手引きでは、16歳未満の扶養親族も、申告書の第二表の「配偶者や親族に関する事項」欄に、氏名・マイナンバー・続柄・生年月日を省略せずに書くよう案内されています。所得税の扶養控除の対象にはならないので、第一表の扶養控除の欄に金額は書きません。
また、同じ手引きでは、ほかの人の扶養親族として控除の対象になっている人について、さらに別の人が扶養控除を受けることはできないとされています。夫が会社員で年末調整、妻が自営業で確定申告という家庭では、2人がそれぞれ別の書類に子どもを書くことになるので、同じ子を両方に書いていないか、特に気をつけたいところです。
大綱では、確定申告書などの様式を変える方針も示されていますが、支援金のための新しい様式の中身は、この記事を書いた時点で確認できませんでした。
児童手当の受給者とは決め方が違う
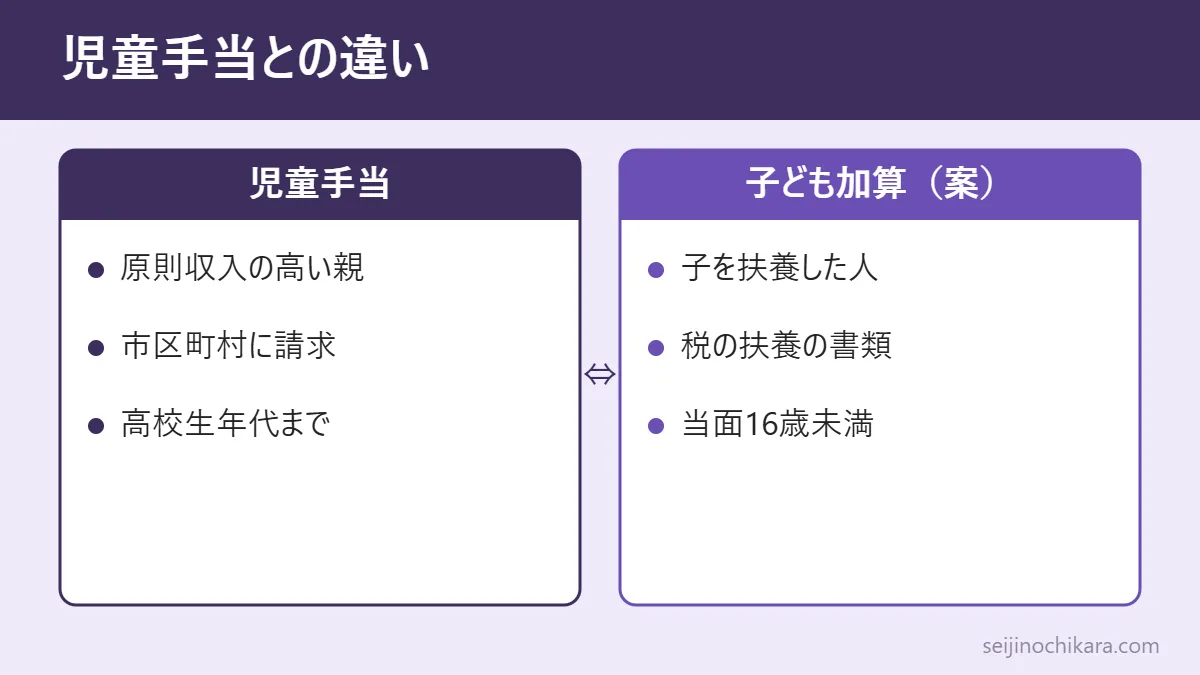
「子どものお金は、児童手当をもらっている方に付くのでは?」と思う人もいるかもしれません。しかし、児童手当と税の扶養は、決め方が別です。
| 比べること | 児童手当 | 支援金の子ども加算(案) |
|---|---|---|
| 誰に付くか | 原則、収入の高い親 | 子を扶養親族にした人 |
| 決め方 | 市区町村への認定請求 | 税の扶養の書類 |
| 子の年齢 | 高校生年代まで | 当面16歳未満 |
| 所得制限 | なし | 所得の上限あり |
東京都の案内では、児童手当は、父母がともに子どもを育てている場合、原則として収入の高い方が「生計を維持する程度の高い者」として受給者になるとされています。所得制限は2024年10月からなくなりました。
一方、税の扶養は、先ほどのとおり夫婦で選ぶことができます。たとえば「児童手当は夫が受け取っているが、子どもは妻の扶養に書いている」という家庭もありえます。この場合、子ども加算は(法案の読み方どおりなら)妻の方に付くことになります。児童手当の受給者を見ても、加算の行き先は分からないということです。
家庭のタイプ別の見方(共働き・片働き・ひとり親)
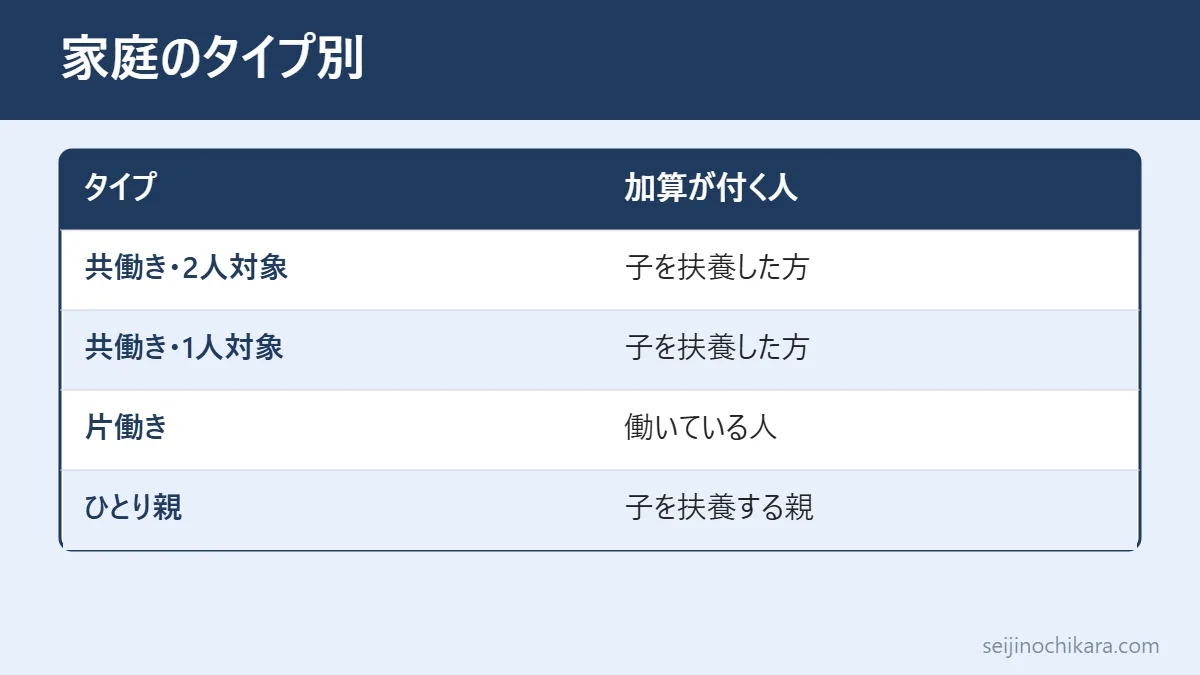
ここからは、家庭のタイプごとに、子ども加算をどう考えればよいかを見ていきます。どれも、成立前の法案と、税のふだんのルールにもとづく見方です。金額は決まっていないので、「どちらが得か」を数字で言い切ることはできません。
| 家庭のタイプ | 加算が付く人(案) | 気をつけること |
|---|---|---|
| 共働き・2人とも対象 | 子を扶養した方 | 合計は変わりにくい |
| 共働き・1人だけ対象 | 子を扶養した方 | 対象外の人なら付かない |
| 片働き | 働いている人 | 配偶者要件は2029年度〜 |
| ひとり親 | 子を扶養する親 | 個別の決まりは未確認 |
共働きで2人とも対象になりそうな場合
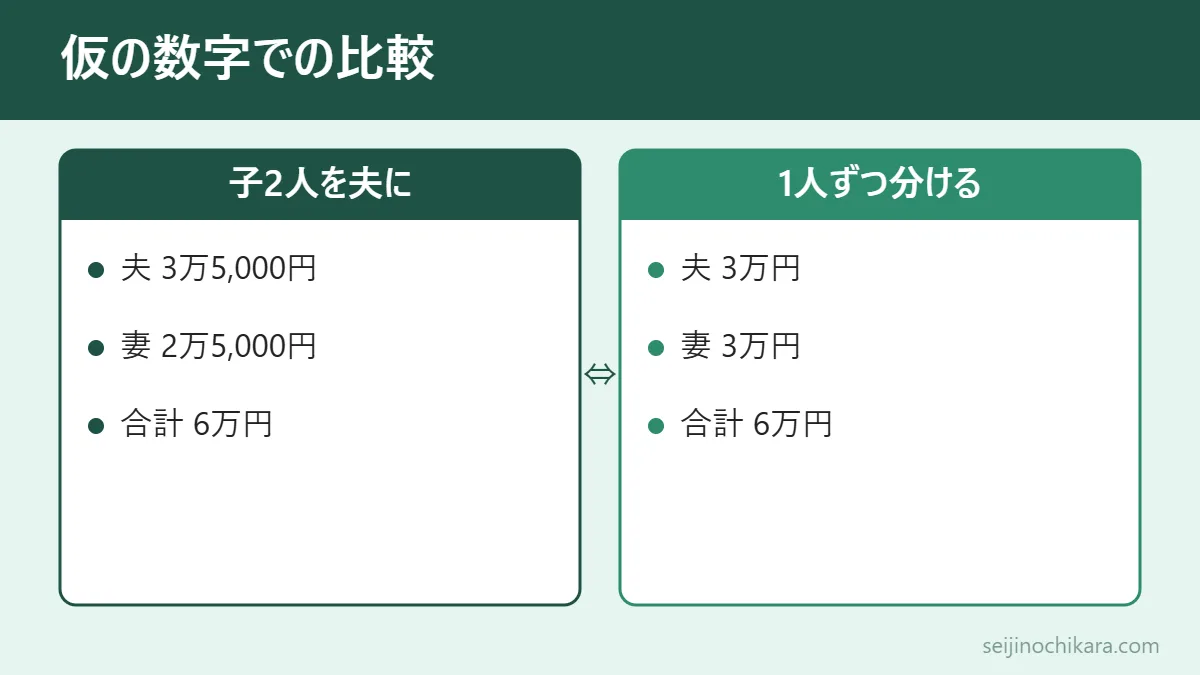
夫も妻も、所得の上限より下で働いている場合です。法案の作りでは、子ども加算は1人の子どもにつき1回分です。夫に付けても妻に付けても、子どもの人数が同じなら、夫婦を合わせた加算の合計は同じになる、と考えられます。
ここで、報道に出た数字を「仮の数字」として使って計算してみます。11月13日ごろの報道では、2027・2028年度の案として、1人あたり年最大2万5,000円程度、子ども1人あたり年5,000円程度の加算が検討されていると伝えられています。ただし、これは政府が正式に決めた額ではなく、当サイトは政府の資料でこの金額を確認できていません。
- 夫:2万5,000円+子ども2人分1万円=3万5,000円(仮の数字)
- 妻:2万5,000円(仮の数字)
- 夫婦の合計:6万円(仮の数字)
子どもを1人ずつ分けて扶養にしていれば、夫も妻も3万円ずつで、合計は同じ6万円です(仮の数字)。ただし、支援額は所得によって増えたり減ったりする仕組みです。大綱では、所得が一定より多くなると、子ども加算も含めて少しずつ減らすとされています。そのため、どちらの人の所得の位置にいるかで、実際の差が出る可能性はあります。金額の細かい決まりが出るまでは、比べようがないというのが正直なところです。
もう1つ知っておきたいのは、お金が振り込まれる先です。法案では、市区町村が「受給者」に支給する仕組みで、公金受取口座を使った職権での認定も、その人本人の口座の登録が前提になっています。子ども加算は、子どもを扶養している人の支援額の一部なので、その人の口座にまとめて入ると考えられます。夫婦で家計を別々に管理している家庭では、どちらの口座に入るかも話し合っておくと、受け取ったあとで迷わずにすみます。
一方だけが対象になりそうな場合
たとえば夫の所得が上限を超えていて、妻だけが対象になりそうな家庭です。子どもを夫の扶養にしていると、夫は支援金の対象外なので、子ども加算もどこにも付かない、ということが起こりえます。逆に、子どもを妻の扶養にしていれば、妻の支援額に加算が付きます。
ただし、ここには難しい点が2つあります。
- 法案では、所得の上限額そのものが子どもの人数で変わります。子どもを扶養にしていることで、上限が上がる可能性があります。上限額がまだ決まっていないので、子どもをどちらに付けると誰が対象になるのかは、今の時点では計算できません。
- 扶養の付け方を変えると、所得税や住民税、勤め先の家族手当など、ほかのものにも影響することがあります。支援金のためだけに考えるのは危険です。
扶養は、その家族が本当に生計を一にしているかなど、税の要件にもとづいて書くものです。支援金の金額が決まった後に、家庭全体で落ち着いて考えるのがよいでしょう。
片働き(専業主婦・専業主夫)の場合
夫婦のうち1人だけが働いている家庭では、子どもは働いている人の扶養になっていることが多いでしょう。その人が要件にあてはまれば、その人の支援額に子ども加算が付く、と読めます。
働いていない配偶者は、勤労所得の要件にあてはまらないため、支援金の対象にはなりません。もし子どもを働いていない配偶者の扶養に書いていた場合(収入が少ない人は通常そうしませんが)、加算が付く先がなくなるおそれがあります。
2027・2028年度は配偶者の所得要件を使わないので、配偶者がいるかどうかは判定に影響しません。2029年度からは配偶者の所得の上限が加わりますが、働いていない配偶者は所得が少ないので、この要件で対象外になることは通常は考えにくいでしょう。ただし上限額は未定です。
ひとり親の場合
離婚や別居をしている場合、子どもを扶養にできるのは、その子と生計を一にしている親などに限られます。どちらの親の扶養にするかは、ふだんの税のルールで決まり、支援金のために別の決め方があるとは書かれていません。
ひとり親の家庭では、子どもを扶養にしている親が働いていて、要件にあてはまれば、その親の支援額に子ども加算が付く、と読めます。夫婦でどちらに付けるかを選ぶ問題は起きません。
2029年度から加わる配偶者の所得要件は、1月1日の時点で配偶者がいる場合の決まりです。配偶者がいない人には、この要件はかかりません。ただし、大綱にはひとり親についての個別の決まりは書かれておらず、所得の上限額などの数字も決まっていません。
働いていない人や、年金だけで暮らしている人は、子どもがいても、勤労所得の要件にあてはまらなければ対象外です。祖父母が孫を扶養にしている場合も、その祖父母が働いていて要件にあてはまるかどうかが問題になります。年金を受け取りながら働く人については、就業者負担軽減支援金は年金受給者も対象?も参考にしてください。
まだ決まっていないこと・報道の数字
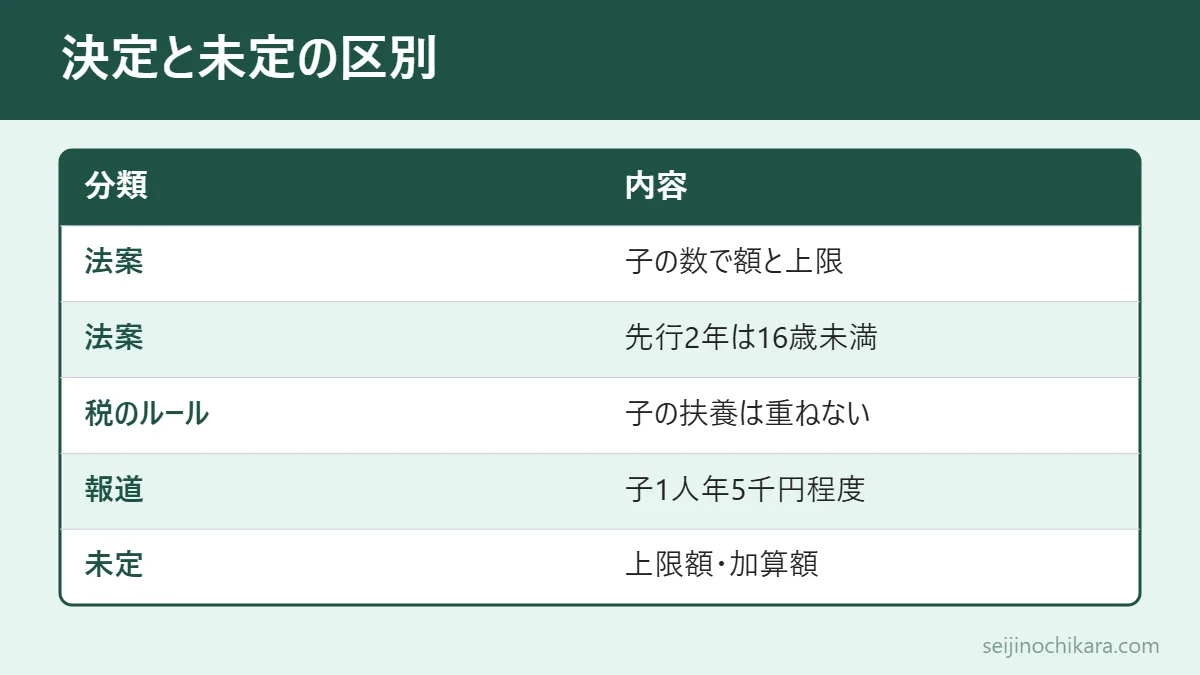
この記事の中で「決まっていること」と「決まっていないこと」を分けると、次のようになります。
| 分類 | 内容 |
|---|---|
| 法案の中身 | 子の数で支援額と上限が変わる |
| 法案の中身 | 先行2年は16歳未満が対象 |
| 税のルール | 子の扶養は夫婦で重ねない |
| 報道(未確定) | 子1人年5,000円程度 |
| 未定 | 上限額・加算額・共働き例 |
報道によると、11月13日の参議院の特別委員会で、高市首相は、現役で働く人の5割以上が対象になる所得の上限額を検討すると答弁したと伝えられています。ただし、この日の公式の会議録は、この記事を書いた時点で確認できませんでした。対象を広げる方向の答弁だったとしても、具体的な上限額は示されていません。
始まる時期は、法案では施行日が2027年4月1日です。2027・2028年度は先行導入、2029年度から本格導入とされています。デジタル庁の資料には「令和9年秋給付」に向けて口座を確認する予定が書かれていますが、正式な支給日は発表されていません。いつ振り込まれるかについては、就業者負担軽減支援金はいつから?初回振込・申請・判定する年収で整理しています。
これからどこで決まるのか
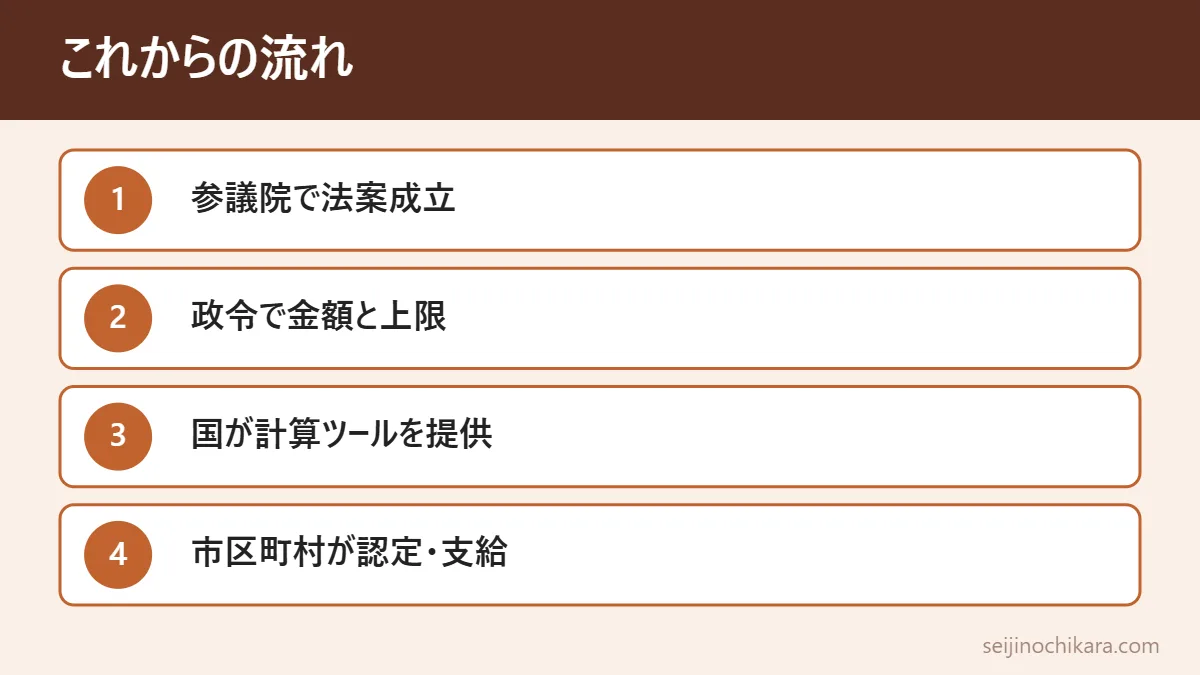
子ども加算の金額や所得の上限は、法案の中には数字で書かれていません。法案では、これらを「政令で定める」としています。政令は、法律が成立したあとに内閣が決めるルールです。流れを順番に並べると、次のようになります。
- 参議院で法案が可決され、法律として成立する。
- 政府が政令で、所得の下限と上限、支援額、子ども加算の額などを決める。
- 国が市区町村向けに、計算ツールや事務の手順を示す。
- 市区町村が、住民税の情報などを使って対象者を認定し、支給する。
共働きの夫婦の子どもの扱いも、政令や市区町村向けの通知、または国会での答弁で、より具体的に示される可能性があります。法案の要綱では、所得の上限額などは定期的に見直すともされているので、最初に決まった数字がずっと続くとは限りません。
法案そのものがまだ成立していないことにも注意してください。国会の審議の流れは、消費減税法案、参院付託を公式確認で確認できます。
よくある質問
子ども加算は夫と妻の両方に付きますか?
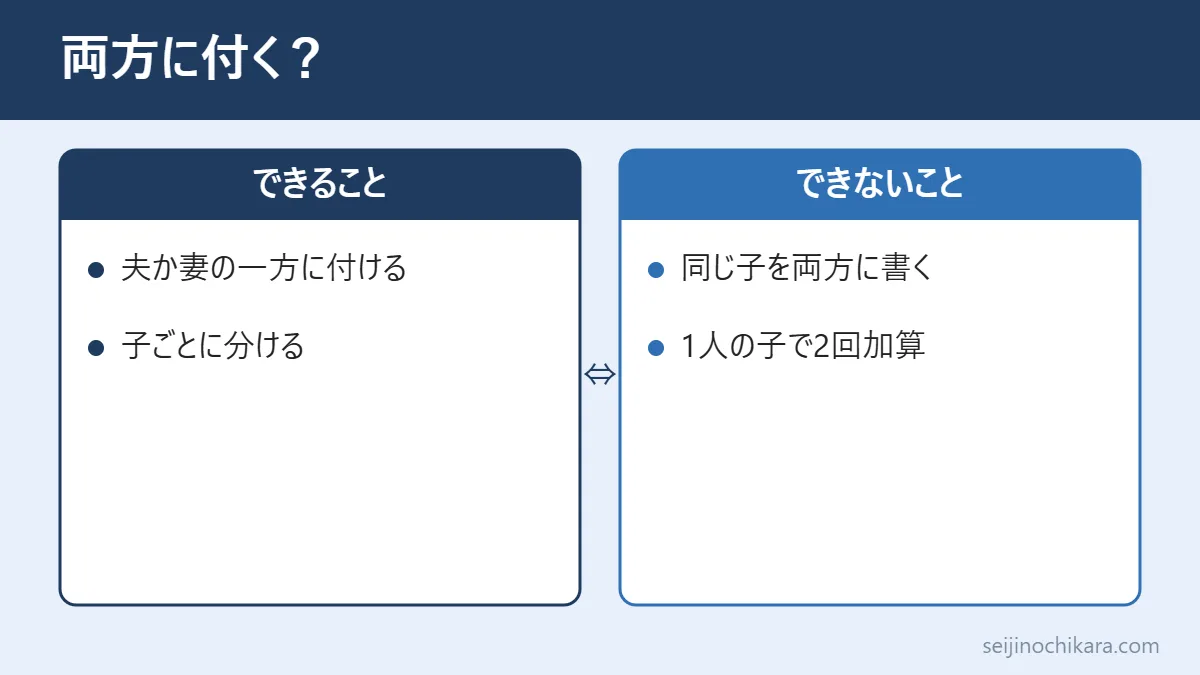
法案の書き方では、加算は「その人の扶養親族のうちの子どもの人数」で決まります。税のルールでは同じ子を夫と妻の両方の扶養に重ねて書けないため、1人の子どもで2回加算されることはない、と読めます。共働きの扱いを政府が明示した資料は確認できていません。
児童手当をもらっている方に付くのですか?
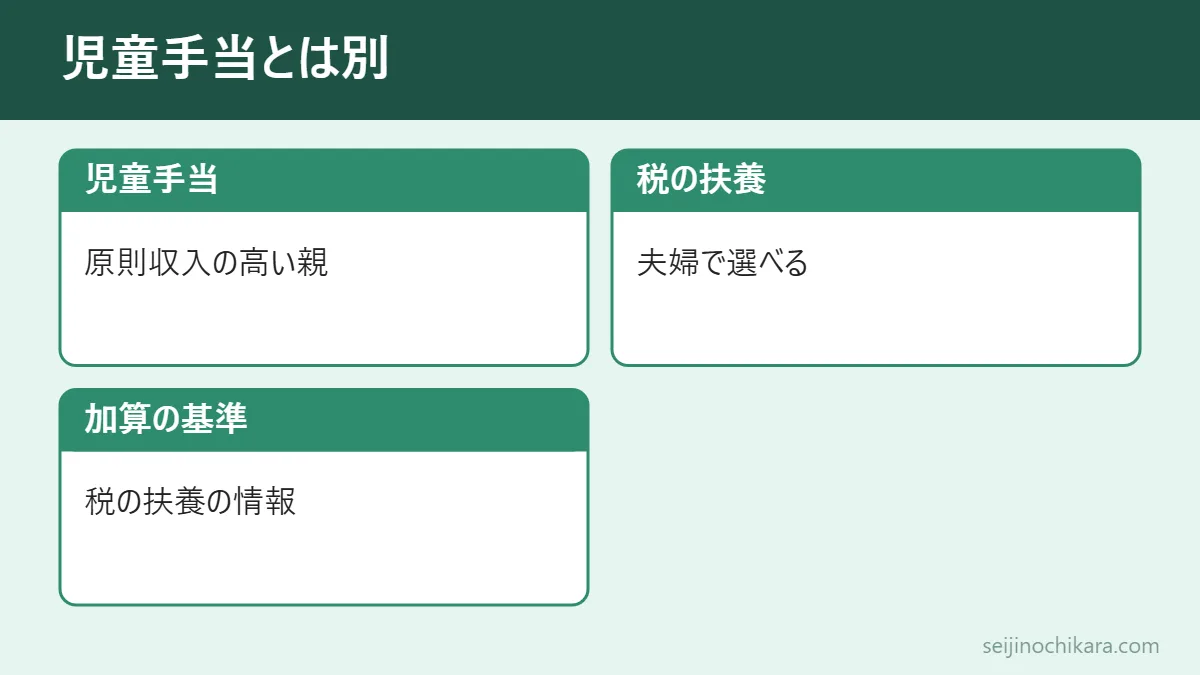
法案の資料には、児童手当の受給者を使うとは書かれていません。使うのは税の「扶養親族」の情報です。児童手当は原則として収入の高い親が受け取りますが、税の扶養は夫婦で選べるので、2つが一致しない家庭もあります。
高校生の子どもは加算の対象ですか?
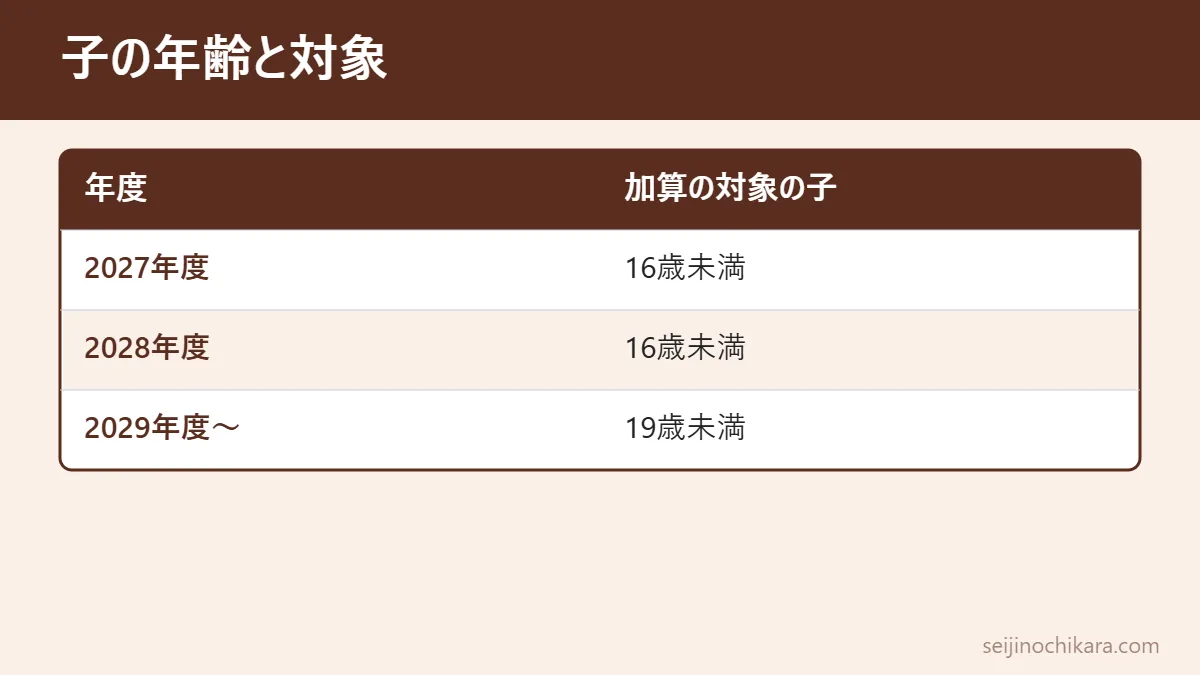
法案では、2027・2028年度は16歳未満の扶養親族だけが対象です。2029年度からは19歳未満に広がる予定です。16歳から18歳の子の情報を集める仕組みは、政府の資料で「追加の仕組みが必要」とされており、まだ整っていません。
今から子どもの扶養を夫から妻に移した方が得ですか?
今の時点では分かりません。子ども加算の金額も、所得の上限額も、子どもの人数で上限がどう変わるかも決まっていないからです。扶養を移すと税や家族手当にも影響することがあります。金額が決まるまでは、慌てて変える必要はないと考えられます。
2027年度の判定では、いつの時点の扶養を見ますか?
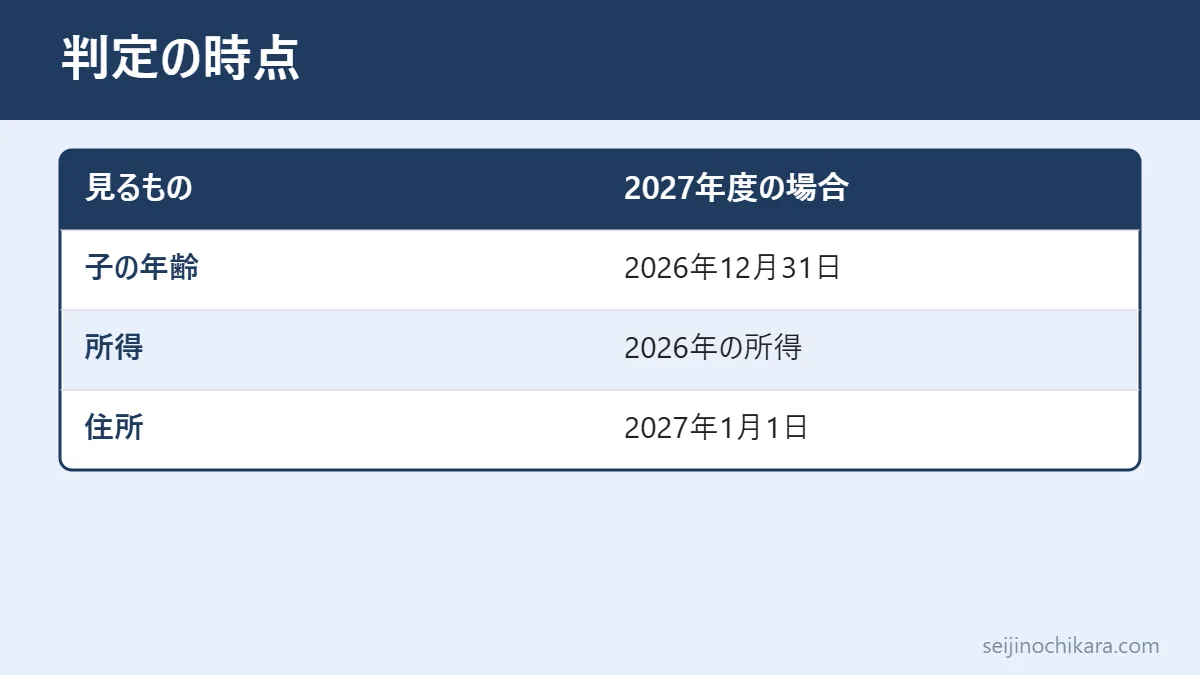
法案では、子どもの年齢は前年12月31日の時点で判定し、所得も前年のものを使います。2027年度なら、2026年12月31日の時点と2026年の所得です。つまり、いま年末調整で出している2026年分の書類の内容が関わる可能性があります。
12月に子どもが生まれたら、2027年度の加算に入りますか?
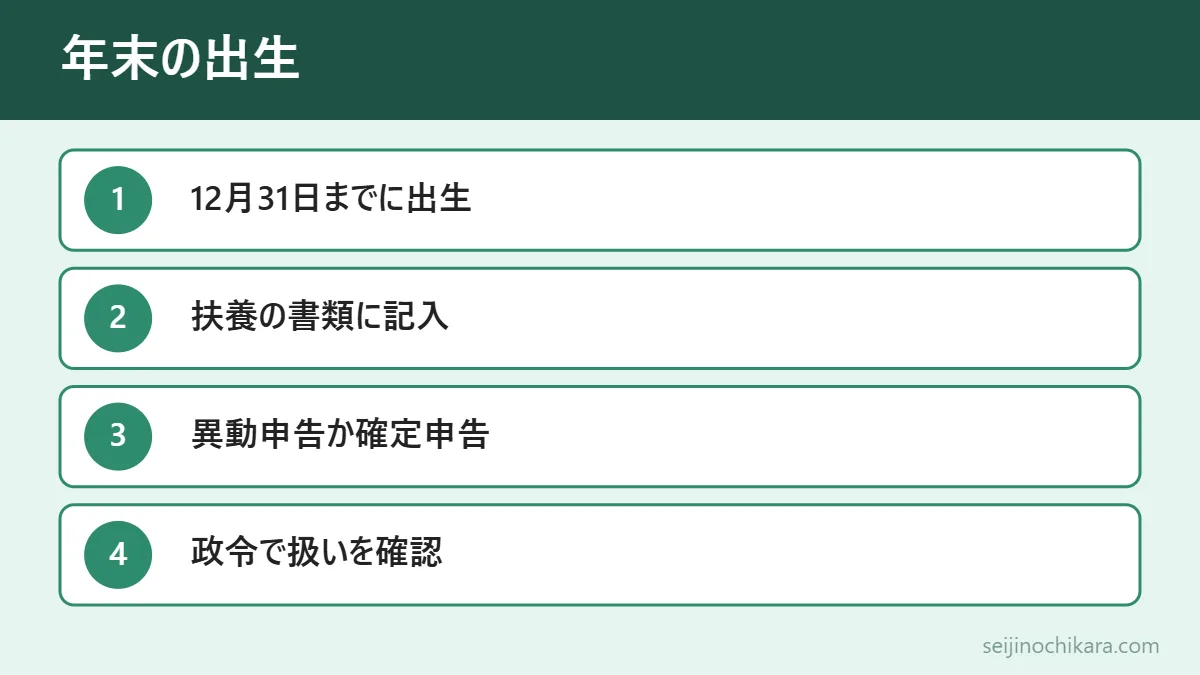
法案では、扶養児童かどうかを前年12月31日の現況で判定します。2026年12月31日までに生まれ、その日に扶養親族として書類に書かれていれば、数に入ると読めます。年末調整の後に生まれた場合は、勤め先に扶養控除等申告書の変更(異動)を出したり、確定申告で書いたりする必要があります。具体的な扱いは政令などで確認してください。
申請のときに子どもの書類を出す必要はありますか?
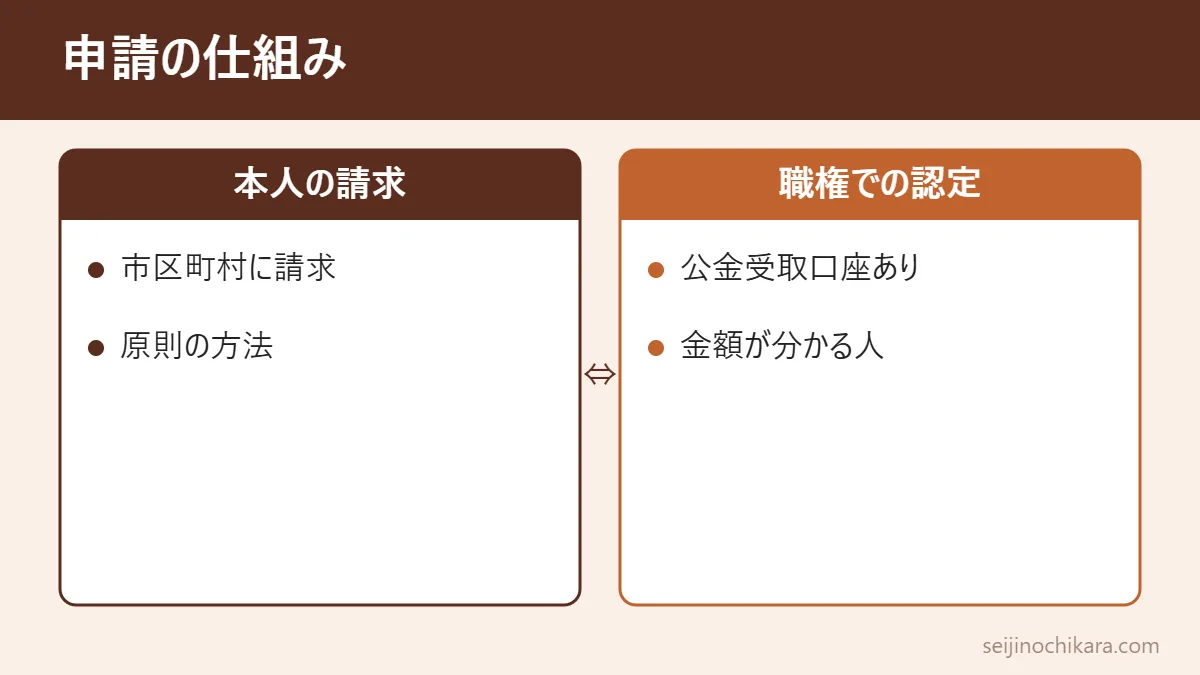
法案では、原則は本人が市区町村に請求し、公金受取口座を登録していて金額が分かる人は、市区町村が職権で認定できる仕組みです。子どもについて別の書類が必要かどうかは、まだ発表されていません。
今やること
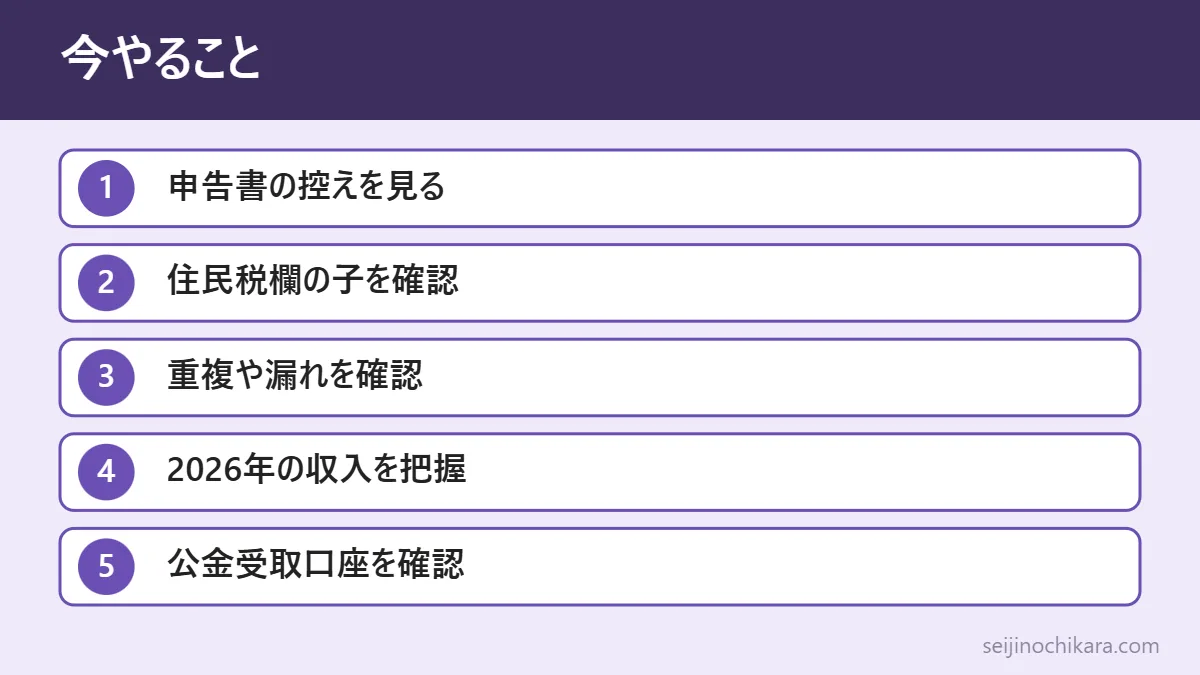
支援金の細かい金額は決まっていませんが、子育て中の家庭が今のうちに確かめておけることはあります。特に11月から12月は年末調整の時期なので、書類を見るよい機会です。
- 夫婦それぞれの勤め先に出した「扶養控除等(異動)申告書」の控えを確認する。
- 16歳未満の子どもが「住民税に関する事項」欄に書かれているか、夫と妻のどちらの書類に書かれているかを確かめる。
- 同じ子どもを夫と妻の両方に書いていないか、逆にどちらにも書いていない子がいないかを見る。
- 夫婦それぞれの2026年の収入(源泉徴収票が届いたら所得の額)を把握しておく。
- 公金受取口座を登録しているか、マイナポータルなどで確認する。
- 国会で法案が成立したか、政令で金額や上限が決まったかを、内閣官房のページで確認する。
書類の控えが手元にないときは、勤め先の担当の部署に、今年の申告書にどの家族を書いたかを聞くこともできます。確定申告をしている人は、去年の申告書の第二表の控えを見れば、子どもをどう書いたかが分かります。
扶養の付け方を変えるかどうかは、金額と上限が決まってから考えれば十分です。今は「わが家では子どもがどちらの扶養になっているか」を夫婦で共有しておくことが、いちばん役に立つ準備です。
参考にした公式資料
- 内閣官房「飲食料品に係る消費税率の引下げ・給付付き税額控除」
- 内閣官房・財務省「法律案の概要」(令和8年10月)
- 内閣官房・財務省「法律案要綱」
- 「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)
- 同 大綱の概要資料(事務連絡別紙)
- 内閣官房「『給付付き税額控除』について」(事務連絡別紙)
- デジタル庁「『就業者負担軽減支援金』の市町村事務負担軽減に向けて提供を予定するデジタルツール等について(概要)」
- 参議院 議案情報(第222回国会 閣法第1号)
- 国税庁 質疑応答事例「2以上の所得者がいる場合の扶養親族等の所属」
- 国税庁 質疑応答事例「控除対象扶養親族の差替え時期」
- 国税庁 タックスアンサーNo.1180「扶養控除」
- 国税庁「給与所得者の扶養控除等(異動)申告書」記載例
- 東京都福祉局「児童手当」