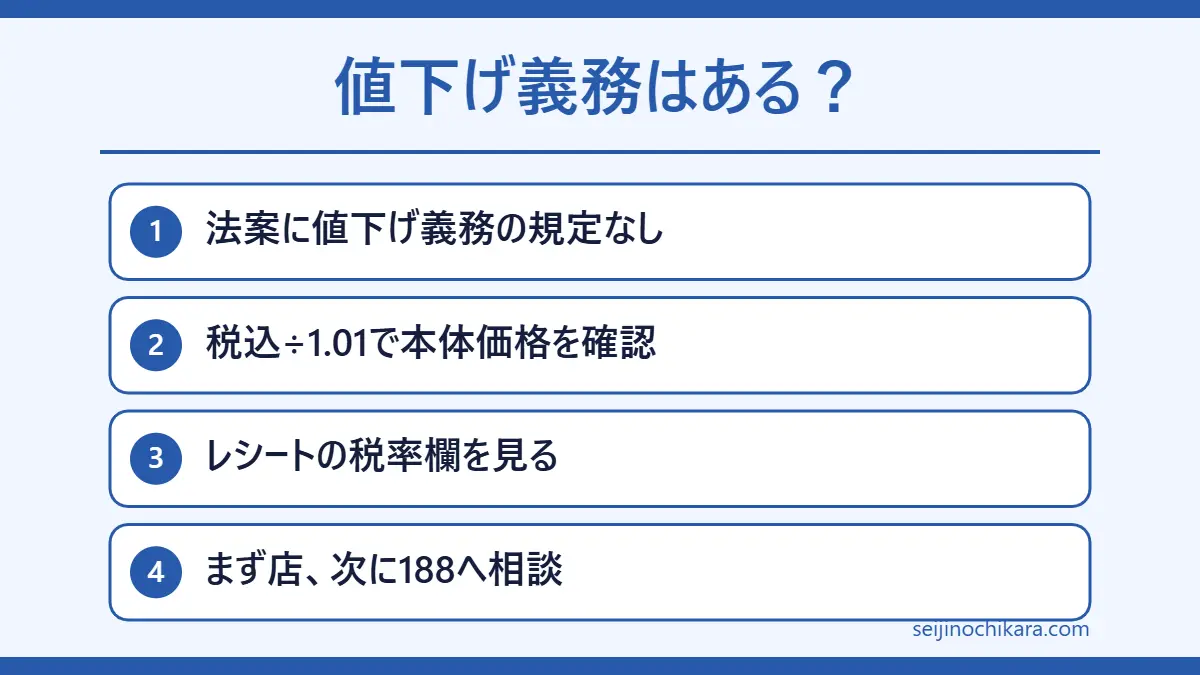
先に答え:食料品の消費税を1%に下げる法案には、お店に「値下げしなさい」と命じるきまりは入っていません。値段を決めるのは、もともとお店や会社です。だから、税率が下がっても税込価格が下がらない店が出る可能性はあります。おかしいと思ったら、同じ店・同じ商品・同じ量で「減税前と後の税込価格」とレシートの税率を比べ、まず店に聞き、それでも納得できなければ消費者ホットライン188に相談するのが基本の順番です。
この記事は、2026年11月16日時点で確認できた法案・政府資料・報道をもとに書いています。法案は国会で審議中で、まだ成立していません。内容が変わる可能性があります。
結論:店に値下げの「義務」はない。法案にも大綱にも規定は見当たらない
まず一番知りたい点からです。内閣官房が公開している法律案の本文・概要、そして9月15日に閣議決定された大綱を確認しました。どこにも「税率が下がった分だけ販売価格を下げなければならない」という規定は見当たりませんでした。
法律案が定めているのは、主に次のようなことです。
- 2027年4月1日から2029年3月31日まで、飲食料品の消費税率を0.78%(地方消費税と合わせて1%)にする
- 事業者の届出・簡易課税・中間申告についての特例
- 総額表示義務(値札の税込表示)の特例
- 定期購入や通信販売の税率の経過的な取り扱い
- 働く人向けの「就業者負担軽減支援金」の支給
つまり、法案は「税の計算をどう変えるか」と「表示や手続きをどう移すか」を決めるものです。商品の値段そのものを決めるものではありません。
法案の名前と、11月16日時点の状態
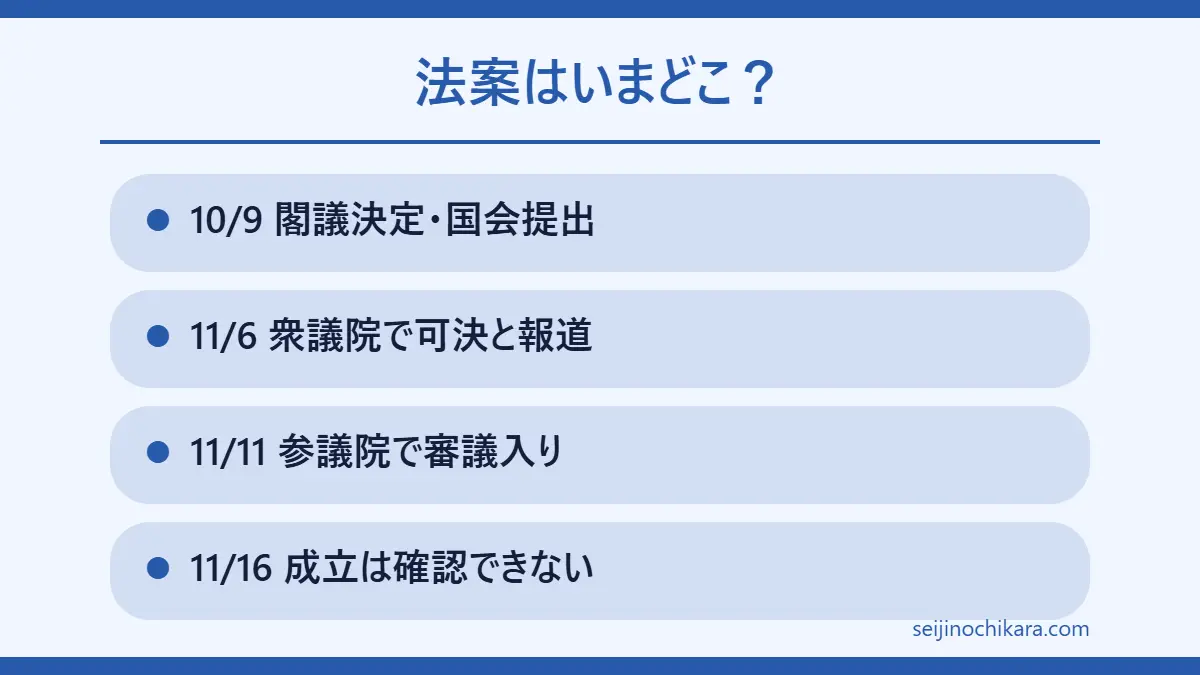
法案の正式名は「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」です。10月9日に閣議決定され、国会に出されました。
| 日付 | できごと | 区分 |
|---|---|---|
| 2026年9月15日 | 大綱を閣議決定。国税庁が特設サイトを開設 | 事実 |
| 2026年10月9日 | 法律案を閣議決定し国会へ提出。関係府省庁連絡会議の第1回 | 事実 |
| 2026年11月6日 | 衆議院で可決し、参議院へ送られたと報じられた | 報道 |
| 2026年11月11日 | 参議院の特別委員会に付託され、審議入りしたと報じられた | 報道 |
| 2026年11月16日 | 参議院で審議中。成立は確認できない | 未確定 |
| 2026年12月12日 | 今の国会の会期末(予定) | 予定 |
| 2027年4月1日 | 成立すれば、食料品の税率が1%に | 予定(成立が前提) |
参議院では与党が過半数を持っていないと報じられており、成立するかどうか、いつ成立するかは11月16日時点では分かりません。国税庁の特設サイトも「法案の国会提出・成立を前提とした内容で、今後変わる可能性がある」と断っています。
値段は店が決める、が原則
日本では、商品の値段は売る側が自由に決めるのが基本です。2019年に税率を10%へ上げたときも、内閣官房・公正取引委員会・消費者庁・財務省・経済産業省・中小企業庁が出したガイドラインに「どのようなタイミングでどのように価格を設定するかは、事業者がそれぞれ自由に判断しています」と書かれていました。
消費税は、法律の上ではお店や会社が国に納める税です。レシートに「消費税」と書いてあっても、その分の値段が自動で上下するしくみではありません。ですから、税率が7ポイント下がっても、お店が本体価格を上げれば、税込価格は下がらないことがあり得ます。
首相・財務相は何と言った?報道で伝えられた発言
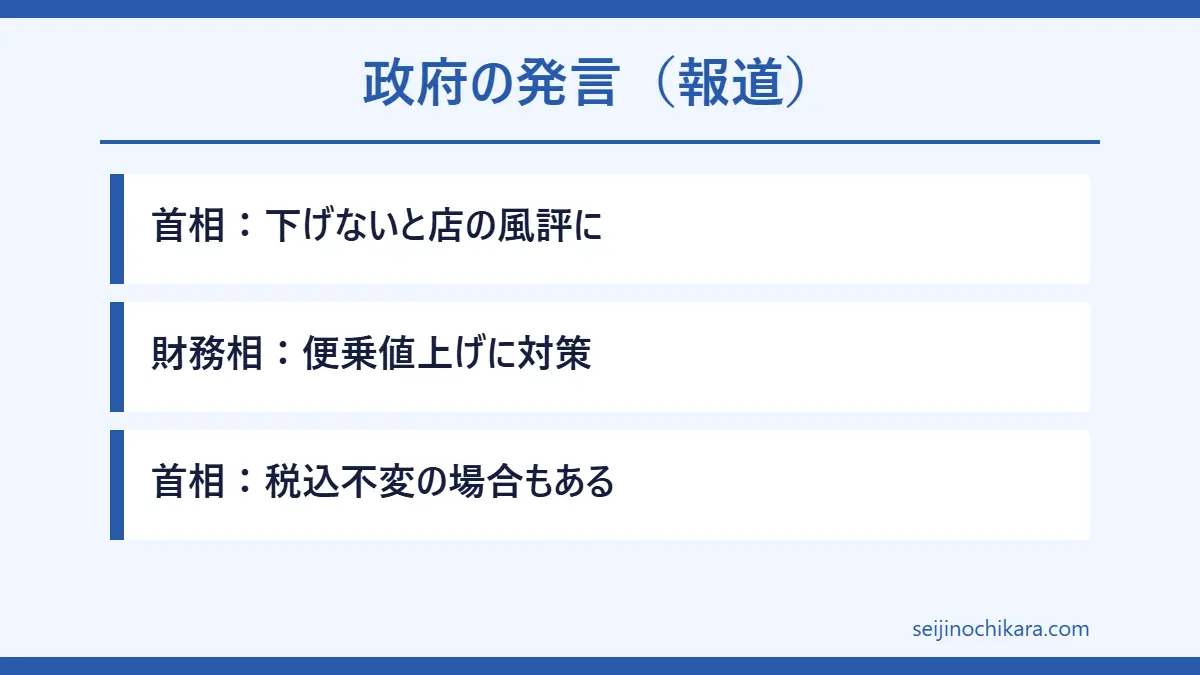
義務はなくても、政府は「値下げされるはず」と説明してきました。主な発言を、報道の出典付きで並べます。発言の言い回しは報道によって少しずつ違います。
| 時期 | 発言者 | 報じられた内容 | 出典 |
|---|---|---|---|
| 2026年10月1日 | 高市首相 | 減税後も値段を下げない店があれば「店の風評にも関わる」、店は「一定の値下げを試みる傾向にある」との趣旨 | 日本テレビのインタビュー、日本経済新聞(10月2日) |
| 2026年10月1日 | 高市首相 | 税率引下げ分は「基本的に価格に反映される」との趣旨 | 毎日新聞、日本経済新聞 |
| 2026年10月3日 | 片山財務相 | 「便乗して値上げする」「下げる物を下げない」などが起き得るとして、全省庁で連携して対策をするとの趣旨 | TBS「news23」 |
| 2026年10月21日 | 片山財務相 | 減税の前後で価格の動きを把握する考えを示した | 共同通信(衆議院財務金融委員会) |
| 2026年11月13日 | 高市首相 | 本体価格が上がる場合などについて「税込み価格が変わらない場合もありましょう」と答弁 | ABEMA TIMES(参議院の特別委員会) |
ここから分かるのは、政府が頼りにしているのは「法律での強制」ではなく、「お店の評判」や「競争」だということです。首相自身も11月13日の答弁で、税込価格が変わらない場合があり得ると認めたと報じられています。
政府は価格をどう見張るのか:決まっていること、まだのこと
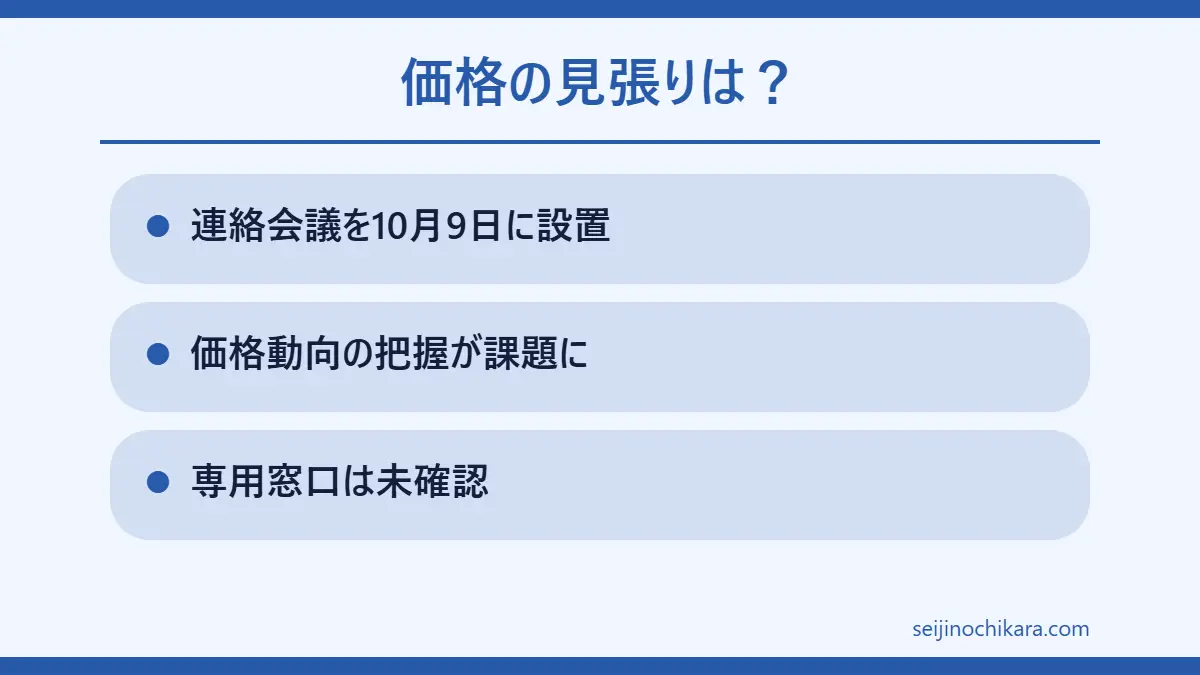
「便乗値上げを取り締まる窓口ができたのか」も気になるところです。確認できた範囲を、事実と未確定に分けます。
確認できた事実
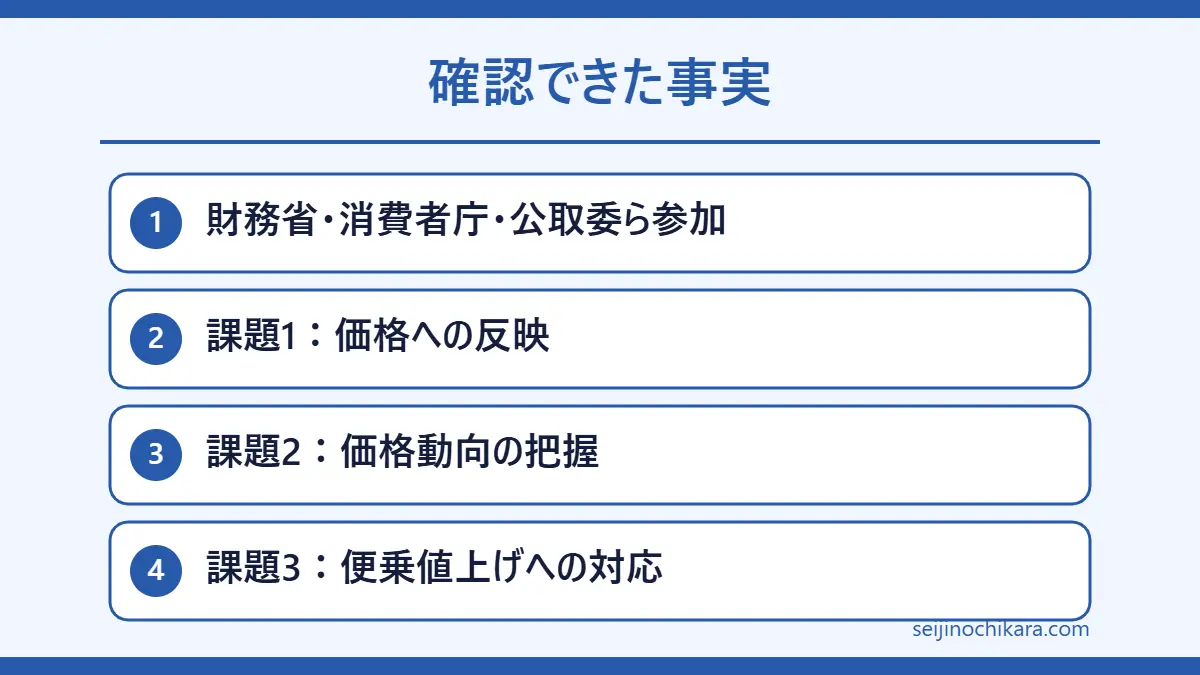
10月9日、内閣官房に「飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する関係府省庁連絡会議」が置かれました。メンバーには財務省、消費者庁、公正取引委員会、農林水産省、経済産業省、中小企業庁、総務省(統計局長を含む)などが入っています。
第1回の資料には、課題として次の項目が並んでいます。
- 価格への反映:引下げの効果が出るための環境整備(財務省、経済産業省、農林水産省、消費者庁)
- 価格動向の把握(財務省、総務省、農林水産省、消費者庁)
- 適正な価格転嫁と便乗値上げ・買いたたき等への対応(財務省、消費者庁、公正取引委員会、中小企業庁、農林水産省)
まだ確認できないこと
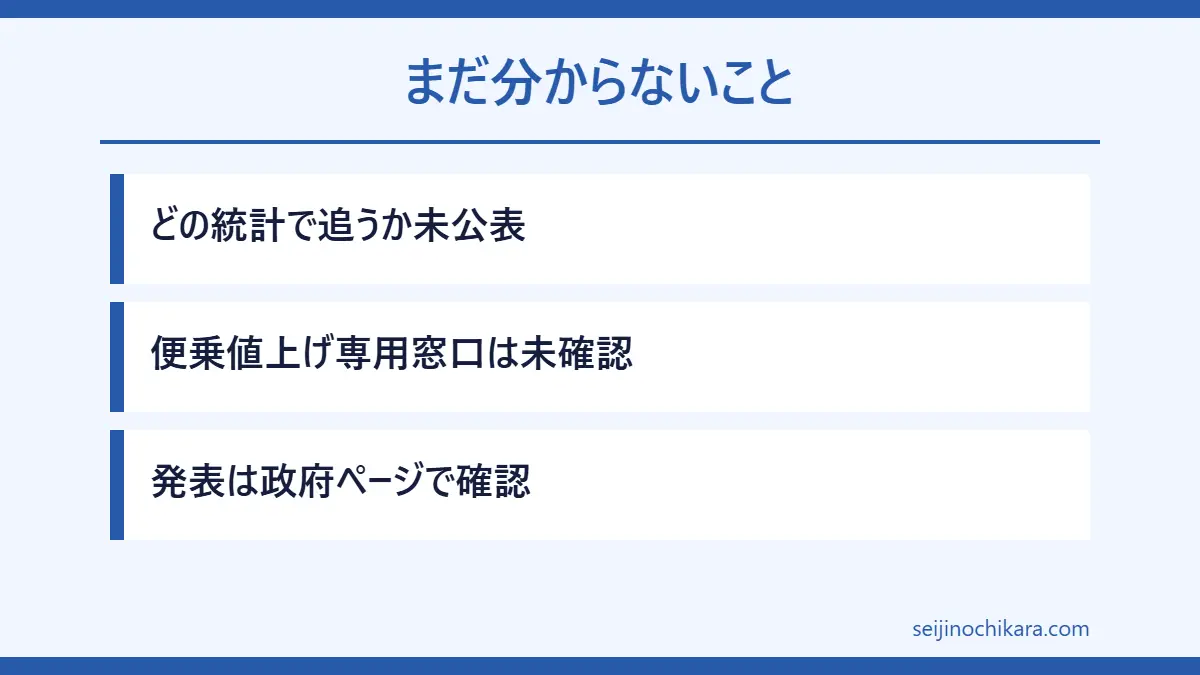
資料は「課題の項目」を並べた段階です。どの統計で価格を追うのか、消費者向けに「便乗値上げ専用の窓口」を作るのかは、11月16日時点で公表された資料からは確認できませんでした。この記事では、確認できない窓口の名前や電話番号は書きません。新しい窓口が発表されたら、内閣官房・消費者庁・財務省のページで確かめてください。
連絡会議のメンバーには、物価の統計を担当する総務省統計局長や、農林水産省の統計部長も入っています。そのため、減税の前後で国の統計を使って価格の動きを確かめる準備をしていると読み取れます。ただし、これは資料の構成員からの推測で、どの統計をいつ公表するかは決まっていません。国の統計は全国の平均なので、「自分のよく行く店の値段」までは分かりません。身近な値段は、自分のレシートで確かめるのが確実です。
2019年の10%引上げのときと、どこが違う?
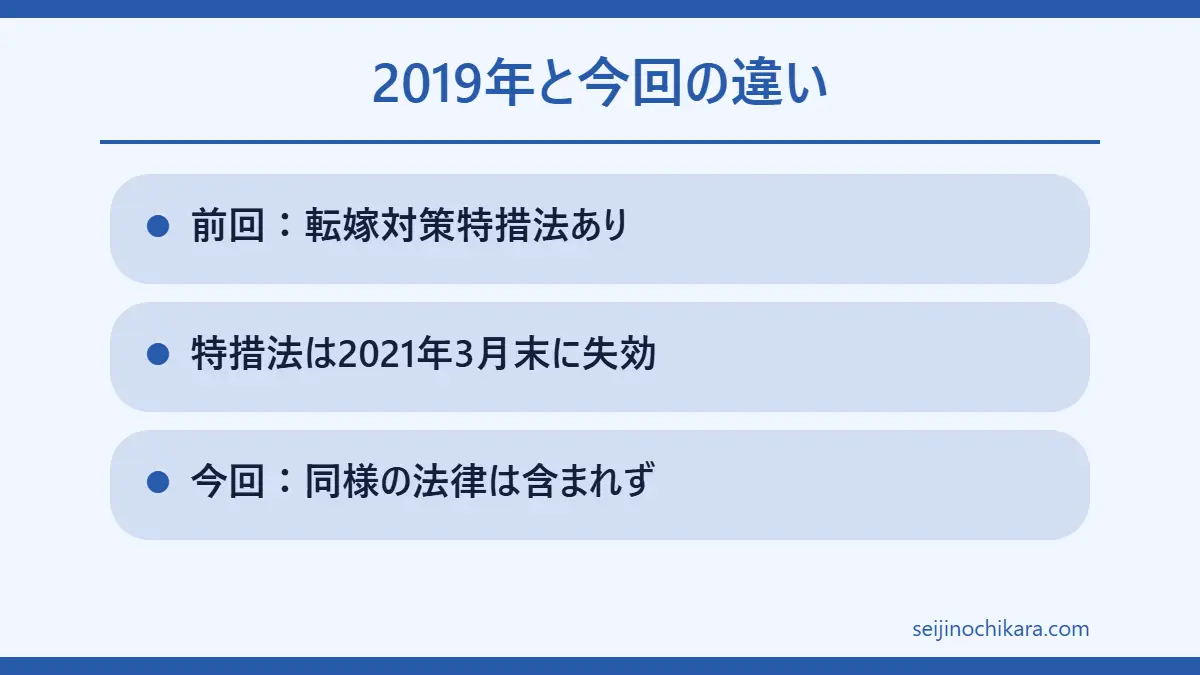
「前の増税のときは、きびしいルールがあった気がする」と思う人もいるでしょう。2013年10月から2021年3月末まで、「消費税転嫁対策特別措置法」という法律がありました。ただ、これは主に「税が上がる」場面で、立場の強い会社が仕入れ先にしわ寄せをするのを防ぐための法律でした。
| 項目 | 2014年・2019年の引上げ時 | 2027年の引下げ(法案) |
|---|---|---|
| 税率の動き | 上がる(8%、10%へ) | 下がる(食料品8%→1%) |
| 特別な法律 | 転嫁対策特別措置法(2021年3月31日に失効) | 同じような法律は法案に含まれていない |
| 主な中身 | 減額・買いたたき・本体価格での交渉拒否などを禁止。転嫁Gメンによる監視 | 税率・手続き・表示の特例が中心 |
| 値段の決め方 | 事業者が自由に決める(ガイドライン) | 同じく事業者が決める。値下げ義務の規定は見当たらない |
| 便乗値上げ | 税率引上げ分を超える値上げは「便乗値上げ」として抑制を求めた | 連絡会議の課題に「便乗値上げへの対応」。具体策は未公表 |
| 値札の特例 | 当時は税抜表示を認める特例があった | 税抜だけの表示は不可。8%と1%の切り替え期に特例 |
2019年のガイドラインでも、便乗値上げの抑制は「お願い」の性格が強く、需要に応じた値上げなど経営判断による価格設定を妨げるものではない、と書かれていました。今回も、値段を強制で決める仕組みではない点は変わりません。
「減税がそのまま反映されたら」税込いくら?計算表
便乗値上げかどうかを考えるには、まず「本体価格がそのままなら、税込いくらになるはずか」を知っておくと便利です。ここでは、仮の値段で計算します。
本体価格を据え置いた場合
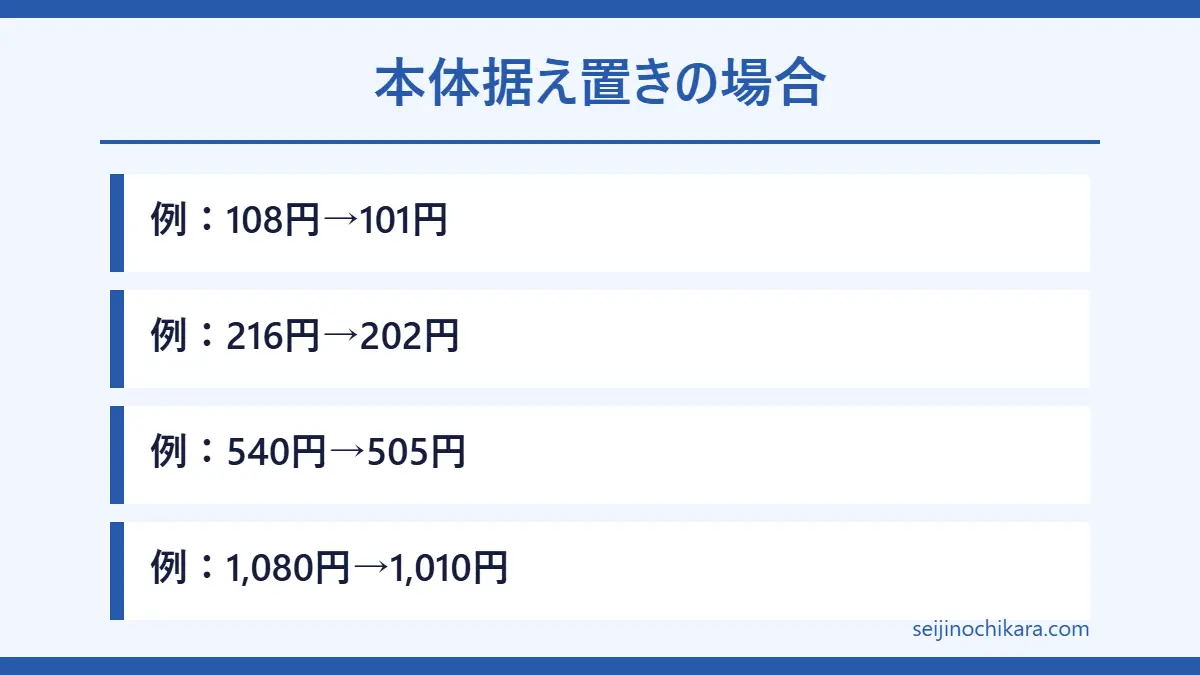
例として、今の税込価格が108円・216円・540円・1,080円の食品で考えます。税込価格を1.08で割ると本体価格、本体価格に1.01をかけると1%のときの税込価格です。
| 今の税込(8%) | 本体価格 | 1%なら税込 | 下がる額 |
|---|---|---|---|
| 例:108円 | 100円 | 101円 | 7円 |
| 例:216円 | 200円 | 202円 | 14円 |
| 例:540円 | 500円 | 505円 | 35円 |
| 例:1,080円 | 1,000円 | 1,010円 | 70円 |
どの値段でも、税込価格は約6.5%下がる計算です(1.01÷1.08で約0.935)。「8%下がる」わけではない点に注意しましょう。実際は、1円未満の端数の扱いで1円ずれることがあります。家計全体でいくら安くなるかは、食料品の消費税1%でいくら安くなる?で詳しく計算しています。
税込が変わらないとき、本体はどれだけ上がった?
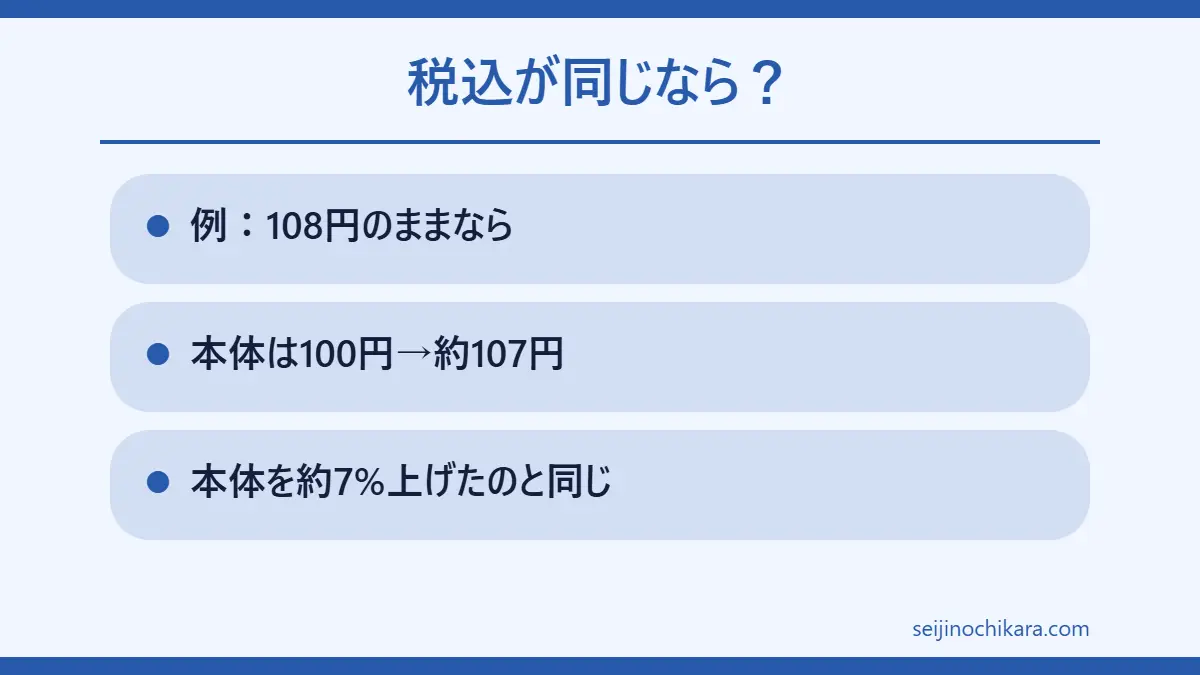
反対に、4月以降も税込価格が同じだった場合を考えます。例:税込108円のまま変わらないなら、本体価格は100円から約107円に上がったことになります(108÷1.01で約106.9円)。つまり「税込が同じ=本体を約7%上げた」のと同じです。
| 4月以降の税込(例:今108円の商品) | 本体価格は | 読み取れること |
|---|---|---|
| 101円 | 100円のまま | 減税分がそのまま反映 |
| 104円 | 約103円 | 本体が約3%上がった。減税の一部だけ反映 |
| 108円 | 約107円 | 本体が約7%上がった。減税分は値下げに回っていない |
| 110円 | 約109円 | 本体が約9%上がった。税込でも値上がり |
ただし、本体価格が上がったからといって、すぐに「便乗」とは言えません。原材料や物流費が上がっている場合もあるからです。次の章からは、値札とレシートの確かめ方、そして値下げされない理由を見ていきます。
値札の見方:4月と5月は「8%の値札のまま」でもよい特例がある
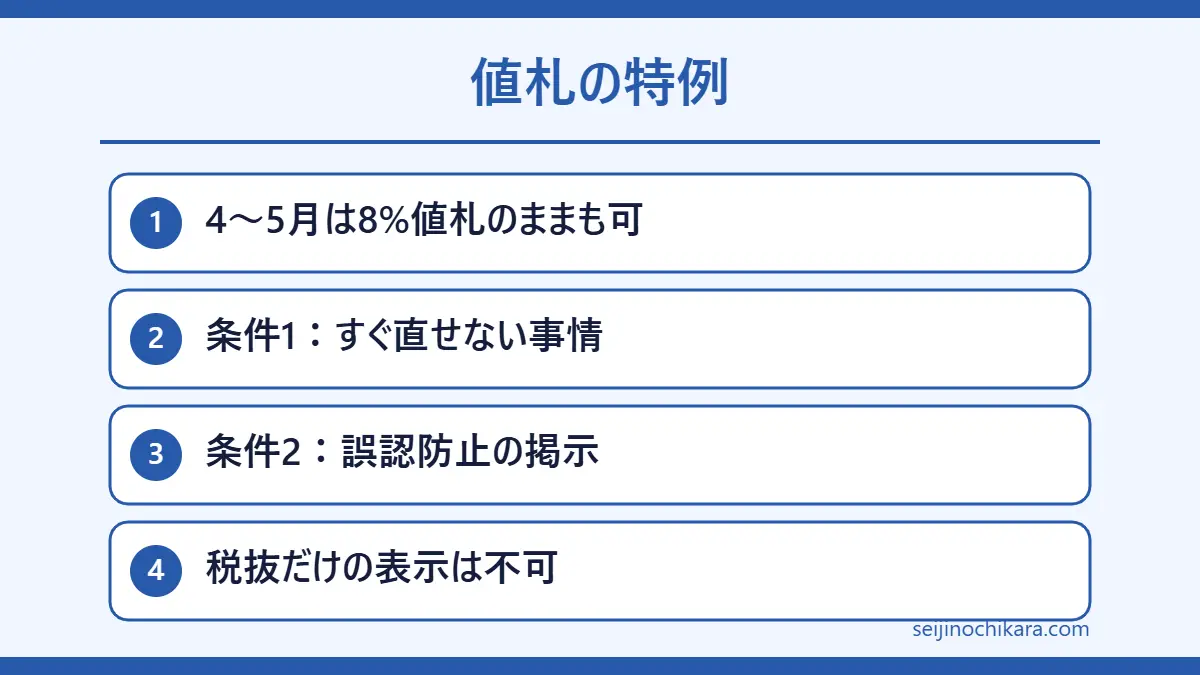
4月1日の朝、値札が前と同じでも、あわてる必要はありません。法案には「総額表示義務の特例」があります。総額表示義務とは、消費税法63条で決められた「お客さんに見せる値段は税込で書く」というルールです。
| 期間(法案どおりなら) | 認められる表示 |
|---|---|
| 2027年2月1日〜3月31日 | 先に1%で計算した税込価格を表示してよい |
| 2027年4月1日〜5月31日 | 8%で計算した税込価格の表示を続けてよい |
| 2029年2月1日〜3月31日 | 先に8%で計算した税込価格を表示してよい |
| 2029年4月1日〜5月31日 | 1%で計算した税込価格の表示を続けてよい |
この特例は、だれでも自由に使えるわけではありません。国税庁のQ&Aでは、次の2つが条件とされています。
- すぐに値札を直せない「困難な事情」があること(例:夜のうちに全部の値札を貼り替えられない、商品の袋に値段が印刷されている)
- お客さんが値段を取り違えないようにする措置をとること(例:棚に「レジでは税率1%で精算します」と掲示する、1%の値札に「(1%)」と書く)
また、税抜価格だけの表示や「+税」とだけ書く方法は、特例の期間中も認められません。いつも値札を貼り替えている店が、理由もなく8%の値札を残している場合は「困難な事情」にあたらないとされています。
総額表示のルールは、店の棚の値札だけでなく、チラシ、新聞やテレビの広告など、前もって値段を見せるもの全般が対象です(国税庁タックスアンサーNo.6902)。ネットスーパーの画面やチラシの値段も、「税込いくらか」が分かるように書かれているはずです。6月以降も8%で計算した値札が残っていて、レジでも8%の値段を請求されるなら、店に確認する価値があります。
値札の基本的な読み方は、食料品消費税1%で店頭価格は下がる?値下げ時期と値札の見方でまとめています。
レシートで確かめる:見るのは3か所
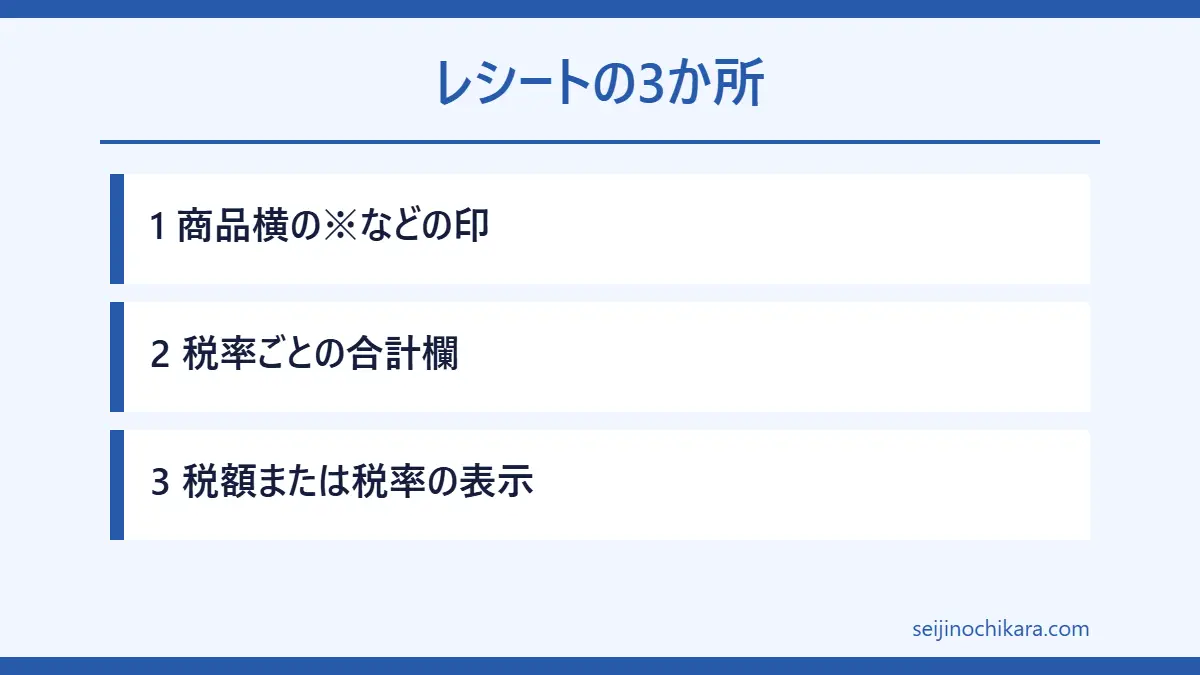
値札が8%のままでも、レジで1%で計算されていれば問題ありません。だから、本当に確かめるべきなのはレシートです。見る場所は次の3つです。
- 商品の横の印:今も、軽減税率の対象の食品には「※」や「*」などの印がついています。国税庁のQ&Aでは、1%の品目も「軽減税率の対象である旨」を書けばよいとされているため、印の形は今と同じことが多いと考えられます。
- 税率ごとの合計:「1%対象 ○○円」「10%対象 ○○円」のように、税率ごとに分けた合計が書かれます。ここで「8%」のままになっていないかを見ます。
- 税額または税率:スーパーなどのレシート(適格簡易請求書)では、税率ごとの消費税額か税率のどちらかが書かれます。
例として、本体価格100円・200円・500円・1,000円の食品を1つずつ買った場合(本体合計1,800円)で考えます。
| 項目 | 今(8%) | 減税後(1%) |
|---|---|---|
| 本体価格の合計 | 1,800円 | 1,800円 |
| 消費税 | 144円 | 18円 |
| 支払い(税込) | 1,944円 | 1,818円 |
レシートの「1%対象」の合計と税額が、この例のように本体の1%ほどになっていれば、税率は正しく使われています。なお、レシートの消費税は、ふつう商品1つずつではなく「税率ごとの合計」に対して計算し、1円未満を切り捨てるなどして決めます。そのため、商品ごとに自分で計算した税込価格を足した額と、レシートの合計が1円ほどずれることがあります。1円の差は計算方法の違いで起きることが多いので、まずは税率の表示が正しいかを見てください。もし食品なのに「8%対象」と出ていたら、レジの設定ミスの可能性があるので、その場で店に伝えましょう。
「便乗値上げかも?」と思ったときのチェック表
値段が思ったほど下がらないとき、すぐに「便乗値上げだ」と決めつけるのは早すぎます。次のチェック表で、何が起きているのかを順番に確かめましょう。
| チェックすること | 見る場所 | はい なら |
|---|---|---|
| 1. 同じ店で比べている? | 減税前のレシート | 店が違うと値段の決め方も違うため、比べられない |
| 2. 同じ商品・同じ量? | 商品名、グラム数、個数 | 量が減っていれば、実質の値上げかもしれない |
| 3. 特売の日と比べていない? | レシートの日付、チラシ | 特売価格と通常価格を比べると、上がって見える |
| 4. レシートの税率は1%? | 税率ごとの合計欄 | 8%のままなら、まずレジのミスを疑う |
| 5. 本体価格は上がった? | 税込÷1.01で計算 | 上がっていれば、店が値段を変えたということ |
| 6. 値上げの告知はあった? | 店内掲示、メーカーの発表 | 原材料高などの説明があれば理由を確かめる |
| 7. 「減税分値下げ」と表示していた? | チラシ、ポップ | 表示と実際が違えば、表示の問題として相談できる |
ケース別:こんなときはどう考える?
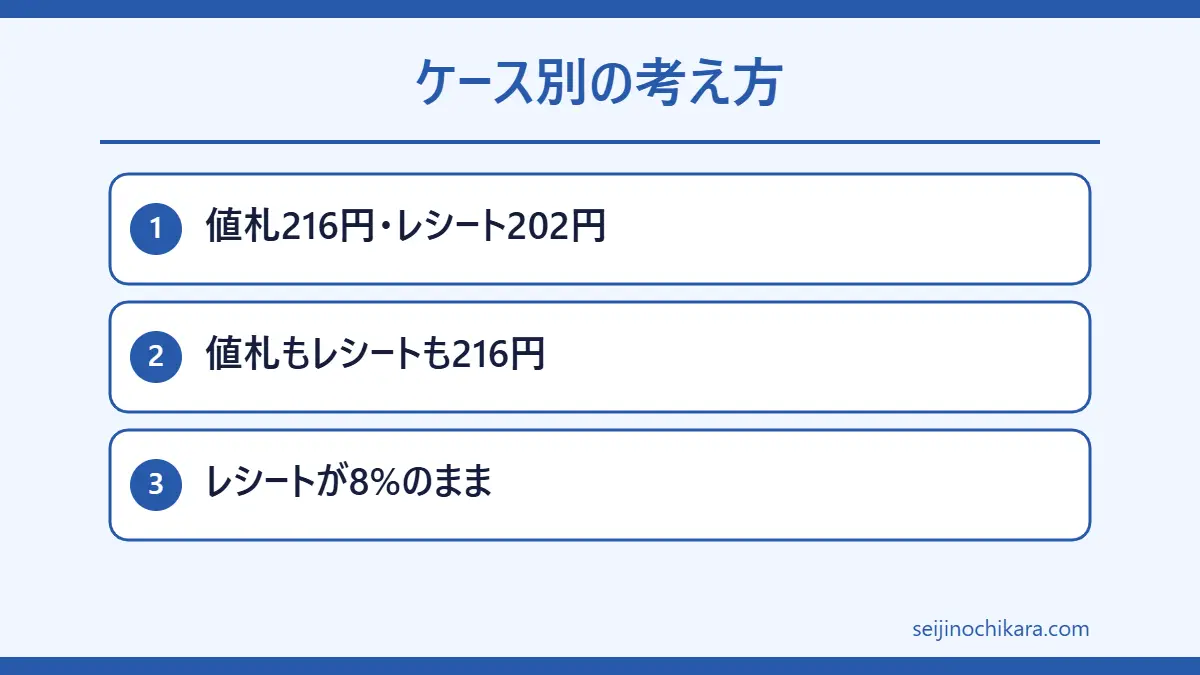
よくありそうな場面を、仮の例で整理します。どれも「本体価格」と「レシートの税率」に分けて考えるのがコツです。
| 場面(例) | 何が起きているか | 次にすること |
|---|---|---|
| 例:4月2日、税込216円の値札のままだが、レシートは202円 | 8%の値札を残す特例を使っている。税率は正しく1% | 問題なし。5月末までに値札が直るかを見る |
| 例:値札もレシートも216円のまま。税率欄は「1%」 | 本体価格を200円から約214円に上げた計算 | 値上げの理由を店に聞く。掲示があれば読む |
| 例:値札は202円なのに、レシートは216円で「8%」 | レジの税率設定ミスの可能性 | その場でレシートを見せて店に伝える |
| 例:3月に216円から238円へ値上げ、4月に1%で約222円 | 減税前に本体価格を上げていた(いわゆる駆け込み値上げ) | 2月以前のレシートと比べる。メーカーの値上げ発表を確かめる |
| 例:値段は202円に下がったが、内容量が300gから270gに | 量あたりでは値上がり | 100gあたりの値段で比べる |
| 例:コンビニで弁当を買い、店内のイートインで食べた | 店内飲食は10%のまま | 持ち帰りなら1%。買うときに申し出た区分を確かめる |
4つ目の例のように、減税の前に値上げしておくと、4月の時点では「値下げした」ように見えます。だから、比べるのは「3月の値段」だけでなく、「その少し前の値段」もあると安心です。比べる時期を2つ持っておくと、だまされにくくなります。
大事なのは、比べる材料を残しておくことです。減税の前、たとえば2027年3月のうちに、よく買う商品のレシートを何枚かとっておく、または値札を写真に撮っておくと、4月以降に落ち着いて比べられます。
なお、量を減らして値段を保つことや、本体価格を上げること自体は、法律で禁止されているわけではありません。ただし、「減税分を全額値下げ」などと表示しながら実際は違う場合は、景品表示法の不当表示にあたる可能性があります。2019年のガイドラインでも、誤解を招く表示は景品表示法違反になり得ると注意されていました。
値下げされない理由として考えられること
ここからは、なぜ税込価格が下がらないことがあるのかを考えます。報道や資料で確認できる「事実」と、一般的なしくみの「説明」を分けて書きます。
事実:原材料などの値上がりが続いている
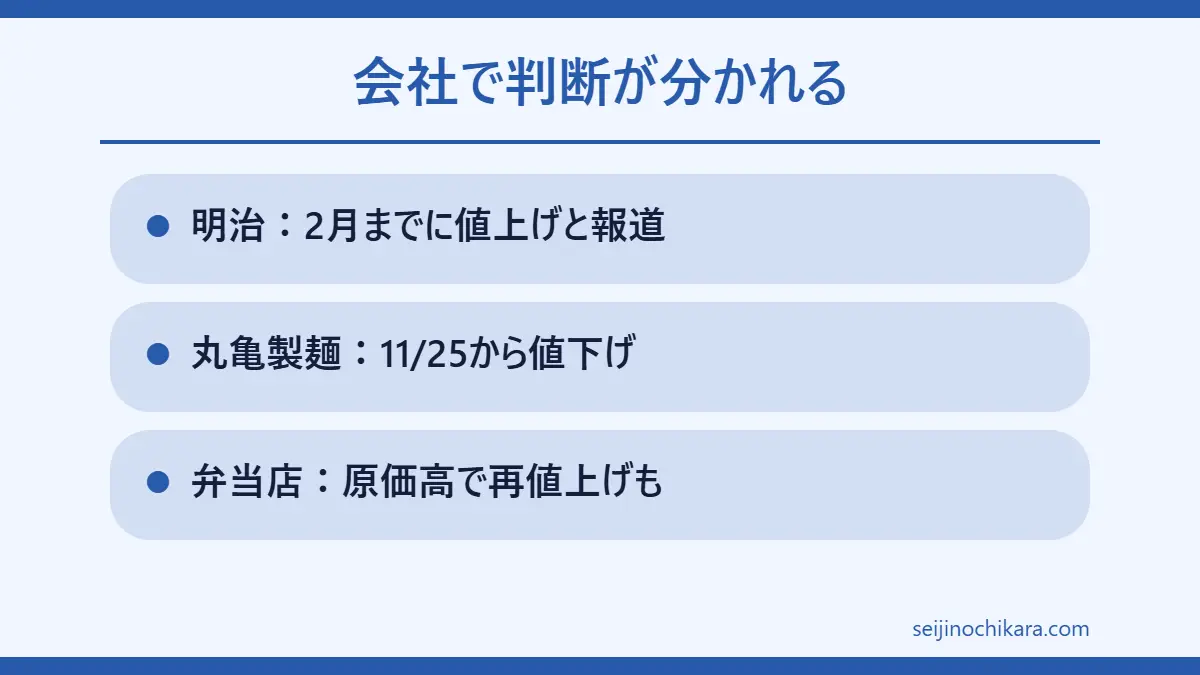
関西テレビの報道(2026年6月)では、弁当店が鶏肉の仕入れ値が安い時期の約3倍に上がったと話し、いったん減税分を下げても、その後に原価に合わせて再び値上げする可能性があると伝えられました。また、TBSの報道(11月12日)では、明治の担当役員が2月までに値上げし、4月以降の価格改定は避けたい考えを示したと伝えられました。日本経済新聞も「明治は消費税減税前に値上げ」と報じています。
反対に、丸亀製麺は11月25日から、かけうどん(並)を440円から390円にするなど5品を値下げすると発表しました。社長は、減税後に外食へ来てもらう理由づくりが必要だという趣旨を述べたと報じられています。詳しくは丸亀製麺、かけ390円は11月25日からで紹介しています。会社によって判断が分かれていることが分かります。
説明:店のかかる費用には、税率が下がらないものが多い
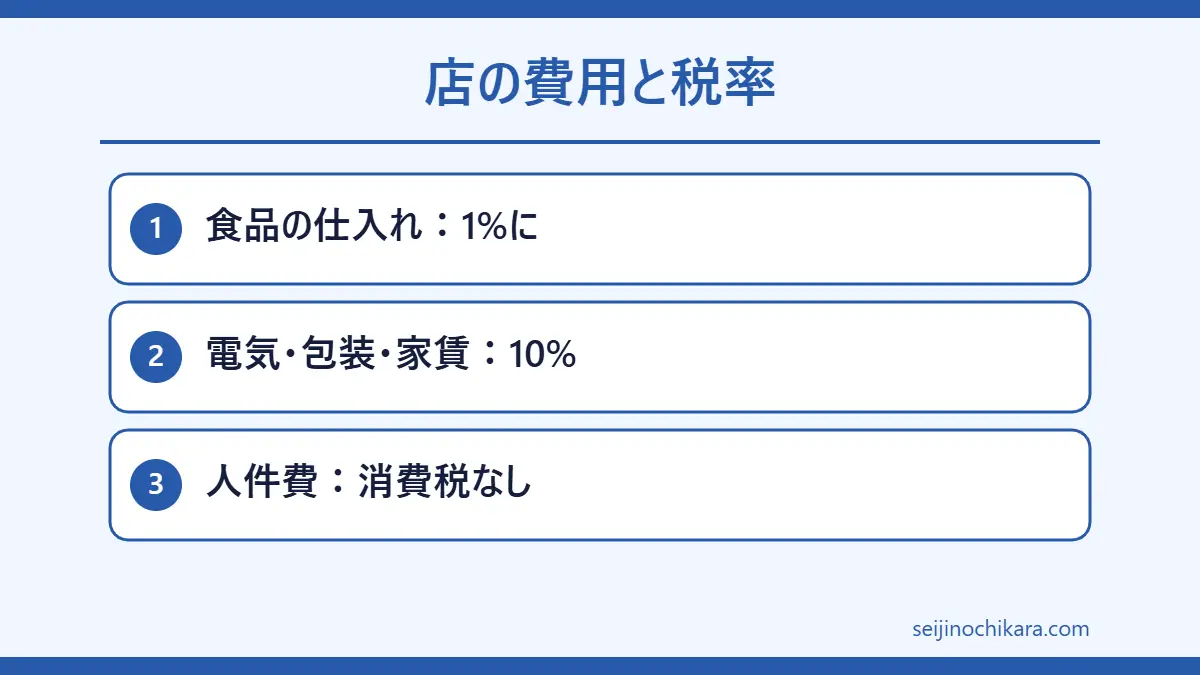
スーパーが仕入れる食品は、仕入れのときの税率も1%になります。そのため、食品の仕入れの税だけを見れば、店の損得は大きく変わりません。一方で、店の費用には税率10%のままのもの(電気代、包装資材、家賃、運送、レジの改修など)や、そもそも消費税がかからないもの(人件費)がたくさんあります。これらが上がっていると、本体価格を上げたいと考える店が出ることは、一般的なしくみとして考えられます。
説明:外食は10%のまま。持ち帰りとの差が広がる
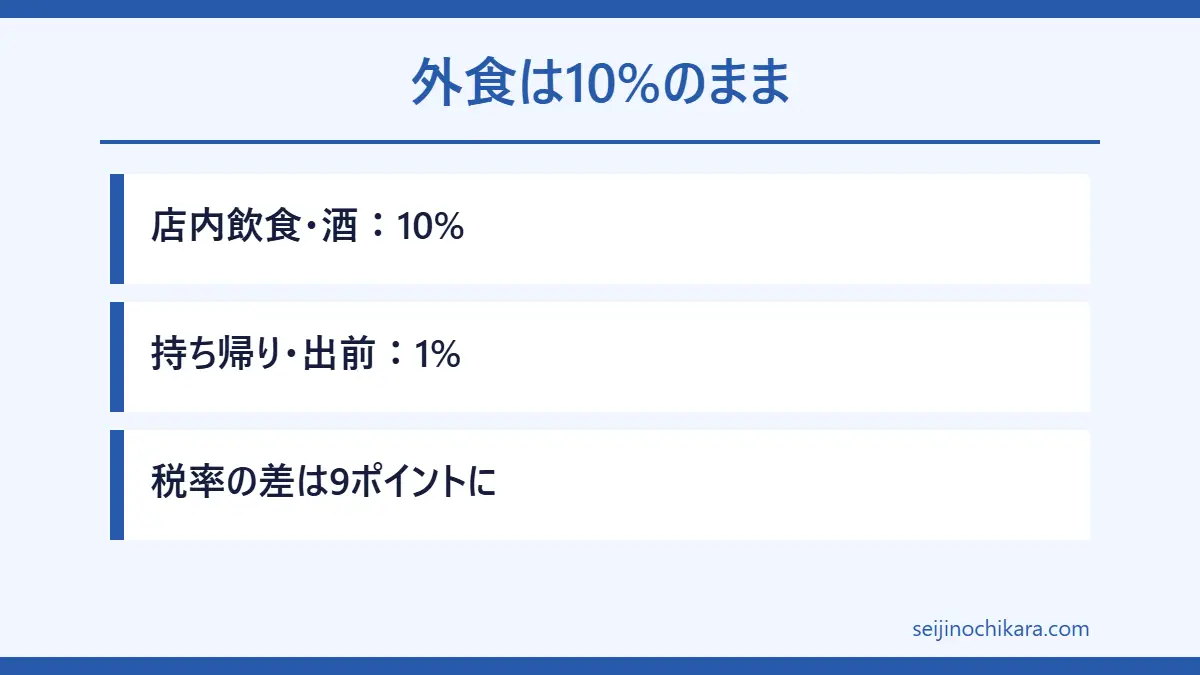
お店の中で食べる外食は、今も10%で、減税の対象外です。食料品を持ち帰る場合が1%になると、店内で食べる場合との税率の差は9ポイントに広がります。外食店は、仕入れる食材の税率が下がる一方で、売るときの税率は10%のままです。そのため、仕入れで差し引ける税が減り、納める消費税が増える場合があると税理士などが指摘しています。外食の値段が下がらない、または上がることがあっても、それは「食料品1%」の対象外だからという面があります。
報道:どのくらい価格に反映されるかは見方が分かれる
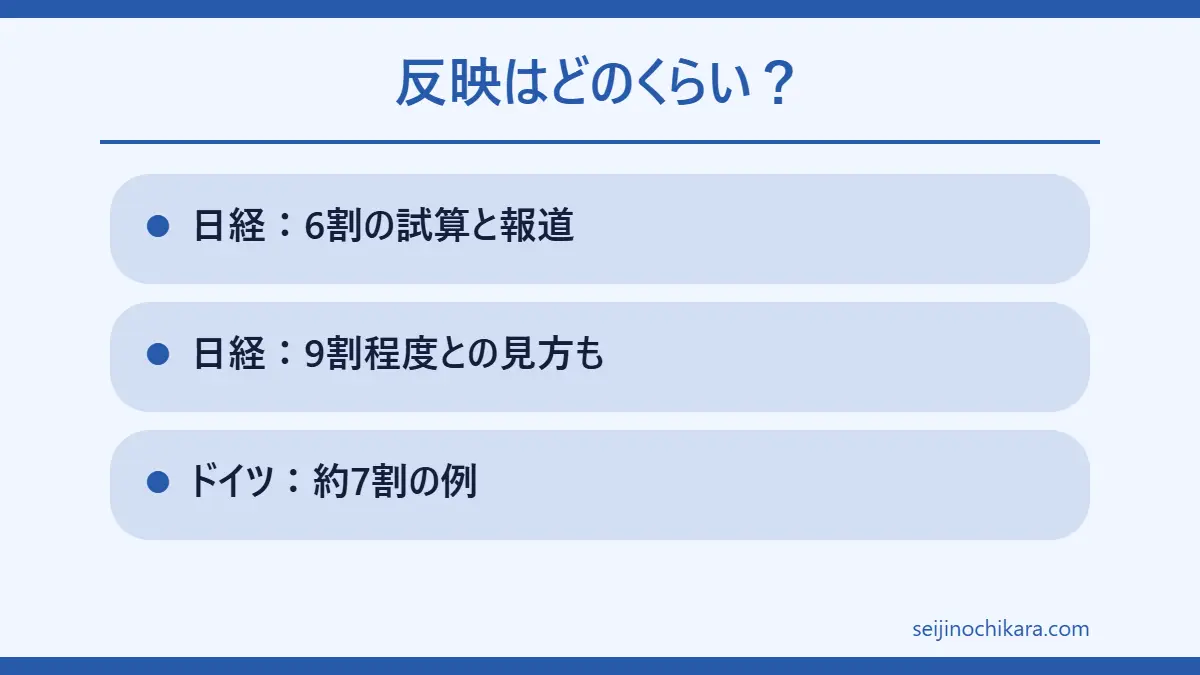
日本経済新聞は「消費減税分の物価下げ効果に疑問の声、価格反映6割の試算」「店頭価格反映は9割程度か」といった見出しで、反映の度合いについて複数の見方を報じています。2020年にドイツが食料品の税率を下げたときは、減税分の約7割が店頭価格に反映されたという分析も紹介されています。これらは予測や海外の例で、日本で実際にどうなるかは2027年4月以降にならないと分かりません。
おかしいと思ったときの相談先:この順番で
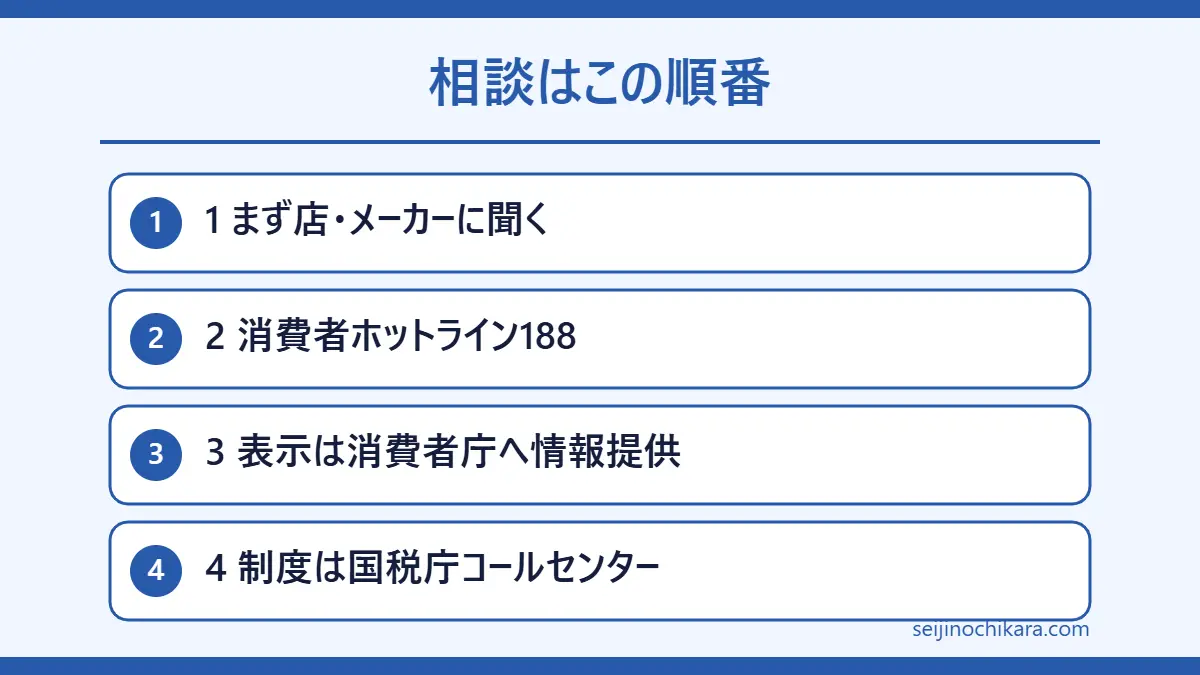
相談先は、確認できたものだけを書きます。値段そのものを国が決めることはないので、「値下げさせてほしい」という相談は受け付けられないことがある点も知っておきましょう。
- まずは店に聞く:レシートを持って、レジかサービスカウンターで「この商品の税率は1%で計算されていますか」「値段が変わっていないのはなぜですか」と聞きます。レジの設定ミスなら、その場で直してもらえることがあります。メーカー品なら、パッケージにあるお客様相談窓口に聞く方法もあります。
- 消費者ホットライン188:全国共通の番号で、近くの市区町村や都道府県の消費生活センターなどにつながります。消費者庁につながるわけではありません。相談は無料ですが、通話料はかかります。表示と実際の値段が違う、説明に納得できない、といったときに使えます。
- 表示の問題を知らせる:「減税分値下げ」などの表示が実際と違うと感じたら、消費者庁の「申出・問合せ窓口」のページから、表示についての情報を伝える方法があります。
- 税のしくみを聞きたいとき:税率や総額表示の特例など、制度の一般的な質問は、国税庁の「消費税軽減税率・インボイスコールセンター」(0120-205-553、平日9時〜17時)が受け付けています。
相談する前に用意しておくもの
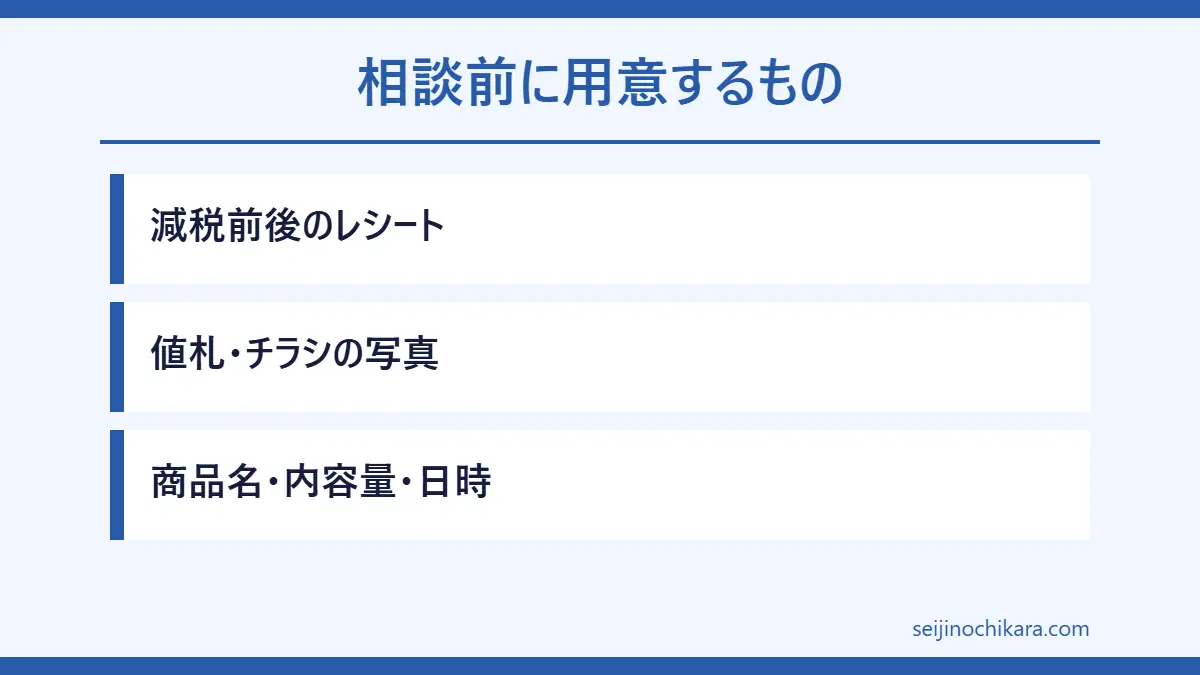
店でも188でも、具体的な材料があると話が早く進みます。次のものを手元にそろえておきましょう。
- 減税前と減税後のレシート(同じ店・同じ商品のもの)
- 値札やチラシ、店内ポップの写真(日付が分かるもの)
- 商品名、内容量(グラム数や個数)、買った日時
- 自分で計算した「本体価格」(税込÷1.08、税込÷1.01)
- 店に聞いたときの返事のメモ(だれが、いつ、何と言ったか)
感情的に「便乗値上げだ」と伝えるより、「3月は税込216円、4月も216円で、レシートの税率は1%でした。本体価格が上がった理由を教えてください」と事実で聞くほうが、店も答えやすくなります。
11月16日時点では、「消費税1%の便乗値上げ専用」の相談窓口は確認できていません。政府が新しい窓口を発表した場合は、その窓口を使うのがよいでしょう。
よくある質問
Q. 4月1日に税込価格が下がっていない店は、法律違反ですか?
A. 11月16日時点の法案には、値下げの義務は見当たりません。また、4月と5月は、条件を満たせば8%で計算した値札のままでよい特例があります。値札だけで判断せず、レシートの税率と支払額を確かめてください。
Q. 本体価格を上げるのは「便乗値上げ」ですか?
A. 「便乗値上げ」に法律上のはっきりした定義があるわけではありません。2019年のガイドラインでは、税率の変更を理由に必要以上の値上げをすることを便乗値上げと呼び、抑制を求めていました。原材料高などの理由がある値上げは、経営判断として認められてきました。
Q. 外食やお酒は安くなりますか?
A. 店内での飲食とお酒は、1%の対象外で10%のままです。ただし、持ち帰りや出前の食品は対象になります。外食店が自分の判断で値下げすることはあります。
Q. レシートの「※」印は1%になったら変わりますか?
A. 国税庁のQ&Aでは、1%の品目は「軽減税率の対象である旨」を書けばよいとされています。そのため印の形は店ごとで、今と同じことが多いと考えられます。大事なのは、税率ごとの合計欄に「1%」と出ているかです。
Q. 減税の前に値上げされたら、減税の意味がないのでは?
A. 減税前の値上げは、法律で禁止されてはいません。原材料高などの理由を示す会社もあります。家計としては、よく買う商品を別の店やほかの商品と比べ、値段が下がった店を選ぶことが一番の対策になります。お店どうしの競争が、値下げを後押しする力になるからです。
Q. 値下げしない店を国に通報できますか?
A. 値段を決めるのは店なので、値下げしないこと自体を取り締まる仕組みは確認できません。表示と実際が違う場合や、レジの税率が間違っている場合は、店や188に相談できます。
まとめ:今から3月までにやっておくこと
食料品の消費税1%は、11月16日時点ではまだ成立前の法案です。成立しても、店に値下げを義務づけるものではありません。だからこそ、自分で比べる準備が役に立ちます。
- よく買う食品を5〜10品決める
- 2027年3月のうちに、その商品のレシートや値札の写真を残す(同じ店で)
- 4月以降、同じ店・同じ商品・同じ量で税込価格を比べる
- 「税込÷1.01」で本体価格を出し、上がったかどうかを見る
- レシートの税率ごとの合計が「1%」になっているかを見る
- おかしいと思ったら、まず店、次に188へ
法案の成立や、政府の価格の見張り方・窓口の発表があれば、この記事も見直します。
参考にした公式資料
いずれも確認日 2026年11月16日。
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金」関連資料(大綱・法律案)
- 内閣官房「法律案の概要」
- 内閣官房「法律案・理由」
- 内閣官房「大綱」(2026年9月15日閣議決定)
- 内閣官房「関係府省庁連絡会議」
- 内閣官房 連絡会議 第1回 資料4「円滑な実施に向けた課題」
- 国税庁「消費税率引下げ特設サイト」
- 国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」
- 国税庁 タックスアンサーNo.6902「総額表示」の義務付け
- 国税庁「ご質問・ご相談コールセンター」
- 財務省「消費税転嫁対策特別措置法」
- 公正取引委員会「消費税転嫁対策特別措置法 Q&A」
- 内閣官房ほか「消費税率の引上げに伴う価格設定について(ガイドライン)」(2018年11月28日、奈良県掲載)
- 消費者庁「消費者ホットライン188」
- 消費者庁「申出・問合せ窓口」
- 経済産業省「飲食料品消費税率の臨時的な引下げに関する対応について」