2026年分の医療費控除で差し引いた助成金を2027年に返した場合は、国税庁が示す事例では、返した年の医療費に足すのではなく、2026年分の控除額を見直します。 対象は医療費の補てんに当たっていた助成金を返したケースです。返還通知の名目と内訳を確かめてください。
資料確認日:2026年11月10日。令和8年分の例です。
元の医療費に対応する返還元本を探す
国税庁の事例では、自治体の医療費助成金の全部または一部を返した金額は、医療費を補てんしていた金額がなくなったものとして、医療費控除を適用した年分を是正します。返還通知に利息や事務費相当額などが含まれていれば、元の助成金と分けて確認します。 国税庁・医療費助成金を返還した場合
返還通知書から、どの受診・支払いに対応する助成だったかを確認します。複数年分がまとめて通知された場合は、一括で返還した年の医療費に計上せず、発行元に年別の内訳を尋ねます。
助成6万円のうち2万円を返した例
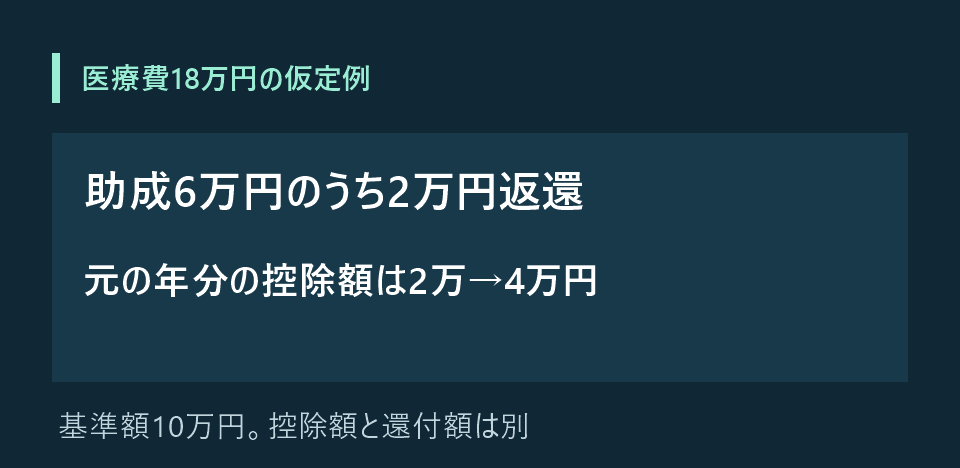
2026年中に対象医療費18万円を支払い、当該医療費への助成が6万円、その他の補てんがなく、差し引く基準が10万円の例です。当初の控除額は18万円−6万円−10万円=2万円です。
2027年にこの助成の元本2万円を返したら、残る補てん額は4万円。元の2026年分の控除額を18万円−4万円−10万円=4万円と見直します。控除額の差は2万円で、税金が2万円返るという意味ではありません。総所得金額等が200万円未満の場合は、10万円に代えて総所得金額等の5%を差し引きます。 国税庁・医療費控除の計算
申告前か申告済みかで手続きを分ける
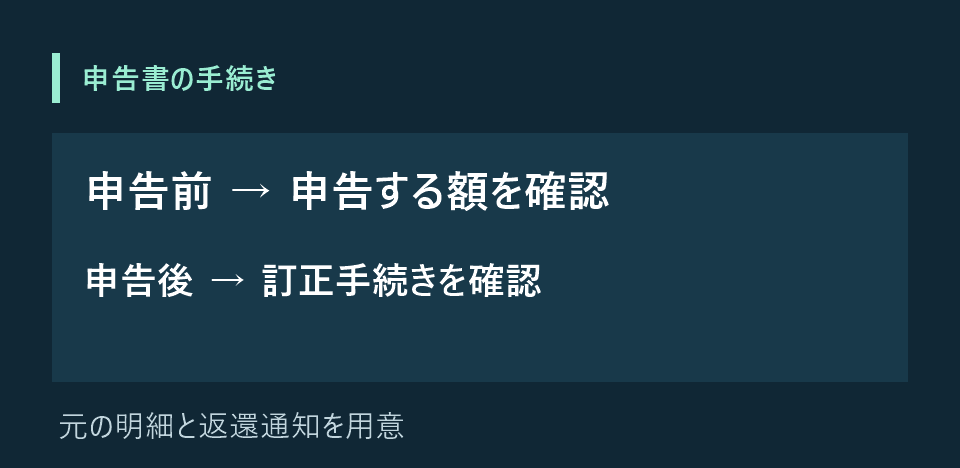
2026年分をまだ出していない場合は、返還済みの事実と助成の内訳を確認して2026年分の計算に反映します。すでに申告し、控除を増やすと納める税が減る・還付が増える場合は、提出時期に応じた訂正方法を確認します。法定申告期限後に納め過ぎた税金を見直すときは、更正の請求を検討します。原則は法定申告期限から5年以内です。すでに還付申告をして還付額を少なく申告した場合は、原則として還付申告書の提出日から5年以内です。 国税庁・確定申告を間違えたとき
元の医療費の領収書、2026年分の医療費控除の明細、助成決定と返還の通知・支払記録を並べます。まだ返還していない、もともと医療費控除を使っていない、制度名が異なるなどの場合は、同じ計算をそのまま当てはめず税務署へ確認します。 医療費控除の対象になる支払いを整理する