一つの契約に地震保険料と旧長期損害保険料の両方が載っていたら、その契約では一方を選びます。別契約の地震保険料もある場合は、選んだ後の全体の控除額を2通りで比べます。 ここでは4万7,000円と5万円になる例で計算します。
資料確認日:2026年11月9日。
証明書を契約ごとに分ける
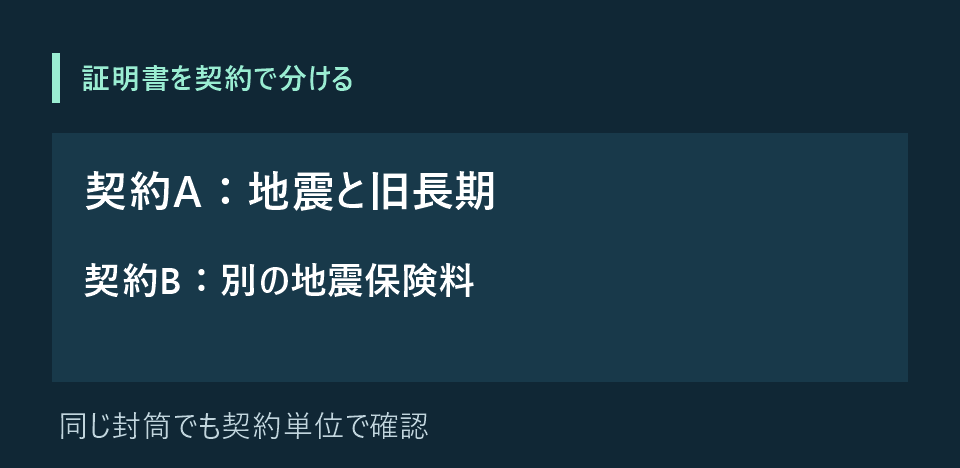
契約Aの控除証明書に地震8,000円と旧長期損害1万8,000円、別契約Bに地震3万9,000円が記載されているとします。Aの両方を同時に計上できません。Bは別契約なので、Aでどちらを選ぶ場合でも、Bの地震保険料を計算に使います。 国税庁・地震保険料控除
証明書が同じ封筒に入っているかではなく、どの保険契約の保険料かで見分けます。契約の対応関係が曖昧なら保険会社へ確認してください。
地震を選ぶと4万7,000円、旧長期を選ぶと5万円
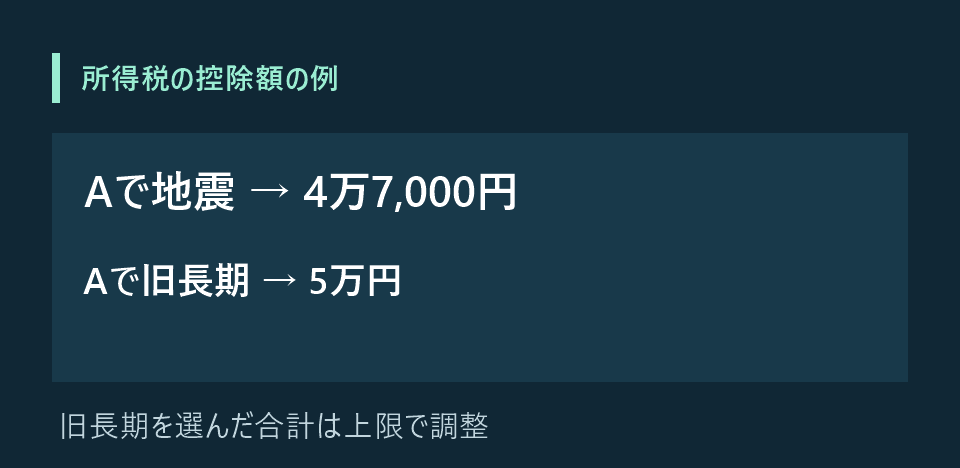
Aで地震を選ぶ場合:8,000円+Bの3万9,000円=4万7,000円。地震保険料だけなら、5万円までが所得税の控除額です。
Aで旧長期を選ぶ場合:1万8,000円×1/2+5,000円=1万4,000円。Bの3万9,000円を加えると5万3,000円ですが、合計上限が5万円なので控除額は5万円。この例では旧長期を選ぶと控除額が3,000円大きくなります。3,000円がそのまま還付されるわけではありません。
申告書には証明書の区分と選んだ金額を記入する
保険料控除申告書の地震保険料控除欄に、Aは選んだ側の区分、Bは地震保険料として記入します。証明書に記載された控除対象の保険料額を用い、手元で出した控除額を保険料額の欄へ書かないよう、記入欄の表題を確かめます。 国税庁・給与所得者向けの様式と記載例
この比較は所得税の年末調整です。住民税の控除額は同じ金額とは限りません。 地震保険料控除の所得税・住民税の違い