12月勤務分がもともと翌年1月支給なら翌年分。12月に支給日が来ていた給与が未払いで翌年1月に入った場合は、原則として支給日が来た年の分です。令和8年分の年末調整に入るかは、通帳の入金日だけで判断できません。
給与規程の支給日と勤務先が処理した年分を確認し、源泉徴収票の数字と照らし合わせます。資料確認日 2026年11月9日。
同じ1月15日入金でも、当初の支給日で年分が分かれる
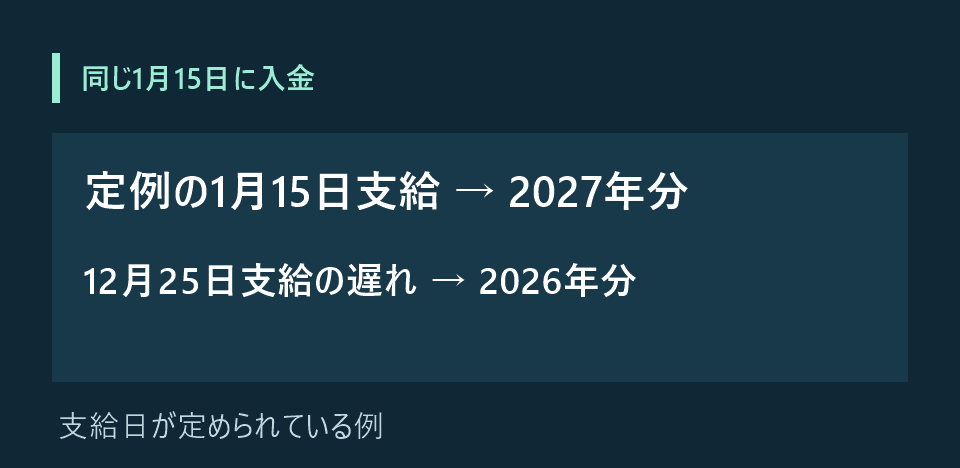
たとえば、毎月末締め・翌月15日払いの会社で、2026年12月勤務分の給与が2027年1月15日に入った場合、契約上の支給日は1月15日です。その給与は2027年分で、2026年分の年末調整には含みません。
一方、支給日が2026年12月25日と定まっていて、支払うことが確定していた給与が遅れて2027年1月15日に入った場合は、原則2026年分です。契約や慣習で支給日が決まっていない給与は、国税庁の説明では支給を受けた日で判定します。 国税庁・翌月払いのQ&A、国税庁・年末調整の対象給与
源泉徴収票に未払額が内書きされているとき
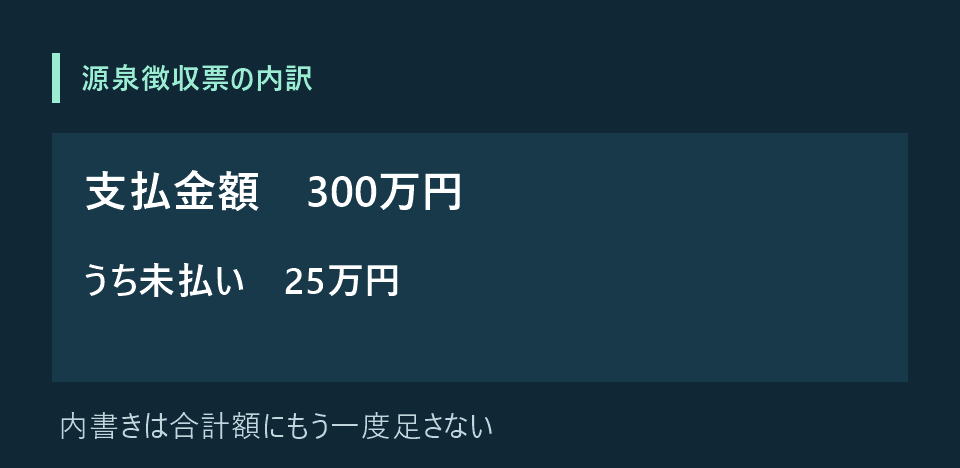
たとえば、2026年分の支払金額が300万円で、そのうち給与25万円が源泉徴収票の作成日に未払いなら、内書き25万円は300万円の内訳です。325万円にしません。年末調整を行う場合、未払い分に対応する所得税等も、年末調整の計算上は年間の税額の総額に含めます。実際にいつ天引きされたかは、入金や給与明細と別に確認します。 国税庁・給与が一部未払の場合、国税庁・令和8年分年末調整のしかた
源泉徴収票の作成前に未払いが解消した場合、作成時点の未払額がなければ内書きが残らないこともあります。内書きがないだけで、どの年に含まれたかは判定できません。
給与担当に「支給日」と「何年分に含めたか」を聞く
①給与規程や雇用契約の締め日と支給日、②給与明細と実際の入金日、③源泉徴収票の年分と支払金額を確認します。振込日が休業日で前後した場合や、支給日の変更を通知された場合は、適用された支給日を給与担当に確認してください。
連絡例は「12月勤務分が1月15日に入金されました。会社で定めた支給日と、令和8年分・令和9年分のどちらの源泉徴収票に含めたかを教えてください」。票の数字に疑問があれば、自己判断で金額を書き換える前に勤務先に照合を依頼します。 給与明細の課税・非課税の見分け方