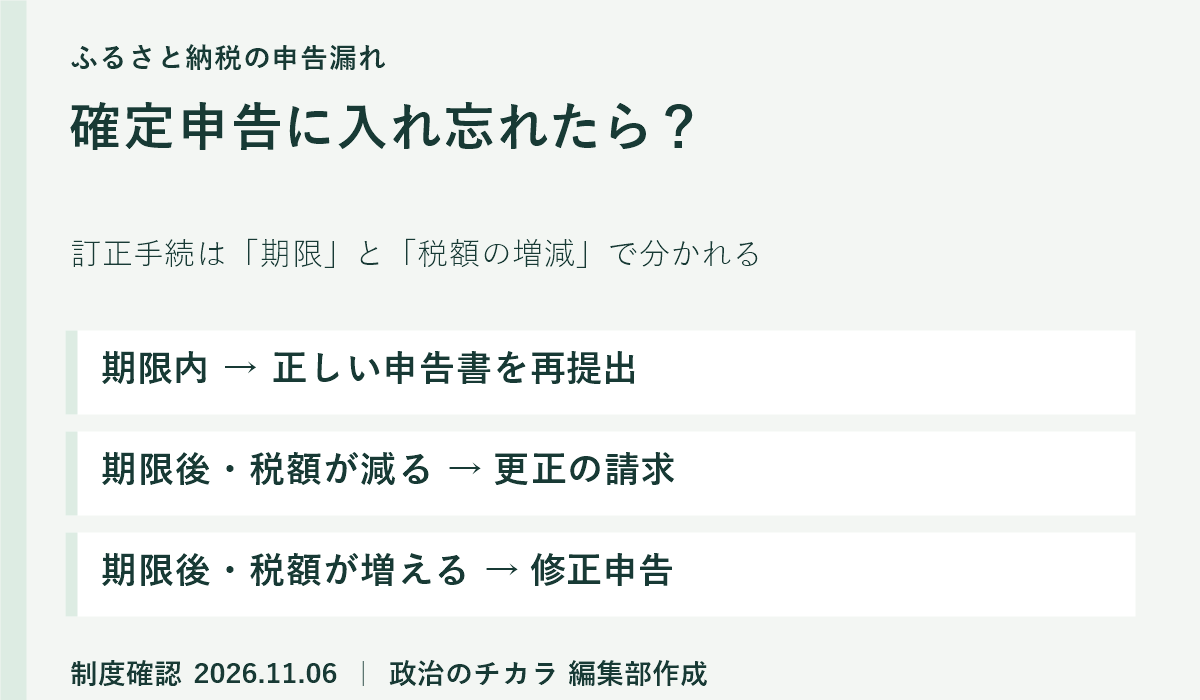
確定申告にふるさと納税を入れ忘れたときは、まず「その年分の申告期限内か」と「訂正後に所得税額がどう変わるか」を確認します。期限内なら正しい内容の申告書を再提出。期限後に税額が減る、または還付額が増える場合は、原則として「更正の請求」を検討します。日常語の「申告を修正する」が、税務上の「修正申告」と同じとは限りません。
ワンストップ特例を申請していても、その年分の確定申告をすると特例は無効になります。申請済み分を含む、その年のふるさと納税を申告に入れる必要があります。本記事はすでに確定申告書を提出した人の記載漏れを対象に、訂正の判断と準備を整理します。確認日:2026年11月6日。
入れ忘れに気づいたら、期限と税額で手続を分ける
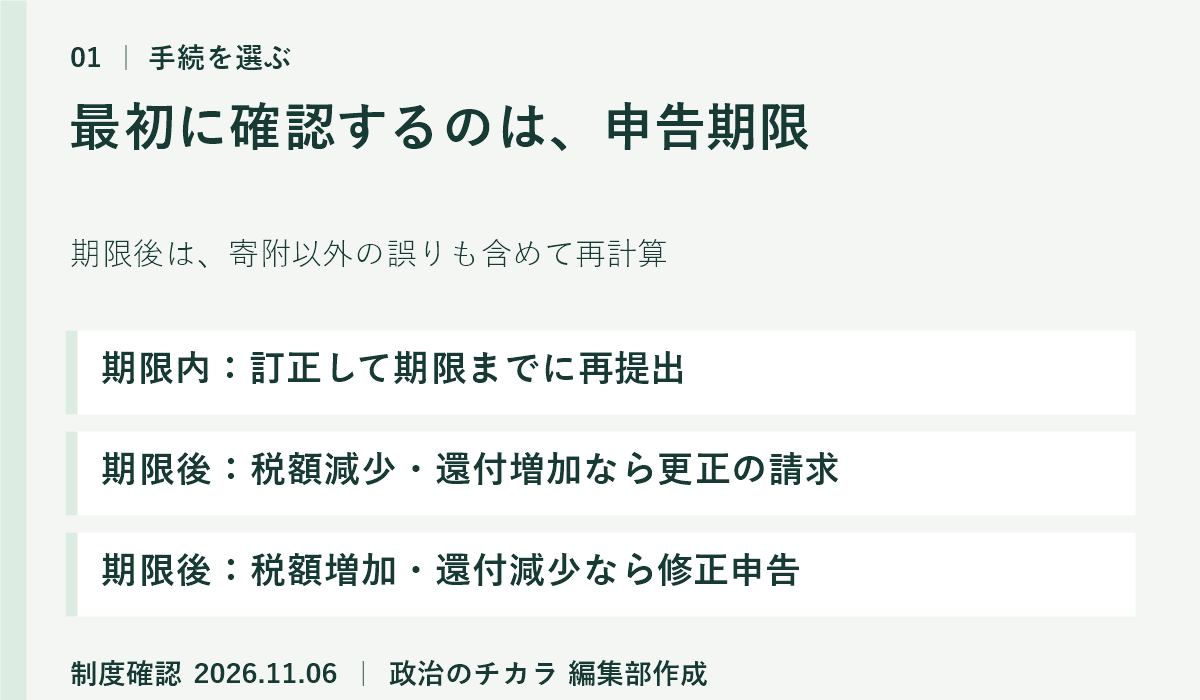
最初に提出した申告書の控えを開き、対象の年分と提出済みの内容を確かめてください。翌年分の申告に前年の寄附を足すのではなく、寄附をした年分の申告内容を訂正します。
| 気づいた状況 | 基本の手続 | 確認すること |
|---|---|---|
| その年分の申告期限内 | 訂正した申告書を期限までに再提出 | 漏れた寄附を加え、所得や他の控除も含む正しい申告書を作成 |
| 期限後。納める税額が減る/還付額が増える | 更正の請求 | 訂正前後の税額、請求できる期間、寄附の証明資料 |
| 期限後。他の誤りも直す結果、納める税額が増える/還付額が減る | 修正申告 | 寄附だけで判断せず全体を再計算。追加納付は提出日まで |
例えば、医療費控除のために申告し、寄附金控除だけを漏らしていたケースでは、更正の請求が候補になります。一方、副業所得の申告漏れなども同時に直し、最終的な税額が増えるなら、期限後の手続は修正申告です。手続名は「何を入れ忘れたか」だけでは決まりません。
期限内のe-Taxは、誤りを直して申告書を作り直し、期限までに再送信するのが国税庁の案内です。期限後に通常の申告書を送り直す方法と混同しないようにしましょう。根拠:e-Tax「作成コーナーで送信した申告書等の内容に誤りがあったため修正したい」、国税庁「確定申告を間違えたとき」。
更正の請求はいつまで?「5年」の起点と住民税の例外
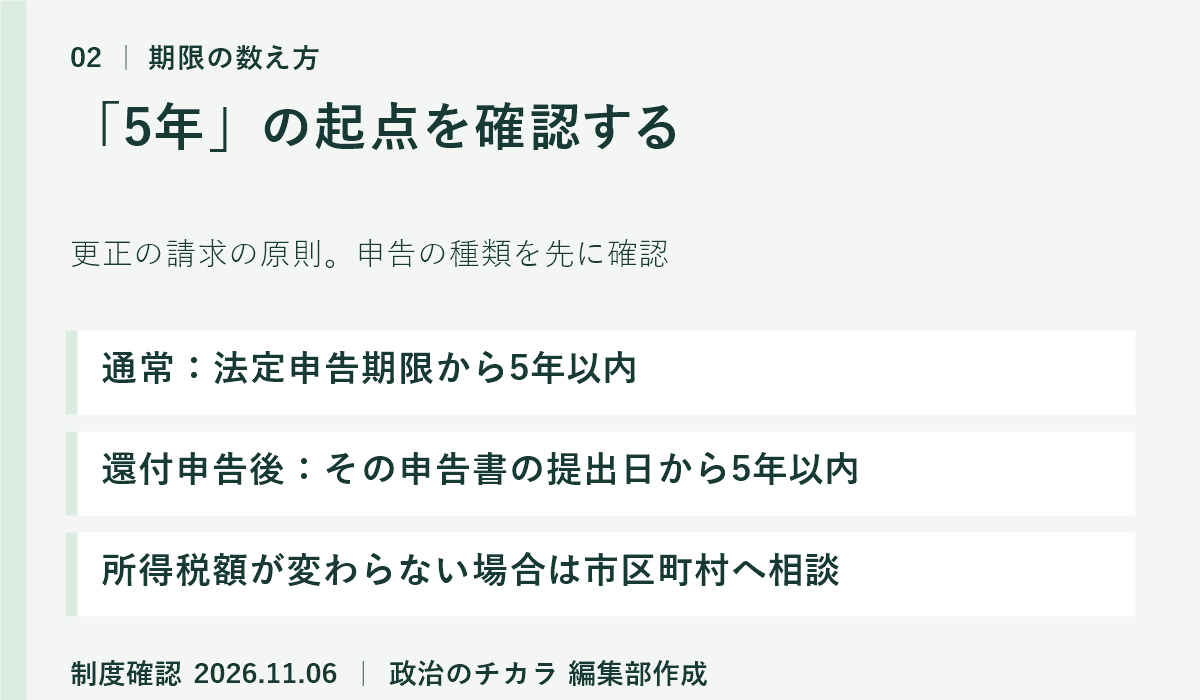
国税庁は、更正の請求ができる期間を原則として法定申告期限から5年以内と案内しています。「寄附した日から5年」と一律に数えるわけではありません。また、申告義務のない人が提出した還付申告で、還付額を少なく申告していた場合の更正の請求は、原則として還付申告書を提出した日から5年以内です。自分が提出した申告の種類と提出日を確認してください。根拠:国税庁No.2026、国税庁「還付申告」注意事項。
まだその年分の確定申告を一度もしていない人は、「提出済みの申告を訂正する」手続とは別です。申告義務がない人の還付申告は原則としてその年の翌年1月1日から5年間ですが、申告義務がある人が期限を過ぎた場合も同じ扱いになる、という意味ではありません。
寄附金控除を足しても、最終的な所得税等の額が変わらない場合は、更正の請求ができないことがあります。国税庁は、ワンストップ申請後の申告漏れでこの状態になった場合、お住まいの市区町村へ相談するよう案内しています。「所得税の還付が増えないから、住民税も確認不要」とは判断しないでください。根拠:国税庁「ふるさと納税(寄附金控除)」。
住民税の寄附金税額控除は、所得税の還付とは別に確認します。確定申告書の「住民税に関する事項」の記載と、自治体の税額通知を照合し、不明な場合は年分・寄附額・申告内容を自治体の住民税担当へ伝えます。通知書の表示方法や、訂正後の反映時期は自治体に確認してください。
提出前にそろえる資料と、二重計上を防ぐ確認順
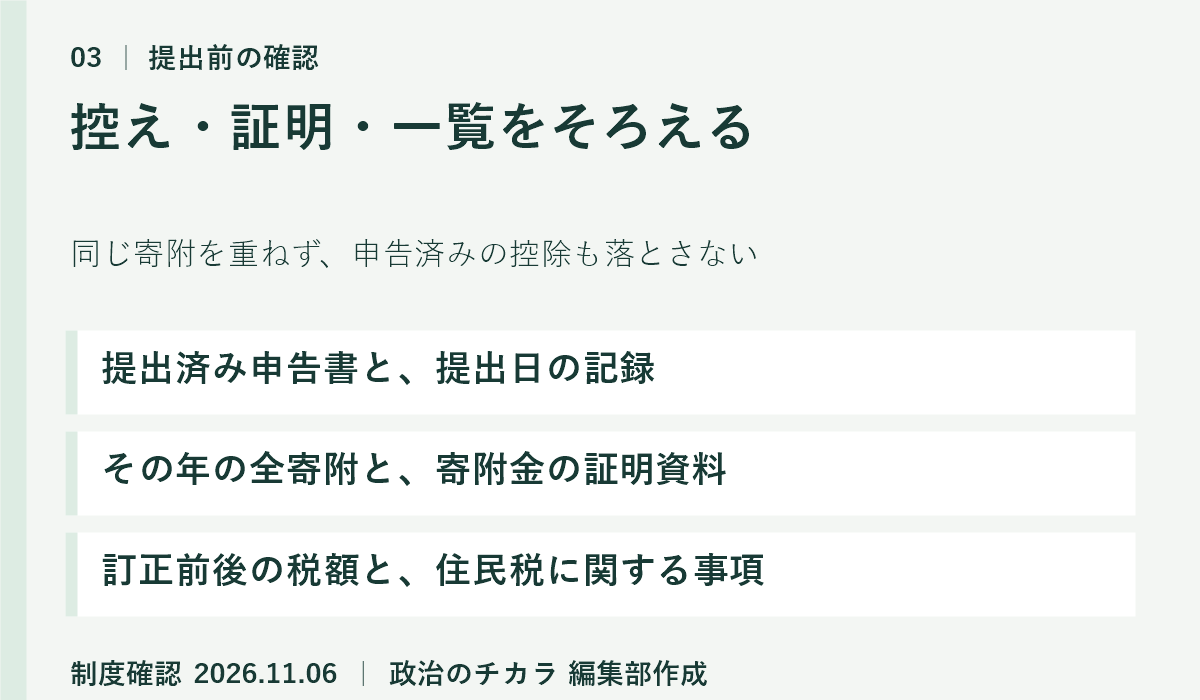
- 提出済みの申告書と提出記録を用意する。年分、提出日、所得、医療費控除などの既存の控除、納付額・還付額を確認します。訂正するときも、先に申告した他の項目を落とさないことが大切です。
- その年の寄附を一覧にする。自治体名、寄附日、金額、証明資料を一行ずつ記録します。ワンストップ申請済み分や、別の寄附サイトの利用分も照合します。同じ自治体に複数回寄附した分も、各寄附の金額を漏らさず確認します。
- 証明資料と入力済みデータを突き合わせる。自治体の寄附金受領証明書などを用意します。通常の確定申告では、国税庁長官指定の特定事業者が発行する「寄附金控除に関する証明書」を受領証の代わりに利用できます。更正の請求で必要な添付資料は、作成画面・手引きで確認してください。集約した証明書と個別の受領証を重ねて同じ寄附を二重入力しないよう注意します。
- 全体の税額と住民税欄を見直して提出する。更正の請求書は、国税庁の確定申告書等作成コーナーで作成し、e-Taxや書面で提出できます。提出後は控え・受信通知等を保存し、税務署の通知と住民税の反映をそれぞれ確認します。
東京国税局は、ワンストップ申請後に医療費控除の申告をし、寄附を入れ忘れた具体例を公開しています。請求の理由や添付書類、訂正前後の計算を確認する参考になります。東京国税局「ふるさと納税に係る更正の請求書の作成例」、国税庁「一定の寄附金を支払ったとき」を参照してください。画面名や対応する年分は、利用時点の案内に従います。
更正の請求は、提出すれば希望した金額がそのまま振り込まれる仕組みではありません。税務署が内容を確認して判断します。ふるさと納税の金額から2,000円を引いた全額が、所得税の還付として戻るとも限りません。所得、他の控除、控除上限などで結果が変わります。
給与情報などの自動入力にも抜けがないかを確認したい場合は、給与情報がマイナポータル連携されないときの確認順も参考になります。自動入力された内容と、実際に提出した申告書の内容を分けて確認しましょう。
資料確認:2026年11月6日。図版4点は編集部作成のオリジナル図解(第三者の写真・ロゴ・画面転載なし)。制度の判断は上記国税庁資料に基づきます。個別の税額・訂正手続は税務署、住民税の反映はお住まいの市区町村へ確認してください。
通常の確定申告を提出済みで還付金がまだ入らない場合は、受信通知・還付金処理状況・入金を順に確認する方法を参照できます。更正の請求の審査期間は、通常の還付申告の処理目安と分けて確認してください。